
イオン銀行の住宅ローン借り換え|金利・定率型と定額型の損得
イオン銀行のお借換え用の変動金利は年1.130%〜(2026年9月1日現在・ローン取扱手数料が定率型の場合)。同じ2026年9月の借り換え変動金利はauじぶん銀行が年1.179%、ドコモSMTBネット銀行(旧・住信SBIネット銀行)が年1.750%で、「イオン銀行はネット銀行より割高」という以前の常識は、いまの金利表では当てはまりません。
ただし借り換えの損得を決めるのは表面金利だけではありません。ローン取扱手数料を定率型(2.20%・税込)にするか定額型(110,000円・税込)にするかで、適用される金利が年0.200%変わります。残債と残りの期間しだいで、有利なタイプは入れ替わります。
あわせて、イオングループでの買い物が5%割引になる契約者特典と、前年度年収100万円以上という申込条件の広さも、借り換え先としてのイオン銀行を評価するうえで外せない要素です。借り換え目線でデメリットとメリットを順に見ていきます。
イオン銀行はどんな銀行?
イオン銀行は2007年に設立された銀行です。全国のイオン内に店舗を構え、土日・祝日も営業しています。住宅ローンのほか、カードローン・クレジットカード・定期預金・NISA・iDeCo・投資信託まで、商品ラインアップはメガバンクや地銀と比べても遜色ありません。
借り換えを検討する人にとって効いてくるのは、ネットで完結させることも、店舗で相談することも選べる点です。書類の準備でつまずきやすい借り換えでは、この二択があること自体が安心材料になります。
イオン銀行の住宅ローン金利(借り換え)
まず、イオン銀行の住宅ローン(借り換え)の金利を確認します。
2026年10月は変動金利が年1.130%(金利プラン)、10年固定金利が年3.730%(当初固定金利プラン)です。
いずれもローン取扱手数料が定率型の場合で、最大差引幅を適用したあとの数字です。実際に何%になるかは、審査で決まる金利差引幅しだいです。
表示金利は「上限まで優遇されたときの下限」と読んでください(イオン銀行 公式 住宅ローン金利)。
2026年9月の借り換え変動金利は、主要ネット銀行より低い水準
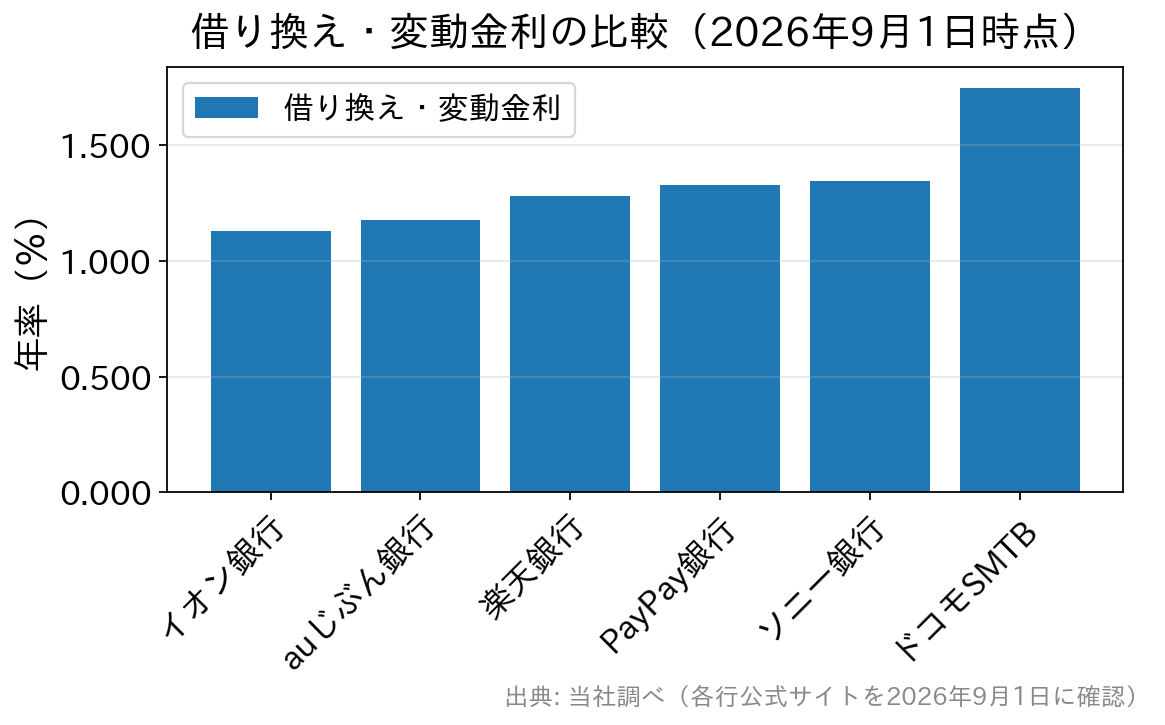
当編集部が各行の公式金利ページを2026年9月1日に実測して集計したところ、借り換えの変動金利は次のとおりでした。イオン銀行は実測した主要行のなかで最も低い部類に入っています。
| 銀行 | 借り換え・変動金利 | ローン取扱手数料(税込) |
|---|---|---|
| イオン銀行 | 年1.130%〜(定率型) | 2.20%(最低220,000円)/定額型110,000円 |
| auじぶん銀行 | 年1.179%(全期間引下げプラン) | 2.20% |
| 楽天銀行(金利選択型) | 年1.281% | 各行公式をご参照ください |
| PayPay銀行 | 年1.330% | 各行公式をご参照ください |
| ソニー銀行(変動セレクト) | 年1.347% | 2.20% |
| ドコモSMTBネット銀行(WEB申込コース) | 年1.750%(通期引下げプラン) | 2.20% |
当編集部が各行の公式金利ページを2026年9月1日に確認して集計(当社調べ)。いずれも引下幅が最大適用された場合の金利で、実際の適用金利は審査結果により決まります。団信の上乗せ・借入期間による上乗せは含みません。
数年前のイオン銀行は「メガバンクよりは低いが、ネット銀行よりは高い」という位置づけでした。2025年以降の利上げ局面で各行の引き上げ幅に差がつき、2026年9月時点ではその順序が入れ替わっています。古い比較記事の結論をそのまま信じず、必ず当月の数字で並べ直してください。
| 住宅ローン | 変動金利 | 10年固定 | 詳細・申込み |
|---|---|---|---|
 SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース) | 年1.600%〜 (通期引下げプラン・物件価格の80%以内) | 年3.379% (当初引下げプラン) | 相談・申込み |
 | 年1.430%(借り換え) | 年3.400%(借り換え) | 詳細を見る |
 | 年1.580% | 年3.520% (当初期間引下型)(借り換え) | 詳細を見る |
 | 年1.847%(借り換え時)(変動セレクト住宅ローン) | 年3.715%(固定セレクト住宅ローン) | 詳細を見る ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が0.05%上乗せになります |
 | 年1.130% (金利プラン) | 年3.730% (当初固定金利プラン) | 詳細を見る |
| ※2026年10月適用金利(当サイト調べ) |
※。当サイト調べ。
※1 審査の結果によっては保証付金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。 金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5年、10年に限定されます。
参考:イオン銀行(借り換え)の金利推移【2024年12月まで】
※以下は2024年12月までの推移の記録です(当時の金利)。現在の金利は上の最新表示をご覧ください。日本銀行の政策金利引き上げにより、2025年以降は各行とも変動金利が上昇しています。
|
変動金利 (金利プラン) |
10年固定金利 (当初10年固定特別金利プラン) |
|
| 2024年12月 | 0.530% | 1.300% |
| 2024年11月 | 0.530% | 1.260% |
| 2024年10月 | 0.530% | 1.230% |
| 2024年9月 | 0.380% | 1.500% |
| 2024年8月 | 0.380% | 1.500% |
| 2024年7月 | 0.380% | 1.500% |
| 2024年6月 | 0.380% | 1.410% |
| 2024年5月 | 0.380% | 1.410% |
| 2024年4月 | 0.380% | 1.410% |
| 2024年3月 | 0.380% | 1.490% |
| 2024年2月 | 0.380% | 1.490% |
| 2024年1月 | 0.380% | 1.490% |
| 2023年12月 | 0.380% | 1.390% |
| 2023年11月 | 0.380% | 1.390% |
| 2023年10月 | 0.380% | 1.390% |
| 2023年9月 | 0.380% | 1.210% |
| 2023年8月 | 0.380% | 1.210% |
| 2023年7月 | 0.380% | 1.210% |
| 2023年6月 | 0.430% | 1.450% |
| 2023年5月 | 0.430% | 1.450% |
| 2023年4月 | 0.430% | 1.450% |
| 2023年3月 | 0.430% | 1.440% |
| 2023年2月 | 0.430% | 1.440% |
| 2023年1月 | 0.430% | 1.440% |
| 2022年12月 | 0.470% | 0.990% |
| 2022年11月 | 0.470% | 0.990% |
| 2022年10月 | 0.470% | 0.990% |
| 2022年9月 | 0.470% | 0.930% |
| 2022年8月 | 0.470% | 0.930% |
| 2022年7月 | 0.470% | 0.930% |
| 2022年6月 | 0.470% | 0.870% |
| 2022年5月 | 0.470% | 0.870% |
| 2022年4月 | 0.470% | 0.870% |
| 2022年3月 | 0.520% | 0.670% |
| 2022年2月 | 0.520% | 0.670% |
| 2022年1月 | 0.520% | 0.670% |
| 2021年12月 | 0.520% | 0.670% |
| 2021年11月 | 0.520% | 0.670% |
| 2021年10月 | 0.520% | 0.670% |
| 2021年9月 | 0.520% | 0.670% |
| 2021年8月 | 0.520% | 0.670% |
| 2021年7月 | 0.520% | 0.670% |
| 2021年6月 | 0.520% | 0.670% |
| 2021年5月 | 0.520% | 0.670% |
| 2021年4月 | 0.520% | 0.670% |
| 2021年3月 | 0.520% | 0.620% |
| 2021年2月 | 0.520% | 0.620% |
| 2021年1月 | 0.520% | 0.620% |
| 2020年12月 | 0.470% | 0.570% |
| 2020年11月 | 0.470% | 0.570% |
| 2020年10月 | 0.470% | 0.570% |
| 2020年9月 | 0.470% | 0.570% |
| 2020年8月 | 0.470% | 0.570% |
| 2020年7月 | 0.470% | 0.570% |
| 2020年6月 | 0.470% | 0.570% |
| 2020年5月 | 0.470% | 0.570% |
| 2020年4月 | 0.470% | 0.570% |
| 2020年3月 | 0.450% | 0.570% |
| 2020年2月 | 0.450% | 0.570% |
| 2020年1月 | 0.470% | 0.690% |
| 2019年12月 | 0.470% | 0.690% |
| 2019年11月 | 0.470% | 0.690% |
| 2019年10月 | 0.470% | 0.690% |
| 2019年9月 | 0.470% | 0.690% |
| 2019年8月 | 0.470% | 0.690% |
| 2019年7月 | 0.470% | 0.690% |
| 2019年6月 | 0.470% | 0.740% |
| 2019年5月 | 0.470% | 0.740% |
| 2019年4月 | 0.470% | 0.740% |
| 2019年3月 | 0.470% | 0.740% |
| 2019年2月 | 0.470% | 0.740% |
| 2019年1月 | 0.470% | 0.740% |
| 2018年12月 | 0.470% | 0.740% |
| 2018年11月 | 0.470% | 0.740% |
| 2018年10月 | 0.470% | 0.740% |
| 2018年9月 | 0.490% | 0.690% |
| 2018年8月 | 0.490% | 0.690% |
| 2018年7月 | 0.490% | 0.690% |
| 2018年6月 | 0.490% | 0.690% |
| 2018年5月 | 0.490% | 0.690% |
| 2018年4月 | 0.570% | 0.690% |
| 2018年3月 | 0.450% | 0.690% |
| 2018年2月 | 0.450% | 0.690% |
| 2018年1月 | 0.570% | 0.690% |
| 2017年12月 | 0.570% | 0.690% |
| 2017年11月 | 0.570% | 0.690% |
| 2017年10月 | 0.570% | 0.690% |
| 2017年9月 | 0.570% | 0.690% |
| 2017年8月 | 0.570% | 0.690% |
| 2017年7月 | 0.570% | 0.690% |
| 2017年6月 | 0.570% | 0.690% |
| 2017年5月 | 0.570% | 0.690% |
| 2017年4月 | 0.570% | 0.590% |
| 2017年3月 | 0.570% | 0.590% |
※金利は手数料定率型の場合。定額型の場合は年0.200%上乗せ。
イオン銀行 住宅ローンへの借り換えデメリット
ローン取扱手数料の選び方で、金利が年0.200%変わる
イオン銀行の住宅ローンには手数料定率型と手数料定額型の2つがあり、借入時にどちらかを選びます(2026年9月時点)。
| タイプ | ローン取扱手数料(税込) | 適用金利 |
|---|---|---|
| 定率型 | 借入金額の2.20%(最低220,000円) | 表示どおり |
| 定額型 | 110,000円 | 定率型より年0.200%高い |
定率型はメガバンク・地銀の保証料に相当する負担で、初期費用は決して軽くありません。借り換え諸費用の全体像は、以下の比較表もあわせてご確認ください。
| 事務手数料 (税込) | 保証料 | 団信保険料 | 2,000万円の場合 (税込) | 4,000万円の場合 (税込) |
|
|---|---|---|---|---|---|
| 44,000円 | 不要 | 無料 | 44,000円 | 44,000円 |
| 2.20% (手数料定率型) | 不要 | 無料 | 440,000円 | 880,000円 |
| 2.20%※2 | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20% | 不要 | 無料 | 440,000円 | 880,000円 |
 | 33,000円 | 約2%程度 | 無料 | 約43万円 | 約83万円 |
※2,000万円は借入期間20年、4,000万円は借入期間30年を前提としています。
※SBI新生銀行は安心パック利用時、イオン銀行は手数料定率の場合。
※このほか、借入期間が35年を超える場合は金利が上乗せされます(イオン銀行 住宅ローン商品概要説明書)。
【試算】定率型と定額型、借り換えではどちらが得か(当社試算)
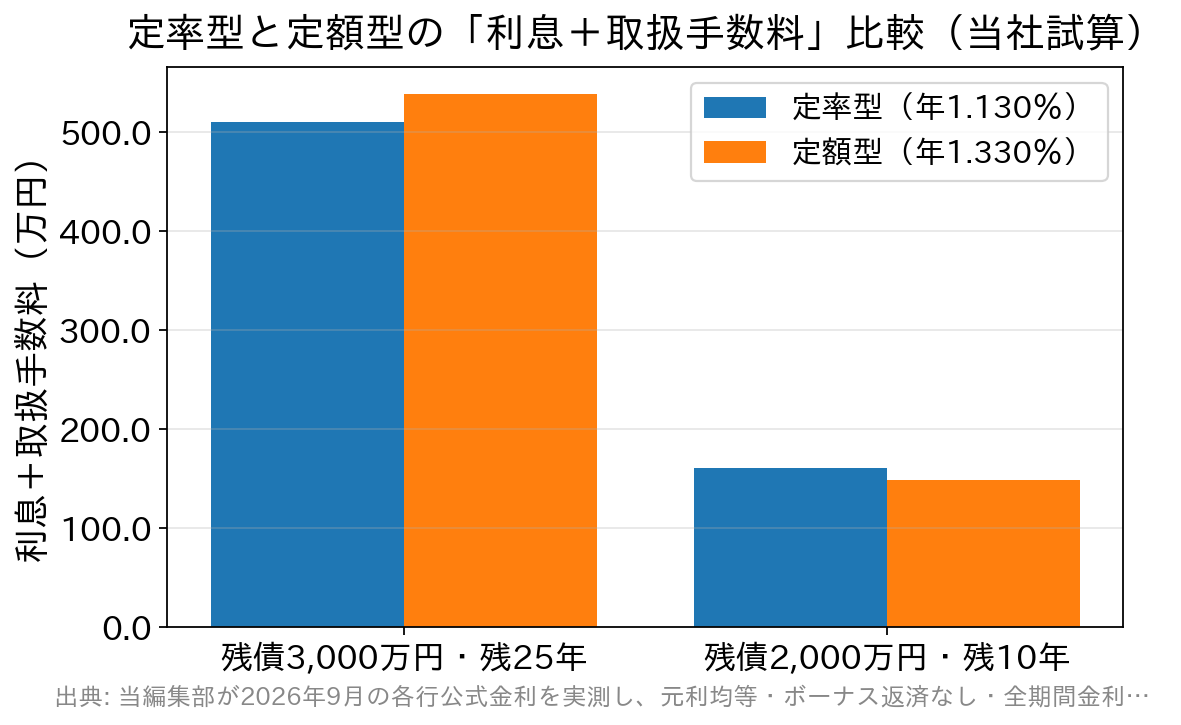
答えは「残債」と「残りの期間」で変わります。残債3,000万円・残期間25年で、イオン銀行の借り換え変動金利を年1.130%(2026年9月の当社実測値)として試算すると、次のようになります。
| ケース | 毎月返済額 | 総利息 | 利息+取扱手数料 |
|---|---|---|---|
| 借り換えない(現在 年1.800%) | 124,255円 | 約727.7万円 | 約727.7万円 |
| 定率型(年1.130%・手数料66万円) | 114,835円 | 約445.1万円 | 約511.1万円 |
| 定額型(年1.330%・手数料11万円) | 117,599円 | 約528.0万円 | 約539.0万円 |
当編集部が2026年9月の各行公式金利を実測し、元利均等・ボーナス返済なし・全期間金利一定の仮定で試算(当社試算)。登記費用・印紙代・団信上乗せ・現在の借入先に払う費用は含みません。
残期間が長いと、金利0.200%の差が手数料の差(55万円)を上回り、定率型が有利になります。反対に残債2,000万円・残期間10年なら、定率型 約160.1万円に対して定額型 約148.0万円で、定額型が約12万円有利です。
「残期間10年前後が分かれ目。それより長ければ定率型、短ければ定額型」——これが借り換え時のおおよその目安になります。繰上返済を積極的に行う予定がある人は、実質的な返済期間が短くなるぶん定額型に傾きます。
借り換えでは「いまの残存期間」を超えて借りられないのが原則
見落とされがちですが、イオン銀行の借り換えは原則として、対象となる住宅ローンの残存期間の範囲内と定められています(住宅ローン商品概要説明書)。
公式の借換えプランの案内では、借入期間が既存ローンの残存期間を超える場合、適用利率が年0.200%高くなるとされています。「借り換えのついでに期間を延ばして毎月の返済額を下げる」という使い方は、金利の上乗せとセットになると考えてください。
期間を延ばせば毎月は楽になりますが、利息の総額は増えます。借り換えの目的が総返済額の圧縮なら、期間は据え置くか短縮するのが基本です。
疾病保障は「上乗せ型」が中心
ネット銀行の住宅ローンは、疾病保障を上乗せなしで付帯しているケースがあります(auじぶん銀行はがん50%保障団信の特約付きの金利を表示しています)。
一方、イオン銀行の疾病保障は金利上乗せ型が中心です。がん保障付住宅ローンは年0.100%、8疾病保障プラス付住宅ローン(8疾病団信プラス)は年0.300%の上乗せが必要です(イオン銀行 公式 8疾病保障プラス付住宅ローン・2026年9月時点)。
保障内容や支払条件が違うため単純比較はできません。ただ上乗せ0.300%は、せっかくの金利メリットをほぼ帳消しにする水準です。上の試算でいえば、定率型と定額型の差(年0.200%)より大きい差が出ます。
| 金融機関 | 保障内容 | |
|---|---|---|
| ソニー銀行 | ガンと診断されただけで住宅ローン残高が半分になる疾病保障が無料付帯。 | 詳しくはこちら |
| 要介護3と認定されると住宅ローン残高がゼロに | ― |
| ガン保障や8疾病保障を取り扱い(有料) | ― |
WEB申込コース | 全疾病(すべての病気や怪我)の保障が無料付帯、50歳以下は3大疾病保障が無料 | ― |
| 三菱UFJ銀行 | 7疾病保障を取り扱い(年0.3%の金利上乗せが必要) | |
| みずほ銀行 | 8疾病保障を取り扱い(有料) |
※1 満50歳までの方が加入可能
フラット35は店舗での取り扱いが中心
イオン銀行はフラット35も取り扱っていますが、店舗での相談・申込が中心です。取扱方法は変更されることがあるため、申込方法は公式サイトの案内を確認してください。
フラット35をネットで完結させたい場合は、フラット35最大手のSBIアルヒ(旧ARUHI)なども選択肢になります。
※SBIアルヒの融資事務手数料は借入金額の2.20%(税込・最低220,000円)が基本です。かつての「ARUHIダイレクトで手数料半額(1.10%)」という割引は現在は終了しています。
※現行の割引はWeb申込+電子契約の利用で1債権あたり33,000円(税込)の定額引きです(2026年3月2日〜2027年3月31日)。
イオン銀行 住宅ローンへの借り換えメリット
イオングループでの買い物が5%割引になる契約者特典
イオン銀行の住宅ローン最大の特徴は、契約者特典〈イオンセレクトクラブ〉です。イオン銀行の口座を返済用口座に指定したうえで、セレクトクラブカードのクレジット払いで対象店舗を利用すると、請求時に5%割引になります。
対象店舗はイオン、イオンスタイル、マックスバリュ、ザ・ビッグ、まいばすけっと、イオンのネットスーパーなど。割引は対象ローンを完済する日まで続きます(イオン銀行 公式 〈イオンセレクトクラブ〉・2026年9月時点)。
毎月5万円をイオングループで買う家庭なら月2,500円・年3万円の割引です。25年間なら75万円相当——これは残債3,000万円・残期間25年における金利0.1%分(約40万円)を上回る規模になります。
借り換えの損得を「金利+諸費用」だけで見ると、この特典を過小評価してしまいます。年間のイオン利用額を思い出してから比べてください。
前年度年収100万円以上から申し込める(審査の入口が広い)
イオン銀行の住宅ローンは、給与所得者・会社経営者なら前年度年収100万円以上、個人事業主なら前年度所得100万円以上が条件です(住宅ローン商品概要説明書)。給与所得者は6カ月以上の勤務、個人事業主は事業開始後3年の経過も求められます。
これは他行と比べるとかなり広い入口です。ソニー銀行は前年度の年収(自営業は申告所得)が400万円以上、楽天銀行の住宅ローン(金利選択型)も申込人と連帯債務者の合算で400万円以上を条件としています(各行の商品詳細説明書・2026年9月時点)。
ネット銀行の借り換え審査に通らなかった人が、次に検討すべき現実的な候補がイオン銀行です。年齢条件は申込時満18歳以上・借入時満71歳未満・最終返済時満80歳未満で、疾病団信やワイド団信を選ぶ場合は借入時満50歳未満となります。
ネット銀行の審査基準を先に押さえておきたい方は、ソニー銀行の住宅ローンの落とし穴(借り換え目線のメリット・デメリット)もあわせて読むと、条件の差がはっきりします。
金利が上がっても返済額は急に増えない(5年ルール・1.25倍ルール)
イオン銀行の変動金利は、5月1日・11月1日を基準日に年2回見直され、6月・12月の約定返済日の翌日から適用されます。そして毎月の返済額は11月1日を5回経過するごと(=約5年ごと)にしか変わりません(住宅ローン商品概要説明書)。
見直しの際も、新しい返済額は前回の1.25倍が上限です。金利が上がってもその期間は元金と利息の内訳が変わるだけで、家計に届く金額は据え置かれます。
この仕組みはソニー銀行のように「5年ルール・125%ルールなし」を明言している銀行とは正反対です(ソニー銀行 住宅ローン商品詳細説明書)。金利上昇局面で毎月の変動を避けたいなら、イオン銀行のルールは味方になります。
ただし返済額が抑えられている間も利息は発生し続けます。据え置かれた分は後ろにずれるだけで、支払う総額が減るわけではない点は押さえておいてください。
日銀の利上げは、いつ返済額に届くのか
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決定しました(賛成7・反対2)。新しい調節方針の適用は翌営業日の9月24日からです(日本銀行「金融市場調節方針の変更について」2026年9月18日)。
ただし政策金利が動いた日に、住宅ローンの返済額が動くわけではありません。各行の基準金利の改定を経て、イオン銀行なら5月1日・11月1日の基準日の判定に乗り、返済額そのものは5年ルールでさらに後ろにずれます。
「利上げ=来月から返済額が増える」ではない——この時間差を理解したうえで、自分の契約の見直し時期を返済予定表と契約書で確認しておきましょう。
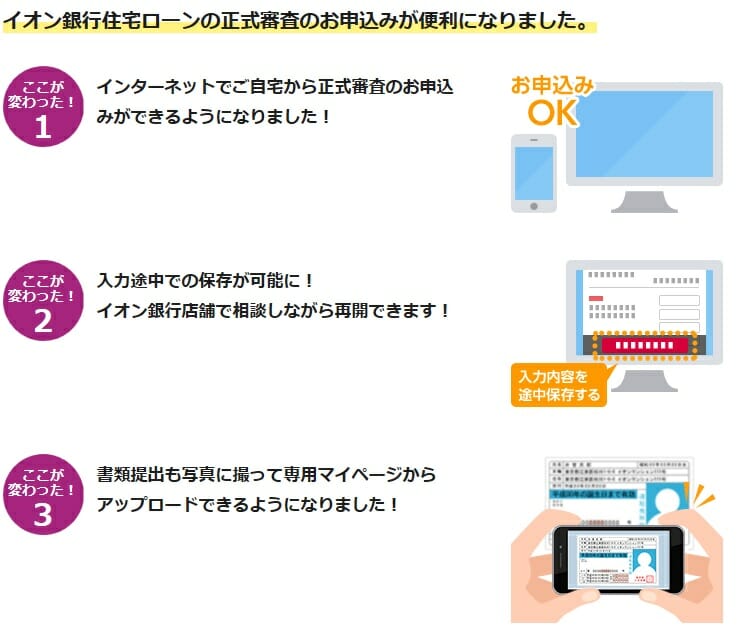
契約手続きがネットで完結する
イオン銀行は住宅ローンの契約をネットで完結できます。書類の郵送にかかる手間と時間がなくなり、借り換えの手続き期間を短縮できます。
一方で、店舗で相談したい人は土日も営業しているイオン内の店舗を使えます。この「対面もネットも選べる」二刀流が、イオン銀行の隠れた強みです。
イオン銀行への借り換えでよくある疑問(FAQ)
Q. イオン銀行の金利は、いまもネット銀行より高いのですか?
A. 2026年9月1日時点では逆転しています。借り換えの変動金利はイオン銀行が年1.130%〜、auじぶん銀行が年1.179%、ドコモSMTBネット銀行が年1.750%でした。ただし引下幅は審査で決まるため、表示金利がそのまま適用されるとは限りません。
Q. 定率型と定額型、借り換えではどちらを選ぶべきですか?
A. 目安は残期間10年前後が分かれ目です。それより長ければ金利が年0.200%低い定率型、短ければ手数料110,000円で済む定額型が有利になりやすくなります。繰上返済を積極的に行う予定なら定額型に傾きます。
Q. 残りの返済期間より長い期間で借り換えられますか?
A. 原則として、借り換え後の期間は現在のローンの残存期間の範囲内です。公式の借換えプランの案内では、残存期間を超える場合は適用利率が年0.200%高くなるとされています。期間を延ばすと利息総額も増えます。
Q. 5%割引の特典は、金利差をどれくらい埋められますか?
A. イオングループでの利用額次第です。月5万円なら年3万円の割引で、残債3,000万円・残期間25年における金利0.1%弱に相当します。年間のイオン利用額×5%を計算し、金利差による年間の負担増と同じ土俵で比べてください。
Q. 借り換えるとき、いまの銀行にも費用はかかりますか?
A. かかります。借り換えは現在のローンを一括繰上返済する手続きなので、借入先の全額繰上返済手数料と抵当権抹消費用が別途必要です。参考までに、イオン銀行から出ていく場合の全額繰上返済手数料は55,000円(税込)です。
まとめ|イオン銀行への借り換えは「金利で足切りされない選択肢」
2026年9月時点のイオン銀行は、借り換えの変動金利で主要ネット銀行を下回る水準にあり、かつては弱点とされた金利面の見劣りが解消しています。
そのうえで、前年度年収100万円以上という入口の広さと、イオングループで5%割引になる契約者特典が加わります。イオングループをよく使う家庭にとっては、金利表には出てこない価値が上乗せされる形です。
弱点は、疾病保障が上乗せ型(がん保障 年0.100%/8疾病保障プラス 年0.300%)であること、そして借り換え期間が現在の残存期間の範囲内に限られることです。ここは他行と比べる価値があります。
迷ったら、①金利+取扱手数料の総額 ②5%割引の年間メリット ③団信の上乗せ要否 ④残存期間の扱い——この4点を同じ表に並べて比べてください。
諸費用の見通しの立てやすさ(保証料0円・一部繰上返済手数料0円・一般団信および全疾病保障付団信の上乗せ0円)と、店舗相談も選べる点を重視するなら、SBI新生銀行も候補に入れておくと判断がぶれません。銀行ごとの違いはりそな銀行の住宅ローン借り換えのメリット・デメリットやPayPay銀行の住宅ローンのメリット・デメリットとも読み比べてみてください。
参考・出典
- イオン銀行 公式|住宅ローン金利(2026年9月1日現在)
- イオン銀行 公式|住宅ローン商品概要説明書(PDF)
- イオン銀行 公式|8疾病保障プラス付住宅ローン
- 日本銀行|金融市場調節方針の変更について(2026年9月18日・PDF)
※本記事は2026年9月21日時点の各社公式情報にもとづきます。金利・手数料・保障内容・特典は変更されることがあるため、最新の内容は必ず各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング