フラット35の金利推移【2026年11月】3.810%に低下
2026年11月2日更新
2026年11月の【フラット35】(返済期間21〜35年・融資率9割以下・新機構団信付き)の最低金利は年3.810%で、10月から0.020%下がりました。7月以来4か月ぶりの引き下げですが、下げ幅は小さく、年3%台後半の水準が続いています。
9月に3%前後まで上がった長期金利が、10月下旬には2.7%台まで下がりました。このページでは、11月のフラット35の金利と、その背景にある機構債・長期金利の動き、過去の金利推移を載せています。すでにフラット35や固定金利で返済中の人が借り換えを考えるときの目安になるよう、当編集部の試算も添えました。
フラット35の重要指標:住宅金融支援機構債券の発行条件
フラット35の金利は、住宅金融支援機構が毎月発行する住宅金融支援機構債券(MBS)の表面利率とほぼ連動して決まります。機構債の利回りは長期金利(10年もの国債利回り)の影響を強く受けるため、長期金利の動きを見るとフラット35の金利の方向性がつかめます。
2026年は長期金利が大きく上がり、機構債の表面利率も高い水準での発行が続いています(各回債の発行条件は住宅金融支援機構のIR情報で公表されています)。フラット35の金利も8月から10月まで3か月続けて上がり、11月にようやく小幅に下がりました。
住宅金融支援機構債券に影響する長期金利の動向は?
住宅金融支援機構がこの債券の利率やフラット35の金利を決定する時の基準データとされているのが長期金利(10年もの国債利回り)などの市場金利です。この長期金利が基本的に固定金利タイプの住宅ローンの金利の推移に大きな影響を与えています。
長期金利(10年もの国債の利回り)は、2026年9月に一時3%前後と約29年ぶりの高水準を付けました(財務省が9月1日に実施した10年利付国債の入札では、平均落札利回りが2.995%)。10月は低下に転じ、10月30日の新発10年国債の終値利回りは2.770%でした(共同通信の報道)。米国の長期金利の低下が日本にも波及した形と報じられています。
かつての日本は長期金利がほぼ0%近辺で推移する超低金利が続いていましたが、2024年以降の日銀の金融政策の正常化を背景に上昇が続き、2026年に入ってからは2%台後半〜3%前後まで水準を切り上げています。全期間固定金利型の【フラット35】もこの長期金利に連動して上がってきましたが、11月は10月の長期金利の低下を受けて小幅に下がっています。
2026年11月のフラット35・フラット20の金利(確定)
2026年11月のフラット35(返済期間21〜35年・融資率9割以下・新機構団信付き)の最低金利は年3.810%、返済期間20年以下のフラット20は年3.490%で、どちらも前月から0.020%の引き下げです。最低金利は、取扱金融機関が提供する金利で最も多い金利と同じ水準です。
2026年11月に確定したフラット35・フラット20の最低金利(新機構団信付き・自己資金10%以上=融資率9割以下)を、前月とあわせて表にしました。
フラット20・35の金利(2026年11月・確定)
|
2026年10月 |
2026年11月 |
||
| フラット20 | 団信加入あり | 年3.510% | 年3.490% |
| 団信加入なし | 年3.310% | 年3.290% | |
| フラット35 | 団信加入あり | 年3.830% | 年3.810% |
| 団信加入なし | 年3.630% | 年3.610% |
※上記は住宅金融支援機構が公表する【フラット35】等の最低金利(新機構団信付き・自己資金10%以上=融資率9割以下/2026年10月・11月資金受取分)です。「団信加入なし」は機構団信に加入しない場合の金利で、団信付きの金利から年0.2%差し引いた値です。実際の金利は販売する金融機関により異なり、最低水準で取り扱う金融機関にSBIアルヒなどがあります。
出典:住宅金融支援機構【フラット35】最新の金利情報(2026年11月資金受取分・2026年11月2日確認)。
2026年の動き:11月は4か月ぶりに引き下げ
2026年6月からの最低金利(融資率9割以下・新機構団信付き)を並べると、7月にいったん下がったあと、8月・9月・10月と3か月続けて上がり、10月は0.370%の大きな引き上げでした。11月は0.020%の引き下げで、上がった分のほとんどは残っています。
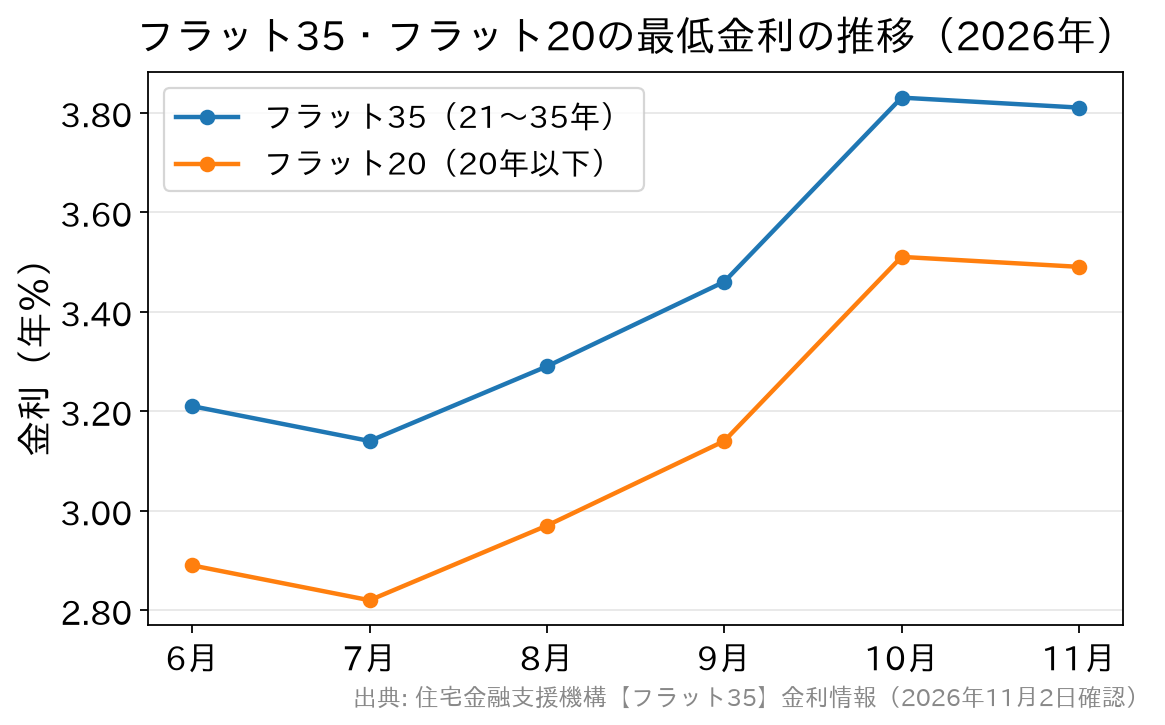
| 資金受取月 | フラット35(返済21〜35年) | フラット20(返済20年以下) |
|---|---|---|
| 2026年6月 | 年3.210% | 年2.890% |
| 2026年7月 | 年3.140% | 年2.820% |
| 2026年8月 | 年3.290% | 年2.970% |
| 2026年9月 | 年3.460% | 年3.140% |
| 2026年10月 | 年3.830% | 年3.510% |
| 2026年11月 | 年3.810% | 年3.490% |
※住宅金融支援機構が公表する各月の最低金利(新機構団信付き・融資率9割以下)。返済期間36〜50年のフラット50は、2026年11月が年4.110%(融資率9割以下)です。
借り換えで見ると、11月の引き下げで月々の返済額はわずかに減ります。当編集部が11月の金利で試算したところ、残高2,000万円・残り20年をフラット20(年3.490%)で借り換えると毎月115,889円で、10月の金利(年3.510%)より206円少なくなります。残高3,000万円・残り35年をフラット35(年3.810%)で借りる場合は毎月129,435円で、10月より356円の差です(いずれも元利均等・ボーナス返済なし・円未満四捨五入・諸費用は含まない当社試算)。
差が数百円にとどまるのは、下げ幅が0.020%と小さいためです。変動金利からフラット35に借り換えると、たとえば残高2,000万円・残り20年で年1.600%の変動金利(毎月97,432円)からフラット20に移ると、毎月18,457円増えます。固定への借り換えは、返済額を下げる手段ではなく、これ以上の金利上昇に備える判断です。
フラット35は申込時ではなく資金を受け取る月(融資実行月)の金利が適用されます。12月以降の金利はまだ公表されていないため、実行月の金利が変わりうる前提で、余裕をもった返済額で試算してください。すでにフラット35で返済中の人の借り換えの損得は「フラット35からフラット35への借り換えは得か」で解説しています。
フラット20の金利推移
※下表は2017年10月〜2024年12月の【フラット20】金利の推移(履歴)です。2025年以降の最新の金利・動向は、本ページ上部をご確認ください。
過去の金利推移は次の表のとおりです。フラット35は2017年10月の制度改正で団信の保険料が金利に含まれるようになりました。それまでの制度では団信保険料は別途年払いする必要がありましたので、商品性がかなり改善されています。
(フラット35は団信への加入が必須ではなく、健康上の理由などで加入できない場合は団信なしで借りられます。団信なしは金利が年0.2%低くなりますが、万一のときに住宅ローンが残るため、返済額の小ささだけで選ばず、生命保険などの備えと合わせて検討してください。)
制度が違う2017年9月より前の金利と比べてもわかりにくいので、ここでは2017年10月以降のフラット20の金利推移を掲載しています。(フラット20は借り換え時に活躍することが多いため参考情報として金利推移を記録しています)
| 年月 | フラット20の金利推移 |
|---|---|
| フラット20 | |
| 金利 | |
| 2017年10月 | 年1.290% |
| 2017年11月 | 年1.300% |
| 2017年12月 | 年1.270% |
| 2018年1月 | 年1.290% |
| 2018年2月 | 年1.320% |
| 2018年3月 | 年1.290% |
| 2018年4月 | 年1.300% |
| 2018年5月 | 年1.300% |
| 2018年6月 | 年1.310% |
| 2018年7月 | 年1.290% |
| 2018年8月 | 年1.290% |
| 2018年9月 | 年1.310% |
| 2018年10月 | 年1.330% |
| 2018年11月 | 年1.350% |
| 2018年12月 | 年1.320% |
| 2019年1月 | 年1.260% |
| 2019年2月 | 年1.250% |
| 2019年3月 | 年1.220% |
| 2019年4月 | 年1.210% |
| 2019年5月 | 年1.230% |
| 2019年6月 | 年1.210% |
| 2019年7月 | 年1.110% |
| 2019年8月 | 年1.110% |
| 2019年9月 | 年1.050% |
| 2019年10月 | 年1.050% |
| 2019年11月 | 年1.120% |
| 2019年12月 | 年1.160% |
| 2020年1月 | 年1.220% |
| 2020年2月 | 年1.230% |
| 2020年3月 | 年1.190% |
| 2020年4月 | 年1.230% |
| 2020年5月 | 年1.230% |
| 2020年6月 | 年1.220% |
| 2020年7月 | 年1.230% |
| 2020年8月 | 年1.240% |
| 2020年9月 | 年1.250% |
| 2020年10月 | 年1.210% |
| 2020年11月 | 年1.220% |
| 2020年12月 | 年1.220% |
| 2021年1月 | 年1.200% |
| 2021年2月 | 年1.230% |
| 2021年3月 | 年1.280% |
| 2021年4月 | 年1.240% |
| 2021年5月 | 年1.230% |
| 2021年6月 | 年1.220% |
| 2021年7月 | 年1.200% |
| 2021年8月 | 年1.150% |
| 2021年9月 | 年1.150% |
| 2021年10月 | 年1.180% |
| 2021年11月 | 年1.230% |
| 2021年12月 | 年1.210% |
| 2022年1月 | 年1.180% |
| 2022年2月 | 年1.230% |
| 2022年3月 | 年1.310% |
| 2022年4月 | 年1.310% |
| 2022年5月 | 年1.350% |
| 2022年6月 | 年1.360% |
| 2022年7月 | 年1.380% |
| 2022年8月 | 年1.410% |
| 2022年9月 | 年1.340% |
| 2022年10月 | 年1.420% |
| 2022年11月 | 年1.380% |
| 2022年12月 | 年1.490% |
| 2023年1月 | 年1.710% |
| 2023年2月 | 年1.720% |
| 2023年3月 | 年1.800% |
| 2023年4月 | 年1.330% |
| 2023年5月 | 年1.400% |
| 2023年6月 | 年1.300% |
| 2023年7月 | 年1.300% |
| 2023年8月 | 年1.290% |
| 2023年9月 | 年1.320% |
| 2023年10月 | 年1.400% |
| 2023年11月 | 年1.480% |
| 2023年12月 | 年1.430% |
| 2024年1月 | 年1.390% |
| 2024年2月 | 年1.340% |
| 2024年3月 | 年1.360% |
| 2024年4月 | 年1.420% |
| 2024年5月 | 年1.430% |
| 2024年10月 | 年1.430% |
| 2024年11月 | 年1.500% |
| 2024年12月 | 年1.470% |
※この金利は自己資金10%以上のフラット20・フラット35の最低水準の金利推移を示したものです。フラット35は販売する金融機関により金利が異なりますので、提示される金利が上記と異なる金融機関は数多く存在しています。毎月、最低金利水準で販売している金融機関にSBIアルヒなどがあります。
フラット35の仕組み
下の図は、フラット35(買取型)のお金の流れを示したものです。図の「MBS」が住宅金融支援機構債券で、フラット35の利用者が払う利息は、最終的にこの債券を買った投資家に支払われます(ほかに販売する金融機関の収益や機構の運営費用に充てられます)。
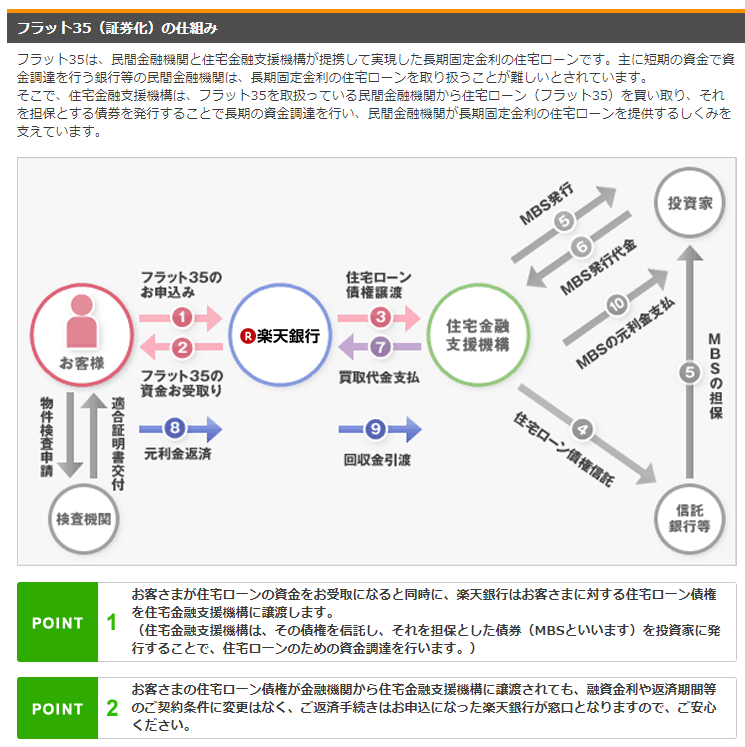
債券の利回りが投資家に払う利息になるため、MBS(住宅金融支援機構債券)の利回りを見ると、翌月のフラット35の金利の方向がおおよそ分かります。
フラット35選びのポイント
フラット35は、銀行・信用金庫・住宅ローン専門会社など全国の多くの金融機関で申し込めます。金利や手数料は金融機関ごとに違いますが、利用条件や審査の基準は住宅金融支援機構が定めた共通のものです。ただし審査は申し込んだ金融機関を通じて行われるため、結果が必ず同じになるとは限りません。
フラット35の手数料や金利は取扱い企業(販売会社)が戦略的に決定することになります。採算性(企業としての利益率)を考えつつ、手数料や金利が多少高くても、不動産会社との提携や店舗数などの営業力で勝負する金融機関もありますし、運営コストを抑えて低金利・低手数料の商品性で勝負する金融機関も存在しています。
フラット35に力を入れている金融機関として、SBIアルヒ、楽天銀行、ドコモSMTBネット銀行(旧・住信SBIネット銀行)などが挙げられます。SBIアルヒはこれまでの豊富な経験と全国の店舗網を生かした相談のしやすさが特徴で、楽天銀行は手数料の低さを打ち出しています。
ドコモSMTBネット銀行は、独自の全疾病保障を付けられるフラット35を提供しています(全疾病保障を付ける場合は融資事務手数料が上乗せされます)。
審査の基準が同じなら、差が出るのは金利と事務手数料、相談のしやすさです。借り換えでは事務手数料が借入額の2.20%(税込)か定額かで初期費用が数十万円変わるため、金利と手数料を合わせて比べてください。
フラット35と変動金利の差は年2.0〜2.6%程度
2026年11月の変動金利は、当編集部の実測で年1.195%(三菱UFJ銀行・新規)から年1.847%(ソニー銀行の変動セレクト)までの範囲でした。年3.810%のフラット35との差は年2.0〜2.6%程度あり、11月にフラット35が小幅に下がっても、差はほとんど縮まっていません。
以下はフラット35を代表して毎月フラット35最低金利で提供しているSBIアルヒと、低金利の住宅ローンの代表格とも言える主要ネット銀行2社の変動金利タイプの金利比較の推移です。
※下表は2018年1月〜2023年12月の金利推移(履歴)です。
一般的に「短期金利(≒住宅ローンの変動金利)」は「長期金利(≒住宅ローンの固定金利)」の上昇を追いかける形で動くと言われます。2026年は日銀が6月に政策金利を1.0%程度へ、9月18日の会合で1.25%程度へ引き上げ、10月には多くの銀行で変動金利が上がりました。11月は大手行が据え置き、一部のネット銀行が引き上げています。
| 金利 |
SBIアルヒ フラット35 |
ソニー銀行 |
SBI新生銀行 変動フォーカス |
| 2018年1月 | 年1.360% | 年0.507% | – |
| 2018年2月 | 年1.400% | 年0.507% | – |
| 2018年3月 | 年1.360% | 年0.507% | – |
| 2018年4月 | 年1.350% | 年0.507% | – |
| 2018年5月 | 年1.350% | 年0.507% | – |
| 2018年6月 | 年1.370% | 年0.507% | – |
| 2018年7月 | 年1.340% | 年0.507% | – |
| 2018年8月 | 年1.340% | 年0.507% | – |
| 2018年9月 | 年1.390% | 年0.507% | – |
| 2018年10月 | 年1.410% | 年0.507% | – |
| 2018年11月 | 年1.450% | 年0.507% | – |
| 2018年12月 | 年1.410% | 年0.507% | – |
| 2019年1月 | 年1.330% | 年0.507% | – |
| 2019年2月 | 年1.310% | 年0.507% | – |
| 2019年3月 | 年1.270% | 年0.507% | – |
| 2019年4月 | 年1.270% | 年0.507% | – |
| 2019年5月 | 年1.290% | 年0.507% | – |
| 2019年6月 | 年1.270% | 年0.507% | – |
| 2019年7月 | 年1.170% | 年0.507% | 年0.450% |
| 2019年8月 | 年1.110% | 年0.507% | 年0.450% |
| 2019年9月 | 年1.110% | 年0.507% | 年0.450% |
| 2019年10月 | 年1.110% | 年0.507% | 年0.450% |
| 2019年11月 | 年1.170% | 年0.507% | 年0.450% |
| 2019年12月 | 年1.210% | 年0.507% | 年0.450% |
| 2020年1月 | 年1.270% | 年0.507% | 年0.450% |
| 2020年2月 | 年1.280% | 年0.507% | 年0.450% |
| 2020年3月 | 年1.240% | 年0.507% | 年0.450% |
| 2020年4月 | 年1.300% | 年0.507% | 年0.450% |
| 2020年5月 | 年1.300% | 年0.507% | 年0.450% |
| 2020年6月 | 年1.290% | 年0.507% | 年0.450% |
| 2020年7月 | 年1.300% | 年0.507% | 年0.450% |
| 2020年8月 | 年1.310% | 年0.507% | 年0.450% |
| 2020年9月 | 年1.320% | 年0.507% | 年0.450% |
| 2020年10月 | 年1.300% | 年0.507% | 年0.450% |
| 2020年11月 | 年1.310% | 年0.507% | 年0.450% |
| 2020年12月 | 年1.310% | 年0.507% | 年0.450% |
| 2021年1月 | 年1.290% | 年0.507% | 年0.450% |
| 2021年2月 | 年1.320% | 年0.507% | 年0.450% |
| 2021年3月 | 年1.350% | 年0.507% | 年0.450% |
| 2021年4月 | 年1.370% | 年0.507% | 年0.450% |
| 2021年5月 | 年1.360% | 年0.507% | 年0.450% |
| 2021年6月 | 年1.350% | 年0.507% | 年0.450% |
| 2021年7月 | 年1.330% | 年0.507% | 年0.450% |
| 2021年8月 | 年1.280% | 年0.507% | 年0.450% |
| 2021年9月 | 年1.300% | 年0.507% | 年0.450% |
| 2021年10月 | 年1.350% | 年0.507% | 年0.450% |
| 2021年11月 | 年1.350% | 年0.507% | 年0.450% |
| 2021年12月 | 年1.320% | 年0.507% | 年0.450% |
| 2022年1月 | 年1.300% | 年0.507% | 年0.450% |
| 2022年2月 | 年1.350% | 年0.507% | 年0.450% |
| 2022年3月 | 年1.430% | 年0.507% | 年0.450% |
| 2022年4月 | 年1.440% | 年0.507% | 年0.450% |
| 2022年5月 | 年1.480% | 年0.507% | 年0.450% |
| 2022年6月 | 年1.490% | 年0.507% | 年0.450% |
| 2022年7月 | 年1.510% | 年0.507% | 年0.450% |
| 2022年8月 | 年1.480% | 年0.507% | 年0.450% |
| 2022年9月 | 年1.520% | 年0.507% | 年0.450% |
| 2022年10月 | 年1.480% | 年0.507% | 年0.450% |
| 2022年11月 | 年1.540% | 年0.507% | 年0.420% |
| 2022年12月 | 年1.650% | 年0.507% | 年0.420% |
| 2023年1月 | 年1.870% | 年0.507% | 年0.420% |
| 2023年2月 | 年1.880% | 年0.507% | 年0.420% |
| 2023年3月 | 年1.960% | 年0.507% | 年0.420% |
| 2023年4月 | 年1.760% | 年0.507% | 年0.420% |
| 2023年5月 | 年1.830% | 年0.507% | 年0.420% |
| 2023年6月 | 年1.760% | 年0.507% | 年0.420% |
| 2023年7月 | 年1.740% | 年0.507% | 年0.420% |
| 2023年8月 | 年1.730% | 年0.507% | 年0.420% |
| 2023年9月 | 年1.820% | 年0.507% | 年0.420% |
| 2023年10月 | 年1.800% | 年0.507% | 年0.420% |
| 2023年11月 | 年1.870% | 年0.507% | 年0.420% |
| 2023年12月 | 年1.960% | 年0.507% | 年0.420% |
| 公式サイト | ソニー銀行 | ― |
※SBIアルヒのフラット35の金利は自己資金10%以上の場合。
※固定金利タイプと変動金利タイプでは、借り入れ後に金利が上がったときの影響が違います。
借り換えの損得は申込時点の金利で変わります。試算は、各金融機関の最新の条件で行ってください。
あわせて読みたい:住宅ローン金利の最新動向/SBIアルヒのキャンペーンコード
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
借り換えでいくら得する?借り換えシミュレーション(2026年11月の金利)
今のローンの残高・残りの期間・金利を入れると、2026年11月の借り換え金利で各金融機関に借り換えたときの返済額と、諸費用を差し引いた借り換えメリットを比較できます。
 住宅ローン関連新着情報

 人気の特集記事ランキング