住宅ローン金利の動向を予想!(2026年10月)
2026年10月1日更新
2026年10月の住宅ローン金利は変動・固定とも上昇
2026年10月の住宅ローン金利は、変動金利も固定金利もそろって上がりました。9月は固定だけが上がり変動は据え置きが中心でしたが、10月は大手銀行の一部とネット銀行の多くが変動金利を引き上げ、フラット35も3か月連続で上昇しています。
住宅ローンの金利に影響を与える長期金利(国債利回り)は、2022年ぐらいから上昇傾向が続いていて、それに合わせて固定金利タイプの住宅ローン金利も上昇してきました。
一方、日本では、日銀が長期間にわたり金利上昇を抑制してきましたが、2024年3月にマイナス金利政策が解除され、2024年7月・2025年1月・2025年12月・2026年6月・2026年9月と段階的に利上げが実施されました。政策金利(無担保コール翌日物)は年1.25%程度(2026年9月18日決定・9月24日から適用)まで引き上げられ、日本も明確に「金利のある世界」へと移行しています。
2026年10月に住宅ローンを借りる人・借り換える人が押さえておきたい事実は3つです。
①長期金利が3%台に。長期金利の指標である新発10年物国債の利回りは、2026年9月1日に3%を突破し、1996年9月以来およそ30年ぶりの水準になりました。その後も3%前後で推移しており、背景には日銀の追加利上げ観測と財政への警戒があると報じられています。
長期金利は固定金利・フラット35の基準なので、この動きは固定金利に直結します。最新の利回りは財務省「国債金利情報」で確認できます。
②大手5行の10月の住宅ローン金利は「変動も固定も上昇」。2026年9月30日、大手5行が10月に適用する住宅ローン金利を発表しました。変動型の最優遇金利はみずほ銀行・りそな銀行・三井住友信託銀行の3行が引き上げ、9月に引き上げ済みの三菱UFJ銀行と三井住友銀行は据え置き。10年固定型は5行すべてが引き上げです。
ネット銀行でも、auじぶん銀行(10月1日に基準金利を見直し)・ソニー銀行・PayPay銀行などが変動金利を引き上げました。9月の「変動は据え置きが中心」から、10月は変動・固定がそろって上がる局面に変わっています。
③フラット35は現行制度で最高に。住宅金融支援機構が公表した2026年10月の資金受取分は、【フラット35】(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)で年3.830%となり、9月の年3.460%から0.370%上がりました。3か月連続の引き上げで、現行制度になった2017年10月以降で最も高い水準です(住宅金融支援機構【フラット35】)。
長期金利(10年もの国債利回り)は住宅ローン金利(固定金利タイプ)を金融機関が決定するときの重要な指標の1つで、長期金利の値動きは住宅ローンの金利(主に固定金利タイプ)の動きに反映されます。
変動金利タイプの住宅ローン金利は長期金利の影響を直接的には受けませんが、変動金利の基準となる短期の政策金利が2024年以降の利上げで年1.25%程度(2026年9月18日決定)まで上がったことを受け、各行は変動金利の基準金利を段階的に引き上げています。これまでの「下がりきった低金利」から、変動金利も緩やかな上昇局面に入っています。
なお、すでに借りている人の返済額に反映される時期は、銀行と契約タイプによって違います。多くの銀行は年2回(4月1日・10月1日)の基準日に借入金利を見直し、実際の返済額に反映されるのはその数か月後です。ニュースで「変動金利が上がった」と聞いても、それはこれから借りる人・借り換える人向けの新規の適用金利の話であることが多いので、自分の契約については返済予定表や各行のマイページで確認してください。
10月1日はちょうどこの見直しの基準日にあたり、地方銀行でも返済中の変動金利を見直す動きが報じられています。新しい金利が何月の返済分から適用されるかは銀行と契約で違うため、届いた通知の「適用開始月」を確かめておきましょう。
短期的な金利動向は上記の通りですが、次に2026年の住宅ローン金利の動向を予想していきましょう。
まず2019年から2025年の住宅ローンの金利動向を振り返ってから2026年の住宅ローン金利の動向を予想したいと思います。さらに長い期間の金利動向の予想記事は「5年後・10年後の住宅ローンの変動金利はどうなる?」、「10年固定金利の10年後の残高と11年目の金利は?」などでも解説していますので参考にしてください。
マイナス金利・ゼロ金利から金利のある時代へ突入
長期金利の金利動向
固定金利タイプの住宅ローン金利に影響をあたえる長期金利の動向を、少し長い期間の推移で振り返っておきます。2010年になってから長期金利は右肩下がりで低下を続けていましたが、2016年のマイナス金利政策で一気にマイナスまで低下し、再びプラス圏に上昇し2017年から2018年はほぼ横ばい、2019年はマイナス圏で推移しました。
その後、2020年と2021年はほぼ0%、2022年は0.25%、2023年は0.5%〜0.75%程度、2024年は1%前後、2025年は1.5%前後まで上昇しました。
2026年に入ると2%台に定着し、2026年5月末には2.6%台、8月31日には一時2.950%、そして9月1日には3%を突破して1996年9月以来約30年ぶりの水準を付けています。
2026年に長期金利を押し上げている要因のひとつが財政への警戒です。2026年8月31日に締め切られた2027年度予算の概算要求は、一般会計の要求総額が143兆円前後と4年連続で過去最大を更新しました。国債費も過去最大の36兆6386億円で、積算の想定金利は3.8%と29年ぶりの高さです。
ただしこれは各省庁の「要求」であって予算の決定ではありません(決まるのは年末)。想定金利3.8%も積算上の前提であり、長期金利が3.8%になるという予測ではない点に注意してください。
この動きには日銀の金融政策が大きな影響を与えています。なんといっても2016年2月の「マイナス金利政策」が大きなインパクトを与えました。マイナス金利政策の開始から約半年後の2016年9月の日銀金融政策決定会合では長短金利をコントロールしていく金融政策の導入が決定され、その2つの金融政策の方針が大きく影響しています。
日銀は、最初は「長期金利を-0.1%~0.1%の範囲内を許容する」と明言していましたが2018年7月末の日銀政策決定会合で「これまでの”倍程度”の範囲内を許容する」と発表、「-0.25%~0.25%」までの範囲が許容されていました。
日本では2022年12月、2023年7月とYCC政策を修正、日銀がこの金利の許容幅を1.0%まで認めるとし、2023年10月には1.0%の突破を認める決定を経て、2024年3月にマイナス金利政策及びYCC政策が解除、2024年7月、2025年1月、2025年12月、2026年6月、2026年9月と利上げを実施しています。こうした一連の動きに連動し長期金利が上昇傾向にあります。
短期金利の金利動向
次に、変動金利の住宅ローン金利に影響する短期金利、具体的には「無担保コールレート(オーバーナイト(翌日)もの)」の金利動向を確認しておきましょう。日銀の統計データは日本銀行のサイトで公開されています。
2016年2月以降しばらくマイナス圏で推移していましたが、マイナス金利政策解除を受けてプラス圏に復帰し、その後の利上げで政策金利は年1.25%程度(2026年9月18日決定・9月24日適用)まで上昇しています。短期金利は日銀がコントロールすることを明言しており、急激な上昇は想定しにくいものの、緩やかな上昇局面に入っています。
短期金利(無担保コールオーバーナイトもの)は大きな政策変更でもない限り大きく値動きするものではありませんが、長期金利同様に日銀によりコントロールされていること、そして2024年以降は利上げにより段階的に水準を切り上げていることがわかります。
主な日銀の金融政策の流れ
| ①日銀が2006年7月にゼロ金利政策を解除したことで2008年ごろまで短期金利は0.5%程度で推移 |
| ②2008年12月にアメリカが金融緩和を強化し実質的なゼロ金利政策を開始。日銀も対応を迫られ金融緩和を拡大。短期金利は急激に低下 |
| ③2013年4月、日銀は短期金利の明示的な誘導目標を廃止することを決定 |
| ④2016年1月にマイナス金利政策の導入が決定し長短期金利がマイナス圏へ |
| ⑤2016年9月に、マイナス金利政策を発展させた「イールドカーブコントロール(長短金利操作)」と「オーバーシュート型コミットメント」の政策を導入し、長短金利が安定的に推移 |
| ⑥2017年は黒田総裁就任以来初めて追加の金融緩和なしで1年が経過。2016年に実行に移した金融緩和を確実に実行。 |
| ⑦2018年4月、日銀の黒田総裁の再任を内閣閣議決定 |
| ⑧2018年5月、日銀の黒田総裁が正式に再任。 |
| ⑨2018年7月、長期金利の変動容認幅を拡大。(0.25%) |
| ⑩2020年3月、新型コロナウイルスのパンデミック対策として国債の購入上限金額を撤廃。 |
| ⑪2021年3月、基本的な金融緩和政策の継続を決定。ETFなどの購入方針を少し変更。 |
| ⑫2022年12月、長期金利の変動幅を0.5%まで拡大。 |
| ⑬2023年4月、植田氏が日銀の総裁に就任。 |
| ⑭2023年7月、長期金利の変動幅を1.0%まで拡大。 |
| ⑮2023年10月、長期金利が1.0%を突破するのを容認。 |
| ⑯2024年3月、マイナス金利政策を解除、17年ぶりの利上げ。 |
| ⑰2024年7月、政策金利を0.15%引き上げ0.25%に。 |
| ⑱2025年1月、政策金利を0.25%引き上げ0.50%に。 |
| ⑲2025年12月、政策金利を0.25%引き上げ0.75%程度に。 |
| ⑳2026年4月会合は0.75%程度で据え置き。 |
| ㉑2026年6月、政策金利を0.25%引き上げ1.0%程度に。この引き上げが短期プライムレート経由で各行の変動金利の基準金利に波及している。 |
| ㉒2026年9月18日、政策金利を0.25%引き上げ1.25%程度に(賛成7・反対2、9月24日から適用)。これを受けて三菱UFJ銀行・みずほ銀行は短期プライムレートを11月2日から年2.375%→年2.625%へ引き上げると発表。 |
日銀の金融政策の目標
日銀は「安定的に前年同月比で消費者物価指数を2%上昇させること」を目標として異次元金融緩和を続けてきました。
2022年に入ると世界的なインフレの影響および円安の影響で2%の物価上昇が達成されています。
2022年から2023年にかけて、日銀はこの物価上昇を実質賃金の上昇を伴わないコストアップ型の物価上昇と捉え、金融緩和を続けるという姿勢を貫きました。2024年に入ると急激な円安の進行もあり、段階的に利上げを行うというスタンスに変化しています。
日本国内の情勢
発表されたGDPの数字などから日本経済は消費税増税のあった2019年秋から景気後退期に入っており、追い討ちをかけるように2020年に入り新型コロナウイルスによる経済活動の縮小が重なり日本経済は極めて厳しい状況に陥りました。
日銀が目標を達成するには日本の景気が再生し、いわゆる自他ともに認める好景気に突入しなければならないわけですが、今後の日本の最大かつ最難関の課題は少子高齢化と人口減少です。すでに人口が減少することもその過程で高齢化が進むことも確定しています。人口は国力そのものであり、国力の基盤が小さくなっていく中で成長させていくのはかなり難しいことです。
とはいえ、足下では物価と賃金がともに上昇し、日銀は段階的な利上げに踏み切っています。かつてのような「金利がほとんど動かない世界」ではなくなっており、金利上昇を前提にした資金計画がこれまで以上に重要になっています。海外に目を向けても、地政学リスクや世界経済の不透明感など、金利の先行きを左右する不安要素は少なくありません。
1つ気にしなければならないのは「日銀が国債を買いすぎている」という状況です。2017年9月には民間銀行全てを足した保有額よりも日銀の保有額が多くなり、日本国債の多くを日銀が保有する状態になりました。日銀は国債の買い入れ額を段階的に減らす方針を示しており、これも長期金利の上昇圧力となっています。
2026年の住宅ローン金利の動向を予想!
2024年3月にマイナス金利政策が解除され、2024年7月・2025年1月・2025年12月・2026年6月・2026年9月と段階的に利上げが実施され、政策金利は年1.25%程度まで上がりました。急激な金利上昇は反動も大きいため引き上げ幅は緩やかとみられますが、2026年の住宅ローン金利は変動・固定とも緩やかな上昇傾向が続く可能性が高いと当サイトはみています。
2026年6月の利上げが短期プライムレート経由で波及し、各行が変動金利の基準金利を引き上げる動きが続いています。9月分で三菱UFJ銀行・三井住友銀行が、10月分でみずほ銀行・りそな銀行・三井住友信託銀行が変動型の最優遇金利を引き上げ、大手5行はこの2か月でいずれも変動金利を上げたことになります。
さらに9月18日の金融政策決定会合で政策金利は年1.25%程度へ追加利上げ(9月24日から適用)となり、三菱UFJ銀行・みずほ銀行は短期プライムレートを11月2日から年2.625%へ引き上げると発表しました。ただし各行の変動金利の基準金利や、すでに借りている人の返済額にいつ反映されるかは銀行・契約ごとに異なります。
次の利上げの時期は未定です。「すぐ上がる」とも「当面動かない」とも決めつけずに資金計画を立ててください。
10年固定金利も、日銀の国債買い入れ額の減少と長期金利の上昇を受けて、上がりやすい状況が続くと思われます。実際、2026年9月分・10月分と2か月続けて、大手5行の10年固定はそろって引き上げとなりました。
20年国債・30年国債などの超長期の利回りも上昇しています。
フラット35(返済21〜35年・融資率9割以下)の最も多い金利は、2026年6月に年3.210%と現行制度(2017年10月)以降ではじめて3%を超えたあと、7月は年3.140%へ小幅に低下、8月は年3.290%、9月は年3.460%、そして2026年10月は年3.830%と現行制度以降の最高を更新しました。7月から3か月で0.690%の上昇です。
フラット35に代表される超長期固定タイプの住宅ローン金利は、長期金利が3%前後にある間は高止まりしやすいと考えられます。
予想:2026年の住宅ローン金利は変動・固定とも上昇傾向
※あくまでも当サイトの予想を示したものです。2026年や将来の住宅ローン金利の動向を保証するものではありません。
この状況下での住宅ローン選びとは?
2026年10月時点でも、変動金利は10年固定やフラット35より低い水準にあり、借り換えでは変動金利が有力な選択肢です。ただし選ぶときは、適用金利の低さに加えて、諸費用と金利が上がったときの返済額の増え方まで比べる必要があります。
9月との違いは、同じ「変動金利」でもほとんどの金融機関が引き上げに動いたことです。当編集部が2026年10月1日に主要14の金融機関の公式サイトを実際に確認し、139件の適用金利を集計したところ、前月と比較できた127件のうち121件が引き上げ、6件が据え置き、引き下げは0件でした(当社調べ)。
変動金利に限ると、比較できた27件中21件が引き上げで、据え置きはイオン銀行・三菱UFJ銀行・三井住友銀行の変動の6件だけです。
借り換えを検討している人向けに、当編集部が実測した2026年10月の借り換え用の変動金利を並べたのが下の図です。同じ変動金利でも年1.130%から年2.000%まで0.870%の開きがあり、「変動だから低い」と一括りにはできません。
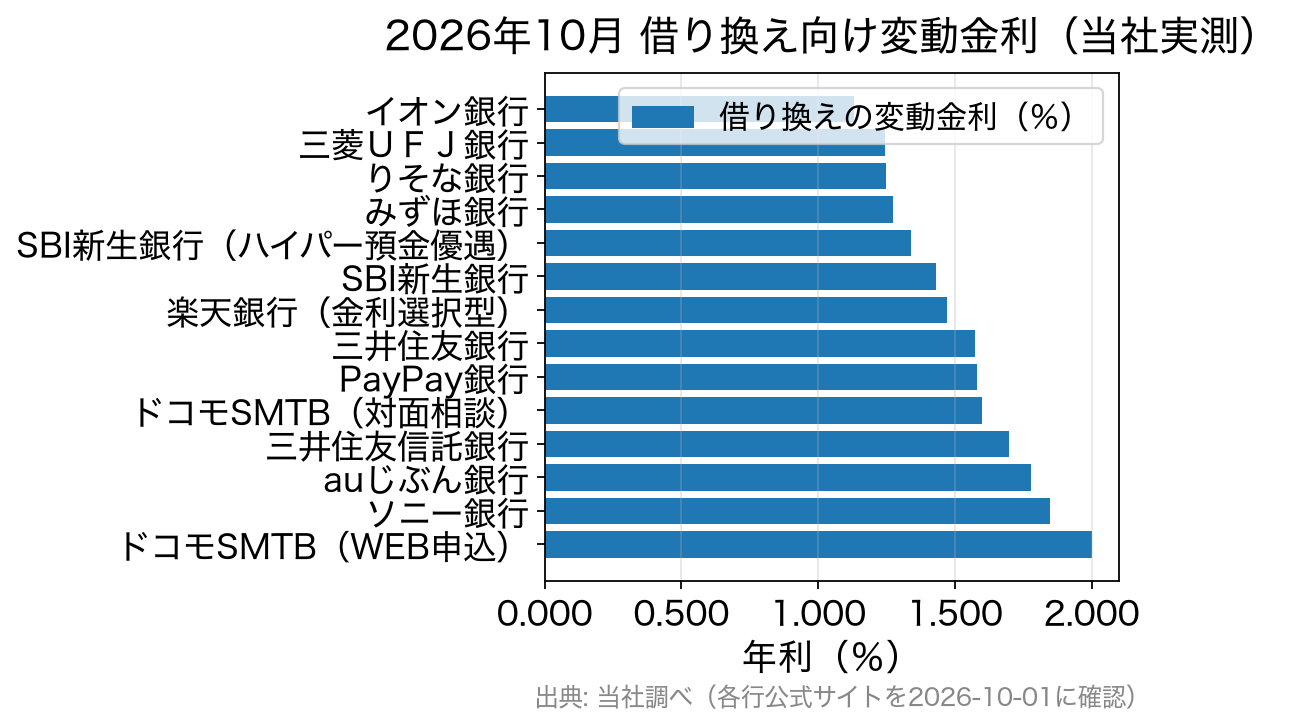 同じ変動金利でも金融機関で0.870%の差。最優遇金利は審査結果や物件価格に対する借入割合などの条件で変わります(auじぶん銀行はがん50%保障団信付き・物件価格80%以下、ドコモSMTB対面相談は物件価格80%以下)。
図のうちドコモSMTBネット銀行のWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了します。それ以降は、SBIマネープラザなどの銀行代理業者が窓口になる対面相談コースで申し込む形です。
もう一つ見ておきたいのが、変動金利の決まり方です。変動金利は「基準金利-優遇幅」で決まり、優遇幅が見直されると上げ幅も変わります。三井住友信託銀行は10月に変動金利の引下げ幅を縮めたため、上げ幅が他行より大きくなりました。借り換え先を選ぶときは、今の金利だけでなく、優遇幅が契約期間中ずっと続くのかも確認しておきましょう。
借り換えで大事なのは、金利差だけでなく諸費用まで含めた損益分岐です。多くのネット銀行は融資事務手数料が借入金額×2.20%(税込)の定率型で、残高2,000万円なら44万円かかります。ここに登記費用や現在の借入先の全額繰上返済手数料が加わるため、「金利差×残債×残期間」で浮く利息が、この諸費用を何年で回収できるかを必ず計算してから動いてください。
変動金利を選ぶなら!おすすめの住宅ローン
・SBIマネープラザ【ドコモSMTBネット銀行の住宅ローンを店舗・オンラインで対面相談。変動と固定の比較や借り換えの損益も相談できる】
・SBI新生銀行【全疾病保障付団信・がん団信が選べる】・・・変動金利:年1.410%(手数料定率タイプ・自己資金10%以上の場合。借り換えの金利は新規と異なります)
※金利は2026年10月。当サイト調べ、その他の金利タイプなど、正確な金利情報は各社の公式サイトにて確認をお願いします。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング
地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる?
フラット35の金利はどうなる?フラット35の金利動向を予想!
5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング