
フラット35の団信は任意|入らない場合の金利差と注意点
フラット35の団信(団体信用生命保険)は任意で、加入しなければ借入金利が年0.2%下がります。2026年9月の最頻金利(借入期間21〜35年・融資率9割以下)3.460%なら、団信なしは3.260%です。
3,000万円・35年の元利均等返済で比べると、毎月の返済は約3,400円、総返済額は約145万円少なくなります。その代わり、万一のときは残ったローンがそのまま家族に引き継がれます。独身で家を残す相手がいない人や、生命保険で残債を十分にまかなえる人以外は、加入を前提に考えるのが無難です。
団信は「残ったローンを保険金で完済する」保険|フラット35だけ任意の理由
「団信」は団体信用生命保険のことで、住宅ローンの契約者が死亡したり所定の身体障害状態になったりしたときに、住宅ローンの残高が保険金で返済される仕組みです。
保険金の額はローン残高と同じなので、返済が進むにつれて保障額も少しずつ減っていきます。
団信に入っておけば、支払い条件を満たしたときに住宅ローンの残高がなくなるため、家族がマイホームを手放さずに済む可能性が高くなります。金融機関にとっても、保険金で確実に回収できるというメリットがあります。
そのため、民間金融機関の住宅ローンでは団信への加入が原則として必須です。一方、住宅金融支援機構と民間金融機関が提携して提供するフラット35は、健康上の理由などで団信に加入しない場合も利用できるようになっています。
以前は、団信に入らずに別途生命保険でカバーする人もいましたが、現在の制度では保険料が金利に組み込まれ、手続きの手間もかかりません。特別な事情が無い限りは加入を基本に考え、そのうえで「入らない」選択が合理的になるのはどんなケースかを確認していきます。
フラット35の団信は3種類|保障の範囲で金利が変わる
フラット35の団信は2017年10月の制度改定で大きく変わりました(改定前後の違いはフラット35の団信の比較と金利0.2%差の解説で詳しくまとめています)。
改定前は、元金・利息の返済とは別に団信の特約料を毎年支払う必要がありました。現在の制度(新機構団信)は、団信の保険料が毎月の返済額に含まれる仕組みです。
加入は引き続き任意で、どの団信を選ぶか(または入らないか)で借入金利が変わります。住宅金融支援機構が公表している金利の差は次のとおりです。
| 選び方 | 保障される主な場面 | 金利(新機構団信付きとの差) | 加入できる年齢・保障期間 |
|---|---|---|---|
| 新機構団信 | 死亡・所定の身体障害状態 | 基準(団信付きの金利) | 申込時満15歳以上満70歳未満/満80歳の誕生月末まで |
| デュエット(ペア連生団信) | 夫婦のどちらか一方が死亡・所定の身体障害状態になったとき、2人分の残高 | +0.18% | 2人とも新機構団信の要件を満たすこと |
| 新3大疾病付機構団信 | 上記に加え、がん・急性心筋梗塞・脳卒中で所定の状態、要介護2以上など | +0.24% | 申込時満15歳以上満51歳未満/満75歳の誕生月末まで(以降は新機構団信の保障) |
| 団信に加入しない | 保障なし(残高は相続の対象) | ▲0.2% | — |
※住宅金融支援機構の公表内容にもとづく(2026年9月時点)。新3大疾病付機構団信は、過去にがんと診断された人は加入できません。加入後に団信の種類を変えることはできません。出典:住宅金融支援機構「新機構団体信用生命保険制度」
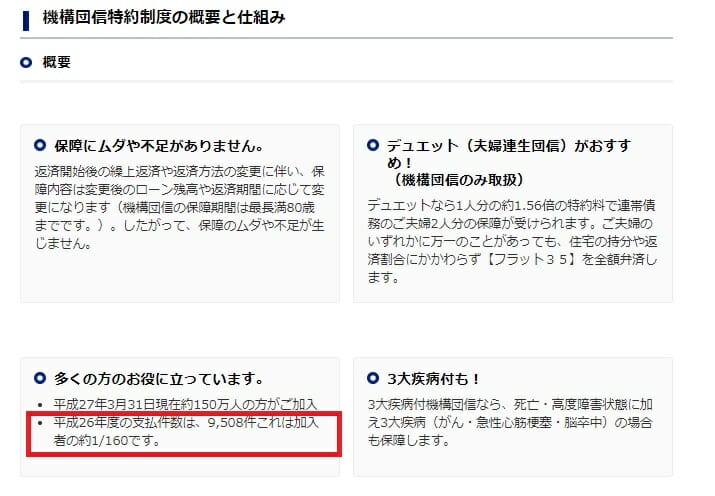
つまり年0.2%の金利差が、実質的な団信の保険料です。次に、この0.2%が返済額にどれくらい響くのかを確認しておきましょう。
団信に入らないと返済額はいくら減る?2026年9月の金利で試算
フラット35で3,000万円を35年・元利均等返済で借りた場合の比較です。金利は2026年9月の最頻金利(借入期間21〜35年・融資率9割以下)を使い、団信なしはそこから0.2%低い金利で計算しています。
|
団信加入有り フラット35 固定金利 年3.460% |
団信加入無し フラット35 固定金利 年3.260% |
|
|---|---|---|
| お借入金額 | 3,000万円 | 3,000万円 |
| お借入期間 | 35年 | 35年 |
| ご返済方法 | 元利均等返済 | 元利均等返済 |
| 総返済額 |
約5,178万円 |
約5,034万円 |
| 毎月の返済額 | 約12.3万円 | 約12.0万円 |
※2026年9月時点の最頻金利で当サイトが試算。ボーナス返済なし・融資手数料などの諸費用は含みません。団信なしの金利は住宅金融支援機構の金利情報の注記(団信に加入しない場合は▲0.2%)にもとづきます。
この条件では、団信に入らないと総返済額で約145万円、毎月の返済額で約3,400円少なくなります。1年あたりに直すと約4.1万円が団信の保険料に相当する計算です。なお新3大疾病付機構団信(+0.24%)を選ぶと、新機構団信より総返済額が約176万円増えます。
この負担を「万一の備えとして必要な経費」と考えられるかが、フラット35で団信に入るかどうかを決める最初の分かれ目です。
「この程度なら入っておくべきだ」と思えれば加入すれば良いでしょう。逆に、ほかの保険で十分に備えていて節約したいと考える人には、団信に加入せずにフラット35を申し込む選択肢が出てきます。
借り換えでフラット35を使うときの団信の考え方
借り換えは「新しい住宅ローンを組み直す」手続きなので、団信も改めて申し込み、その時点の健康状態を告知し直します。今のローンで団信に入っていても、そのまま引き継がれるわけではありません。
返済中に病気が見つかり、民間銀行の団信に通らないと借り換え自体ができません。一方、フラット35は団信に入らなくても借りられるため、健康上の理由で民間への借り換えが難しい人の受け皿になります。
たとえば残高2,500万円・残り25年をフラット35(2026年9月の最頻金利3.460%)へ借り換える場合、団信なし(3.260%)にすると毎月の返済は約2,700円、総返済額は約80万円少なくなります。ただし借り換えは諸費用もかかるため、団信の有無だけでなく今の金利との差で損得を判断してください。
借り換え先としてのフラット35の注意点はフラット35への借り換えのデメリットと注意点で、持病があっても加入しやすい団信の選択肢はフラット35とワイド団信の関係と借り換えの選択肢で解説しています。
フラット35の団信とおすすめ金融機関
フラット35は団信に入らなくても借り入れできる住宅ローンです(民間金融機関の住宅ローンは団信への加入が原則必須です)。
フラット35はどの取扱金融機関で申し込んでも、団信の種類と金利差の仕組みは共通です。団信の加入可否で金融機関を選ぶ必要はないので、金利や融資手数料など条件の良い金融機関から申し込むことが重要です。
おすすめフラット35取扱い金融機関
団信に加入できない場合の選択肢と家族への備え
過去に大きな病気をしたり、現在も治療中の病気があったりすると、そもそも団信に入れないことがあります。
民間の住宅ローンでは団信に加入できないと基本的に利用できませんが、フラット35であれば団信に加入しなくても利用できます。一部の民間銀行には、金利を上乗せして加入条件を緩和した「ワイド団信」もあります(取扱や上乗せ幅は銀行ごとに異なります)。
ただし、団信に加入しないで住宅ローンを利用することには一定のリスクがあるので、家族全体でそのリスクを共有しておきましょう。
家を家族に残す必要がないのであれば問題ありませんが、家を残したい家族がいる場合は、団信に加入しないことをしっかり説明しておくことが重要です。
団信に加入していないと、家族がマイホームを相続したいと思っても、残りの住宅ローンの返済義務もセットで相続しなければなりません。相続を放棄すると、マイホームは家族のものではなくなってしまいます。このことを家族が理解していることが大切です。
なお、事業を営んでいて個人保証の事業用融資が高額な場合は、事業の状況によっては最初からマイホームを相続できる状況ではないこともあります。そうしたケースや、独身でマンションを購入する場合など家族に家を残す必要がないケースでは、団信に加入しないという判断も十分ありえます。
家族に家を残したいのに健康状態の問題で団信に入れない人は、契約前に家族としっかり相談しましょう。そのうえで、繰上返済を計画的に進めて少しでも早く元本を減らすことを心がけてください。
フラット35の団信に入らない・不要と判断しやすいケース
団信は、残された家族が住宅ローンを返済せずにマイホームに住み続けられるようにするための生命保険です。
先ほども触れましたが、団信に入らない・不要と判断しやすいのは「独身・単身」でマイホームを購入してフラット35を利用するケースです。
自分一人が住むための家で、あなたが亡くなったあとにその家に住みたいと思う人がいないなら、団信の必要性は小さいと言えるでしょう。ただし団信には、死亡だけでなく所定の身体障害状態になったときの保障も含まれている点は考慮しておきたいところです。
また、「万一のことがあっても住宅ローンを返し切れて、家族が生活できるだけの資金の余裕がある場合」や「すでに十分な金額の生命保険に加入している場合」も、団信に入らない判断がしやすくなります。
団信も生命保険の一種なので、ほかの保険と合わせて2重・3重に加入している過剰保険の状態になることもあります。その場合は団信に入らない判断を合理的に行えることがありますし、逆に団信に入ってほかの生命保険を見直すという選択肢もあります。
生命保険とフラット35の団信はどちらが割安?保障額の減り方で比べる
団信と一般的な生命保険を比べるときは、保障額がどう推移するかに注目すると違いが分かりやすくなります。
保障額が一定の定期保険は、満期まで同じ金額の保険金が出ます。一方、団信の保険金はローン残高そのものなので、返済が進むほど小さくなります。3,000万円・35年(金利3.460%)で借りた場合、残高は10年後に約2,470万円、20年後に約1,730万円、30年後に約680万円まで減ります。
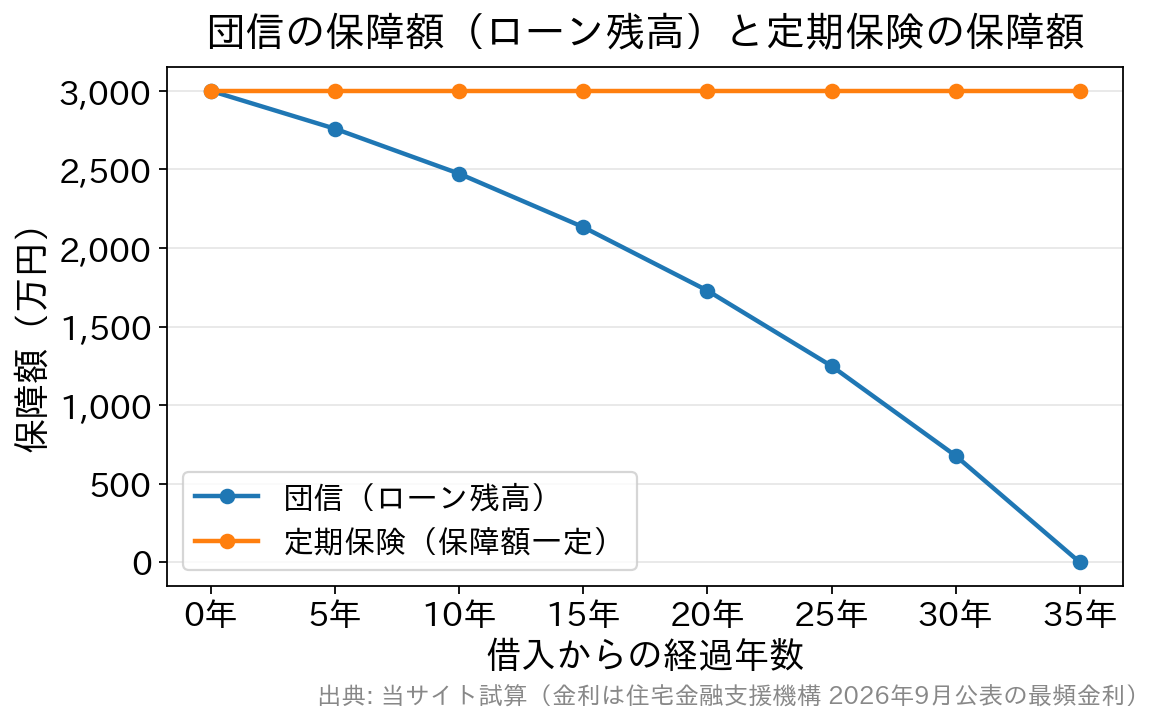
必要な保障が年々減っていく住宅ローンに対して、減り方が合っているのは団信のほうです。同じ3,000万円の保障を定期保険で持ち続けると、返済後半は「ローン残高より多い保障」にも保険料を払うことになります。
もう一つの違いは年齢です。フラット35の団信の保険料(年0.2%の金利差)は加入時の年齢や性別で変わりません。年齢が上がるほど保険料が高くなる一般の生命保険と比べると、40代以降で借りる人ほど団信の割安さが出やすくなります。
反対に、若くて健康な人が保障額の減る保険(収入保障保険や逓減定期保険など)を選ぶ場合は、団信と保険料が近くなることもあります。比べるときは、団信なしで浮く返済額と、同じ保障期間・同じ保障額の保険料見積もりを並べて判断してください。
(参考)団信で保障されない病気への備え
新機構団信は死亡・所定の身体障害状態を対象とする保障なので、病気やケガで働けなくなったときの収入減には基本的に備えられません。
医療の進歩で、住宅ローンの返済中に亡くなるリスクより、病気で入院したり長く働けなくなったりするリスクの比重が高まっています。団信に入らずにフラット35を借りる判断はあり得ますが、その場合でも医療保険や共済など病気への備えの重要性は頭に置いておきましょう。
民間の住宅ローンでは、追加の金利負担なしで病気への保障が付く団信が広がっています。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)は全疾病保障を追加負担なしで付帯、auじぶん銀行はがん50%保障団信(借入時50歳以下・単独加入)を上乗せ金利なしで選べ、SBI新生銀行も全疾病保障付団信を上乗せなしで扱っています(いずれも2026年9月時点)。
健康面に不安がなく団信に加入できる人は、こうした保障のある民間住宅ローンも比較の候補になります。
| 金融機関 | 保障内容 | |
|---|---|---|
| ソニー銀行 | ガンと診断されただけで住宅ローン残高が半分になる疾病保障が無料付帯。 | 詳しくはこちら |
 | 要介護3と認定されると住宅ローン残高がゼロに | ― |
 | ガン保障や8疾病保障を取り扱い(有料) | ― |
 WEB申込コース | 全疾病(すべての病気や怪我)の保障が無料付帯、50歳以下は3大疾病保障が無料 | ― |
| 三菱UFJ銀行 | 7疾病保障を取り扱い(年0.3%の金利上乗せが必要) | |
| みずほ銀行 | 8疾病保障を取り扱い(有料) |
※1 満50歳までの方が加入可能
フラット35の団信に関するよくある質問
Q. フラット35で団信に入らないと、金利はどれだけ下がりますか?
A. 新機構団信付きの金利から年0.2%低くなります。2026年9月の最頻金利(21〜35年・融資率9割以下)3.460%なら3.260%です。
Q. 団信なしで契約者が亡くなったら、住宅ローンはどうなりますか?
A. 残ったローンは相続の対象になり、家を相続する家族が返済を引き継ぎます。相続を放棄すると家も手放すことになるため、家族と事前に話し合っておくことが大切です。
Q. 健康上の理由で団信を断られても、フラット35に借り換えできますか?
A. フラット35は健康上の理由などで団信に加入しない場合も利用でき、借り換えにも使えます。ただし物件の基準や返済負担率などの審査は通常どおり受ける必要があります。
Q. 夫婦で借りる場合、団信はどう選べばいいですか?
A. 夫婦が連帯債務で借りるなら、どちらか一方に万一があれば2人分の残高が完済される「デュエット(ペア連生団信)」を金利+0.18%で選べます。新3大疾病付機構団信との組み合わせはできません。
団信の種類や金利差は制度改定で変わることがあります。最新の金利・加入条件は住宅金融支援機構や取扱金融機関の公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング