
フラット35の団信を比較|金利0.2%差と保障内容・借り換えの注意点
フラット35の団信は任意で、費用は金利で負担する
フラット35(買取型)は2017年10月の制度改正で、団体信用生命保険(団信)の保険料が借入金利に組み込まれました。特約料を別に払う必要はなくなった代わりに、団信に入るかどうかで適用金利そのものが変わります。 民間の住宅ローンは団信への加入が原則として必須で、保険料は金融機関が負担します。裏を返すと、団信の審査に通らなければ民間の住宅ローンは借りられません。過去に大きな病気をした人や治療中の人は、ここで止まる可能性があります。 その受け皿として、引受条件を緩めたワイド団信を扱う銀行があります。費用は利用者負担で、auじぶん銀行は金利に年0.300%を上乗せする設定です(2026年10月時点)。団信に入らずに借りる場合の考え方は、フラット35の団信に入らない場合の金利差と注意点で詳しく扱っています。| 比較の観点 | フラット35 | 民間の住宅ローン(団信) | 民間の住宅ローン(ワイド団信) |
|---|---|---|---|
| 団信への加入 | 任意 | 団信またはワイド団信への加入が必須 | |
| 団信の審査 | 加入する場合のみ | 必ず実施される | 条件を緩和して実施される |
| 費用の負担 | 利用者負担(金利に反映) | 金融機関負担 | 利用者負担(金利上乗せ) |
団信の選び方で、フラット35の金利は最大年0.440%変わる
フラット35の団信は、新機構団信と新3大疾病付機構団信の2種類です。機構が公表する借入金利は新機構団信付きの金利で、ほかの選択肢はこの金利からの増減で決まります。- 団信に加入しない場合は、掲載金利から年0.200%引き下げ
- デュエット(ペア連生団信)は、掲載金利に年0.180%上乗せ
- 新3大疾病付機構団信は、掲載金利に年0.240%上乗せ
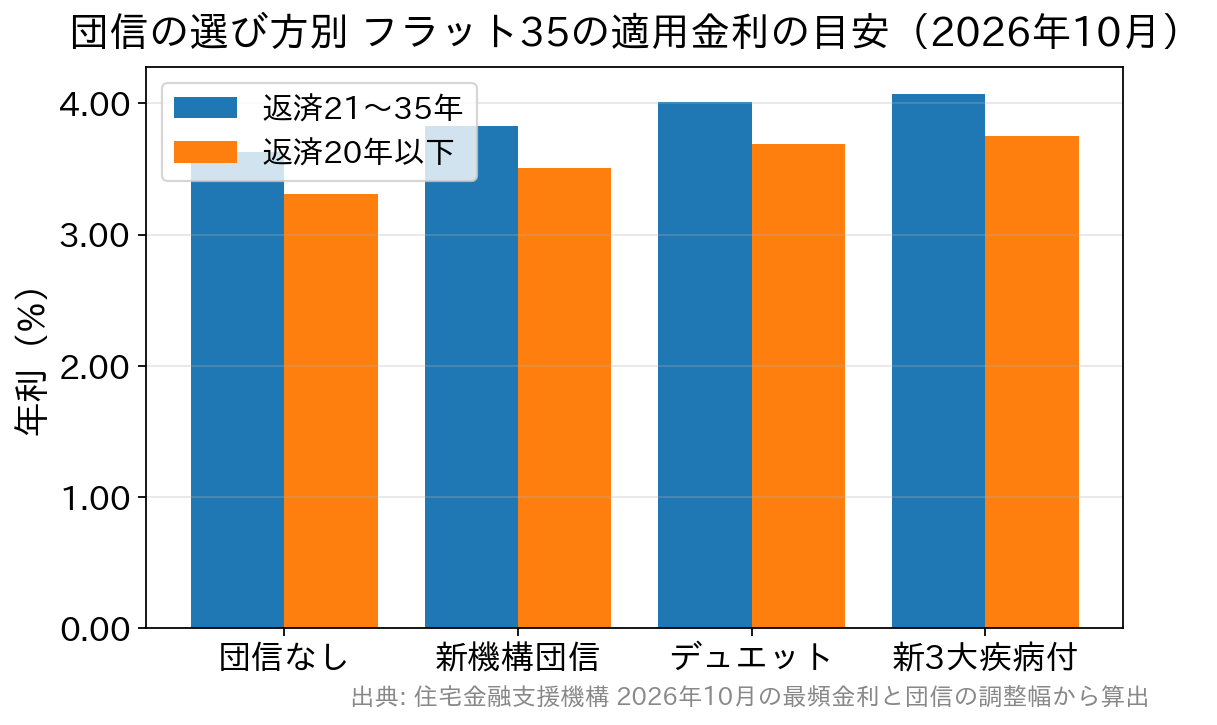
| 選ぶ団信 | 金利の調整 | 返済21〜35年の目安 | 返済20年以下の目安 | 保障の範囲 |
|---|---|---|---|---|
| 団信に加入しない | −0.200% | 年3.630% | 年3.310% | なし(債務は相続人に残る) |
| 新機構団信 | ±0(掲載金利) | 年3.830% | 年3.510% | 死亡・身体障害保障 |
| デュエット(ペア連生団信) | +0.180% | 年4.010% | 年3.690% | 夫婦どちらかに万一のとき債務全額が対象 |
| 新3大疾病付機構団信 | +0.240% | 年4.070% | 年3.750% | 死亡・身体障害+3大疾病+要介護2以上 |
借り換え前に確認したい団信の条件3つ
借り換えは金利の差だけで判断されがちですが、団信は借り換えのたびに新しく申し込み直します。当初の保障は引き継がれないため、次の3つを先に確かめてください。1. 申込時の年齢がプランの条件内か
保障が手厚いプランほど、申込時の年齢制限は厳しくなります。フラット35の2種類は、年齢の上限が19歳も違います。- 新3大疾病付機構団信は、申込書の記入・入力日現在で満15歳以上満51歳未満(保障は満75歳の誕生日の属する月の末日まで。その後は新機構団信の保障に切り替わります)
- 新機構団信は、同じく満15歳以上満70歳未満(保障は満80歳の誕生日の属する月の末日まで)
2. いまの健康状態で団信に入れるか
当初は健康でも、10年たてば持病が見つかっていることもあります。団信の告知は借り換え時にあらためて行うため、民間の住宅ローンでは審査に通らなければ借り換え自体が成立しません。 この場合、団信に入らなくても借りられるフラット35は借り換え先の候補になります。民間で借り換えたいなら、年0.300%前後の上乗せでワイド団信を扱う銀行を並べて比べる方法もあります。具体的な進め方は団信に入れないときの借り換え対策で取り上げています。3. 諸費用と団信の上乗せを引いても得になるか
借り換えには融資事務手数料・登記費用・印紙税などがかかります。団信を厚くすると金利が上がるため、金利差による軽減額から諸費用と団信の上乗せ分を引いた額で判断します。 たとえば今のローンとの金利差が0.5%あっても、新3大疾病付で0.240%を足せば実質の差は0.260%に縮みます。手数料は取扱金融機関で違うので、フラット35の借り換え事務手数料の比較で水準を押さえておくと計算がぶれません。 諸費用の一部を埋める材料として、2026年10月1日から住宅金融支援機構のフラットすまい・るポイントが始まりました。2026年10月1日以降にフラット35・フラット20・フラット50を借り入れた人が対象で、借換えも含まれます。 進呈されるのは借入額に応じて2,000〜150,000ポイントの楽天ポイントです。自動では付かず、借入日から6か月以内に専用サイトで申請する必要があります。団信の3大疾病・疾病保障を比較
| 比較の観点 | フラット35(新機構団信) | フラット35(新3大疾病付) | SBI新生銀行 | auじぶん銀行 | ドコモSMTBネット銀行(対面相談コース) |
|---|---|---|---|---|---|
| 団信の名称 | 新機構団信 | 新3大疾病付機構団信 | 全疾病保障付団信 | がん50%保障団信 | スゴ団信(3大疾病50プラン) |
| 費用負担 | 金利に込み(加入しない場合は −0.200%) | 掲載金利 +0.240% | 上乗せ金利なし | 50歳以下の単独借入は上乗せなし(一般団信を選ぶと年0.054%低い一般団信限定金利) | 借入時満50歳以下は上乗せなし |
| 保障範囲 | 死亡保障 身体障害保障(1級・2級) |
死亡・身体障害保障 3大疾病保障 介護保障(要介護2以上) |
死亡・高度障害保障 重度のがん すべての病気・ケガ(精神障害等を除く)の就業不能保障 就業不能期間中の毎月の返済額も保障 |
死亡・高度障害保障 がん診断・4疾病の50%保障 全疾病長期入院保障 |
死亡・高度障害保障 3大疾病の50%保障 全疾病保障(就業不能保障) |
| 年齢の条件 | 申込時 満15歳以上満70歳未満(保障は満80歳まで) | 申込時 満15歳以上満51歳未満(保障は満75歳まで) | 借入時 20〜49歳・完済時80歳未満(一般団信は65歳以下) | 借入時50歳以下(51歳以上は一般団信かワイド団信) | 3大疾病50%保障は借入時満50歳以下(全疾病保障は基本付帯) |
| 引受保険会社 | 住宅金融支援機構が幹事生命保険会社等と契約 | SBI生命 | ライフネット生命 | SBI生命 | |
| 支払条件・免責期間・加入できる年齢は、金融機関・引受保険会社・申込時期で変わることがあります(2026年10月時点の各社公表内容)。 | |||||
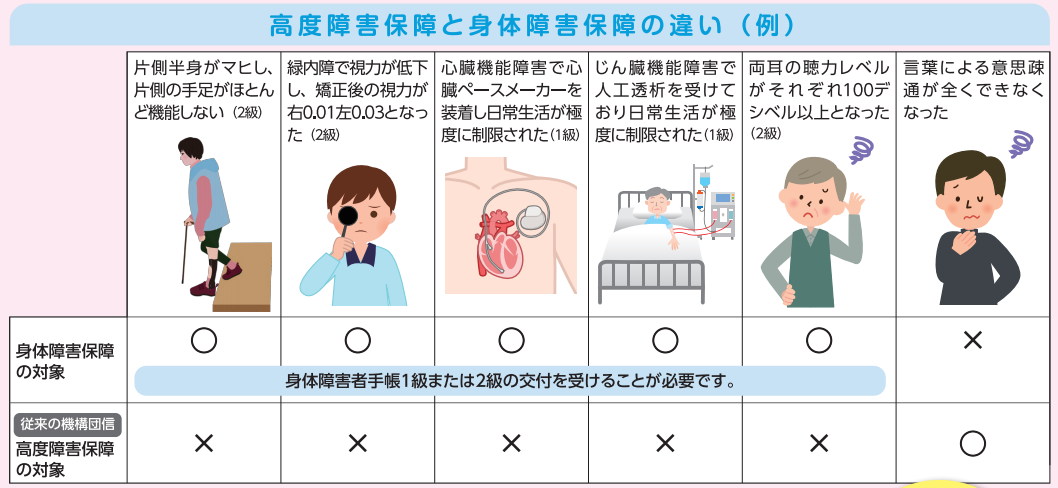 ※住宅金融支援機構パンフレットより抜粋
大手銀行の3大疾病保障は、金利を上乗せして付けるプランが中心です。フラット35の新3大疾病付機構団信は、年0.240%で3大疾病に加えて原因を問わない要介護2以上までカバーします。がん・心疾患・脳血管疾患以外の理由で要介護状態になった場合も対象になるため、40代の借り換えでは比べる価値があります。
新3大疾病付機構団信は、過去にがんと診断された人は加入できません。デュエットは新機構団信でのみ使え、新3大疾病付とは組み合わせられません。連帯債務の夫婦は、保障の厚さと2人とも保障を受けることのどちらを取るかを決めることになります。
50代で疾病保障を残したい場合、選べる範囲は狭くなります。SBI新生銀行の全疾病保障付団信は借入時49歳までで、50代は一般団信(65歳以下)が上乗せなしの対象です。ドコモSMTBネット銀行は全疾病保障が年齢を問わず基本付帯し、満50歳を超えると3大疾病保障は上乗せ型になります。
民間の団信全体の違いは住宅ローンの団信の比較で一覧にしています。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了する予定です。それ以降に申し込む場合は、銀行代理業者が窓口になる対面相談コースを使います。対面相談コースでもスゴ団信は付帯し、審査結果による金利の上乗せは最大年0.55%です。
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
団信だけの解約や途中加入はできない
民間の住宅ローンでは、団信だけを解約することはできません。費用を銀行が負担しているため、外しても金利は下がらない仕組みです。 フラット35も、団信付きで契約したあとに団信だけを外して金利を下げることはできません。団信なしで契約して途中から加入することも、原則として認められていません。 途中加入が認められるのは、①契約者本人が亡くなり相続する場合 ②債務引受(支払者の変更)をする場合 ③契約者本人が80歳を迎え、連帯債務者として加入したい場合の3つに限られます。 団信の選択は、申込の時点で決め切る必要があります。借り換えは保障を見直せる数少ない機会なので、金利と団信の中身を1つの表に並べて比べると選び間違いを防げます。 ※2017年9月までの申込みに適用される制度のフラット35を利用中の場合は、団信のみの解約が可能です。フラット35の団信・3大疾病まとめ
- フラット35の団信加入は任意で、加入しなければ掲載金利から年0.200%下がる(2026年10月の最頻金利なら年3.830%→年3.630%)
- 新3大疾病付機構団信は年0.240%の上乗せで、3大疾病に加えて原因を問わない要介護2以上まで対象
- 機構団信は高度障害保障ではなく身体障害保障を採用しており、一般的な団信より保障範囲は広め
- 団信付きで契約すると途中で団信だけを外せず、団信なしから途中加入することも原則できない
- 手厚い保障ほど年齢制限が厳しく、新3大疾病付は満51歳未満、民間の上乗せなし型も借入時50歳以下が中心
- 借り換えは団信の入り直しになるため、年齢・健康状態・諸費用の3点をセットで比べる
フラット35の団信に関するよくある質問
Q. フラット35を団信なしで借りると、金利はいくら下がりますか?
A. 新機構団信付きの金利から年0.200%下がります。2026年10月の最頻金利(返済期間21〜35年・融資率9割以下)なら、年3.830%が年3.630%になります。万一のときは債務が相続人に残るため、生命保険の保障額と合わせて判断してください。
Q. 新3大疾病付機構団信の上乗せ金利はいくらですか?
A. 掲載金利(新機構団信付きの金利)に年0.240%です。3大疾病に加えて公的介護保険制度の要介護2以上もカバーされる点が、民間の3大疾病保障との違いです。
Q. デュエット(ペア連生団信)は3大疾病付きで使えますか?
A. 使えません。デュエットは新機構団信でのみ利用でき(掲載金利に年0.180%上乗せ)、新3大疾病付機構団信とは組み合わせられません。戸籍上の夫婦のほか、婚約関係や内縁関係にある人も対象です。
Q. フラット35に借り換えるときも団信に入り直しますか?
A. 入り直します。借り換えは新しいローンを組む手続きなので、団信もあらためて申し込み、告知を行います。フラット35は団信なしでも借りられるため、健康状態が変わった人の借り換え先になります。
Q. 51歳以上でフラット35に借り換える場合、疾病保障は付けられますか?
A. 付けられません。新3大疾病付機構団信は申込時満51歳未満が条件で、51歳以上は新機構団信(満70歳未満)が対象です。疾病保障を重視するなら、50歳のうちに借り換えを済ませるかどうかが判断の材料になります。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?

 住宅ローン関連新着情報

 人気の特集記事ランキング