
フラット35への借り換えのデメリット9つと回避策
フラット35への借り換えでつまずきやすいのは、諸費用の重さと、借り換え特有の制度上の制約です。融資事務手数料と登記費用だけで、2,000万円の借り換えなら50万円を超えることも珍しくありません。
金利の前提も動いています。2026年10月の【フラット35】(借入期間21年以上35年以下・新機構団信付き)の最も多い金利は年3.830%で、前月から0.370%上がりました。
現行制度になった2017年10月以降で最も高い水準です(住宅金融支援機構「最新の金利情報」・2026年10月確認)。
以下では、借り換えで損をしやすい9つの弱点を回避策とセットで整理しました。弱点を数字で先に押さえておくと、借り換えるかどうかの線引きがはっきりします。
2026年10月のフラット35金利は最頻3.830%(借り換えの前提)
借り換えの試算に使うのは、申込月ではなく資金を受け取る月の金利です。以下は住宅金融支援機構が公表する、取扱金融機関の金利のうち最も多い金利です(新機構団信付き・2026年10月資金受取分)。
| 商品・返済期間 | 最も多い金利(2026年10月) | 金利の範囲 |
|---|---|---|
| フラット20(20年以下) | 年3.510% | 年3.510%〜年5.520% |
| フラット35(21年以上35年以下) | 年3.830% | 年3.830%〜年5.840% |
| フラット50(36年以上50年以下) | 年4.100% | 年4.100%〜年6.020% |
※いずれも融資率9割以下の水準です。借換融資では融資率にかかわらず9割以下の金利が適用されます。デュエット(ペア連生団信)は掲載金利に0.18%、新3大疾病付機構団信は0.24%を加算します。
団信に加入しない場合も借換融資は使えます。この場合は団信付きより低い金利が適用され、水準は取扱金融機関の案内で確かめる形になります。
見落としやすいのは、金利の範囲が2%以上開いている点です。フラット35の金利は機構が一律に決めるのではなく、取扱金融機関ごとに設定されます。したがって同じフラット35でも、借りる先で総返済額が変わります。
フラット35借り換えのデメリット①民間の固定金利のほうが有利な場合がある
長期固定ならフラット35が最安、という時代は終わりました。民間金融機関も長期固定型をそろえており、借入期間20年前後なら民間の固定金利がフラット35と同等以下になる月もあります。
団信の条件でも差が出ます。フラット35(機構買取型)は新3大疾病付機構団信にすると0.24%の上乗せですが、民間には疾病保障付き団信を上乗せ0円で付けられる商品もあります。SBI新生銀行の全疾病保障付団信(2026年3月開始)がその例です。
同行の事務手数料は借入金額×2.20%(税込)の定率型です。固定金利は自己資金10%以上の優遇を前提にした表示なので、条件をそろえて比べてください。原則として仮審査はなく、本審査のみで進みます。
どちらが有利かは、月と借入期間で入れ替わります。判断材料になるのは、申込月の適用金利を使い、同じ残期間で試算した総返済額だけです。なお、SBI新生銀行の「ステップダウン金利タイプ」は取り扱いを終了しています。
フラット35借り換えのデメリット②融資事務手数料が重い(金融機関で数倍の差)
フラット35の借り換えでは、借入額に応じた融資事務手数料がかかります。料率2.20%(税込)なら、1,500万円の借り換えで33万円です。金利差で浮く利息を、最初にまとめて削る費用といえます。
手数料の決め方は、同じフラット35でも金融機関ごとに違います。主な取扱金融機関で借り換えに使う場合の融資事務手数料は次のとおりです(各社公式・2026年10月確認)。
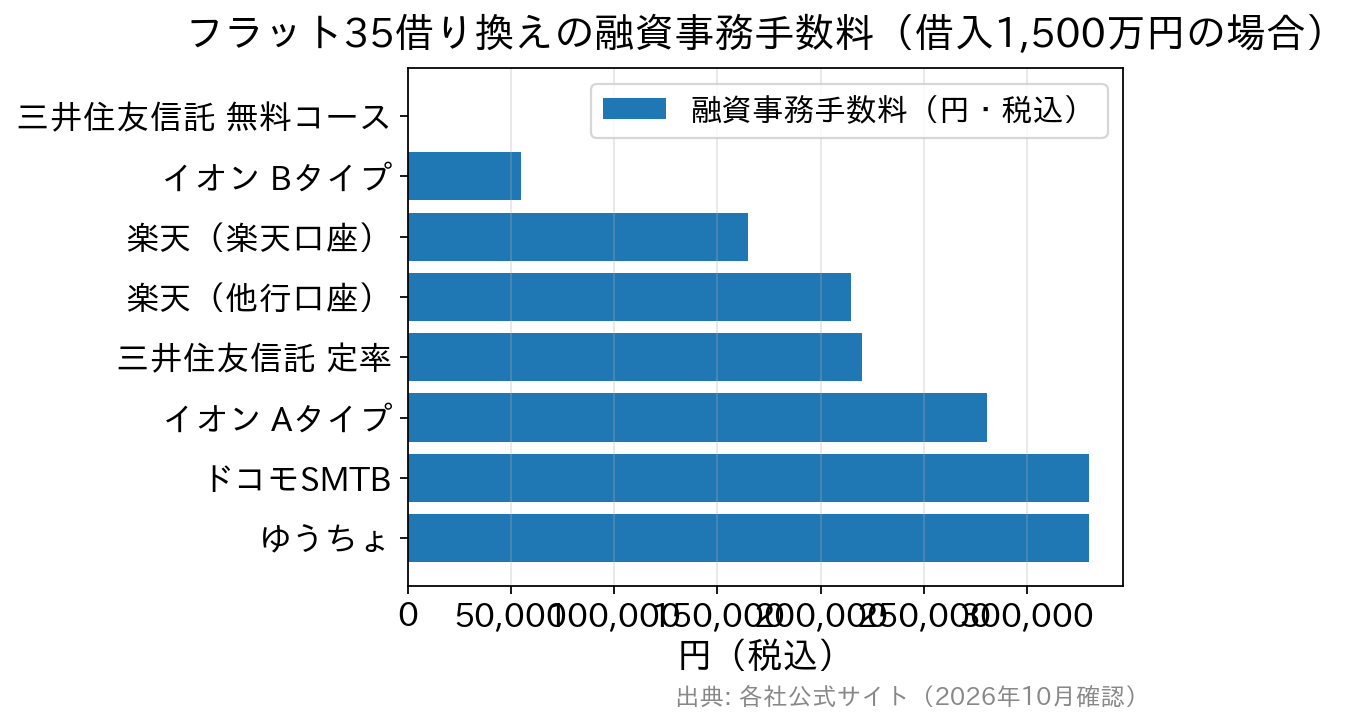
| 金融機関・コース | 融資事務手数料(税込) | 1,500万円の場合 |
|---|---|---|
| 三井住友信託銀行(手数料無料コース) | 0円(金利は定率コースより高い) | 0円 |
| 三井住友信託銀行(手数料定率コース) | 借入金額×0.99%(最低220,000円) | 220,000円 |
| 楽天銀行(返済口座が楽天銀行) | 借入金額×0.99%(最低165,000円) | 165,000円 |
| 楽天銀行(返済口座が他行) | 借入金額×1.43%(最低165,000円) | 214,500円 |
| イオン銀行(Aタイプ・定率) | 融資額×1.87%(最低110,000円) | 280,500円 |
| イオン銀行(Bタイプ・定額) | 55,000円(金利はAタイプより高い) | 55,000円 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行・買取型) | 借入金額×2.20%(最低110,000円) | 330,000円 |
| ゆうちょ銀行 | 借入金額×2.20% | 330,000円 |
手数料が0円や定額の商品は、そのぶん金利が高めに設定されています。手数料の安さだけで選ぶと、残期間が長いほど利息で逆転されます。借入額が小さく期間が短いなら無料・定額型、大きく長いなら定率型が有利になりやすい傾向です。
最低手数料も効いてきます。楽天銀行の0.99%は1,500万円なら計算上148,500円ですが、最低165,000円が適用されます。しかも0.99%は返済口座を楽天銀行にした場合の料率で、他行口座なら1.43%です。
フラット35の取扱手数料の比較もあわせて参考にしてください。
これらの諸費用は借換融資の借入額に含められます。対象は印紙代、融資手数料、抵当権の設定・抹消の登録免許税と司法書士報酬、適合証明検査費用、借換前ローンの繰上返済手数料と経過利息、火災保険料・地震保険料などです。
手元資金が少なくても実行できる点は強みです。この場合は借入額が増えるぶん利息も増えるため、損益分岐は諸費用込みの金額で計算してください。
フラット35借り換えのデメリット③登記関連の費用が必要
フラット35に限らず、借り換えには今のローンの抵当権抹消登記と、新しいローンの抵当権設定登記が必要です。どちらにも登録免許税と司法書士報酬がかかります。
| 費用の内訳 | 金額の目安 | ポイント |
|---|---|---|
| 抵当権設定の登録免許税 | 債権金額×0.4% | 借入3,000万円なら12万円 |
| 抵当権抹消の登録免許税 | 不動産1個につき1,000円 | 土地+建物で2,000円が目安 |
| 司法書士報酬 | 数万円程度 | 事務所により異なる |
| 印紙税 | 契約金額に応じて | 電子契約なら不要な場合も |
見落とされやすいのが税率です。抵当権設定の登録免許税を0.1%に軽減する特例は「住宅取得資金の貸付け」が対象で、借り換えには使えません(租税特別措置法第75条)。
購入時の感覚でいると、借り換えでは4倍の税額になります。3,000万円の借り換えなら、登記関連だけで20万円前後を見込んでください。
フラット35借り換えのデメリット④審査に必要な書類を集める必要がある
借り換え審査では、金融機関に出す書類を自分でそろえます。職業によって必要な書類は異なり、目安は次の表のとおりです。
| 正社員・派遣社員・契約社員・パート・アルバイト | 自営業・個人事業主 | 会社役員・社長 | |
|---|---|---|---|
| 身分証明書(運転免許証、パスポート、保険証など) | ○ | ○ | ○ |
| 住民票 | ○ | ○ | ○ |
| 印鑑証明書 | ○ | ○ | ○ |
| 源泉徴収票2年分 | ○ | 不要 | ○ |
| 住民税決定通知書 | ○ | ○ | 不要 |
| 住民税課税決定通知書 | ○ | ○ | 不要 |
| 会社の決算書 | 不要 | 不要 | 原則不要 |
| 会社の法人税の納税証明書 | 不要 | 不要 | 原則不要 |
| 会社の法人事業税の納税証明書 | 不要 | 不要 | 原則不要 |
| 確定申告書2期分 | △(確定申告をしている場合) | ○ | ○(確定申告をしている場合) |
| 所得税の納税証明書 | ○ | ○ | ○ |
| 敷地・建物の登記簿謄本 | ○ | ○ | ○ |
| 火災保険証書 | ○ | ○ | ○ |
| 現在の住宅ローンの返済予定表 | ○ | ○ | ○ |
フラット35ではこれに加えて、機構の技術基準に合うことを示す適合証明書が必要です。取得には物件検査手数料がかかり、金額は検査機関や適合証明技術者によって異なります。
民間の借り換えにはない工程なので、今のローンの金利見直し時期から逆算して、早めに検査の依頼先を決めてください。
フラット35借り換えのデメリット⑤床面積などの基準がある
フラット35の借換融資を使うには、住宅の床面積が次の基準を満たす必要があります。
| 建て方 | 床面積の基準 |
|---|---|
| 一戸建て・連続建て・重ね建て | 50㎡以上 |
| 共同建て(マンションなど) | 30㎡以上 |
敷地面積の要件はありません。店舗付き住宅などの併用住宅は、住宅部分の床面積が非住宅部分(店舗・事務所など)以上であることが条件です。
床面積が30㎡に満たないワンルームマンションは対象外です。30㎡以上あれば単身向けの住戸でも基準は満たすので、先に登記簿上の床面積を確かめてください。
フラット35借り換えのデメリット⑥ワイド団信の取り扱いがない
フラット35(機構買取型)の新機構団信には、引受条件を緩めたワイド団信の設定がありません。健康状態によっては団信に入れず、保障のない状態で借りることになります。
今のローンの団信は、借り換えた時点で終了します。したがって現在団信に入れている人ほど、保障を失うリスクと金利差の得を天秤にかける必要があります。
スーパーフラット(SBIアルヒが【フラット35】(保証型)を用いて提供する独自商品)で使える団体信用生命保険C(引受保険会社:クレディ・アグリコル生命保険)には、ワイド団信が用意されています。
うつ病・高血圧症・糖尿病・肝機能障害などの持病がある方でも加入できる場合があります(すべての方が加入できるわけではありません)。
ワイド団信は一般団信より金利が上乗せされます。【フラット35】(保証型)を扱う金融機関は限られ、取扱状況も変わるため、ワイド団信を付けられるかは申込先ごとに確かめてください。
フラット35借り換えのデメリット⑦借入期間に上限があり、延ばすと利息が増える
借換融資の借入期間は、次の①〜③のうち最も短い年数が上限です(住宅金融支援機構「借換融資のご利用条件」)。
① 「80歳」-「借換融資の申込時の年齢(1年未満切上げ)」
② 「40年」-「住宅取得時に借り入れた住宅ローンの経過期間(1年未満切上げ)」
③ 35年
②の基準は、2026年3月資金実行分から35年から40年に延びました。住宅取得から10年経った人なら、上限が25年から30年に広がった計算です。長期優良住宅などは基準が50年になります。
期間を延ばせば毎月の返済は軽くなりますが、利息の総額は増えます。比べるべきは、今と同じ残期間で借りた場合の総返済額です。申込時に満70歳未満であることも条件になります。
20年以下の借入期間を選ぶと、原則として返済途中で21年以上へ変更できません。フラット20の低い金利を取った時点で、後戻りできない選択になります。
フラット35借り換えのデメリット⑧団信加入の審査が再度必要
借り換えのときは、団信への加入審査を改めて受ける必要があります。今の団信の保障は借り換えで終わるため、直近の健康状態によっては新しい団信に入れないことがあります。
団信に入らなくても借換融資は使え、その場合は団信付きより低い金利になります。保障を外して金利を下げるか、保障を優先するかは、家族構成やほかの生命保険の加入状況とあわせて決めてください。
保障内容と上乗せ金利の違いは、フラット35の団信を比較した記事で金利差0.2%の例を使って整理しています。
フラット35借り換えのデメリット⑨金利交渉ができない(が、選ぶことはできる)
地銀・信金・都市銀行のプロパー住宅ローンでは金利の引き下げ交渉ができる場合がありますが、フラット35に交渉の余地はありません。窓口の金融機関に、個別に金利を変える裁量がないためです。
ただし金利そのものは金融機関ごとに決められており、2026年10月時点でも年3.830%〜年5.840%と2%以上の開きがあります。交渉はできなくても、金利と手数料の組み合わせを選ぶことで総支払額は大きく変わります。
機構の金利情報ページでは、借換え・借入期間・融資率の条件で全取扱金融機関の金利と融資手数料を並べて比べられます。借り換え先を決める前に、少なくとも一度は目を通してください。
借り換えで使える金利引下げメニューは「子育てプラス」だけ
新規借入れでは【フラット35】Sや維持保全型、地域連携型といった金利引下げメニューを使えますが、借換融資では使えません。借換融資で使えるのは【フラット35】子育てプラスだけです(住宅金融支援機構)。
子育てプラスは2026年3月から借換融資にも広がりました。子育て世帯・若年夫婦世帯に当たる場合は、ポイント数に応じて当初一定期間の金利が下がるので、適用条件とポイントの数え方を機構の公式サイトで先に確かめてください。
2026年10月から借り換えも「フラットすまい・るポイント」の対象に
住宅金融支援機構は2026年10月1日、フラット35の利用者に楽天ポイントを進呈する「フラットすまい・るポイント」を始めました。借入日が10月1日以降なら借換えも対象です(住宅金融支援機構「フラットすまい・るポイント」)。
進呈は借入額に応じて2,000〜150,000ポイントで、借入日から6か月以内に申請サイトから申し込む必要があります。取扱金融機関を問わない制度で、内容は2026年度のものです。
この特典は、諸費用の一部を埋める程度の効果にとどまります。したがって損益分岐の計算には入れず、借り換えが得と判断できた後の上乗せとして扱うほうが判断を誤りません。
借り換えの損得はこう計算する(損益分岐の考え方)
フラット35への借り換えは、次の順番で計算すると判断を誤りにくくなります。
- 今のローンの残債・残期間・適用金利を返済予定表で確認する
- 借り換え後の総返済額を、資金受取月の適用金利と実際の残期間で試算する
- 諸費用の合計を出す(融資事務手数料+登記関連費用+印紙税+物件検査手数料+今のローンの繰上返済手数料と経過利息)
- 「2で減った利息」-「3の諸費用」がプラスなら借り換えメリットあり
たとえば残債2,000万円を借り換える仮定のケースでは、手数料2.20%で44万円、抵当権設定の登録免許税0.4%で8万円です。抹消費用と司法書士報酬を足すと、諸費用は50万円台が目安になります。
金利差別に見ると、線引きがはっきりします。残債2,000万円・残20年・元利均等返済で、借り換え後を年3.830%と置いた仮定の試算です(ボーナス返済なし・諸費用を含まない)。
| 今の金利との差 | 総返済額の減少 | 諸費用50万円台を引いた結果 |
|---|---|---|
| 0.1%(今が年3.930%) | 約25万円 | マイナス(損) |
| 0.3%(今が年4.130%) | 約76万円 | 約20万円のプラス |
| 0.5%(今が年4.330%) | 約127万円 | 約70万円のプラス |
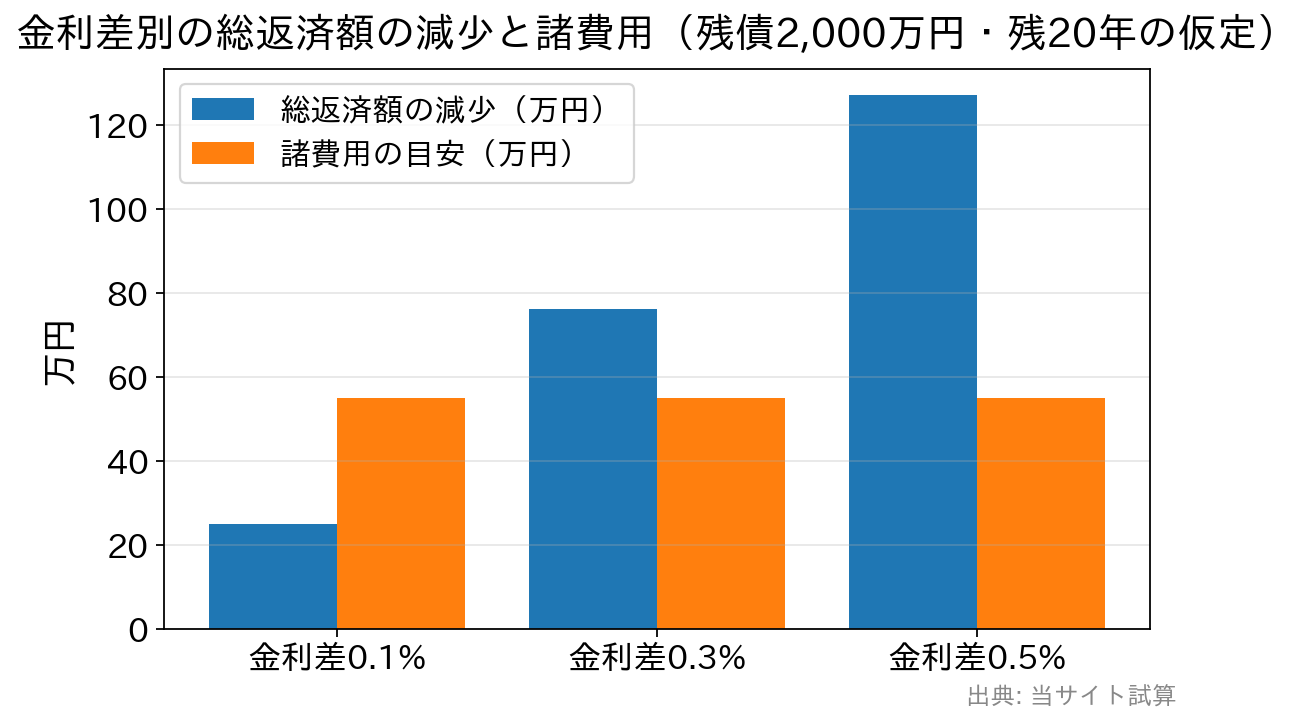
したがってこの条件なら、金利差0.3%が借り換えを検討する最低ラインです。0.1%の差では、毎月の返済が1,000円ほど下がっても諸費用を取り戻せません。
この場合、利息の減少が50万円台を超えなければ借り換えは損です。いちばん間違えやすいのは、期間を延ばして毎月の返済額が下がったことを得と数えてしまうことで、比べるのは同じ残期間での総返済額です。
変動金利から全期間固定へ移る借り換えでは、目先の総返済額はむしろ増えることがあります。この場合に買っているのは安さではなく、将来の金利上昇を打ち止めにする安心です。目的を先に決めておくと、比較の軸がぶれません。
フラット35への借り換えに関するよくある質問
Q. 借りてから1年経っていなくても借り換えられますか?
A. 借り換えられません。住宅取得時のローンの借入日から借換融資の申込日まで1年以上経ち、申込日前日までの1年間を正常に返済していることが条件です。
Q. フラット35の借り換えではいくらまで借りられますか?
A. 100万円以上1億2,000万円以下(1万円単位)です。「借換対象ローンの残高」と「機構による担保評価額の200%」の低いほうが上限で、融資手数料や登記費用などの諸費用も含められます。
Q. 今フラット35を返済中でも、フラット35へ借り換えられますか?
A. 借り換えられます。機構を抵当権者とする第1順位の抵当権を改めて設定する必要があり、その費用は自己負担です。損益分岐の目安はフラット35からフラット35への借り換えの解説にまとめています。
Q. フラット35に保証料や繰上返済手数料はかかりますか?
A. どちらもかかりません。一部繰上返済の最低額は、インターネットサービス「住・My Note」なら10万円以上、取扱金融機関の窓口なら100万円以上です。
Q. 賃貸に出している家のローンも借り換えられますか?
A. 借り換えられません。対象は申込本人か親族が実際に住む住宅で、投資用物件には使えません。目的外の利用が分かった場合は、全額の一括返済を求められます。
フラット35への借り換えが向く人・見送りを考えたい人
向きやすいのは、変動金利で返済中で、残債が大きく残期間も20年以上ある人です。この場合は金利が上がり続けたときの返済額の増え方を、全期間固定で打ち止めにできます。
見送りを考えたいのは、残債が1,000万円を下回る人や、残期間が10年を切っている人です。利息の減り幅が小さくなりやすく、50万円前後の諸費用を回収できるかが際どくなります。
健康状態に不安がある人も慎重に比べてください。新機構団信に入れなければ保障のない借り換えになるため、ワイド団信を付けられる商品や、今のローンを続ける場合と並べて判断します。
民間で同じ期間の固定金利がフラット35を下回る月は、民間の固定も候補に入ります。比べる項目は金利、手数料、団信の上乗せの3つで、どれか1つの数字だけで決めないことが失敗を防ぎます。
最後に
低金利の長期固定資金は、かつては国の信用力がなければ出せないものでした。いまは民間でも全期間固定・長期固定の住宅ローンを選べるため、フラット35が常に最有力とは限りません。
それでも、勤続年数や雇用形態の制約が緩く、保証料と繰上返済手数料が0円で、完済まで返済額が動かない点はフラット35ならではの価値です。9つのデメリットは、どれも事前に知っていれば手を打てます。
手数料の安い取扱金融機関を選ぶこと、床面積と借入期間の条件を先に確かめること。この2つだけでも借り換えの成否は大きく変わります。最後にフラット35と民間の固定金利を、同じ残期間・同じ条件で試算してから決めてください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
フラット35の金利動向については、フラット35の金利はどうなる?フラット35の金利動向を予想もあわせてご覧ください。翌月のフラット35の金利動向予想を前月中旬ごろに随時公開しています。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?

 住宅ローン関連新着情報

 人気の特集記事ランキング