変動金利の5年ルール・125%ルールとは?金利上昇局面の注意点と借り換え判断

変動金利は今も主流、でも「金利上昇局面」に入った
住宅ローンの金利タイプでは、いまも変動金利を選ぶ人が多数派です。住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査/2026年2月20日公表)」によると、実際に利用された金利タイプは変動型が75.0%で最多、固定期間選択型14.9%・全期間固定型10.1%でした。ただし変動型は前回(2025年4月調査)から4.0ポイント減で、固定期間選択型(+2.7ポイント)・全期間固定型(+1.3ポイント)がともに増えています。※この調査の対象は2025年4月〜9月に借り入れた人(回答1,237件)で、今この瞬間の割合ではありません。

状況は以前と大きく変わりました。日本銀行は2024年にマイナス金利を解除し、その後も利上げを進めて、2026年6月には政策金利を1.0%程度へ引き上げています。そして2026年9月には、実際に大手銀行の変動金利が引き上げられました。三菱UFJ銀行は新規借入の変動金利(ずーっと一律優遇コース)が年1.195%、借り換えが年1.245%(いずれも店頭表示金利 年3.375%/2026年9月1日現在・公式サイトにて確認)。三井住友銀行のWEB申込専用住宅ローンも新規の変動が年1.525%となっています。「変動金利=これから上がりうる金利」ではなく、すでに上がり始めた金利という前提で読み進めてください。
そして同じ機構の調査では、金利リスク(将来金利が上がったとき、返済額がどれくらい増えるか)について「理解しているか少し不安・よく理解していない・全く理解していない」と答えた人の合計が52.0%にのぼります。つまり借りた人の半数が、金利が上がったあと自分の返済がどう動くかを把握できていないということです。その理解の中心にあるのが、これから解説する「5年ルール」と「125%ルール」です。
変動金利の住宅ローンのメリットとデメリット(リスク)
2つのルールを理解するには、まず変動金利のメリットとデメリットを押さえておく必要があります。
変動金利のメリット
金利が低い(ので利息の支払いが少なく、元本の返済ペースが早い)。
変動金利のデメリット
金利が上昇する可能性がある(ので将来、返済額が増えてしまう可能性がある)。
メリット・デメリットはシンプルですが、本当に金利が上昇したとき、毎月の返済額や総返済額はどうなるのかを正しく理解するには、「5年ルール」と「125%ルール」を知っておく必要があります。なお、この2つのルールを採用していない住宅ローンもありますので、変動金利で返済中の人・これから借り換える人は事前にチェックしておきましょう(採用・非採用の銀行は記事後半で紹介します)。
住宅ローンの5年ルールとは?
住宅ローンの5年ルールとは「金利は変わっても、毎月の返済額はすぐには変わらない(最大5年間)」というルールです。
変動金利は基本的に半年ごと(年2回)に見直されます。5年ルールを採用している住宅ローンなら、半年ごとの見直しで金利が引き上げになっても、最大5年間は毎月の返済額が変わりません。
ここで「金利が変わったのに返済額が変わらない」とはどういう状態かを理解することがポイントです。毎月の返済額は「元本の返済」と「利息の返済」に分かれています。たとえば毎月8万円を返済していても、借入元本が毎月8万円減るわけではありません。内訳が「元本返済5万円・利息返済3万円」なら、元本は毎月5万円ずつ減っている計算です。
金利が上がれば、本来支払うべき利息は増えます。それでも返済額を変えないため、返済額の内訳が調整されます。総額8万円は変えずに「元本返済4.5万円・利息返済3.5万円」のようにするわけです。すると、これまで5万円ずつ減っていた元本が4.5万円ずつになり、元本の返済スピードが遅くなります。
数字で見る「返済額は同じなのに、元本が減らなくなる」
実際の金額で見ると、この仕組みの効きかたがはっきりわかります。借入残高3,000万円・残り30年・金利年0.500%のケースで試算してみます(元利均等返済・ボーナス返済なし・諸費用は含みません)。
- 毎月の返済額は約89,757円。内訳は元本77,257円+利息12,500円です。
- ここで金利が年1.500%まで上がると、利息は37,500円に増えます。5年ルールがあるので返済額は89,757円のまま動きませんが、そのぶん元本の返済は52,257円まで縮みます。
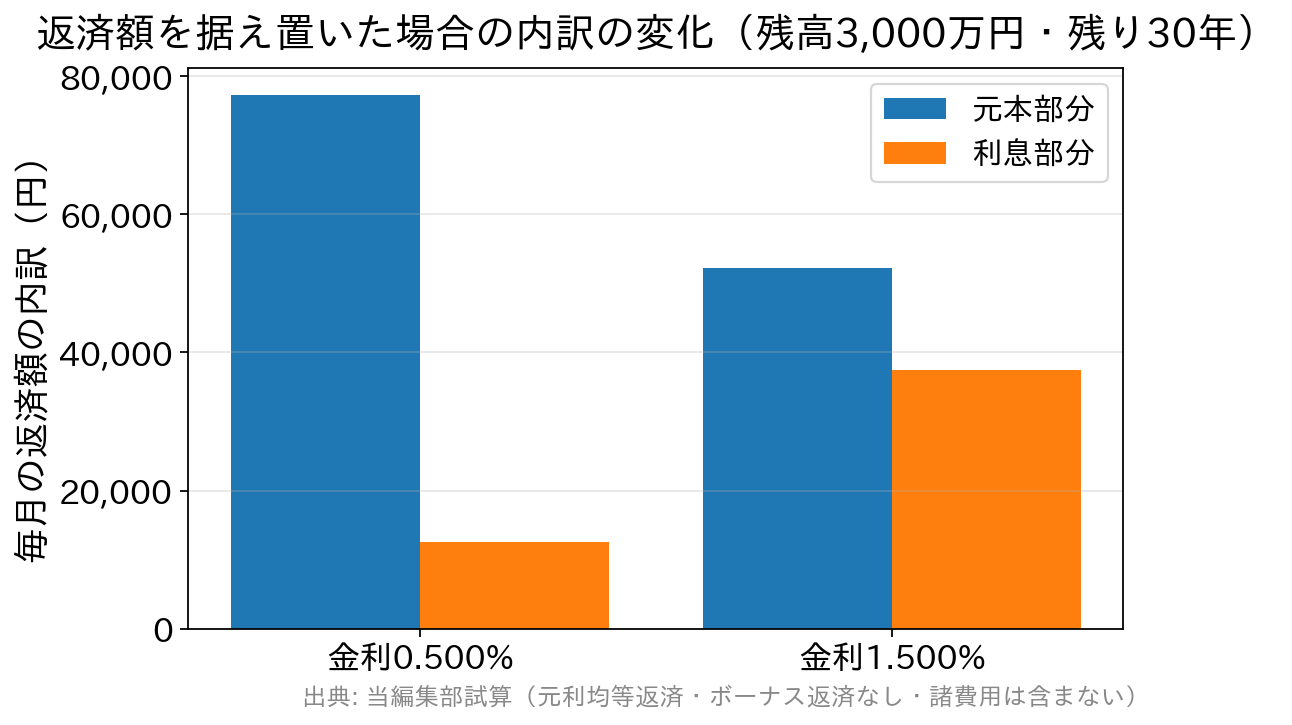
つまり金利が1.0%上がっただけで、元本の減るスピードが月あたり25,000円、年間で30万円分も遅くなる計算です。毎月の引き落とし額は1円も変わっていないので、通帳を見ているだけでは気づけません。5年ルールは「負担が増えていない」のではなく「負担の見え方が5年間だけ止まっている」仕組みだと理解しておきましょう。
5年ルールのメリット
金利が上昇してから実際に毎月の返済額が増えるまで最大5年の猶予があるため、増加に備える時間ができる(変動金利のデメリットの衝撃を和らげる)。
5年ルールのデメリット
その代わり、毎月の元本の返済ペースが強制的に遅くなる(遅れたぶんを5年経過後にカバーしなければならない)。
住宅ローンの125%ルールとは?
125%ルールとは、5年ルールの中で行われる「5年ごとの返済額の見直しで、新しい返済額はこれまでの返済額×125%を上限にする」というルールです。
先ほどの例なら、毎月8万円を返済していた人の5年後の返済額は「8万円×125%=10万円」が上限で、これを超えて増えることはありません。多少の金利上昇なら発動しませんが、大きく金利が上昇した場合にこの上限で制限されます。
この場合も利息の返済が優先されるため、返済額が10万円に増えても「元本返済4万円・利息返済6万円」のように、返済額が増えているのに元本の返済ペースはむしろ遅くなるという状況が起こり得ます。
125%ルールのメリット
5年ごとの見直し時の返済額増加に上限があるため、計画が立てやすい。
125%ルールのデメリット
毎月の返済額という点では安心感があるが、本来返すべき元本を返していないだけで問題を先送りしている。5年後の見直し後に元本の返済遅れをカバーしていく必要がある。
【重要】金利上昇局面で高まる「未払利息」のリスク
金利上昇が現実になったいま、あわせて知っておきたいのが「未払利息」です。金利が大きく上がり、本来支払うべき利息が、据え置かれた(または上限で制限された)毎月の返済額を上回ってしまうと、支払いきれなかった利息(未払利息)が発生します。
目安を先ほどの例で確認しておきましょう。残高3,000万円・毎月の返済額89,757円のままだとすると、1年間に支払える利息は約107万7千円。これを残高3,000万円で割ると年約3.6%です。つまりこの条件では、適用金利がおおむね年3.6%を超えると、返済額のすべてを利息に充てても足りず未払利息が生じ得ることになります(残高が減れば発生する水準は上がります)。参考までに、三菱UFJ銀行の変動金利の店頭表示金利は2026年9月1日現在で年3.375%です。優遇幅があるため実際の適用金利はこれより低くなりますが、「未払利息は理論上の話」と言い切れる水準ではなくなってきたことは押さえておきたいところです。
未払利息は消えてなくなるわけではなく、返済期間の終盤や完済時にまとめて精算することになります。5年ルール・125%ルールは毎月の返済額の急増を抑えてくれる一方で、大幅な金利上昇時には元本の返済が滞り、未払利息が積み上がるリスクがあるのです。返済額が抑えられているからと安心せず、金利上昇時は「元本がきちんと減っているか」も意識することが大切です。
5年ルールと125%ルールのまとめ
5年ルールと125%ルールは、変動金利の「毎月の返済額」の急増をやわらげるための仕組みです。ありがたいルールに見えますが、金利自体は半年ごとに見直されることは変わらず、総返済額が減るわけではありません。むしろ元本返済を先送りするぶん、総返済額は増える方向に働き、大幅な金利上昇時には前述の未払利息のリスクもあります。
金利上昇局面に入ったいまは、「自分のローンにこのルールがあるか/ないか」を把握しておくことがより重要になっています。ルールがあれば返済額の急増は当面抑えられますが、そのぶん後で負担が来ます。ルールがなければ金利上昇が返済額にすぐ反映される代わりに、元本は着実に減り未払利息は生じません。どちらにも一長一短があるため、ルールの有無に関わらず、変動金利で返済を続けるなら将来の金利上昇を前提に備えておく必要があります。
5年ルール・125%ルールを採用していない住宅ローンは?
日本の住宅ローンの多くはこの2つのルールを採用していますが、一部の銀行は採用していません。ルールの有無は「各金融機関の商品説明書」や「約款・規約」に記載されているので確認しておきましょう。
【5年ルール・125%ルールを採用していない主な銀行】
・SBI新生銀行(公式のよくあるご質問で「125%ルールの適用はありません」と明記)
・ソニー銀行(公式の金利変動リスクに関する説明書で、5年ルール・125%ルールによる約定返済額の計算を行っていないと明記)
・PayPay銀行(旧ジャパンネット銀行)(公式のよくあるご質問で両ルールがないと明記)
これらの銀行では、金利が変わると新しい基準金利の適用月から返済額が変わります(返済額の据え置きがない代わりに、元本の返済が滞らず未払利息も生じません)。
一方、住信SBIネット銀行(現・ドコモSMTBネット銀行)、auじぶん銀行、楽天銀行や、メガバンク・地方銀行などの一般的な変動金利型住宅ローンでは、この2つのルールを採用しています(楽天銀行は公式で採用を明記)。両者の違いを整理すると次のとおりです。
| 比較の観点 | ルールあり(多くの銀行) | ルールなし(ソニー・SBI新生・PayPay 等) |
|---|---|---|
| 金利上昇時の毎月返済額 | 最大5年間は据え置き。見直し後も前回の1.25倍まで | 新しい基準金利の適用月からすぐ反映 |
| 元本の減り方 | 返済額が抑えられるぶん、元本返済が遅れる | 金利どおりに返済するため、元本が滞らない |
| 未払利息のリスク | 大幅上昇時に発生し得る | 原則発生しない |
| 向いている人 | 返済額の急変を避け、家計の見通しを安定させたい人 | 負担を先送りせず、元本を着実に減らしたい人 |
※取扱い・仕様は変わることがあるため、最新の適用ルールは必ず各金融機関の公式サイト・商品説明書でご確認ください。
借り換えを考える人がいちばん注意すべき点=「判断が5年遅れる」
5年ルールがもっとも厄介なのは、借り換えを検討するきっかけそのものを奪ってしまうところです。金利が上がっても引き落とし額は変わらないため、「まだ大丈夫そうだ」と感じてしまい、実際には元本の減りが鈍っているのに動かない——という状態が最大5年続きます。そして返済額が実際に増えたと気づいたときには、残期間が5年短くなっており、借り換えで取り戻せる利息も小さくなっています。
借り換えの損得は、ごくシンプルに「借り換えで減る利息 -借り換えにかかる諸費用」がプラスかどうかで決まります。残債・残期間が大きいほど、また金利差が大きいほどプラスになりやすく、時間が経つほど不利になります。だからこそ、返済額が動かない5年ルールの期間中こそ試算しておく価値があります。
試算例:残債2,500万円・残り25年で金利差0.5%の場合
返済中の金利が年1.500%、借り換え先が年1.000%だと仮定した試算です(元利均等返済・ボーナス返済なし・諸費用別)。
| 項目 | 借り換え前(年1.500%) | 借り換え後(年1.000%) |
|---|---|---|
| 毎月の返済額 | 約99,984円 | 約94,218円(▲約5,766円) |
| 残り25年の総返済額(概算) | 約2,999万円 | 約2,827万円(▲約173万円) |
| 借り換えの諸費用(目安) | 融資事務手数料が借入額の2.20%(税込)なら約55万円。ほかに登記費用(抵当権抹消・設定)・印紙税・保証会社事務手数料などが必要 | |
| 差し引きの効果 | 諸費用を70〜80万円と見込んでも、なお90万円前後のプラス | |
※あくまで一定の前提を置いた概算です。実際の効果は残債・残期間・適用金利・手数料体系(定率型か定額型か)・団信の上乗せ幅で変わります。金額は各金融機関のシミュレーションでご確認ください。
まず確認する3つの数字
借り換えの試算は、次の3つが分かれば始められます。いずれも返済予定表(償還予定表)か、銀行のインターネットバンキングのマイページで確認できます。
- いまの適用金利(店頭表示金利ではなく、優遇後の実際の金利)
- 残債(元金残高)と残りの返済期間
- 自分のローンに5年ルール・125%ルールがあるか(商品説明書・約款で確認)
とくに③がある人は、いま引き落とされている金額が「金利上昇後の本来の返済額」ではない点に注意してください。借り換え後の返済額と比べるときは、現在の引き落とし額ではなく現在の適用金利・残債・残期間で計算し直した金額と比べないと、効果を正しく測れません。
金利上昇が不安なら?借り換え・固定も検討を
5年ルール・125%ルールは、あくまで返済額の急増を先送りする仕組みで、金利上昇そのものへの対策にはなりません。金利上昇が不安なら、次のような手も検討しましょう。
- 繰上返済の資金を準備しておく:金利が上がっても、元本を前倒しで減らせば利息負担を抑えられます。5年ルールで返済額が据え置かれている間に資金を貯めておくのも一手です。
- より低い金利・固定金利への借り換えを検討する:金利差が大きいなら、変動から固定(または低い変動)へ借り換えて金利を確定・低下させる選択肢があります。借り換えには事務手数料・登記費用などの諸費用がかかるため、「諸費用 < 借り換えで減る利息」になるか(損益分岐)を試算して判断しましょう。
- ルールのない銀行へ移るという選択:負担の先送りを避けたいなら、5年ルール・125%ルールを採用していない銀行(SBI新生銀行・ソニー銀行・PayPay銀行など)へ借り換える方法もあります。金利変動がすぐ返済額に反映される代わりに、元本が確実に減り未払利息も生じません。なかでもSBI新生銀行は、保証料0円・一部繰上返済手数料0円で、団信も上乗せなしのタイプが用意されているなど諸費用まわりが分かりやすく、店舗相談とオンライン手続きの両方に対応している点も、借り換えを初めて検討する人には確認しやすい選択肢です(商品内容・金利は公式サイトでご確認ください)。
とくに金利が実際に動き始めた局面では、5年ルールで痛みが遅れて見えにくくなる点に注意し、返済額だけでなく総返済額・元本の減り方でも判断することが大切です。
よくある質問(FAQ)
Q. 5年ルール・125%ルールがあれば、金利が上がっても安心ですか?
A. 毎月の返済額の急増は抑えられますが、総返済額が減るわけではありません。むしろ元本返済が遅れるぶん総返済額は増える方向で、大幅な上昇時には未払利息が発生するリスクもあります。「安心」ではなく「猶予」と考えましょう。
Q. 自分のローンにこのルールがあるか調べるには?
A. 「商品説明書」「約款・規約」や各金融機関の公式サイトで確認できます。ソニー銀行・SBI新生銀行・PayPay銀行の変動金利は採用しておらず、多くの銀行は採用しています。
Q. 5年ルールがあるうちに借り換えたほうが得ですか?
A. 一概には言えませんが、判断を先送りするほど残期間が短くなり、借り換えで取り戻せる利息は小さくなります。返済額が動かない期間中に、現在の適用金利・残債・残期間で「減る利息と諸費用」を比べておくのが合理的です。
Q. 借り換えると5年ルールはリセットされますか?
A. 借り換えは新しい住宅ローンを組み直す手続きなので、適用されるルールは借り換え先の商品のものになります。ルールのある銀行へ移れば、その時点からあらためて5年の据え置きが始まります。ルールのない銀行へ移れば据え置きはなくなります。借り換え先を選ぶときは金利だけでなく、この点も確認しておきましょう。
Q. 返済額が変わっていないのに、元本が減っていないか心配です。
A. 返済予定表や取引明細で元金残高の推移を確認してください。当初の予定表より元金の減りが鈍っていれば、金利上昇の影響が内訳に出ています。年1回程度、残高をチェックする習慣をつけておくと、5年後の見直しで驚かずに済みます。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング