40代の住宅ローン|借入期間・定年後の返済と借り換えの注意点
40代でも住宅ローンは無理なく組めます。フラット35の利用者調査では、2025年度の利用者の平均年齢は43.3歳で、40代前半での購入はむしろ標準的です。
ただし40歳で35年ローンを組むと完済は75歳。定年時にどれだけ残高が残るかと、がん保障などの付いた団信を選べる年齢(多くの銀行で50歳前後まで)が、40代のローン選びの分かれ目になります。
40代で住宅ローンを組む人は多い|ただし完済年齢に注意
住宅金融支援機構のフラット35利用者調査(2025年度・借換えを除く35,553件)によると、利用者の平均年齢は43.3歳でした。平均年齢は2017年度以降上昇が続いていましたが、2025年度は前年度から1.2歳下がりました。それでも40代前半が中心的な購入年齢であることに変わりはありません。
同じ調査では、平均世帯年収は715.9万円、年収に占める年間返済額の割合(総返済負担率)の平均は22.8%でした。
40歳・40代で住宅ローンを借りることは、無理なことでも無謀なことでもありません。
ただ、住宅ローンの借入期間は最長35年(長期優良住宅などは50年の商品もあります)です。40歳で35年ローンを組むと完済時は75歳、45歳なら80歳まで返済が続きます。フラット35の場合、完済時年齢の上限は80歳です。
30歳で借りた人より10年遅く完済することになるので、30代と同じ感覚で契約すると、定年後の家計への影響が大きくなるおそれがあります。ここからは、30代で借りる場合と比べながら、40代ならではの注意点と対策を整理します。
40歳からの住宅ローンで押さえたい8つのポイント
ポイント①定年までの年数から逆算して計画する
30代で借りる場合と比べて、定年までの残り年数が短い点に注意が必要です。
子どもの誕生をきっかけに家を買う人は、教育費も同時に考えておきましょう。35歳で生まれた子が22歳になるときは57歳、45歳で生まれた子なら67歳です。
一般に60代以降は収入が徐々に減っていく年代です。住居費と教育費が重なる時期が定年後にずれ込む可能性を意識して、計画を立てることが大切です。
20年後の定年年齢や再雇用の条件は分かりませんが、住宅ローンの返済と子どもの教育費が60歳以降も続く可能性は前提に置いておくべきです。
ある程度の収入があると「定年後もなんとかなる」と考えがちですが、定年後は収入が大きく減ることが多いものです。借入のタイミングから余裕のある返済計画を立てておきましょう。次のような年表を作ると、今後のイベントと返済の関係がイメージしやすくなります。
40歳:住宅ローン借り入れ(残高3000万円)
42歳:第一子出産
42歳:共働き終了(妻の収入無し)
45歳:保育園・幼稚園入園
48歳:第一子小学校入学
習い事:月1万円
50歳:住宅ローン返済10年経過(残高●●●万円)
54歳:第一子中学校入学
学習塾、習い事:月2万円
57歳:第一子高校入学
入学費用:●●万円
学費:年●●万円
60歳:定年・再就職
退職金:●●万円(うち、●●万円を住宅ローン繰上返済)
60歳:第一子大学入学(仮)
入学費用:●●万円
学費:年●●万円
64歳:第一子大学卒業(仮)
65歳:再就職定年
住宅ローン残高はここで0円に
老後のための貯蓄目標:●●万円
次に、現在の収入と定年後の収入がどの程度変わるかを想定しておきます。会社員であれば役職定年や再雇用で収入が下がるのが一般的なので、定年後の返済額を小さくしておく工夫が必要です。
具体策の一つがミックスローンです。住宅ローンを2本に分けて契約する方法で、変動金利と固定金利の組み合わせが知られていますが、借入期間の異なる2本を組み合わせると、現役時と定年後の収入差に合わせた返済計画が立てられます。
フラット35では、借入期間の異なる2本を組み合わせる方法を「ダブルフラット」として用意しています(取り扱っていない金融機関もあります)。2026年9月の最頻金利で試算すると次のとおりです。
ダブルフラットで定年後の返済を軽くする試算
前提条件
- 契約年齢:40歳
- 借入総額:4,000万円(35年・2,000万円+20年・2,000万円)
- 金利:35年部分 年3.460%、20年部分 年3.140%(2026年9月のフラット35・フラット20の最頻金利、融資率9割以下)
- 元利均等返済・ボーナス返済なし・諸費用は含まない
<毎月の返済額の概算値>
35年ローンの毎月の返済額:約8.2万円(完済時年齢:75歳)
20年ローンの毎月の返済額:約11.2万円(完済時年齢:60歳)
この組み方なら、40歳〜60歳は毎月約19.5万円、61歳以降は約8.2万円の返済になります。4,000万円を35年1本で借りた場合(毎月約16.4万円)は60歳時点の残高が約2,306万円ですが、ダブルフラットなら約1,153万円まで減ります。
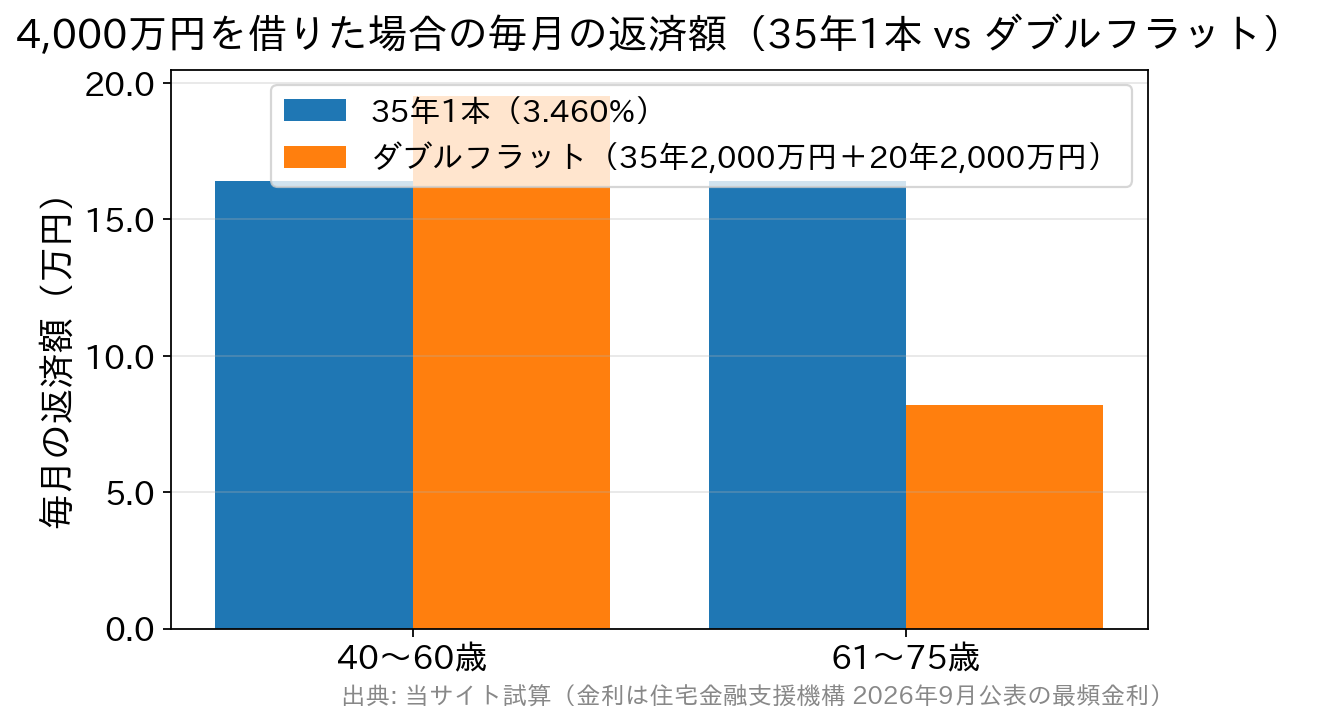
現役時の負担は重くなる代わりに、定年後の返済を大きく抑えられます。余裕があるときの繰上返済を35年ローンに集中させれば、定年後の返済額をさらに軽くできます。
ダブルフラットの仕組みはフラット20とフラット35を併用するダブルフラットの解説で詳しく紹介しています。
ポイント②定年後の資金計画を具体的に立てる
ポイント①の試算は、現役時に毎月約19.5万円、61歳以降に約8.2万円の返済を問題なく続けられることが前提です。
自分の収入と年金の見込み額を考慮しながら、借入額をしっかりシミュレーションしましょう。30代で借りた住宅ローンなら60歳の時点で残高はかなり減っていますが、40歳以降に借りると60歳時点でも一定の残高が残る点を前提に資金計画を立てる必要があります。
※注意点ばかり並べましたが、40代で買う家には、長く住み続けるうえでの利点もあります(下の「おすすめの住宅ローン」の節で触れます)。
ポイント③退職金にはあえて期待しない
完済時年齢が70歳を超える契約になったら、余裕ができたときに繰上返済を進めることをおすすめします。
当初の返済計画より前倒しで残高を減らし、「60歳までに完済」または「60歳時点の残高目標」を決めておきましょう。退職金での一括返済にはあえて期待せず、毎月の収入から繰上返済を進めるのが理想です。
40代・50代は収入が最も期待できる時期なので、この期間にどこまで残高を減らせるかが老後の分かれ道です。退職金は老後の生活資金に充てるくらいの余裕を持って計画しましょう。
ポイント④教育費も忘れずに
子どもが小さい人や、これから子どもを考えている人は教育費にも注意が必要です。特にお金がかかるのは中学・高校・大学への進学時です。
私立に通わせる場合、教育費は高額になります。10年以上先のことを今決める必要はありませんが、住宅ローンの契約をきっかけに収入・支出と貯蓄目標を整理しておくと安心です。その際は、家計の見直し(収入と支出を洗い出して改善できる点がないか)もあわせて行いましょう。
ポイント⑤頭金なしは危険?
「頭金は用意したほうが良いか」と聞かれれば、答えは基本的に「YES」です。
ただし、40歳だから頭金が必須というわけではありません。大切なのは、無理のない返済スケジュールを組めるかどうかです。頭金なしでも収支のバランスを保てる計画なら、それほど気にする必要はありません。反対に、頭金を入れても背伸びした家を買って返済に苦しむケースもあります。
ポイント⑥なんといっても収入の安定が大事
返済計画ばかりに目が行きがちですが、何より大切なのは収入です。40歳からの20年は、社会人として最も活躍できる年代でもあります。
住宅ローンに関して言えば、大事なのは安定して収入を得続けることです。とはいえ、家を買うために働いているわけではありません。家族で話し合いながら課題を解決していける関係を築き、住宅ローンの返済がストレスではなく暮らしの余裕につながる状態を目指しましょう。
ポイント⑦年収から見た借入額の目安
借入額は年収と返済負担率で決まります。フラット35の審査基準では、総返済負担率(年収に占めるすべての借入の年間返済額の割合)の上限は、年収400万円以上なら35%以下、400万円未満なら30%以下です(フラット35のご利用条件)。
ただし上限いっぱいまで借りると、定年後の返済が重くなります。40代で借りるなら、実際の利用者の平均(22.8%)に近い20〜25%程度に抑えておくと安全です。
返済負担率20%・25%で借りた場合の借入額の目安は次のとおりです(フラット35・35年・2026年9月の最頻金利3.460%で当サイト試算)。
| 年収 | 返済負担率20%(毎月の返済) | 借入額の目安 | 返済負担率25%(毎月の返済) | 借入額の目安 |
|---|---|---|---|---|
| 600万円 | 約10.0万円 | 約2,430万円 | 約12.5万円 | 約3,040万円 |
| 700万円 | 約11.7万円 | 約2,840万円 | 約14.6万円 | 約3,550万円 |
※元利均等返済・ボーナス返済なし。ほかに自動車ローンなどがある場合は、その返済額も負担率に含まれます。
年収別の詳しい目安は年収600万・650万円の住宅ローン借入限度額と適正額でも解説しています。
ポイント⑧疾病保障付きの団信は年齢制限に注目
かつて住宅ローンの保障は、死亡・高度障害を対象とする団信だけが一般的でした。現在は、がんや全疾病を保障する団信を追加の金利負担なしで付けられる住宅ローンが増えています。
注意したいのは、がんの保障を含む団信は、多くの場合「借入時50歳前後まで」しか加入できないことです。たとえばauじぶん銀行のがん50%保障団信は借入時50歳以下、ソニー銀行のがん団信50は加入時満50歳未満、楽天銀行(金利選択型)のがん保障特約は融資実行日に満50歳以下が対象です(2026年9月時点)。
がん50%保障は、入院や就業不能の条件がなく「がんと診断される」だけで住宅ローン残高が半分になる保障です。残高によっては1,000万円単位の保障になるので、40代のうちに検討しておきたいポイントです。主な住宅ローンの疾病保障は次の表でも整理しています。
| 金融機関 | 保障内容 | |
|---|---|---|
 | がんと診断されただけで住宅ローン残高が半分になるがん50%疾病保障特約が無料付帯 | 詳しくはこちら |
 | 全疾病(すべての病気や怪我)の保障が無料付帯 | ― |
ミスター住宅ローンREAL | 全疾病(すべての病気や怪我)の保障が無料付帯 | 詳しくはこちら |
40代で借り換えるときのポイント|借入期間と団信の年齢
すでに30代で住宅ローンを組み、40代で借り換えを考える人も多いでしょう。40代の借り換えでは、金利差だけでなく借り換え後の借入期間と完済年齢を必ず確認してください。
フラット35の借換融資では、借入期間の上限は次の3つのうち最も短い年数です(2026年9月時点・長期優良住宅などは上限50年)。
- 80歳 −(申込時の年齢)
- 40年 −(住宅取得時のローンの経過期間)
- 35年
たとえば45歳で、購入から10年経ったローンを借り換える場合、上限は「80−45=35年」「40−10=30年」「35年」のうち最も短い30年です。完済は75歳になるので、定年時の残高も合わせて試算しておきましょう(出典:フラット35 借換融資のご利用条件)。
もう一つの注意点は団信です。借り換えると今の団信の保障は終了し、新しいローンで改めて団信に申し込み、健康状態を告知し直します。上で見たように、がん保障付きの団信は50歳前後が加入の上限になっていることが多いため、疾病保障の充実も狙うなら40代のうちに比較しておく価値があります。
50代に入ってからの借り換えや購入の注意点は50代の住宅ローンと借り換え|年齢制限・返済計画・団信の注意点でまとめています。
40歳・40代におすすめの住宅ローン
基本的に、年代によっておすすめの住宅ローンが大きく変わることはありません。手数料・保証料・団信・金利・付帯サービスで優れた商品を選ぶことに、年代はあまり関係がないためです。
一点補足すると、30代より40代・50代のほうが病気のリスクは高まります。がんなどの疾病リスクに備えられる団信を選べるかどうかは、40代ではより重要な比較ポイントになります。追加の金利負担なしで付けられる主な疾病保障は次のとおりです。
| 銀行 | 追加負担なしで付けられる主な保障 | 年齢の条件 |
|---|---|---|
| auじぶん銀行 | がん50%保障団信(単独加入の場合) | 借入時50歳以下 |
| ソニー銀行 | がん団信50(がん50%保障) | 加入時満50歳未満 |
| 楽天銀行(金利選択型) | がん保障特約(50%)・全疾病特約付団信 | がん保障は融資実行日に満50歳以下(51歳以上は全疾病特約付団信) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 全疾病保障 | 3大疾病50%保障などは借入時の年齢で内容が変わる |
| SBI新生銀行 | 一般団信・全疾病保障付団信(上乗せ0円) | — |
※2026年9月時点。保障の範囲・免責期間・適用される金利プランは銀行ごとに異なります。金利や手数料(定率型か定額型か)も含めて比較してください。
40代で家を買うと、70代になっても築30年程度の家に住んでいることになります。20代で買った場合は築50年近くになるので、長寿化を考えると購入が遅いことはデメリットばかりではありません。
金利の環境も確認しておきましょう。日銀は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(9月24日から適用)。40代は返済が定年後に及びやすいため、固定金利やダブルフラットの活用、疾病保障付き団信の年齢条件を早めに確認しておくことが大切です。
最新の金利や団信の内容は、各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング