住宅ローン借り換えはいつから可能?返済実績の目安と損益分岐
住宅ローンの借り換えに「契約から何ヶ月たてば可能」という法律上の決まりはありません。フラット35への借り換えは、今のローンの借入日から1年以上たち、直近1年間きちんと返済していることが公式の条件です。民間金融機関は月数を公表していないところが多く、延滞のない返済実績が半年〜1年程度あることが一つの目安になります。
マイホーム購入時に住宅ローンを選ぶ時間がなかったり、不動産会社の営業を断り切れずに提携ローンを選んだりして、あとで後悔する人は少なくありません。筆者も中古マンションを買ったとき、審査の時間がなく不動産会社が紹介したメガバンクで借りましたが、1年もたたずに他行へ借り換えました。以下では、借り換えをいつ申し込めるかの考え方と確認方法、損をしないための計算の仕方を整理します。
借り換え元の金融機関で住宅ローンを借りる際のポイント
すぐに借り換えをするとは言わない
最初の住宅ローンの審査中に、担当者へ「すぐに借り換えるつもり」とわざわざ伝える必要はありません。最初の住宅ローンに通らなければマイホームの購入に支障が出るおそれがあるため、担当者の心証を悪くすることは避けましょう。
金利上乗せ式の保証料を選ぶ
メガバンク・地銀・信用金庫など従来型の金融機関の住宅ローンでは、保証会社の保証を受けるための保証料がかかるのが一般的です。
注意したいのは払い方です。保証料には、前払いで一括して払う方式と、金利に上乗せして払う方式があります。早めの借り換えを考えているなら、一括前払いは得策ではありません。金利上乗せ方式を選べば、無駄な保証料の支払いを減らせます。
※前払い式の保証料は、借り換え(完済)時に残り期間に応じて「戻し保証料」として一部返金されますが、経過期間に応じて目減りするうえ、返金時に事務手数料が差し引かれる場合もあります。
事務手数料が高額な住宅ローンは契約しない
保証料が安いか無料の代わりに、借入金額×2.20%(税込)の定率型の事務手数料がかかる住宅ローンもあります。事務手数料は借り換えても返金されません。短期で借り換える可能性があるなら、最初から事務手数料の安い住宅ローンを選んでおきましょう。
いつから借り換えできる?返済実績の目安
「契約から何ヶ月で借り換えできるか」は金融機関によって扱いが異なります。公式の要件が公表されているフラット35と、民間金融機関の一般的な考え方を整理すると次のとおりです。
| 借り換え先 | 返済実績の要件・目安 | 備考 |
|---|---|---|
| フラット35(SBIアルヒなどの取扱金融機関) | 借入日から1年以上 | 今のローンの借入日(金銭消費貸借契約の締結日)から借換融資の申込日まで1年以上たち、申込日前日までの1年間正常に返済していることが住宅金融支援機構の要件(2026年10月時点) |
| 民間金融機関(ネット銀行・メガバンク・地銀など) | おおむね6ヶ月〜1年程度の返済実績が目安 | 明確な月数を公表していない金融機関も多い。申込前に借り換え先の商品説明書で要件を確認 |
出典:【フラット35】借換融資のご利用条件(住宅金融支援機構)
民間金融機関の借り換え審査でも、「これまできちんと返済してきたか」という返済実績と延滞の有無が重視されます。そのため、今の住宅ローンの返済口座の通帳のコピーや返済予定表の提出を求められるのが一般的です。
逆に言えば、返済期間がごく短くても、延滞がなく借り換えのメリットがはっきりしていれば受け付けてくれる金融機関はあります。筆者が1年未満で借り換えられたのも、このケースでした。
借り換え先の候補としては、SBIマネープラザ(ドコモSMTBネット銀行の住宅ローン「対面相談コース」の取扱窓口)、SBIアルヒのフラット35のほか、SBI新生銀行・ソニー銀行・auじぶん銀行・イオン銀行なども挙げられます。いつから申し込めるかは各行の商品説明書で確認してください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
なお、ドコモSMTBネット銀行の「WEB申込コース」は2026年10月30日(金)17時で仮審査申込の受付を終了します(それまでに仮審査を申し込んだ人は手続きを継続できます)。これから借り換えを申し込む場合は、店舗やオンラインで担当者に相談できる対面相談コースが窓口です。来店前の準備は「SBIマネープラザで申し込むドコモSMTBネット銀行の対面住宅ローン」にまとめています。
借り換えてよいかは「何年で諸費用を回収できるか」で決める
申し込める時期になっても、すぐに借り換えるべきとは限りません。借り換えには事務手数料や登記費用などの諸費用がかかるため、金利差で浮く利息が、その諸費用を何年で上回るかを先に確かめます。
たとえば残高2,500万円・残り25年、今の金利が年2.0%のローンを借り換えるケースで、金利と諸費用を仮に置いて計算すると次のようになります(元利均等・ボーナス返済なし・金利は全期間一定と仮定。諸費用は事務手数料2.20%の55万円と登記費用など30万円の合計85万円と仮定)。
| 借り換え後の金利(仮定) | 毎月の返済額の減少 | 25年間で浮く返済額 | 諸費用85万円を回収するまで |
|---|---|---|---|
| 年1.7%(金利差0.3%) | 約3,600円 | 約108万円 | 約19年7ヶ月 |
| 年1.6%(金利差0.4%) | 約4,800円 | 約144万円 | 約14年9ヶ月 |
| 年1.5%(金利差0.5%) | 約6,000円 | 約179万円 | 約11年10ヶ月 |
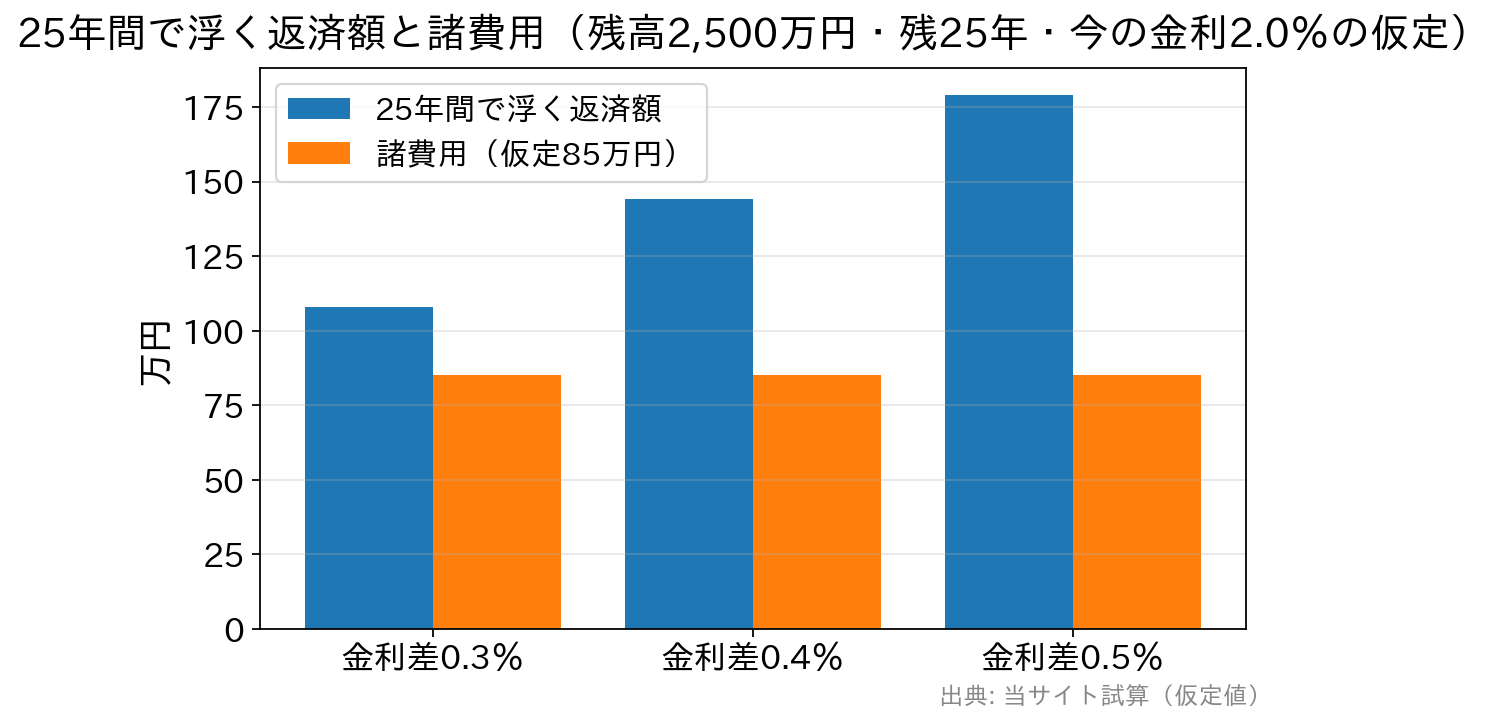
金利差0.3%では、25年かけても手元に残るのは20万円あまりで、途中で売却や再度の借り換えをすれば赤字になりかねません。残高が大きく、残りの期間が長く、金利差が大きいほど借り換えの効果は大きくなります。手数料が定額の商品を選べば回収期間は短くなるため、金利と手数料をセットで比べてください。金利差の目安は「住宅ローン借り換えの金利差の目安」でも詳しく解説しています。
2026年の金利上昇局面で借り換えを先送りしない理由
住宅ローンの借り換えは金利が低いときに行うのが理想ですが、将来の金利を正確に予測することは誰にもできません。金利の底を狙うより、メリットが出るとわかった時点で動き、毎月の返済額が減る効果を早く受け取るほうが現実的です。転職などで審査が難しくなる前に検討しておくことも大切です。
2026年は金利環境が大きく動いています。日本銀行は9月18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げ(9月24日から適用)、6月に続く3ヶ月ぶりの利上げとなりました(日本銀行「金融市場調節方針に関する公表文 2026年」)。
これを受けて三菱UFJ銀行やみずほ銀行は、変動金利の基準になることが多い短期プライムレートを2026年11月2日から年2.375%→年2.625%へ引き上げると発表しています。
返済額への反映時期は銀行・契約によって異なりますが、変動金利の上昇が既存の契約にも順次及んでいく局面です。今後の金利の動きは断定できないからこそ、今のローンの金利タイプや引き下げ幅が相場に見合っているかを早めに点検し、メリットがあるなら先送りしないことが重要です。
借り換え時期のよくある疑問
Q. 借りてから1年未満でも借り換えできますか?
A. フラット35への借り換えは借入日から1年以上が公式要件のためできませんが、民間金融機関には1年未満でも受け付けるところがあります。延滞がなく、金利差によるメリットがはっきりしていれば相談する価値はあります。
Q. 一度借り換えた後、また借り換えても大丈夫ですか?
A. 回数に法的な制限はありません。ただし借り換えのたびに事務手数料や登記費用など数十万円規模の諸費用がかかるため、浮く利息が諸費用を上回るかを毎回試算してください。回収前に繰り返すと、かえって総返済額が増えることがあります。
Q. 返済中に一度でも延滞すると、借り換えは難しくなりますか?
A. フラット35は申込日前日までの1年間に正常に返済していることが条件のため、直近1年に延滞があると利用できません。民間金融機関でも延滞歴は審査で重く見られるので、延滞がある場合は正常な返済を1年程度続けてから申し込むのが無難です。
Q. フラット35を借りている人が、フラット35へ借り換えることはできますか?
A. できます。住宅金融支援機構は、現在フラット35を利用している人もフラット35の借換融資を使えると案内しています。金利が下がった時期の借り換えや、取扱金融機関の変更を考えるときの選択肢になります。
手続きの流れや必要書類は「住宅ローン借り換えの手続きの流れと必要書類」で確認できます。借り換えの要件や金利は変わることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング