りそな銀行の住宅ローン借り換え|メリット・デメリットと金利
りそな銀行の『りそな借りかえローン』は、当社が2026年9月1日に各行の公式金利ページを確認した範囲では変動金利が年0.950%(金利プラン・融資手数料型/最大引下げ時)で、主要行のなかでは低い部類に入ります。
ただし疾病保障は有料で、手厚い『団信革命』を付けると年0.25〜0.30%の金利上乗せが必要です。ここを足すと、疾病保障が無料で付くネット銀行と横並びかやや上回ります。
つまり、団信にどこまで求めるかで評価が変わる銀行です。店舗で相談しながら進めたい人と、保障は無料の範囲でよいので金利を最優先したい人とで、答えが割れます。
りそな銀行はメガバンクに次ぐ規模の都市銀行で、個人向けサービスに力を入れています。支店の窓口時間の延長、印鑑の廃止、ハイカウンターの廃止など、利便性の改善に積極的なことでも知られています。
早くから借り換え向けのネット専用住宅ローンを投入し、借り換えユーザーの獲得に注力してきました(現在は新規借り入れ向けの商品も展開しています)。
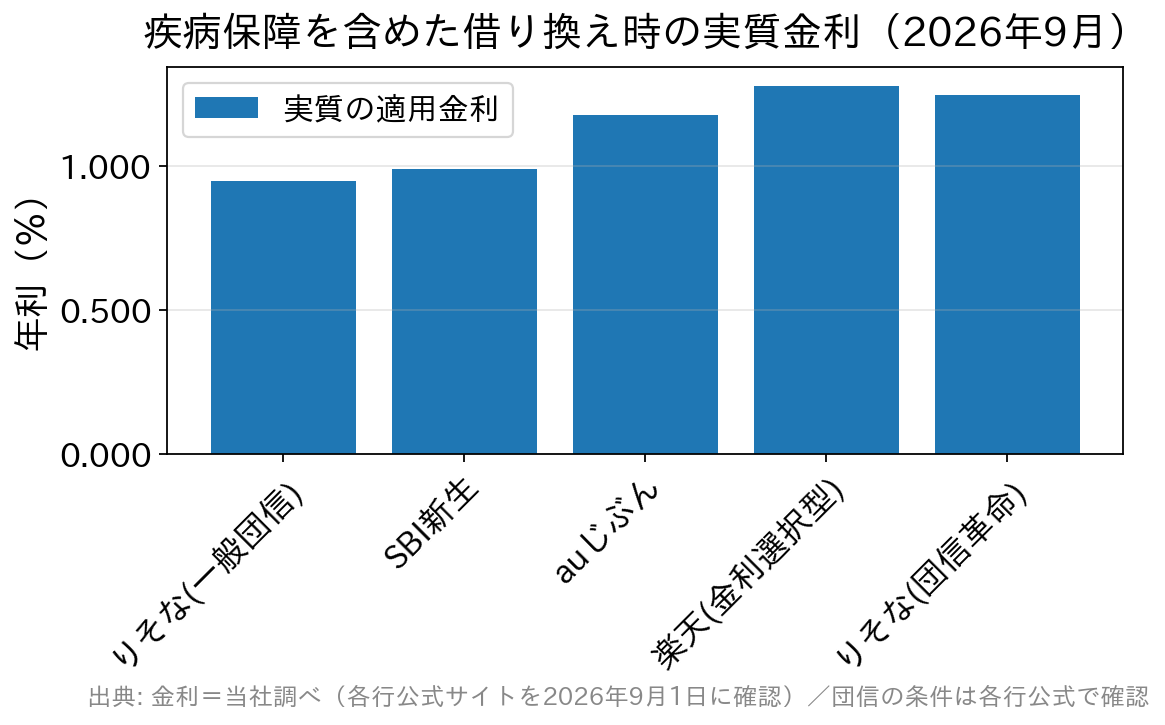
金利だけを見れば、りそな銀行の借り換え変動金利(年0.950%)はネット銀行の多くより低い水準にあります。一方で疾病保障は有料のため、団信革命を付けた実質の金利(年1.250%・40歳以上)で比べると、無料で疾病保障が付くネット銀行と差がほとんどなくなります。
保障を厚くしたいなら団信革命の内容は有力な選択肢、保障は無料の範囲でよいならネット銀行、という整理になります(いずれも2026年9月1日に各行公式で確認した金利)。
借り換え先を比べるなら「団信込みの金利」で見る
借り換えの損得は、表に出ている金利だけでは決まりません。疾病保障を付けるために上乗せが必要な銀行と、上乗せなしで付く銀行があるからです。
下の表は、2026年9月1日時点の借り換え時の変動金利と、疾病保障の扱いを並べたものです。
| 金融機関・商品 | 変動金利(借り換え) | 疾病保障の扱い |
|---|---|---|
| りそな銀行 りそな借りかえローン | 年0.950% | 団信革命は年0.30%上乗せ(40歳未満は年0.25%)=実質 年1.250% |
| SBI新生銀行 パワースマート住宅ローン | 年0.990%(SBIハイパー預金優遇) | 全疾病保障付団信が上乗せなし |
| auじぶん銀行 住宅ローン | 年1.179% | がん50%保障団信・全疾病長期入院保障が上乗せなし |
| 楽天銀行 住宅ローン(金利選択型) | 年1.281% | 50%保障がん団信(全疾病特約付)が上乗せなし |
金利は当社が各行の公式金利ページを2026年9月1日に確認した値で、いずれも最大引下げ・所定の条件を満たした場合のものです。団信の条件は各行公式(りそな銀行 団信革命(特定状態保障特約付団信)/auじぶん銀行 団体信用生命保険/楽天銀行 がん保障特約・全疾病特約付団体信用生命保険)で確認しています。
保障を付けない前提ならりそな銀行が有利、保障込みで比べるとネット銀行と拮抗する——これが2026年9月時点の位置づけです。2023年ごろの記事で見かける「ネット銀行のほうが金利も保障も明確に有利」という構図は、現在はそのまま当てはまりません。
りそな銀行の借り換え住宅ローンのメリット
都市銀行のなかでは低い変動金利
りそな銀行は『りそな借りかえローン』を低金利で提供しており、当社実測では変動金利が年0.950%でした(2026年9月1日確認・りそな銀行 ローン金利)。
ただしこの金利は最大限に引き下げられたときの数値です。りそな銀行は公式に「適用される金利引下げ幅は、お借入内容や審査結果によって決定いたします」と明記しています。
つまり、サイトに出ている金利がそのまま適用されるとは限りません。審査結果によっては提示金利が高くなる可能性がある点は、申し込み前に織り込んでおくべきです。
また金利プラン(借り換え)には「(融資手数料)金利上乗せ型」の取り扱いがなく、融資手数料型のみとなります。手元資金と諸費用の組み方が限られる点も確認しておきましょう。
疾病保障を無料で付けたい場合は、auじぶん銀行の住宅ローンやSBI新生銀行も候補に入ります。
団信革命は保障範囲が広い
りそな銀行が扱う団信革命(特定状態保障特約付団信)は、年0.30%(加入時年齢40歳未満は年0.25%)の金利上乗せが必要ですが、その分だけ保障範囲が広くなっています。
所定の状態に該当すれば住宅ローン残高が0円になり、仕事に復帰しても残高は0円のままという点が最大の特徴です。保障の対象は次のとおりです。
- 死亡・所定の高度障害状態
- 所定のがんと診断されたとき
- 急性心筋梗塞・脳卒中による所定の状態
- 病気やケガによる所定の状態
- 所定の要介護状態
申し込めるのは借入時年齢が満50歳未満で、がんに罹患したことのない人です。返済の途中から中途加入することもできますが、その場合の上乗せは年0.4%(40歳以上)・年0.3%(40歳未満)と高くなります。
借入日から90日以内に診断確定されたがんなど、対象外となるケースもあります。詳しい支払要件はりそな銀行 団信革命(特定状態保障特約付団信)で確認してください。
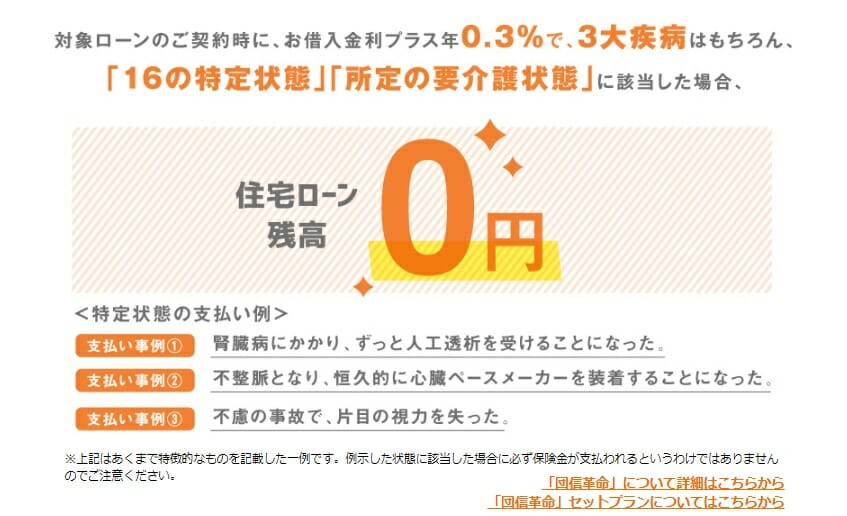
金利上乗せの負担は小さくないので、無料の疾病保障で十分という人は上乗せなしで付くネット銀行のほうが総額では有利になりやすいです。保障を最大限に厚くしたい人にとっては、団信革命は検討に値します。
ネット銀行の団信についてはソニー銀行の借り換え目線のメリット・デメリットでも整理しています。
店舗で相談しながら借り換えできる
ネット専業銀行には店舗がなく、対面で住宅ローンの相談ができません。モーゲージバンク最大手のSBIアルヒのように、店舗で相談すると事務手数料が割高になるケースもあります。
りそな銀行は低金利と対面相談を両立できる点が強みです。書類の準備や残債の確認でつまずきやすい借り換えでは、窓口で確認しながら進められる安心感は小さくありません。
借り換えの諸費用もまとめて借り入れできる
りそな銀行の借り換えでは、次のような諸費用も住宅ローンに組み入れて借り入れできます。
- 事務手数料
- 保証料
- 登記費用
- 司法書士費用
手元資金が薄くても借り換えに踏み切れるのは実務上のメリットです。ただし借入額が増えるぶん利息も増えるので、諸費用を含めた総額で損益分岐を計算してください。
損益分岐の考え方は住宅ローン借り換えのメリット・デメリットにまとめています。
りそな銀行の借り換え住宅ローンのデメリット
疾病保障が有料
最大のデメリットは、疾病保障を付けようとすると金利に割高感が出ることです。
たとえば40歳以上で団信革命を付けると、年0.950%+年0.30%で実質 年1.250%になります。これはauじぶん銀行の年1.179%より高く、楽天銀行(金利選択型)の年1.281%とほぼ同じ水準です。
auじぶん銀行と楽天銀行は、がん50%保障と全疾病(就業不能)の保障が上乗せ金利なしで付きます。保障の中身はりそなの団信革命のほうが広いものの、「無料の保障でよい」と割り切れる人にとっては、上乗せ分がそのままコスト増になります。
逆に、要介護状態や幅広いケガまでカバーしたい人にとっては、上乗せに見合う価値があるかもしれません。保障の必要度を先に決めてから金利を比べるのが、この銀行を検討するときの正しい順番です。
審査結果で金利が高くなることがある
りそな銀行の住宅ローンは、審査結果によって適用される引下げ幅が変わる仕組みです。公式にも「適用される金利引下げ幅は、お借入内容や審査結果によって決定いたします」と書かれています。
そこまで悪い結果になることは多くないとしても、待ちに待った審査結果が想定より高い金利だったということは十分に起こりえます。
そのため、りそな銀行以外にもPayPay銀行や三菱UFJ銀行など複数行へ同時に審査を申し込んでおくことをおすすめします。
年収などの申込条件は公式で確認する
各行の年収要件や勤続年数の条件は改定されることがあり、ウェブ上の古いまとめ記事には現行と異なる数字が残っていることがあります。
申し込み条件は必ず各行の商品概要で確認してください。最新の金利・条件は各金融機関の公式サイトでご確認ください。
りそな借りかえローン金利推移
借り換え時の最優遇金利の記録です。
2022年10月で金利推移の更新を終了しています。以下は過去の記録で、現在の金利ではありません(2026年9月1日時点の変動金利は年0.950%)。
| 変動金利(全期間型) | 10年固定金利(当初型) | 20年固定金利(当初型) | |
| 2022年10月 | 0.429 | 0.995 | 2.695 |
| 2022年9月 | 0.429 | 0.845 | 2.545 |
| 2022年8月 | 0.429 | 0.895 | 2.645 |
| 2022年7月 | 0.429 | 0.995 | 2.745 |
| 2022年6月 | 0.429 | 0.945 | 2.595 |
| 2022年5月 | 0.429 | 0.945 | 2.595 |
| 2022年4月 | 0.429 | 0.795 | 2.395 |
| 2022年3月 | 0.429 | 0.795 | 2.395 |
| 2022年2月 | 0.429 | 0.645 | 2.245 |
| 2022年1月 | 0.429 | 0.645 | 2.195 |
| 2021年12月 | 0.429 | 0.645 | 2.195 |
| 2021年11月 | 0.429 | 0.645 | 2.195 |
| 2021年10月 | 0.429 | 0.595 | 2.145 |
| 2021年9月 | 0.429 | 0.595 | 0.895 |
| 2021年8月 | 0.429 | 0.595 | 0.895 |
| 2021年7月 | 0.429 | 0.595 | 0.945 |
| 2021年6月 | 0.429 | 0.645 | 0.945 |
| 2021年5月 | 0.429 | 0.645 | 0.995 |
| 2021年4月 | 0.429 | 0.695 | 1.045 |
| 2021年3月 | 0.429 | 0.645 | 0.995 |
| 2021年2月 | 0.429 | 0.595 | 0.945 |
| 2021年1月 | 0.429 | 0.595 | 0.945 |
| 2020年12月 | 0.429 | 0.595 | 0.945 |
| 2020年11月 | 0.429 | 0.595 | 0.945 |
| 2020年10月 | 0.429 | 0.645 | 0.995 |
| 2020年9月 | 0.429 | 0.645 | 0.995 |
| 2020年8月 | 0.429 | 0.645 | 0.995 |
| 2020年7月 | 0.429 | 0.645 | 0.985 |
| 2020年6月 | 0.429 | 0.645 | 0.945 |
| 2020年5月 | 0.429 | 0.645 | 0.945 |
| 2020年4月 | 0.429 | 0.645 | 0.945 |
| 2020年3月 | 0.429 | 0.60 | 0.90 |
| 2020年2月 | 0.429 | 0.65 | 0.95 |
| 2020年1月 | 0.429 | 0.70 | 1.00 |
| 2019年12月 | 0.429 | 0.65 | 0.95 |
| 2019年11月 | 0.429 | 0.60 | 0.90 |
| 2019年10月 | 0.429 | 0.60 | 0.90 |
| 2019年9月 | 0.429 | 0.55 | 0.85 |
| 2019年8月 | 0.429 | 0.60 | 0.90 |
| 2019年7月 | 0.429 | 0.60 | 0.90 |
| 2019年6月 | 0.429 | 0.65 | 1.00 |
| 2019年5月 | 0.429 | 0.65 | 1.00 |
| 2019年4月 | 0.429 | 0.60 | 0.95 |
| 2019年3月 | 0.429 | 0.60 | 0.95 |
| 2019年2月 | 0.429 | 0.65 | 1.00 |
| 2019年1月 | 0.429 | 0.70 | 1.05 |
| 2018年12月 | 0.429 | 0.75 | 1.10 |
| 2018年11月 | 0.429 | 0.75 | 1.10 |
| 2018年10月 | 0.429 | 0.75 | 1.10 |
| 2018年9月 | 0.429 | 0.75 | 1.10 |
| 2018年8月 | 0.429 | 0.75 | 1.10 |
| 2018年7月 | 0.429 | 0.70 | 1.00 |
| 2018年6月 | 0.429 | 0.70 | 1.00 |
| 2018年5月 | 0.429 | 0.70 | 1.00 |
| 2018年4月 | 0.440 | 0.70 | |
| 2018年3月 | 0.440 | 0.70 | |
| 2018年2月 | 0.440 | 0.70 | |
| 2018年1月 | 0.440 | 0.65 | |
| 2017年12月 | 0.440 | 0.65 | |
| 2017年11月 | 0.440 | 0.65 | |
| 2017年10月 | 0.440 | 0.65 | |
| 2017年9月 | 0.440 | 0.65 | |
| 2017年8月 | 0.440 | 0.70 | |
| 2017年7月 | 0.497 | 0.65 | |
| 2017年6月 | 0.497 | 0.65 | |
| 2017年5月 | 0.497 | 0.60 | |
| 2017年4月 | 0.497 | 0.55 | |
| 2017年3月 | 0.569 | 0.55 | |
| 2017年2月 | 0.569 | 0.50 | |
| 2017年1月 | 0.569 | 0.50 | |
| 2016年12月 | 0.569 | 0.45 | |
| 2016年11月 | 0.569 | 0.45 | |
| 2016年10月 | 0.569 | 0.45 | |
| 2016年9月 | 0.569 | 0.45 | |
| 2016年8月 | 0.569 | 0.35 | |
| 2016年7月 | 0.569 | 0.40 | |
| 2016年6月 | 0.569 | 0.50 | |
| 2016年5月 | 0.569 | 0.55 | |
| 2016年4月 | 0.625 | 0.85 | |
| 2016年3月 | 0.625 | 0.80 | |
| 2016年2月 | 0.775 | 1.05 |
りそな銀行の借り換えでよくある質問
Q. りそな銀行の借り換え変動金利はいくらですか?
A. 当社が2026年9月1日に公式サイトで確認した時点では、金利プラン(融資手数料型)の変動金利は年0.950%でした。ただしこれは最大引下げ時の数値で、実際の引下げ幅は借入内容と審査結果で決まります。
Q. 団信革命を付けると金利はどれだけ上がりますか?
A. 加入時年齢40歳以上で年0.30%、40歳未満で年0.25%の上乗せです。返済途中から中途加入する場合は年0.4%(40歳以上)・年0.3%(40歳未満)となり、新規加入より高くなります。
Q. 団信革命は誰でも加入できますか?
A. 借入時年齢が満50歳未満で、がんに罹患したことのない人が対象です。告知内容によっては保険会社が加入を断ることがあります。借入日から90日以内に診断確定されたがんなど、対象外となるケースもあります。
Q. りそな銀行とネット銀行、借り換えるならどちらが得ですか?
A. 疾病保障を付けないなら金利の低いりそな銀行が有利になりやすく、保障を付けるなら上乗せなしで付くネット銀行と拮抗します。自分の残債・残期間と諸費用を入れて、総額で比べてから決めてください。
Q. 借り換えの諸費用はどれくらい見ておけばよいですか?
A. 融資手数料型では借入額に応じた事務手数料がかかり、ほかに登記費用・司法書士報酬・印紙税などが必要です。金額は借入額や物件で変わるため、公式の商品概要と見積りで確認したうえで損益分岐を計算してください。
 住宅ローン関連新着情報

 人気の特集記事ランキング