イオン銀行の住宅ローン金利は?最新金利・金利推移と借り換え判断
イオン銀行の住宅ローン金利(2026年9月 適用分)
イオン銀行のお借換え向けの変動金利は年1.130%(金利プラン)です(2026年9月 適用分)。最安クラスには一歩およばない水準ですが、契約者限定カードでの決済がイオングループで毎日5%オフになる特典と、土日祝も夜9時まで相談できる店舗網が付いてくる——ここが、金利だけでは測れないイオン銀行の立ち位置です。
当社編集部は毎月、各行の公式金利ページを開いて借り換え向けの適用金利を記録しています。2026年9月1日に実測した13件のうち、主要な8行を低い順に抜き出すと次のようになりました(いずれも表面金利・当社調べ)。
- りそな銀行 年0.950%
- みずほ銀行 年1.025%
- SBI新生銀行 年1.080%(SBIハイパー預金の優遇を適用すると年0.990%)
- イオン銀行 年1.130%
- auじぶん銀行 年1.179%
- 楽天銀行 年1.281%(金利選択型)
- PayPay銀行 年1.330%
- ソニー銀行 年1.347%
ここで目を引くのは、かつて「借り換えはネット銀行が安い」と言われた構図が、そのままではなくなっていることです。当社が実測した範囲では、りそな銀行やみずほ銀行といった大手行のほうがイオン銀行より低い金利を提示していました。PayPay銀行のように、変動金利を引き上げて以前ほどの最安水準ではなくなったネット銀行もあります。
イオン銀行はこの8行のなかでは中位につけており、大手銀行・地方銀行の店頭水準と比べれば十分に低金利の部類です。ただし上乗せ0円の疾病保障を付けたうえでさらに低い金利を出している銀行もあるため、借り換え先としては「金利+諸費用+特典」の総額で比べる必要があります。
ライバル銀行の住宅ローン金利水準
| 金融機関 | 変動金利 | 保障内容 |
|---|---|---|
 | 年1.080% (借り換え) | 要介護3と認定されると住宅ローン残高がゼロに |
 | 年0.980% (全期間引下型)(借り換え) | 一般団信が無料付帯 正社員・契約社員のみ利用可能 |
 | 年1.130%(借り換え時) (金利プラン) | ガン保障や8疾病保障を取り扱い(有料) |
 | 年0.945% (ずーっと一律優遇コース・事務手数料型) | 7疾病保障を取り扱い(年0.3%の金利上乗せが必要) |
| ※2026年7月適用金利 |
※1 審査の結果によっては保証付金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。 金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5年、10年に限定されます。
イオン銀行 住宅ローンの特徴
365日年中無休・夜9時まで店舗で相談できる
イオン銀行は全国のイオンモール内を中心に店舗を構えており、土曜・日曜・祝日を含め毎日午前9時から午後9時まで営業しています(一部の店舗では営業時間が異なります)。メガバンクやネット銀行にはない、買い物のついでに借り換えの相談ができるという強みです。来店予約に加えて自宅から相談できるオンライン相談も用意されており、申込から契約まで来店せずに完結させることもできます。

イオングループでの買い物が毎日5%オフになる
イオン銀行の住宅ローンを契約すると、契約者限定特典の「イオンセレクトクラブ」に申し込めます。専用のイオンゴールドカードセレクト<イオンセレクトクラブ>でクレジット決済した分が、割引対象店舗での買い物について請求時に毎日5%オフになる仕組みです(イオン銀行 公式のご契約者さま特典ページで確認・2026年9月16日時点)。
たとえば対象店舗での買い物を月75,000円すべてこのカードで決済した場合、年間で約45,000円の割引という計算になります。カードは申込制で、現金や他社カードでの支払い・割引対象外の商品は5%オフの対象になりません。裏を返せば、決済をこのカードにまとめられる家庭ほど効果が大きく、この特典は返済期間中ずっと続くので実質的な金利引き下げに近い効果を持ちます。日常的にイオンを使う人ほど、他行との金利差は縮まります。
疾病保障とワイド団信の選択肢が広い
イオン銀行では8疾病保障付・ガン保障特約付の住宅ローンのほか、引受条件を緩和したワイド団信にも対応しています。保証料と団体信用生命保険料、一部繰上返済手数料はいずれも0円です(一部繰上返済はインターネットバンキングから1万円以上で受け付けられます。返済方式によって最低金額は異なります)。
疾病保障を手厚くするタイプは借入利率に上乗せが発生するのが一般的なので、上乗せ幅と保障範囲をセットで確認してください。特約付きの団信には借入時の年齢要件がある点にも注意が必要です(年齢が上がるほど選べるプランは狭まります)。
ローン取扱手数料は「定率型」と「定額型」から選べる
借り換えの損得を大きく左右するのが手数料の選び方です。イオン銀行のローン取扱手数料は次の2つから選びます(イオン銀行 公式の諸費用の説明で確認・2026年9月16日時点)。
| 手数料タイプ | ローン取扱手数料 | 借入利率 |
|---|---|---|
| 定率型 | 借入金額の2.20%(税込) (最低取扱手数料 220,000円〔税込〕) | 定額型より年0.2%低い |
| 定額型 | 110,000円(税込) | 定率型より年0.2%高い |
金利差0.2%を手数料の差で割り戻すと、残債が大きく残期間が長いほど定率型が有利、残債が小さく残期間が短いほど定額型が有利という関係になります。たとえば残債1,000万円なら定率型の手数料は最低取扱手数料が適用されて220,000円、定額型は110,000円で差は11万円。この11万円を年0.2%の金利差で取り戻せるかどうかが分かれ目です。どちらのタイプを選ぶかは、必ず自分の残債と残期間で試算してから決めてください(判断の手順はイオン銀行の住宅ローン借り換え|定率型/定額型の損得でも詳しく整理しています)。
電子契約なら収入印紙代が不要になる

イオン銀行では住宅ローンの金銭消費貸借契約の電子化に対応しており、電子契約を選ぶと収入印紙代が不要になります。その代わり、契約金額にかかわらず電子契約サービス利用料5,500円(税込)が発生します(イオン銀行 公式のよくあるご質問で確認)。
利用料はかかりますが、借入額が大きいほど印紙代との差し引きで得になります。
| 住宅ローン借入額 | 必要な印紙代 | 電子契約の手数料 |
| 500万円から1,000万円以下 | 1万円 | 5,500円(税込) |
| 1,000万円から5,000万円以下 | 2万円 | |
| 5,000万円から1億円以下 | 6万円 |
借入額が5,000万円を超えるケースなら、収入印紙代だけで6万円。削減できる印紙代から5,500円を引いた金額が、電子契約の実質的なメリットです。

イオン銀行の住宅ローン金利推移
当社編集部が実測した直近の金利(2026年6月〜9月)
当社編集部が毎月、イオン銀行の公式金利ページを開いて記録したお借換え向けの適用金利です。連続して実測できている4か月分を掲載します(当社調べ・確認日は各月の記載日)。
| 適用月 | お借換え・変動金利(金利プラン) | お借換え・当初10年固定 |
|---|---|---|
| 2026年6月(6月13日確認) | 1.130% | 3.280% |
| 2026年7月(7月1日確認) | 1.130% | 3.430% |
| 2026年8月(8月4日確認) | 1.130% | 3.520% |
| 2026年9月(9月1日確認) | 1.130% | 3.650% |
※当社編集部が各月にイオン銀行公式サイトの住宅ローン金利・お借換え金利プランの各ページで確認した表面金利です(当社調べ)。掲載していない月は当社の実測記録がありません。
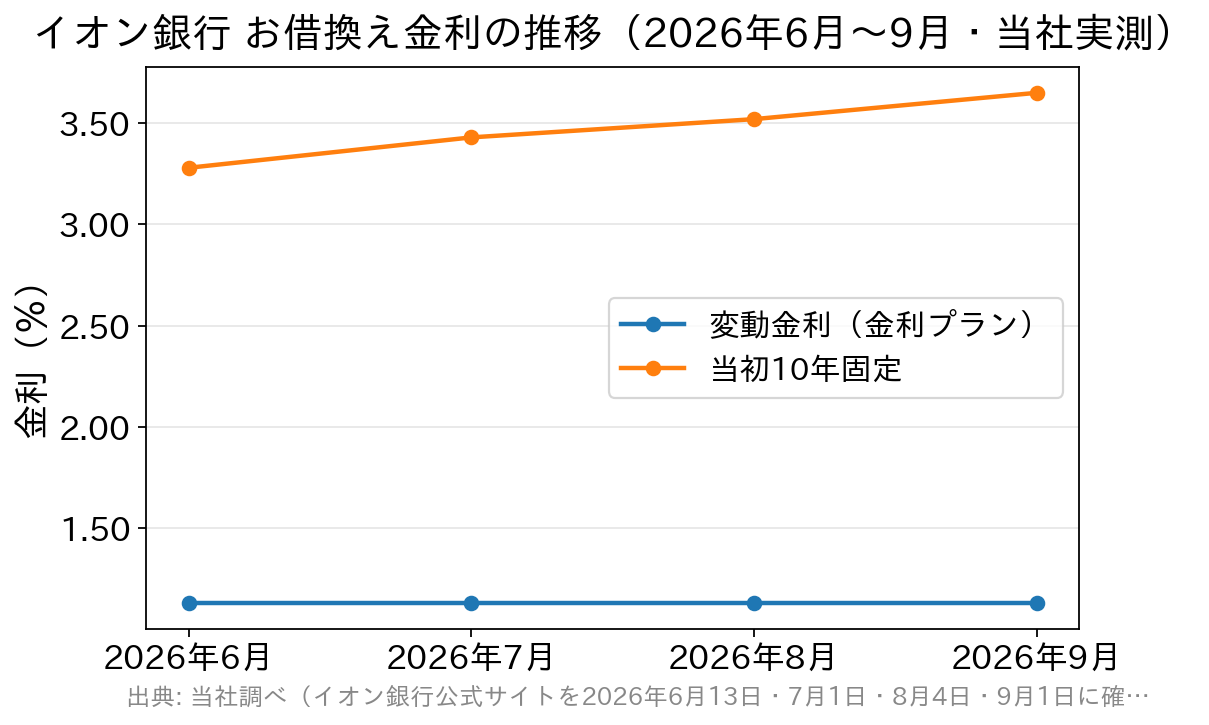
この4か月で、変動金利は据え置きのまま、当初10年固定だけが0.370ポイント上がっています。これは偶然ではなく、基準となる金利が違うためです。変動金利は短期の政策金利の動きを受けて決まり、固定金利は長期金利(新発10年国債利回りなど)を見て決まります。「金利が上がっている」という話を、変動と固定でひとまとめにしない——借り換えを判断するときに、まず押さえておきたい前提です。
借り換えで固定を選ぶか変動を選ぶかは、この動きの違いを踏まえたうえで、自分がどこまで金利上昇のリスクを取れるかで決めることになります。他行の推移とあわせて比べたい場合は、みずほ銀行の住宅ローンやりそな銀行の住宅ローン借り換えの記事も参考にしてください。
借り換え用の金利推移(2025年2月まで)
|
変動金利 (金利プラン) |
10年固定金利 (当初10年固定特別金利プラン) |
|
| 2025年2月 | 0.530% | 1.280% |
| 2025年1月 | 0.530% | 1.210% |
| 2024年12月 | 0.530% | 1.300% |
| 2024年10月 | 0.530% | 1.230% |
| 2024年9月 | 0.380% | 1.500% |
| 2024年8月 | 0.380% | 1.500% |
| 2024年7月 | 0.380% | 1.500% |
| 2024年6月 | 0.380% | 1.410% |
| 2024年5月 | 0.380% | 1.410% |
| 2024年4月 | 0.380% | 1.410% |
| 2024年3月 | 0.380% | 1.490% |
| 2024年2月 | 0.380% | 1.490% |
| 2024年1月 | 0.380% | 1.490% |
| 2023年12月 | 0.380% | 1.390% |
| 2023年11月 | 0.380% | 1.390% |
| 2023年10月 | 0.380% | 1.390% |
| 2023年9月 | 0.380% | 1.210% |
| 2023年8月 | 0.380% | 1.210% |
| 2023年7月 | 0.380% | 1.210% |
| 2023年6月 | 0.430% | 1.450% |
| 2023年5月 | 0.430% | 1.450% |
| 2023年4月 | 0.430% | 1.450% |
| 2023年3月 | 0.430% | 1.440% |
| 2023年2月 | 0.430% | 1.440% |
| 2023年1月 | 0.430% | 1.440% |
| 2022年12月 | 0.470% | 0.990% |
| 2022年11月 | 0.470% | 0.990% |
| 2022年10月 | 0.470% | 0.990% |
| 2022年9月 | 0.470% | 0.930% |
| 2022年8月 | 0.470% | 0.930% |
| 2022年7月 | 0.470% | 0.930% |
| 2022年6月 | 0.470% | 0.870% |
| 2022年5月 | 0.470% | 0.870% |
| 2022年4月 | 0.470% | 0.870% |
| 2022年3月 | 0.520% | 0.670% |
| 2022年2月 | 0.520% | 0.670% |
| 2022年1月 | 0.520% | 0.670% |
| 2021年12月 | 0.520% | 0.670% |
| 2021年11月 | 0.520% | 0.670% |
| 2021年10月 | 0.520% | 0.670% |
| 2021年9月 | 0.520% | 0.670% |
| 2021年8月 | 0.520% | 0.670% |
| 2021年7月 | 0.520% | 0.670% |
| 2021年6月 | 0.520% | 0.670% |
| 2021年5月 | 0.520% | 0.670% |
| 2021年4月 | 0.520% | 0.670% |
| 2021年3月 | 0.520% | 0.620% |
| 2021年2月 | 0.520% | 0.620% |
| 2021年1月 | 0.520% | 0.620% |
| 2020年12月 | 0.470% | 0.570% |
| 2020年11月 | 0.470% | 0.570% |
| 2020年10月 | 0.470% | 0.570% |
| 2020年9月 | 0.470% | 0.570% |
| 2020年8月 | 0.470% | 0.570% |
| 2020年7月 | 0.470% | 0.570% |
| 2020年6月 | 0.470% | 0.570% |
| 2020年5月 | 0.470% | 0.570% |
| 2020年4月 | 0.470% | 0.570% |
| 2020年3月 | 0.450% | 0.570% |
| 2020年2月 | 0.450% | 0.570% |
| 2020年1月 | 0.470% | 0.690% |
| 2019年12月 | 0.470% | 0.690% |
| 2019年11月 | 0.470% | 0.690% |
| 2019年10月 | 0.470% | 0.690% |
| 2019年9月 | 0.470% | 0.690% |
| 2019年8月 | 0.470% | 0.690% |
| 2019年7月 | 0.470% | 0.690% |
| 2019年6月 | 0.470% | 0.740% |
| 2019年5月 | 0.470% | 0.740% |
| 2019年4月 | 0.470% | 0.740% |
| 2019年3月 | 0.470% | 0.740% |
| 2019年2月 | 0.470% | 0.740% |
| 2019年1月 | 0.470% | 0.740% |
※金利は年利
新規購入用の金利推移(2025年2月まで)
|
変動金利 (金利プラン) |
10年固定金利 (当初10年固定特別金利プラン) |
|
| 2025年2月 | 0.530%~0.580% | 1.280% |
| 2025年1月 | 0.530%~0.580% | 1.210% |
| 2024年12月 | 0.530%~0.580% | 1.300% |
| 2024年11月 | 0.530%~0.580% | 1.260% |
| 2024年10月 | 0.530%~0.580% | 1.230% |
| 2024年9月 | 0.380%~0.430% | 1.500% |
| 2024年8月 | 0.380%~0.430% | 1.500% |
| 2024年7月 | 0.380%~0.430% | 1.500% |
| 2024年6月 | 0.380%~0.430% | 1.410% |
| 2024年5月 | 0.380%~0.430% | 1.410% |
| 2024年4月 | 0.380%~0.430% | 1.410% |
| 2024年3月 | 0.380%~0.430% | 1.490% |
| 2024年2月 | 0.380%~0.430% | 1.490% |
| 2024年1月 | 0.380%~0.430% | 1.490% |
| 2023年12月 | 0.380%~0.430% | 1.390% |
| 2023年11月 | 0.380%~0.430% | 1.390% |
| 2023年10月 | 0.380%~0.430% | 1.390% |
| 2023年9月 | 0.380%~0.430% | 1.210% |
| 2023年8月 | 0.380%~0.430% | 1.210% |
| 2023年7月 | 0.380%~0.430% | 1.210% |
| 2023年6月 | 0.380%~0.430% | 1.210% |
| 2023年5月 | 0.380%~0.430% | 1.450% |
| 2023年4月 | 0.380%~0.430% | 1.450% |
| 2023年3月 | 0.380%~0.430% | 1.440% |
| 2023年2月 | 0.380%~0.430% | 1.440% |
| 2023年1月 | 0.380%~0.430% | 1.440% |
| 2022年12月 | 0.520% | 0.990% |
| 2022年11月 | 0.520% | 0.990% |
| 2022年10月 | 0.520% | 0.990% |
| 2022年9月 | 0.520% | 0.930% |
| 2022年8月 | 0.520% | 0.930% |
| 2022年7月 | 0.520% | 0.930% |
| 2022年6月 | 0.520% | 0.870% |
| 2022年5月 | 0.520% | 0.870% |
| 2022年4月 | 0.520% | 0.870% |
| 2022年3月 | 0.520% | 0.670% |
| 2022年2月 | 0.520% | 0.670% |
| 2022年1月 | 0.520% | 0.670% |
| 2021年12月 | 0.520% | 0.670% |
| 2021年11月 | 0.520% | 0.670% |
| 2021年10月 | 0.520% | 0.670% |
| 2021年9月 | 0.520% | 0.670% |
| 2021年8月 | 0.520% | 0.670% |
| 2021年7月 | 0.520% | 0.670% |
| 2021年6月 | 0.520% | 0.670% |
| 2021年5月 | 0.520% | 0.670% |
| 2021年4月 | 0.520% | 0.670% |
| 2021年3月 | 0.520% | 0.620% |
| 2021年2月 | 0.520% | 0.620% |
| 2021年1月 | 0.520% | 0.620% |
| 2020年12月 | 0.520% | 0.620% |
| 2020年11月 | 0.520% | 0.620% |
| 2020年10月 | 0.520% | 0.620% |
| 2020年9月 | 0.520% | 0.620% |
| 2020年8月 | 0.520% | 0.620% |
| 2020年7月 | 0.520% | 0.620% |
| 2020年6月 | 0.520% | 0.620% |
| 2020年5月 | 0.520% | 0.620% |
| 2020年4月 | 0.520% | 0.620% |
| 2020年3月 | 0.520% | 0.690% |
| 2020年2月 | 0.520% | 0.690% |
| 2020年1月 | 0.520% | 0.690% |
※金利は年利
イオン銀行への借り換えのよくある質問(FAQ)
Q. イオン銀行に借り換えると得になりますか?
A. 借り換えの損得は「借り換え後に減る利息(金利差)」と「借り換えにかかる諸費用」を比べて判断します。金利差が大きい・残債が多い・残期間が長いほど得をしやすくなります。イオン銀行は変動金利が最安クラスではありませんが、イオングループでの買い物が毎日5%オフになる特典が毎年続くため、イオンをよく使う家庭では金利差以上の効果が出ることがあります。
Q. ローン取扱手数料はいくらかかりますか?
A. 定率型は借入金額の2.20%(税込・最低取扱手数料220,000円〔税込〕)、定額型は110,000円(税込)です。定額型を選ぶと借入利率が年0.2%高くなります。残債が大きく残期間が長いなら定率型、残債が小さく残期間が短いなら定額型が有利になりやすい関係です。
Q. 電子契約にすると諸費用は安くなりますか?
A. 電子契約を選ぶと収入印紙代が不要になり、代わりに電子契約サービス利用料5,500円(税込)がかかります。借入額1,000万円超5,000万円以下なら印紙代2万円が不要になるので、差し引き約14,500円の節約です。借入額が大きいほど得になります。
Q. 変動金利は据え置きなのに固定金利が上がっているのはなぜですか?
A. 変動金利と固定金利では基準になる金利が違うためです。変動金利は短期の政策金利、固定金利は長期金利(新発10年国債利回りなど)を見て決まります。当社が実測した2026年6月〜9月でも、お借換えの変動金利は据え置きのまま当初10年固定だけが0.370ポイント上がりました。
Q. 借り換えの金利差はどれくらいあれば得になりますか?
A. おおまかな目安は「金利差1.0%以上・残債1,000万円以上・残期間10年以上」ですが、実際の損益分岐は残債・残期間・諸費用で変わります。イオン銀行の場合は手数料タイプの選択でも結果が変わるため、定率型と定額型の両方で試算して比べてください。
イオン銀行への借り換えを判断するポイント
イオン銀行の住宅ローンは、変動金利だけで見ればネット銀行の最安クラスには届かないものの、借り換え先としては十分に射程に入る水準です。判断の軸は次の3つに整理できます。
1つ目はイオンをどれだけ使うか。毎日5%オフの特典は返済期間中ずっと続くため、日常の買い物額によっては金利差を埋めてしまいます。2つ目は手数料タイプの選択。定率型と定額型で年0.2%の金利差があり、残債と残期間しだいで有利なほうが入れ替わります。3つ目は相談のしやすさ。土日祝も夜9時まで店舗で相談できるので、ネット銀行の手続きに不安がある人には現実的な選択肢になります。
金利・手数料・特典の条件は改定されることがあります。最新の適用金利と条件は、必ずイオン銀行の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング