ARUHIスーパー40(ARUHI変動S)は受付終了|現行の代替ローン
【重要】ARUHIスーパー40(ARUHI変動S)は新規受付を終了しています。2026年9月時点でもSBIアルヒの商品一覧・金利一覧に掲載はありません(当編集部が公式サイトで確認)。本記事は当時の商品内容の記録と、現行の代替商品の案内です。
ARUHIスーパー40はもう申し込めません。SBIアルヒの案内では2024年9月30日をもって仮審査の新規受付を終了したとされ、商品ページも現在は閲覧できません。
同じニーズ(自営業・自宅兼事務所・借入可能額を増やしたい)に対応する現行の受け皿は、住宅ローン【SBI信用保証】・ユアセレクト・ユアセレクト・店舗併用コースの3本と、全期間固定のフラット35/スーパーフラットです。
ただしこの3商品はいずれも資金使途に借り換えを含みません。すでに返済中で借り換えを考えている方は、フラット35(借換)やスーパーフラット借換、あるいは他行を比較することになります。
ARUHIスーパー40は、SBIアルヒ(当時アルヒ)が2022年5月に「ARUHI変動S」を改定して提供していた変動金利型の住宅ローンで、借入期間を最長40年まで選べたのが特徴でした。保証業務は静岡銀行グループの静銀信用保証株式会社が担当していました。
ARUHIスーパー40はどんな商品だったか(当時の内容)
変動金利型としては、auじぶん銀行やドコモSMTBネット銀行(旧・住信SBIネット銀行)などのネット銀行の水準と比べると金利はやや割高な位置づけでした。
保証料はこの金利に含まれていましたが、それを考慮しても割高で、事務手数料も融資金額の2.20%(税込)が必要でした。金利や手数料の面だけを見ると、あえて選ぶ理由は多くありませんでした。
それでも自営業・個人事業主にとっては魅力的になり得る商品だった点が、この住宅ローンの特徴でした。以下、当時の基本的な商品性を整理します。
ARUHIスーパー40の特徴(当時)
利用できる人
年齢:申込時 満18歳以上満65歳未満(完済時年齢が満80歳未満)
国籍:日本国籍または永住許可
年収:税込年収で100万円以上
年間返済負担率:40%以内
団体信用生命保険:加入必須
資金使途
本人・家族が住む新築住宅の建設・購入資金、中古住宅購入資金、リフォーム資金、本人・親族が住む住宅のリフォーム資金、その他上記に関連する諸費用
※セカンドハウス不可、また借り換えには対応していませんでした
団体信用生命保険
保険料はARUHIが負担。加入必須(ARUHI団体信用生命保険)。
保証料
住宅ローンの金利に含む(適用金利は基準金利および保証料率をもとに決定=実質的に保証料を負担する仕組み。保証会社は静岡銀行グループの静銀信用保証)。
事務手数料
融資金額の2.20%(税込)、最低事務手数料は22万円(税込)
一部繰上返済手数料
一部繰上返済手数料:インターネットの場合は無料、店頭・郵送は11,000円(税込)。全額繰上返済手数料:55,000円(税込・インターネット受付なし)。
ARUHIスーパー40のメリットだった点
金利・商品内容だけを見ると、①金利がやや高い、②事務手数料も高い、③保証料も実質的に負担、④一部繰上返済手数料も安くない、⑤団信加入必須――と、必ずしも有利とは言えませんでした。
しかし、自営業・個人事業主にとっては使いどころのある住宅ローンでした。
小さめの戸建て住宅にも対応
当時のフラット35は一戸建て70㎡以上・共同住宅30㎡以上が対象でしたが、ARUHIスーパー40は40㎡以上の戸建て住宅でも利用可能でした。フラット35より対象物件の範囲が広めに設定されていたわけです。
なおフラット35の床面積要件はその後緩和され、一戸建て住宅等は50㎡以上(共同住宅は従来どおり30㎡以上)に変わりました(2026年4月以降の物件検査申請分から/住宅金融支援機構の制度改正)。コンパクトな戸建てでフラット35が使えなかった当時の前提は、現在は当てはまりません。
年収100万円から利用可能
ポイントは年収基準の低さで、年収100万円から利用できました。この基準の低さは、節税目的で所得を抑えている自営業・個人事業主にとって魅力的でした。
返済負担率が40%まで
通常、返済負担率は30〜35%が上限(実質20〜25%が目安)ですが、ARUHIスーパー40は40%を上限としていたため、収入に対して借り入れできる金額が多くなりやすいのが特徴でした。
たとえばフラット35でも年収400万円未満は総返済負担率30%以下です。年収200万円・35年返済・金利1.5%でフラット35の30%以内に収まるのは約1,600万円、同じ条件でARUHIスーパー40の40%に収まるのは(当時の金利水準の一例で)約2,400万円と、より多い金額を借りられる可能性がありました。
※借り入れ可能金額は審査によって決定され、金利水準によっても変わります。
実質的な世帯年収も評価
ARUHIスーパー40の審査では、本人以外の「家族や親の金融資産」「勤務先(ビジネス)の状況」「年齢」なども含めて、実質的な世帯年収や将来の計画性を評価する点が特徴でした。額面の年収が少なくても、将来の計画性に問題がないと判断されれば審査に通る可能性がありました。
事務所・店舗との併用住宅にも利用可能
店舗や事務所と併用した住宅でも、住宅部分の床面積が全体の1/2以上という条件を満たせば利用できました。美容室や個人事務所など、自宅を職場として使うケースに向いていました。
現在の代替商品|自営業・自宅兼事務所で検討したいローン(2026年9月)
ARUHIスーパー40は新規受付を終了していますが、SBIアルヒは現在も変動金利の住宅ローンを複数扱っています。2026年9月実行金利は次のとおりです。
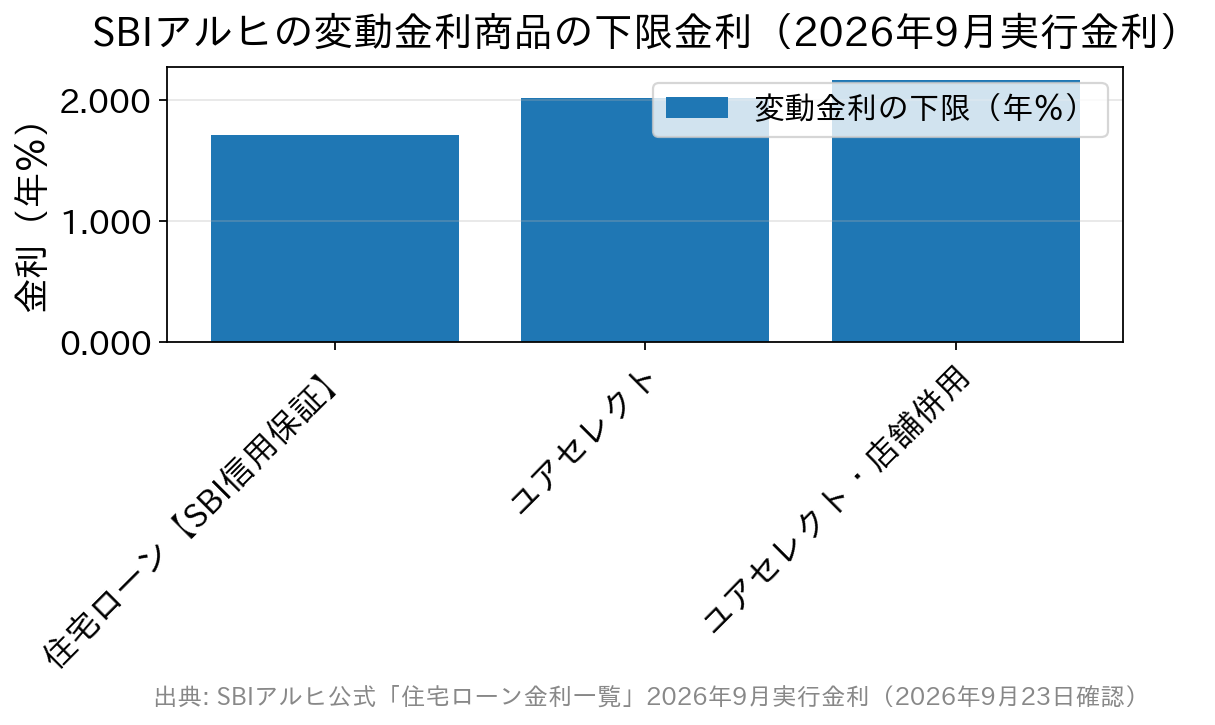
| 商品(2026年9月実行金利) | 変動金利(半年型) | 借入期間・主な特徴 |
|---|---|---|
| 住宅ローン【SBI信用保証】 | 年1.714%〜年4.339%(5〜40年) 年1.814%〜年4.489%(41〜50年) | 5〜50年。当初固定・全期間固定も選べる(36年超は変動のみ) |
| ユアセレクト | 年2.014%〜年5.044%(5〜40年) 年2.114%〜年5.194%(41〜50年) | 5〜50年。書類上は「住宅ローン【MG保証】」 |
| ユアセレクト・店舗併用コース | 年2.164%〜年5.194%(5〜35年) | 5〜35年。事務所・店舗併用住宅が対象。全疾病付団信が上乗せなしで基本付帯 |
いずれも団信への加入が必須で、適用金利は審査により上表の範囲内で決まります(出典:SBIアルヒ 住宅ローン金利一覧)。
全期間固定を選ぶなら、フラット35と、自己資金の割合に応じて金利が下がるスーパーフラットがあります。商品の中身はスーパーフラット(フラット35 保証型)の解説で整理しています。
自宅兼事務所なら「ユアセレクト・店舗併用コース」が近い
ARUHIスーパー40の「事務所・店舗併用住宅でも使える」という性格をいちばん引き継いでいるのが、ユアセレクト・店舗併用コースです。SBIアルヒの公式条件では次のようになっています。
- 申込時 満18歳以上満65歳以下・最終返済時 満80歳未満
- 給与所得者(アルバイト・パートを除く)、個人事業主、会社役員。個人事業主・会社役員は原則営業年数1年以上
- 借入額 500万円以上2億円以内/借入期間 5〜35年
- 敷地面積・床面積の制限なし(ARUHIスーパー40の「40㎡以上」より広い)
- 非居住部分(店舗・事務所)が50%を超える物件は対象外=住宅部分が半分以上必要
- 事務所・店舗部分を他人や、申込人・連帯債務者が経営する法人に使用させることはできない
- 事務所・店舗の設備資金は融資対象外(躯体・壁紙・フローリングまで)
美容室や個人事務所のように自分で使う自宅兼事務所であれば対象になりますが、法人名義での使用や賃貸併用は対象外です。ここはARUHIスーパー40より条件が明確に書かれているので、事前に確認しておきましょう。
「年収100万円以上・返済負担率40%」という枠は現行商品にはない
ARUHIスーパー40の最大の特徴だった年収下限100万円・返済負担率40%以内という数値基準は、現行3商品では公表されていません。審査により個別に決まる形です。
ただし自営業・個人事業主の評価方法そのものは残っています。SBIアルヒの公式条件では、給与収入のみの方は給与収入金額、それ以外の方は所得金額(事業所得・不動産所得・利子所得・配当所得の合計)と給与収入金額で年収を見るとされています。
基準が数字で示されているのはフラット35で、総返済負担率は年収400万円未満なら30%以下、400万円以上なら35%以下と公表されています(SBIアルヒ フラット35 融資条件)。所得を抑えている方ほど、この基準に収まるかを先に試算しておくと動きやすくなります。
借り換えには使えない点に注意
住宅ローン【SBI信用保証】・ユアセレクト・ユアセレクト・店舗併用コースの資金使途は、いずれも新築の建設/購入、中古住宅の購入、それに伴う増改築・リフォームと諸費用です。ARUHIスーパー40と同じく、借り換えは資金使途に含まれていません。
返済中の住宅ローンを借り換えたい場合、SBIアルヒでの選択肢はフラット35(借換)とスーパーフラット借換になります。2026年9月実行金利は、スーパーフラット借換が年3.310%、フラット35(借換)が年3.460%(21〜35年)・年3.140%(1〜20年)で、いずれも引き下げ期間終了後の水準です。
残期間で有利な商品が入れ替わるため、スーパーフラット借換とフラット35の金利比較もあわせて確認してください。借り換えは事務手数料が定率でかかるため、金利差だけでなく諸費用を含めた総額で判断するのが基本です。
ARUHIスーパー40と現行商品の主な違い
| 比較の観点 | ARUHIスーパー40(当時) | 現行のSBIアルヒ変動商品(2026年9月) |
|---|---|---|
| 取り扱い | 新規受付終了 | 住宅ローン【SBI信用保証】/ユアセレクト/同・店舗併用コース |
| 借入期間 | 最長40年 | 最長50年(店舗併用コースは35年) |
| 年収・返済負担率の基準 | 年収100万円以上・返済負担率40%以内 | 数値基準は非公表(審査により決定) |
| 保証会社 | 静銀信用保証(静岡銀行グループ) | SBI信用保証/MG保証 |
| 事務手数料 | 融資金額の2.20%(税込)・最低220,000円(税込) | 住宅ローン【SBI信用保証】は融資金額の2.2%+55,000円(税込)・最低275,000円(税込) |
| 借り換え | 対象外 | 対象外(借り換えはフラット35・スーパーフラット借換で対応) |
注目したいのは事務手数料の差です。住宅ローン【SBI信用保証】は定率2.2%に55,000円(税込)が上乗せされ、最低額も275,000円(税込)に上がっています。借入額が小さいほど、この差は効いてきます。
よくある質問(ARUHIスーパー40と現行商品)
Q. 今からARUHIスーパー40に申し込めますか?
A. 申し込めません。SBIアルヒの案内では2024年9月30日をもって仮審査の新規受付を終了したとされ、2026年9月時点では公式サイトの商品一覧・金利一覧のどちらにも掲載がなく、旧商品ページも表示されません(当編集部が確認)。
Q. すでにARUHIスーパー40を返済中ですが、契約はどうなりますか?
A. 新規受付の終了は、これから申し込む人に対する措置です。返済中の契約の金利や条件は契約内容に従います。変動金利型のため見直しはありますので、適用金利や返済額の確認はSBIアルヒの窓口・マイページで行ってください。
Q. 返済負担率40%の代わりになる住宅ローンはありますか?
A. 同じ数値基準を公表している商品は見当たりません。数字で確認できるのはフラット35の総返済負担率(年収400万円未満30%以下・400万円以上35%以下)です。借入可能額を増やしたい場合は、借入期間を延ばす(住宅ローン【SBI信用保証】・ユアセレクトは最長50年)か、収入合算・ペアローンを検討することになります。
Q. 自宅兼事務所を買いたいのですが、どの商品が使えますか?
A. ユアセレクト・店舗併用コースが該当します。非居住部分が50%を超えないこと、事務所・店舗部分を他人や自分の法人に使わせないことが条件です。フラット35も併用住宅に対応していますが、住宅部分の床面積が非住宅部分以上である必要があります。
Q. 自営業で所得を抑えていますが、借入可能額はどう決まりますか?
A. SBIアルヒの公式条件では、給与収入のみの方は給与収入金額、それ以外の方は所得金額(事業所得・不動産所得・利子所得・配当所得の合計)と給与収入金額で年収を判断するとされています。申告所得がそのまま基準になるため、住宅取得の予定がある年度の申告内容は早めに税理士と相談しておくと安全です。
まとめ
ARUHIスーパー40は、「年収100万円以上」「返済負担率40%まで」「変動金利を中心に融資可能額を最大化」「自宅兼事務所でも利用可能」という条件で、節税のために所得を抑えている自営業・個人事業主に向いた住宅ローンでした。
金利や手数料など表面的な条件は必ずしも有利ではありませんでしたが、低い所得でも比較的多くの金額を借りられる可能性があった点が独自の価値でした。
現在は新規受付を終了しているため、同様のニーズがある方は、自宅兼事務所ならユアセレクト・店舗併用コース、金利水準を優先するなら住宅ローン【SBI信用保証】、金利を完済まで固定したいならフラット35・スーパーフラット、という順で比較するのが現実的です。
返済中の方が借り換えを考えるなら、これらの変動商品は資金使途の対象外という点を忘れないでください。フラット35(借換)やスーパーフラット借換、あるいは他行の借換専用商品と、諸費用込みの総額で比べることになります。
※一般的に返済負担率40%は返済負担が大きく、安定的な返済が難しくなりやすい水準です。毎月の返済額と収入をしっかり照らし合わせ、無理のない返済計画かどうかをご自身で確認してから利用しましょう。
※本記事の金利・条件は2026年9月実行金利および同月時点のものです。適用金利と取扱条件は随時改定されるため、申し込み前に必ずSBIアルヒの公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング