ソニー銀行の住宅ローン審査は厳しい?年収400万円の条件と借り換えの損得
ソニー銀行の住宅ローンで最初の関門になるのは年収です。公式の商品詳細説明書は利用できるかたの条件として「前年度の年収(自営業のかたは申告所得)が400万円以上」を明記しており、ここを満たせないと入口に立てません。一方で勤続年数の条件は書かれておらず、ワイド団信もあり、完済時年齢は満85歳未満と長め——つまり入口は狭いが、通ってしまえば使いやすいタイプの住宅ローンです。すでに返済中の方が借り換え先として検討するなら、条件確認と同時に「残債・残期間・金利差と諸費用で、いくら得になるか」を先に計算しておくと迷いません。
ソニー銀行の住宅ローンの商品性や最新金利は、事前にソニー銀行の住宅ローン紹介ページなどでも確認しておいてください。
審査で厳しいのは「年収400万円」と、意外に緩い条件
ソニー銀行は2001年に開業したインターネット銀行で、翌2002年にはネット銀行として初めて住宅ローンの取り扱いを始めました。「来店不要」「保証会社不要・保証料0円」「借入後も金利タイプを変更できる」という設計は、いまのネット住宅ローンの原型といえます。それだけに「審査が厳しいのでは」という声も少なくありません。
実際に公式の条件を並べると、厳しい部分と緩い部分がはっきり分かれます。厳しいのは年収400万円以上という基準。逆に勤続年数の下限は公式の商品詳細説明書に記載がなく、健康面ではワイド団信が用意され、完済時年齢は満85歳未満と長めです。借り換えで金利差を取りに行くなら、まず年収基準を満たすかどうかから確認しましょう。
借り換え前に押さえる:ソニー銀行は住宅ローンが3種類ある
ソニー銀行を検討するとき最初につまずきやすいのが、商品が3つに分かれていることです。金利の引下幅とお取扱手数料(事務手数料)がセットで変わるため、借り換えの損得は「金利の低さ」だけでは決まりません。
| 商品 | お取扱手数料(税込) | 借換時の適用金利(2026年9月13日適用中) | 向いている人 |
|---|---|---|---|
| 変動セレクト住宅ローン | 借入額×2.20%(税込) | 変動 1.347% | 変動金利で総返済額を抑えたい人 |
| 固定セレクト住宅ローン | 借入額×2.20%(税込) | 固定10年 3.577%/固定20年 4.351% | 当初固定で金利を確定させたい人 |
| 住宅ローン(定額手数料型) | 一律 44,000円(税込) | 変動 1.707%/固定20年超〜35年 4.939% | 手元資金を減らしたくない人・残期間が短い人 |
出典:ソニー銀行 公式「住宅ローン金利(適用金利)」/「住宅ローン商品の特徴」(2026年9月13日確認)。金利は毎月見直されます。
前回の更新時(2026年7月)と比べると、変動セレクトの変動金利は1.347%で据え置きの一方、固定セレクトの10年は3.355%→3.577%、20年は4.132%→4.351%へ上がりました。借り換えの試算は、固定を検討している場合ほど最新の数字でやり直す必要があります。
手数料2.20%と44,000円、借り換えではどちらが得か
「事務手数料が44,000円で済む」と聞くと魅力的ですが、その分だけ金利は高く設定されています(変動で 1.347% と 1.707% = 0.360%の差)。残期間が長いほど金利差が効き、残期間が短いほど手数料の重さが効く——これが借り換えの損益分岐の考え方です。
残債3,000万円・残期間25年・元利均等返済で試算すると、次のようになります(当社試算。登記費用など他の諸費用は同条件として除外し、金利は完済まで変わらない前提。円未満は四捨五入)。
| ケース | 毎月返済額 | 総利息 | 利息+事務手数料 |
|---|---|---|---|
| 借り換えない(現在 年1.800%) | 124,256円 | 約727.7万円 | 約727.7万円 |
| 変動セレクト(1.347%・手数料66万円) | 117,836円 | 約535.1万円 | 約601.1万円 |
| 住宅ローン(1.707%・手数料4.4万円) | 122,921円 | 約687.6万円 | 約692.0万円 |
残期間25年なら、手数料66万円を払っても変動セレクトのほうが約91万円有利という結果になりました。
2.20%型と定額型が入れ替わるのは「残期間10年」あたり
では、どこで有利不利が逆転するのか。残債1,500万円で残期間だけを変えて、同じ条件で計算した結果が次の表です(当社試算。前提は上と同じ)。
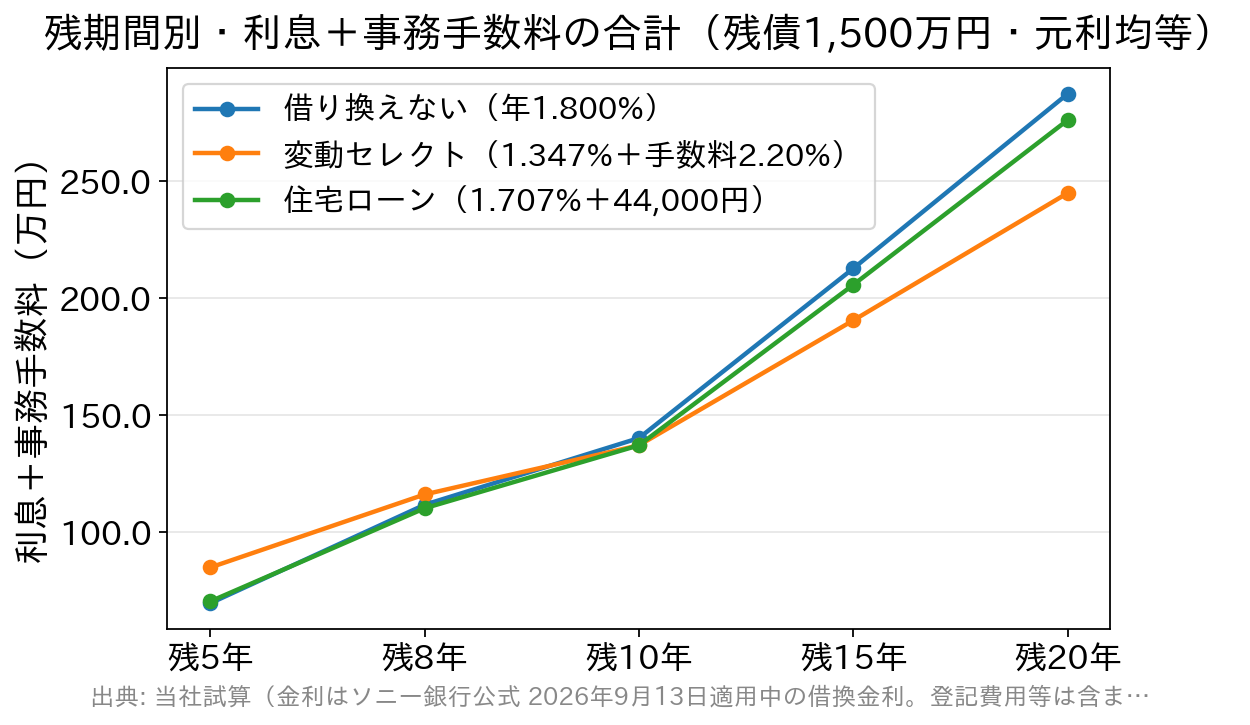
| 残期間 | 借り換えない(年1.800%) | 変動セレクト(1.347%+手数料2.20%) | 住宅ローン(1.707%+44,000円) |
|---|---|---|---|
| 残5年 | 約69.6万円 | 約84.9万円 | 約70.4万円 |
| 残8年 | 約111.7万円 | 約116.1万円 | 約110.2万円 |
| 残10年 | 約140.2万円 | 約137.1万円 | 約137.1万円 |
| 残15年 | 約212.7万円 | 約190.5万円 | 約205.7万円 |
| 残20年 | 約287.3万円 | 約244.9万円 | 約276.1万円 |
数字は「利息+事務手数料」の合計です。読み取れることは3つあります。
- 残期間10年あたりで、2.20%型と定額タイプがほぼ並ぶ(この条件では差が数十円)。ここが商品選びの分かれ目です。
- 残期間が10年より短いと、定額44,000円の「住宅ローン」が有利になります。手数料2.20%=33万円を金利差0.360%で取り返しきれないためです。
- 残5年まで短くなると、そもそも借り換えないほうが安い(約69.6万円 vs 約70.4万円)。金利差があっても、諸費用を回収できる期間がなければ借り換えは成立しません。
実際には登記費用(抵当権の抹消・設定)や印紙代なども数万円〜20万円程度かかります。残期間が10年前後なら、この表よりもさらに慎重に、諸費用の実額を入れて計算してください。
金利発表が翌月分まで先に出る=借り換えの実行日を組みやすい
住宅ローンの適用金利は申込時ではなく借入(実行)日の金利です。多くの銀行が当月分を1日に発表するのに対し、ソニー銀行は翌月分の金利を前月20日ごろに公表します。借り換えは申込から実行まで1か月前後かかるため、実行月の金利を見てから動けるのは実務上のメリットです。
ソニー銀行の住宅ローンの審査基準(2026年9月時点)
審査基準には「厳しい点」と「緩い点」が混在します。借り換え検討者が確認すべき順に見ていきます。
年収400万円が最大の関門。雇用形態の扱いは申込ルートで違う
| 項目 | ソニー銀行の条件 | 借り換え検討者への影響 |
|---|---|---|
| 年収 | 前年度の年収(自営業のかたは申告所得)が400万円以上 | 年収400万円未満は入口で対象外。年収基準の低い銀行やフラット35を検討する |
| 年齢 | 申込時 満20歳以上・借入時 満65歳未満、完済時 満85歳未満(ワイド団信は満81歳未満) | 完済時年齢が長めなので、残期間を延ばす借り換えでも選択肢に入りやすい |
| 勤続年数 | 商品詳細説明書に記載なし | 転職直後でも申込自体は可能(返済比率や勤務先で総合判断) |
| 団信 | 指定保険会社の団体信用生命保険に加入できること(保険料は銀行負担) | 健康上の理由で一般団信が難しい場合はワイド団信の道がある |
| 国籍 | 日本国籍または永住権が必要 | — |
| 担保 | 対象物件にソニー銀行を第一順位とする抵当権を設定できること | 住宅金融支援機構の公的融資(フラット35など)との併用は不可 |
出典:ソニー銀行 公式「住宅ローン商品詳細説明書」(最終更新日2026年5月11日・2026年9月13日確認)
雇用形態については、申込ルートによって案内が異なります。ソニー銀行自身の商品詳細説明書には雇用形態の条件は書かれていません。一方、ソニー生命が媒介する「ソニー銀行住宅ローン 主なお申し込み条件等」では、契約社員・派遣社員・嘱託社員・パート・アルバイト、年金生活者、休職/休業中・予定、借入までに転職予定のかたは申し込みできないと明記されています(産前産後休業・育児休業の場合は、年収基準を満たせばペアローンの一方として申込可)。なおこのソニー生命経由のルートは、融資期間が1年以上35年以内、融資金額が500万円以上2億円以下と、ソニー銀行本体(後述の50年・3億円)より狭く設定されています。非正規雇用で検討している場合は、どのルートで申し込むのかを含めてソニー銀行に直接確認してください。
年収400万円は、住宅ローンのなかでも高めの入口条件です。年収が届かない場合は、年収200万円台からの住宅ローンの考え方も参考に、年収基準の低い銀行や、雇用形態を問わない全期間固定型のフラット35へ視野を広げましょう。フラット35の2026年9月の金利は年3.460%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き・取扱金融機関のうち最も多い金利/住宅金融支援機構)で、借り換えにも利用できます。
団信・健康状態(ここは緩め)
民間の住宅ローンは団体信用生命保険(団信)への加入が必須で、健康状態によっては団信に入れず審査に通りません。ソニー銀行はワイド団信(引受基準を緩和した団信)を用意しており、持病があるかたにも道が残されています。
また、がん団信50(がんと診断確定でローン残高が半分になる保障)は上乗せ金利なしで付帯できます。保障を厚くしたい場合は、がん団信100(+0.1%)、3大疾病団信・生活習慣病団信(各+0.2%)、ワイド団信(+0.2%)から選ぶ形です。借入後に団信の種類は変更できないため、申込時に決め切る必要があります。
| 団信プラン | 上乗せ金利(年利) | 加入時年齢/完済時年齢 |
|---|---|---|
| 一般団信 | なし | 満65歳未満/満85歳未満 |
| がん団信50 | なし | 満50歳未満/満85歳未満 |
| がん団信100 | 0.1% | 満50歳未満/満85歳未満 |
| 3大疾病団信・生活習慣病団信 | 各0.2% | 満50歳未満/満85歳未満 |
| ワイド団信 | 0.2% | 満65歳未満/満81歳未満 |
出典:ソニー銀行 公式「団体信用生命保険(団信)」(2026年9月13日確認)。引受保険会社はクレディ・アグリコル生命保険。保障特約付き団信は加入時年齢が満50歳未満のかたが対象で、過去にがんにかかったことがある場合は加入できません。
ワイド団信で引受実績のある病気
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風 |
|---|---|
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症) |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群 |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症 |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープ |
| 肝臓・胆道・膵臓の病気 | 肝炎・B型肝炎、C型肝炎、肝機能障害、脂肪肝、胆石、胆嚢ポリープ |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群 |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデス |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常 |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎 |
※引受の可否は保険会社(ソニー銀行指定の保険会社)の審査によります。上表は過去の引受実績の例であり、加入を保証するものではありません。
ペアローン・借入額・資金使途
ソニー銀行はペアローンに対応しており、対象者は事実婚・同性パートナーを含むパートナー全般へ拡大されています(公式告知)。ただしペアローンは二人ともソニー銀行の申込条件を満たす必要があり、片方が年収400万円に届かない場合は利用できません。
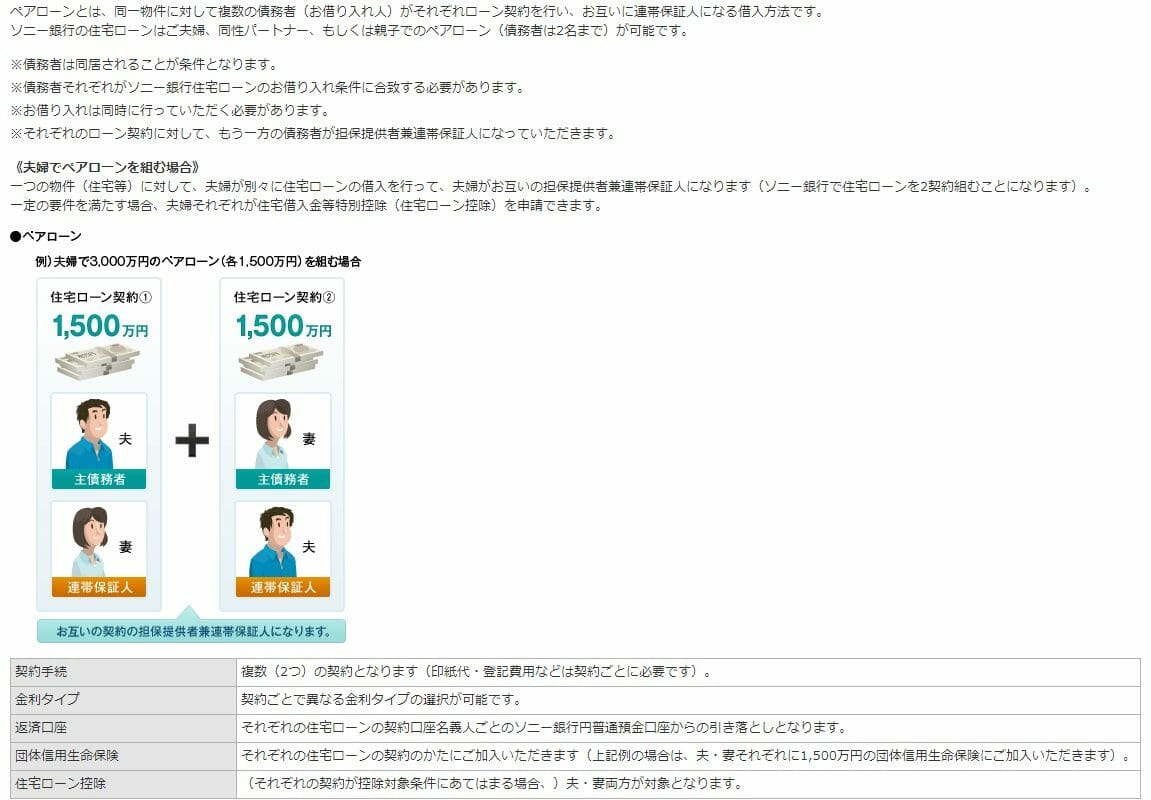
借入金額は500万円以上3億円以下、借入期間は1年以上50年以下(固定セレクト住宅ローンは10年以上50年以下)です。借り換えでは、借入期間が35年を超えると金利が年0.2%上乗せになります。資金使途は本人が居住する住宅の購入・新築・増改築・借り換えで、投資物件・賃貸物件・セカンドハウス・店舗併用物件は対象外です。土地代金のみの融資や建物建築の中間金の融資は取り扱っておらず、必要な場合は他社のつなぎローンを併用することになります。
借り換え先として見落としやすい「5年ルール・125%ルールがない」
借り換え先を金利だけで選ぶと見落とすのが、変動金利が上がったときに返済額がどう動くかです。ソニー銀行は商品詳細説明書に「いわゆる『5年ルール』や『125%ルール』はありません。金利の変動に応じて約定返済額も見直します」と明記しています。適用金利の見直しは年2回(5月1日・11月1日を基準日とし、それぞれ6月・12月の約定返済日の翌日から適用)で、約定返済額の上限もありません。
これは良し悪しの話ではなく性格の違いです。5年ルール・125%ルールがある銀行は返済額の変化が先送りされる代わりに、利息が返済額を超えると未払利息が生じ、最終回にしわ寄せされることがあります。ソニー銀行は先送りしない分、金利が上がれば早く返済額に反映されますが、未払利息が積み上がる構造にはなりません。
この違いは、いま実際の判断材料になりつつあります。鹿児島銀行は2026年9月11日、住宅ローン(新変動金利型)などの適用金利を2026年10月1日に「現行+0.25%」へ改定すると公表しました(同行ニュースリリース「個人のお客さま向けローンの金利改定について」)。日本銀行の金融政策決定会合は2026年9月17日・18日に開かれ、結果の公表は18日です(日本銀行の会合日程)。政策金利がどうなるかはこの時点では決まっていませんし、1行の改定を全国の銀行に一般化することもできません。
借り換えを検討している人が今すべきことは、値動きの予想ではなく自分の契約の確認です。返済予定表と契約書で「次の金利見直し時期」「5年ルール・125%ルールの有無」「現在の適用金利」を確かめる。そのうえで借り換え先の見直しルールを比べれば、金利差だけでは見えない差が見えてきます。
借り換え時の必要書類
借り換えでは、購入時の書類に加えて現在返済中のローンの返済予定表(残高証明)が必要になります。
| 正社員 | 公務員 | 自営業・個人事業主 | 会社役員・社長 | |
| 健康保険証 | ○ | ○ | ○ | ○ |
| 住民票 | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | 3期分 | 3期分 |
| 住民税決定通知書 | ○ | ○ | ○ | ○ |
| 会社の決算書3期分 | - | - | - | ○ |
| 確定申告書3期分 | - | - | ○ | ○(確定申告をしている場合) |
| 納税証明書3期分 | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ |
※必要書類は申込内容により異なります。
審査期間とスケジュール
ソニー銀行の仮審査は最短60分で回答、本審査の申込以降は担当のローンアドバイザーが付き、契約は電子契約で進みます。公式は仮審査の申込から借入まで通常1か月程度としています(書類の準備日数は含まれません)。借り換えの場合は現在の借入先への完済の申し出も必要になるため、公式サイトの「お手続期日シミュレーション」で逆算しておくと安全です。日数の目安を他行と比べたい場合は、ソニー銀行の審査日数と主要行の比較もあわせて確認してください。
出典:ソニー銀行 公式「お借入までの流れ」(2026年9月13日確認)
借り換えでよくある疑問(FAQ)
Q. 年収400万円を満たさない場合、借り換え先の選択肢はありますか?
A. あります。年収基準の低い銀行や、雇用形態・年収の縛りが緩いフラット35が現実的な候補です。ただし借り換えは金利差だけでなく諸費用込みで判断が必要なので、各行の適用金利と事務手数料を必ずセットで比較してください。
Q. 残期間が何年を切ると、ソニー銀行への借り換えは損になりますか?
A. 本記事の試算(残債1,500万円・現在1.800%)では、残5年で借り換えないほうが安くなりました。残8〜10年は定額44,000円の「住宅ローン」が有利、残10年を超えると手数料2.20%の「変動セレクト住宅ローン」が有利に転じます。残債・金利差・諸費用で変わるので、自分の数字で計算してください。
Q. ソニー銀行に5年ルール・125%ルールはありますか?
A. ありません。公式の商品詳細説明書に明記されており、金利の変動に応じて約定返済額も見直され、返済額の上限もありません。返済額が急に変わらない安心感を重視するなら、5年ルールのある銀行と比べて選ぶことになります。
Q. 借り換え後に変動から固定へ切り替えられますか?
A. できます。「変動金利から固定金利」への変更は手数料がかかりません。「固定金利から変動金利(または別の固定金利)」への変更は、所定の条件に当てはまる場合に手数料がかかります。なお商品そのもの(変動セレクト↔住宅ローン)の変更はできませんので、最初の商品選びが重要です。
Q. 借り換えの審査で見られるのは年収だけですか?
A. いいえ。年収に加えて、返済比率、他の借入(カードローン・自動車ローン・奨学金など)、返済の延滞履歴、物件の担保評価、団信の加入可否が総合的に見られます。特に現在のローンの延滞は借り換え審査で不利になるため、まずは延滞のない状態を作ることが先決です。
まとめ:入口は年収で決まり、損得は残期間で決まる
ソニー銀行の住宅ローン審査は、年収400万円以上という入口が明確に厳しい一方、勤続年数の条件は公表されておらず、ワイド団信もあり、完済時年齢は満85歳未満と長め——「入口は狭いが、入ってしまえば使いやすい」タイプです。
条件を満たすなら、次は残期間で商品を選び分ける番です。目安は残10年超なら手数料2.20%の変動セレクト、残10年未満なら定額44,000円の住宅ローン、残5年前後なら借り換えそのものを見送る。あわせて、5年ルール・125%ルールがない=金利上昇が早く返済額に反映される点も、いまの金利環境では選択の材料になります。
年収条件が合わない場合は、雇用形態を問わないフラット35や、年収基準の低い銀行へ視野を広げましょう。他のネット銀行の審査を比べるならauじぶん銀行の審査基準も参考になります。また、諸費用の見通しが立てやすい借り換え先という観点では、保証料0円・一部繰上返済手数料0円で、一般団信の上乗せもないSBI新生銀行も選択肢の一つです(事務手数料は借入金額×2.20%(税込)の定率型。SBIハイパー預金の利用で変動金利がさらに引き下げられる優遇もあります)。複数行を同じ前提で試算し、総支払額で比べるのが借り換え成功の近道です。
※本記事は2026年9月13日時点の各社公式情報にもとづきます。金利・手数料・申込条件は改定されることがあるため、最新の内容は必ず各金融機関の公式サイトでご確認ください。
ソニー銀行の住宅ローン関連特集
 【速報】ソニー銀行の住宅ローンの最新金利動向・金利推移 ソニー銀行の住宅ローンの落とし穴とは?【メリット・デメリットを解説】 ソニー銀行の住宅ローン審査は厳しい?
ソニー銀行の住宅ローン仮審査は最短1時間/AIの活用
ソニー銀行の住宅ローン詳細情報
 住宅ローン関連新着情報

 人気の特集記事ランキング