横浜銀行の住宅ローン|借り換えのメリット・デメリット
横浜銀行の住宅ローンは、金利の低さではネット銀行に及ばないことが多い一方、神奈川県内の店舗で対面相談ができ、3大疾病保障を年0.25%の上乗せで付けられるのが持ち味です。借り換えで選ぶなら、融資手数料型の諸費用(借入額の2.20%〈税込〉ほか)を金利差で回収できるかが分かれ目になります。
横浜市・川崎市を中心に神奈川県全域で営業する“はまぎん”は、全国の地方銀行でもトップクラスの規模を持つ銀行です。ここでは、すでに住宅ローンを返済中の人が借り換え先として検討する視点で、メリット・デメリットを整理します。
横浜銀行の住宅ローンは「融資手数料型」と「標準型」の2本立て
金利タイプは、変動金利型、3年・5年・10年の固定金利指定型、全期間の金利が変わらない固定金利型・超長期固定金利型の3系統です。保証会社(横浜信用保証)の保証が必須で、金利プランは「融資手数料型」と「標準型」から選びます。
両者の違いは、保証料を金利に含めるか、別に払うかです。融資手数料型は保証料が金利に含まれる代わりに、借入額に比例する手数料がかかります。
| 比較の観点 | 融資手数料型 | 標準型 |
|---|---|---|
| 住宅ローン事務取扱手数料 | 借入額×2.20%(税込) | 22,000円(税込) |
| 不動産担保取扱手数料 | 33,000円(税込) | 33,000円(税込) |
| 保証料 | 金利に含まれる | 一括前払い(1,000万円・35年で206,810円) |
| 融資期間 | 40年以内 | 35年以内 |
標準型の保証料は、一部の用途では一括払いの代わりに金利を年0.2%上乗せする方式も選べます(2026年10月1日基準の商品概要説明書で確認)。
繰上返済の手数料は、インターネットバンキングからなら無料、それ以外は44,000円(税込)です。借り換え後に繰上返済を続けたい人は、ネットで手続きする前提で考えましょう。
変動金利は「5年ルール・125%ルール」あり
変動金利型は、金利を半年ごとに見直す一方、返済額は約5年間変わらず、見直し後の返済額も従来の1.25倍が上限です。ネット銀行の一部にはこのルールが無い商品もあるため、借り換え前後で条件が変わらないか確認しておくと安心です。
ルールがあっても利息そのものが減るわけではなく、未払い利息が生じることもあります。仕組みは国土交通省「住宅ローンの金利リスクの普及啓発について」がわかりやすく整理しています。
横浜銀行の住宅ローン金利は毎月見直し
横浜銀行は、融資手数料型を中心にネット銀行を意識した金利プランを用意しています。取引内容に応じて金利がさらに下がるプランを併用できる場合もあります。
2026年は日銀の利上げを受けて各行が変動・固定とも金利を見直しており、横浜銀行も例外ではありません。借り換えの試算は、申込時ではなく借り入れ時点の適用金利で行うことが大切です。
借り換えで使うときの利用条件
利用できる人
- 借入時の年齢が満18歳以上、完済時の年齢が満82歳未満
- 3大疾病保障特約付き団信を利用する場合は完済時満76歳未満、ワイド団信は完済時満80歳未満
- 横浜銀行所定の団体信用生命保険に加入できること
- 横浜信用保証の保証が受けられること
対象地域と資金使途
対象となる物件の所在地は、原則として神奈川県全域と東京都の一部です。県外の物件は対象外になりやすいので、まず所在地が対象に入るか確認しましょう。
資金使途は、新築・購入、増改築・補修のほか、他の金融機関からの借り換えとその関連諸費用です。借り換えにかかる諸費用も借入に含められるため、手元資金を減らさずに借り換えられます。
借入額と返済方法
融資額は最大2億円ですが、借り換えの場合は1億円以内です。返済は元利均等返済で、6か月ごとの増額返済(ボーナス返済)も併用できます。
団信の上乗せ金利は3大疾病0.25%が目を引く
横浜銀行は団信のラインナップが幅広く、一般団信(上乗せなし)のほかに5種類の特約付き団信を選べます。上乗せ金利と加入の目安は次のとおりです(2026年10月時点・横浜銀行の団信ページで確認)。
| 団信の種類 | 上乗せ金利 | 主な保障・条件 |
|---|---|---|
| 一般団信 | なし | 死亡・高度障害で残高0円。余命6か月以内と判断された場合も対象 |
| ガン保障特約付き | 年0.20% | がんと診断されたら残高0円、入院一時金10万円 |
| 3大疾病保障特約付き | 年0.25% | 借入時51歳未満・完済時76歳未満 |
| 8大疾病保障特約付き | 年0.30% | 入院一時金10万円、配偶者のがん保障100万円 |
| 全傷病保障特約付き | 年0.35% | 病気・けがを幅広く保障、借入時51歳未満 |
| ワイド団信 | 年0.30% | 持病がある人向けの引受条件緩和型、完済時80歳未満 |
3大疾病保障は年0.3%前後の上乗せとする銀行が多いなかで、年0.25%で付けられる点は横浜銀行の強みです。ただし、ネット銀行にはがん保障などを上乗せなしで付けられる商品もあります。
借り換えでは、今の団信の保障がいったん終わり、新しい団信に入り直すことになります。健康状態によっては加入できる団信が限られるため、ワイド団信の有無は持病がある人にとって大きな判断材料です。
住み替え対応の住宅ローンもある
ネット銀行ではあまり扱いのない「住み替え」に対応している点も特徴です。今の家を売ってもローンが残るとき、返しきれなかった残債を新しい家の住宅ローンに上乗せして借りられる仕組みです。
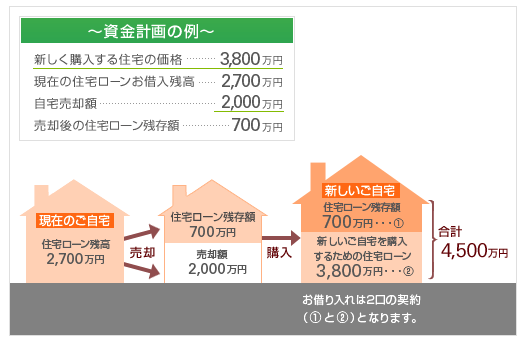
売却額がローン残高を下回りそうで、借り換えではなく住み替えも視野に入れている人は、選択肢として知っておく価値があります。
横浜銀行の住宅ローンのメリット
最大のメリットは、神奈川県内の店舗網で対面の相談ができることです。借り換えの書類準備や団信の選び方を、窓口で確認しながら進めたい人には安心材料になります。
商品性はメガバンクや一般的な地方銀行と大きく変わらず、奇をてらわない標準的な住宅ローンです。3大疾病保障を割安に付けたい人、住み替えを伴う人には候補になります。
横浜銀行の住宅ローンのデメリット
ネット銀行と比べると、金利差があることが多く、保証料または融資手数料がかかり、疾病保障は有料の上乗せになる点がデメリットです。借り換えの損得に直結する項目なので、自分の数字で比べる必要があります。
また、対象地域が神奈川県全域と東京都の一部に限られる点、繰上返済を窓口で行うと手数料がかかる点も押さえておきましょう。
横浜銀行への借り換えの損益分岐を試算
横浜銀行への借り換えで得をするかは、金利差で減る利息と、借り換えの諸費用の差し引きで決まります。融資手数料型は手数料が借入額に比例するため、残債が大きいほど諸費用も膨らみます。
ここでは残債3,000万円・残り25年・元利均等返済、融資手数料型を選ぶと仮定して試算しました。金利は説明用の仮の値で、実際の横浜銀行の適用金利ではありません。
| 比較の観点 | 金利差0.5%(1.500%→1.000%) | 金利差0.3%(1.500%→1.200%) |
|---|---|---|
| 毎月の返済額 | 約119,981円→約113,062円 | 約119,981円→約115,798円 |
| 25年間の返済総額の差 | 約208万円減 | 約125万円減 |
| 諸費用の目安 | 約91万円 | 約91万円 |
| 差し引きの効果 | 約117万円のプラス | 約34万円のプラス |
諸費用は、事務取扱手数料66万円(3,000万円×2.20%)、不動産担保取扱手数料3.3万円、抵当権設定の登録免許税(借入額の0.4%=12万円)、司法書士報酬(8万円程度と仮定)、印紙代2万円の合計です。今の借入先の完済手数料などがあれば、その分だけ効果は小さくなります。
同じ残債3,000万円でも、残り期間が15年なら金利差0.3%で減る返済総額は約72万円にとどまり、諸費用約91万円を下回ります。借入額が小さい人は標準型も含めて両方を試算しましょう。
横浜銀行の住宅ローンのよくある質問
Q. 横浜銀行はネット銀行より金利が高いのに、借り換え先になりますか?
A. 金利だけならネット銀行が有利なことが多いものの、対面で相談したい、3大疾病保障を年0.25%で付けたい、住み替えを伴うといった人には候補になります。金利差・諸費用・団信の中身を合わせて比べましょう。
Q. 借り換えなら融資手数料型と標準型のどちらが向いていますか?
A. 残債が大きく低い金利を重視するなら融資手数料型、残債が小さめで初期費用を抑えたいなら標準型が向くことが多いです。固定金利型・超長期固定金利型では融資手数料型を選べない点にも注意してください。
Q. 東京都に住んでいても横浜銀行で借り換えできますか?
A. 対象物件の所在地は原則として神奈川県全域と東京都の一部です。都内でも対象外の地域があるため、事前審査の前に物件所在地が対象に入るか確認しましょう。
横浜銀行の住宅ローンのキャンペーン
キャンペーンの実施状況は時期によって変わります。ほかの銀行と比べる際は、三菱UFJ銀行の住宅ローンのメリット・デメリットやりそな銀行の住宅ローン借り換えも参考にしてください。
金利・団信・キャンペーンの最新の内容は、横浜銀行の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング