
フラット35パッケージローンは得か|9割超1本との総返済額比較
自己資金を1割そろえられないままフラット35を借りるなら、2026年9月の金利では「融資率9割超でフラット35を1本にまとめる」ほうが総返済額は少なくなります。3,000万円・35年で試算すると、パッケージローンを併用する組み方より約10万円少ない計算です。
ただしこの差は、同じ条件で試算した2026年7月時点の約35万円から縮んでいます。フラット35本体の金利が上がり、変動金利のパッケージローンとの金利差が詰まってきたためです。以下、自己資金が足りないときの組み方を2026年9月の金利で比較します。
フラット35は自己資金の有無で金利が変わる
フラット35を利用するとき、必ず確認すべきなのが「自己資金(頭金)をいくら用意できるか」です。フラット35は融資率が9割以下か9割超かで適用金利が変わります。
2026年9月の最頻金利(住宅金融支援機構・買取型)は次のとおりです。
| フラット20(20年以下)団信あり | 同・団信なし | フラット35(21〜35年)団信あり | 同・団信なし | |
|---|---|---|---|---|
| 自己資金10%以上(融資率9割以下) | 年3.140% | 年2.940% | 年3.460% | 年3.260% |
| 自己資金10%未満(融資率9割超) | 年3.250% | 年3.050% | 年3.570% | 年3.370% |
※2026年9月の最頻金利(住宅金融支援機構【フラット35】金利情報)。団信なしは団信ありから0.200%を差し引いた金利です。取扱金融機関により提供金利は異なります。
自己資金を10%以上用意できるかどうかで、フラット20・フラット35ともに年0.110%の差が出ます。3,000万円を35年(元利均等・ボーナス返済なし)で借りると、この差だけで総返済額は約80万円変わる計算です。
なお、健康上の理由などで団信に加入しない場合は金利が0.200%下がります。持病があって団信に通るか不安な方は、がんでも住宅ローンは組める?ワイド団信・フラット35と借り換えも併せてご覧ください。
かつて融資率9割超の上乗せは0.44%ありましたが、2019年10月の制度改正で年0.26%に引き下げられ、現在は年0.110%まで縮小しています。
差が縮んだこと自体は良いことですが、上乗せがわずか0.110%になったことで、「その0.110%を避けるために、金利の高い別のローン(パッケージローン)を組む」意味が薄れている点に注意が必要です(詳しくは後述の試算をご覧ください)。
フラット35パッケージローンとは?
フラット35パッケージローンとは、住宅価格の90%をフラット35で借り、残りの10%を別のローンで借りることで、フラット35を「融資率9割以下」の低い金利で利用するための商品です。自己資金を用意できない人が、9割超の上乗せ金利を避けるために使ってきました。
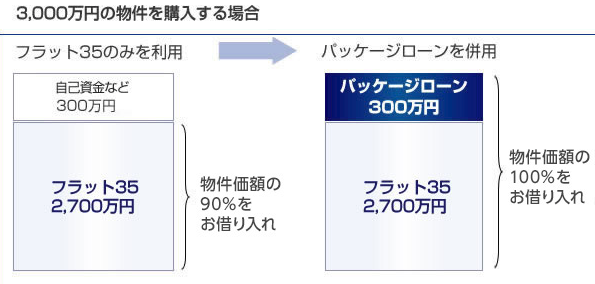
みずほ銀行HPより
パッケージローン部分は多くが変動金利です。ここが2026年の最大の論点で、変動金利が上昇した現在は、パッケージローンの金利がフラット35本体よりかなり高くなっています。
しかも日本銀行は2026年9月18日の金融政策決定会合で金融市場調節方針の変更を決めており(日本銀行 金融市場調節方針に関する公表文)、変動金利の基準となる短期プライムレートに反映される時期・幅は金融機関ごとに異なります。パッケージローン部分は変動金利なので、返済額がこの先増える可能性を最初から織り込んでおく必要があります。
「フラット35の金利は横並びでも、パッケージローンの金利・事務手数料は金融機関によって大きく違う」。しかも、大半の人はパッケージローンの条件を確認せずにフラット35の申込先を決めてしまうため、「もっと有利な組み方があった」と後から気づくことになりがちです。
2026年はさらにもう一歩踏み込んで、「そもそもパッケージローンを組むべきか(9割超で1本にまとめたほうが安くないか)」から比較してください。
【2026年9月・検証】9割超で1本にまとめたほうが総返済額は少ない
3,000万円の物件を自己資金なしで購入する場合を、2026年9月の金利で比較します(借入期間35年・元利均等・ボーナス返済なし・団信ありの概算。諸費用は含みません)。
プランA:フラット35だけで10割借りる(融資率9割超・年3.570%)
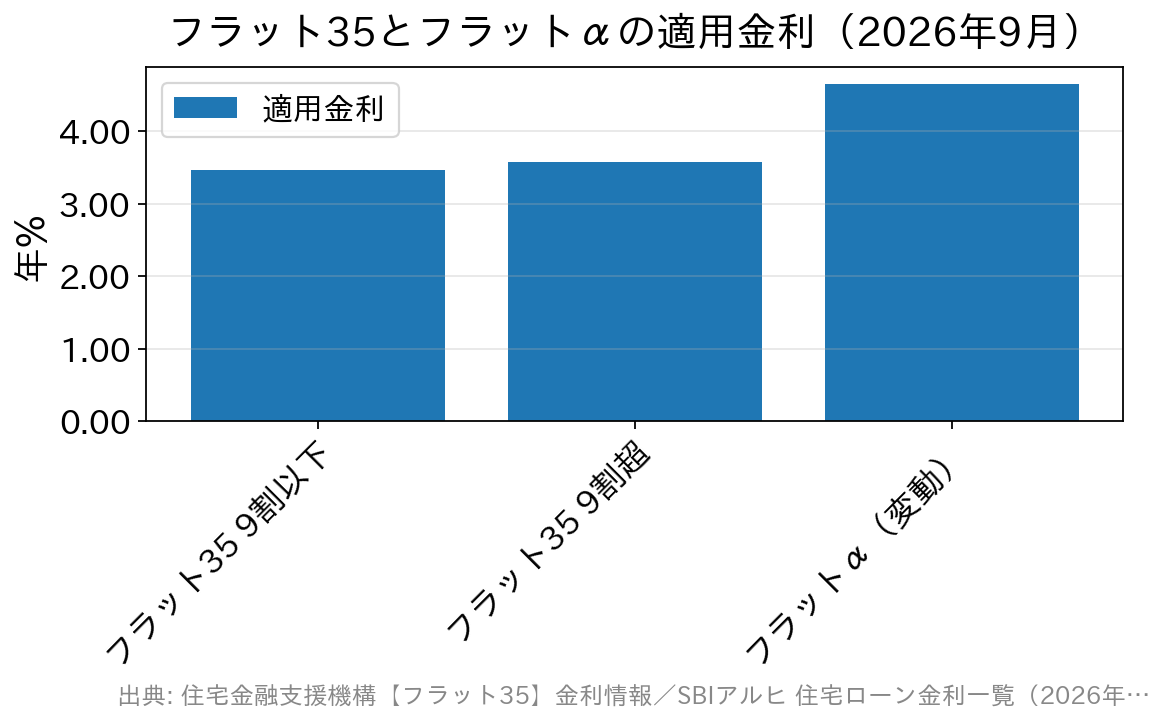
プランB:フラット35で2,700万円(年3.460%)+パッケージローンで300万円(SBIアルヒ「フラットα」=変動 年4.650%/2026年9月実行金利・団信C加入時)
| プランA(フラット35 1本・9割超) | プランB(フラット35 9割+フラットα 1割) | |
|---|---|---|
| 適用金利 | 年3.570% | 年3.460%+年4.650%(変動) |
| 月々の返済額 | 約125,207円 | 約125,441円(110,964円+14,478円) |
| 総返済額 | 約5,259万円 | 約5,269万円 |
| 差額 | 約10万円多い |
2026年9月時点でも、パッケージローンを組むと総返済額はむしろ約10万円増えます。避けたい上乗せがわずか0.110%なのに対し、パッケージローン(変動)の金利が年4.650%と大幅に高いためです。
ただし差額は、同じ条件で試算した2026年7月時点の約35万円から約10万円まで縮みました。フラット35本体の金利が上がる一方でフラットαの金利は据え置かれたため、両者の金利差が詰まったことが理由です。金利情勢が変われば有利・不利が入れ替わる余地があるということなので、契約前にその月の金利で必ず計算し直してください。
さらにプランBはパッケージローン部分が変動金利なので、今後の利上げで返済額が増えるリスクも抱えます。総返済額がほぼ互角なら、金利が動かないプランAのほうが計画は立てやすいといえます。
フラット35パッケージローンの手数料・金利比較(2026年9月)
| 金融機関名 | 商品名 | 事務手数料 | 金利(変動金利) |
|---|---|---|---|
| SBIアルヒ(旧ARUHI) | フラットα | 融資金額の2.20%(税込)※1 | 年4.650%(団信C加入時) |
| 優良住宅ローン | プラスワン | ― | 新規受付を停止中(下記参照) |
※金利・手数料は2026年9月実行金利(SBIアルヒ 住宅ローン金利一覧)。※1 最低事務手数料は220,000円(税込)。併せ融資の場合、フラット35・フラット20側の最低事務手数料は110,000円(税込)です。団信に加入しない場合、フラットαの金利は0.300%下がります。
【重要】株式会社優良住宅ローンは、自社の【フラット35(機構買取型)】および併用ローン「プラスワン」の新規受付を停止しています(フラット35事業は2025年3月にSBIアルヒへ譲渡済み)。「プラスワン(事務手数料55,000円・低金利)」を前提にした古い比較記事は、現在は成立しませんのでご注意ください。
結果として、2026年9月時点で選べるフラット35パッケージローンの選択肢は大きく減っています。だからこそ、前章のとおり「パッケージローンを組まず、9割超で1本にまとめる」選択が現実的な比較対象になります。
利用者の平均は「手持金551万円+別の借入金295万円」で不足を埋めている
フラット35を提供する住宅金融支援機構のフラット35利用者調査は、最新が2025年度調査(2026年7月24日公表)です。借り換えを除く全国35,553件が集計対象になっています。
2025年度フラット35利用者調査の全国平均
- 平均年齢:43.3歳
- 平均世帯年収:715.9万円
- 所要資金:4,202.9万円
- 資金調達の内訳:手持金551.2万円/機構買取・付保金3,357.0万円/その他からの借入金294.7万円
- 1か月当たり予定返済額:12.4万円/総返済負担率:22.8%
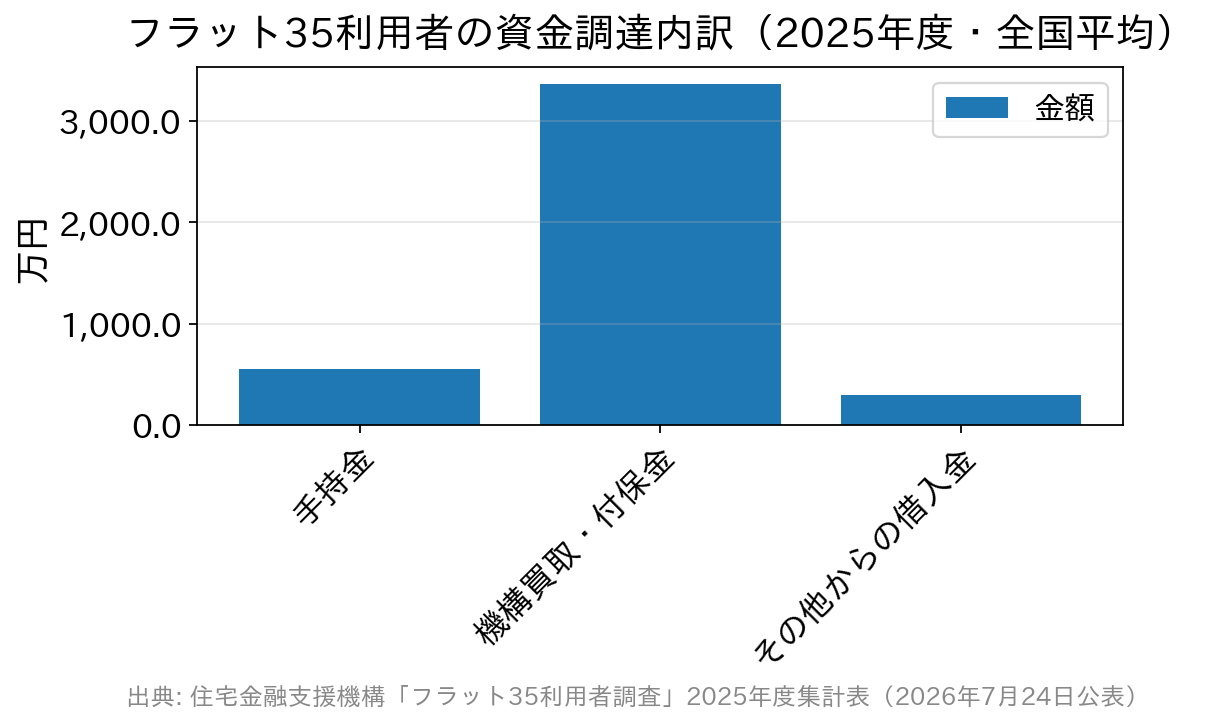
注目したいのは「所要資金」と「フラット35の融資金」の差です。所要資金4,202.9万円に対して機構買取・付保金は3,357.0万円で、差は約846万円あります。
その差は手持金551.2万円だけでは埋まっておらず、平均294.7万円が「その他からの借入金」でまかなわれています。つまり、自己資金が足りない分を別の借り入れで埋めている利用者が実際に一定数いる、ということです。
土地から買う人ほど必要額は大きく、土地付注文住宅では所要資金が平均5,312.9万円(建設費3,737.6万円+土地取得費1,575.3万円)に達し、その他からの借入金も452.7万円と大きくなります。建物の完成前に資金が要る場合はつなぎ融資とは?注文住宅で使える住宅ローン・フラット35をやさしく解説も確認しておくと、必要額の全体像がつかめます。
ただし前述のとおり、2026年9月の金利環境では「別の借り入れで埋める」ほうが割高になります。実態としてそういう人がいる=自分もそうすべき、ではない点に注意してください。
自己資金を1割以上用意できるなら「スーパーフラット」も比較
自己資金を1割以上用意できるなら、SBIアルヒが提供する独自のフラット35(保証型)=スーパーフラットも比較対象になります。自己資金の割合に応じてスーパーフラット5(5割以上)〜スーパーフラット9(1割以上)の段階があり、頭金が多いほど金利が下がる仕組みです。
| 商品(新規・15〜35年) | 必要な自己資金 | 金利(2026年9月・引き下げ期間終了後) |
|---|---|---|
| スーパーフラット5(SF5) | 5割以上 | 年3.410% |
| スーパーフラット8.5/9(SF8.5/SF9) | 1.5割以上/1割以上 | 年3.450% |
| (参考)フラット35 融資率9割以下 | 1割以上 | 年3.460% |
※2026年9月実行金利・団信C加入・金利引き下げ期間(当初5年間)終了後の水準。スーパーフラット5は就業不能保険への加入が条件で、加入できない場合はスーパーフラット6の金利が適用されます。
通常のフラット35(年3.460%)との差は0.010%〜0.050%。かつてより優遇幅は小さくなっていますが、頭金を5割まで積める人にはメリットが残ります。金利引き下げ制度(【フラット35】S等のポイント制)にも対応しています。
なお、フラット35(保証型)を扱う金融機関は限られており、ドコモSMTBネット銀行(旧・住信SBIネット銀行)は保証型の新規申込受付を停止しています(2026年9月時点)。条件の詳細はSBIアルヒ公式サイトでご確認ください。SBIアルヒは16年連続でフラット35の実行件数1位の実績があります。
よくある質問
Q. 自己資金ゼロでもフラット35は借りられますか?
A. 借りられます(融資率9割超)。ただし金利は9割以下より年0.110%高い年3.570%(2026年9月・21〜35年・団信あり)になります。この0.110%を避けるためだけに年4.650%の変動ローンを組むと、かえって総返済額が増える点に注意してください。
Q. パート・アルバイトや自己資金なしでも審査に通りますか?
A. フラット35は勤続年数や雇用形態の要件を設けておらず、総返済負担率などの基準を満たせば申し込めます。ただし融資率が9割を超える場合は「返済の確実性等をより慎重に審査する」と取扱各社が明示しています。詳しくはパート・アルバイトの住宅ローン審査|フラット35なら通る?をご覧ください。
Q. パッケージローンは借り換えでも使えますか?
A. 使えません。パッケージローンは住宅取得時に自己資金不足を補うための商品で、借り換えでの利用は想定されていません。すでに返済中の方は、フラット35借換融資(2026年9月:20年以下 年3.140%/21年以上 年3.460%)やスーパーフラット借換(年3.310%)を比較してください。
Q. 諸費用(事務手数料・登記費用)も借り入れに含められますか?
A. 含められる場合があります。フラット35では融資事務手数料・登記費用・火災保険料などを融資対象に含められますが、取扱金融機関により扱いが異なります。含めた分だけ融資率が上がり、9割を超えれば金利も上がる点に注意しましょう。
Q. パッケージローン部分を先に繰上返済すべきですか?
A. 金利の高いローンから返すのが原則です。パッケージローンは変動金利で年4.650%と高いため、繰上返済の原資ができたら、まずパッケージローン部分から充てるのが合理的です。フラットαはインターネット手続きなら繰上返済手数料が無料で、各回10万円から利用できます。
まとめ
フラット35パッケージローンは、「融資率9割超の上乗せ金利(年0.110%)を避ける」ための商品です。しかし2026年9月時点では、パッケージローン(変動 年4.650%)の金利が高く、9割超で1本にまとめたほうが総返済額は約10万円少ないという結果になります。
加えて、かつて有力だった優良住宅ローン「プラスワン」は新規受付を停止しており、選択肢自体が減りました。「パッケージローンありき」で申込先を決めず、①9割超で1本/②9割+パッケージ/③頭金1割を用意してスーパーフラット、の3つを総額で比べるのが、いまの正しい手順です。
すでに住宅ローンを返済中で見直しを考えている方は、全期間固定にこだわらないなら、保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円のSBI新生銀行なども、店舗相談とオンライン手続きの両方に対応する選択肢として比較する価値があります。
※金利・手数料・取り扱い状況は毎月見直されます。最新の条件は必ず各金融機関および住宅金融支援機構の公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング