ドコモSMTBネット銀行(旧・住信SBIネット銀行)とauじぶん銀行|借り換えはどっち
2026年9月に借り換えるなら、変動金利はauじぶん銀行が年1.179%、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のWEB申込コースが年1.750%で、表示金利ではauじぶん銀行が0.571%低い状況です。一方で無料の団信は、ドコモSMTBネット銀行が「全疾病保障」を年齢にかかわらず上乗せなしで付けられるのに対し、auじぶん銀行の無料の疾病保障は50歳以下が対象です。
事務手数料はどちらも借入額の2.20%(税込)で同じなので、借り換え先を決めるのは「審査後に確定する適用金利」と「自分の年齢で付けられる団信」の2点です。この記事では、2つのネット銀行の住宅ローンを借り換えの損得という視点で並べて比べます。
ドコモSMTBネット銀行とauじぶん銀行の生い立ち
| ドコモSMTBネット銀行 | auじぶん銀行 | |
|---|---|---|
| 銀行開業 | 2007年9月 | 2008年 |
| 住宅ローン取扱開始 | 開業初期から取扱い | 2015年12月 |
銀行としての歴史はほぼ同じですが、住宅ローンの取扱いはドコモSMTBネット銀行のほうが長く、auじぶん銀行が住宅ローンの提供を始めたのは2015年12月です。
ドコモSMTBネット銀行は2025年10月にNTTドコモの連結子会社となり、現在はNTTドコモと三井住友信託銀行の共同経営体制です。2026年8月3日に商号を「ドコモSMTBネット銀行」へ変更しましたが、金融機関コードや口座番号は変わっていません。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
手数料は同水準、違いは「上乗せ金利」の出方
まずドコモSMTBネット銀行の住宅ローン(WEB申込コース)とauじぶん銀行の住宅ローンの基本的な商品性を並べます。
| ドコモSMTBネット銀行(WEB申込コース) | auじぶん銀行の住宅ローン | |
|---|---|---|
| 来店必要有無 | 不要(ネット完結) | 不要(ネット完結) |
| 契約 | WEB(印紙不要) | WEB(原則印紙不要) |
| 団信引受保険会社 | SBI生命保険 | ライフネット生命保険 |
| 保証料 | 無料(審査結果により表示金利に年0.100〜0.300%上乗せの場合あり) | 無料(審査の結果、保証料相当額を上乗せした「保証付金利プラン」になる場合あり。別途の保証料はなし) |
| 事務手数料(税込) | 融資金額の2.20% | 借入金額の2.20% |
| 一部繰上返済手数料(税込) | 無料 | 無料 |
| 全額繰上返済手数料(税込) | 変動金利期間中は無料、固定金利特約期間中は33,000円 | 固定金利特約適用中は33,000円 |
| 残高証明書・利息証明書(税込) | 1通880円 | 1通770円 |
| 条件変更手数料(税込) | 5,500円 | 5,500円 |
| 借入期間による上乗せ | 40年超〜50年以内で年0.150% | 35年1ヶ月以上で年0.100% |
※auじぶん銀行の固定金利特約は2年・3年・5年・10年・15年・20年・30年・35年から選べます(保証付金利プランとなる場合は3年・5年・10年に限定)。
手数料体系はほぼ同じです。違いが出るのは表示金利に上乗せが付く条件で、ドコモSMTBネット銀行は審査結果による上乗せ(年0.100〜0.300%)に加えて団信プランによる上乗せもあり、auじぶん銀行は保証付金利プランになると金利水準が変わります。
借り換えの利用条件は「借入期間」と「借入上限」に差がある
| ドコモSMTBネット銀行(WEB申込コース) | auじぶん銀行 | |
|---|---|---|
| 申込時の年齢 | 満18歳以上満65歳以下 | 満18歳以上満65歳未満 |
| 完済時の年齢 | 満80歳未満 | 満80歳の誕生日まで |
| 年収 | 金額の明記なし(安定かつ継続した収入があること) | 前年度の年収(自営業は申告所得)が200万円以上 |
| 借換時の借入金額 | 500万円以上3億円以下(10万円単位・担保評価額の200%以内) | 500万円以上2億円以下(10万円単位) |
| 借換時の借入期間 | 「35年-いまのローンの経過年数」が上限(当初35年超で借りたローンは残存期間が上限) | 1年以上50年以内(1ヶ月単位)。借り換えは一部制限あり |
| リフォーム資金 | WEB申込コースのお借入条件にリフォーム資金の記載なし | 住宅ローンと銀行のリフォームローンの一括借り換えは可能(リフォームローンのみ・新規のリフォーム資金は不可) |
| 諸費用の借入 | 事務取扱手数料・印紙代・登記費用・火災保険料などを含められる | 登記費用・事務手数料・火災保険料などを含められる(諸費用のみの借入は不可) |
| 連帯債務 | お借入条件に連帯債務の記載なし(ペアローン・収入合算で対応) | 取扱いなし(ペアローン・収入合算は可) |
| 取扱い地域 | 日本国内全域(借地・保留地・離島などは対象外) | 借地・保留地・離島などは対象外となる場合あり |
借り換えで見落としやすいのがドコモSMTBネット銀行の借換期間の上限です。WEB申込コースの借り換えは「35年-いまのローンの経過年数(端数は1年に切り上げ)」が上限なので、たとえば35年ローンを5年3ヶ月返済した人は最長29年になります。
返済期間を延ばして毎月の返済額を下げたい借り換えには向きません。auじぶん銀行は借入期間を最長50年としていますが、借り換えには一部制限があり、35年1ヶ月以上にすると年0.100%の上乗せが付く点も合わせて確認しておきましょう。
いまのローンがリフォームローンと2本立てになっている人は、auじぶん銀行なら一本化して借り換えられます(対象は銀行で借りた増改築のためのリフォームローンに限られます)。
無料の疾病保障は50歳以下なら互角、51歳以上はドコモSMTBが有利
両行とも、50歳以下なら上乗せ金利なしで「がんと診断されたら残高の50%を保障」する団信を付けられます。違いが出るのは、がん以外の病気やケガで働けなくなったときの保障の条件と、51歳以上の扱いです。
| ドコモSMTBネット銀行 スゴ団信(上乗せなしのプラン) | auじぶん銀行 がん50%保障団信 | |
|---|---|---|
| 対象年齢(上乗せなし) | 3大疾病50プラン:50歳以下 全疾病保障:年齢に関係なく基本付帯 |
50歳以下(51歳以上は一般団信・ワイド団信のみ) |
| がん | 所定の悪性新生物と診断確定で残高の50% | 所定のがんと診断確定で残高の50% |
| 急性心筋梗塞・脳卒中 | 60日以上所定の状態が継続、または所定の手術で残高の50% | 60日以上所定の状態が継続、または所定の手術で残高の50% |
| そのほかの特定の病気 | 高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎(重度慢性疾患)は全疾病保障の中で手厚い扱い(下段) | 肝疾患・腎疾患で60日以上継続入院なら残高の50% |
| がん保障の対象外期間 | 責任開始日を含め3カ月以内の診断確定は対象外 | 責任開始日を含め90日以内の診断確定は対象外 |
| 上皮内がん等 | 皮膚の悪性黒色腫以外の皮膚ガン、上皮内ガン、大腸粘膜内ガン等は対象外となる場合あり | 皮膚の悪性黒色腫以外の皮膚がん、上皮内新生物は対象外 |
全疾病保障は「働けない期間」か「入院日数」か
精神障害などを除くすべての病気・ケガに備える保障も、両行で考え方が違います。ドコモSMTBネット銀行は医師の指示による自宅療養も含む「就業不能」の期間、auじぶん銀行は「継続入院」の日数で支払いが決まります。
| ドコモSMTBネット銀行 全疾病保障 | auじぶん銀行 全疾病長期入院保障・月次返済保障 | |
|---|---|---|
| 対象年齢 | 年齢に関係なく基本付帯(上乗せなし) | 50歳以下(がん50%保障団信に含まれる) |
| 残高がゼロになる条件 | がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎:就業不能が12ヵ月継続 そのほかの病気・ケガ:就業不能が24ヵ月継続 |
入院が連続31日となり、その後150日継続して入院したとき(継続180日の入院) |
| 毎月の返済の保障 | 上記8疾病:就業不能中の返済を最長12ヵ月分 そのほか:就業不能が3ヵ月を超えたら最長21ヵ月分 |
入院が連続31日で1回、以後継続30日ごとに返済額相当(1回の入院につき5回限度・通算36回限度) |
| そのほか | 就業不能が12ヵ月継続で見舞金30万円(8疾病以外)。借入から3ヵ月は待機期間 | ー |
ドコモSMTBネット銀行は通院や自宅療養で長く働けない状態もカバーできる一方、残高がゼロになるまでの期間は12〜24ヵ月と長めです。auじぶん銀行は入院が条件ですが、継続180日の入院で残高がゼロになり、31日の連続入院から毎月の返済も支えてもらえます。
「長期の入院」と「入院を伴わない長期の療養」のどちらに備えたいかが選び方の分かれ目です。なお、いずれも保険金の支払いには所定の条件や免責事由があるので、申込前に各行の「被保険者のしおり」で確認してください。
年齢別に見ると、選び方はこう変わる
50歳以下で借り換える人は、がんの保障(診断で残高50%)は両行とも上乗せなしで付くので、金利の低さと全疾病保障の条件の好みで選べます。がん保障を残高100%にしたい場合、auじぶん銀行のがん100%保障団信は年0.050%、ドコモSMTBネット銀行の3大疾病100プランは40歳未満で年0.200%・40歳以上で年0.400%の上乗せです。
51歳以上で借り換える人は事情が変わります。auじぶん銀行で選べるのは一般団信とワイド団信だけですが、ドコモSMTBネット銀行は上乗せなしの基本プランでも全疾病保障が付きます(3大疾病の保障を付ける場合は年0.250%〜0.400%の上乗せ)。年齢が上がるほど、団信の面ではドコモSMTBネット銀行の価値が大きくなります。
健康上の理由で一般の団信に入れない場合は、両行ともワイド団信(年0.300%の上乗せ)を用意しています。団信は原則として借入後に変更できないため、借り換えは団信を選び直せる数少ない機会です。
借り換えならどっち?2026年9月の金利差で試算
ドコモSMTBネット銀行のWEB申込コースは、「物件価格の80%以下」「環境配慮型住宅」の金利優遇が2026年8月実行分で終了し、借入割合にかかわらず同じ変動金利が表示されるようになりました(対面相談コースでは引き続き利用できると案内されています)。2026年9月の借り換えの表示金利は次のとおりです。
| 借り換えの決め手 | ドコモSMTBネット銀行(WEB申込) | auじぶん銀行 |
|---|---|---|
| 借換・変動金利(表示金利) | 年1.750%(通期引下げプラン) | 年1.179%(全期間引下げプラン・がん50%保障団信の特約付き) |
| 表示金利に上乗せが付く条件 | 審査結果で年0.100〜0.300%/団信プランで年0.200〜0.400%/40年超で年0.150% | 保証付金利プランになる場合あり/35年1ヶ月以上で年0.100%/がん100%保障で年0.050% |
| 変動金利の見直し | 表示金利は毎月見直し(適用後の見直しルールは商品説明書に記載) | 年2回(4月1日・10月1日が基準日)。返済額は5年ごと・125%ルールあり(元利均等返済) |
| 事務手数料(税込) | 融資金額の2.20% | 借入金額の2.20% |
| 上乗せなしで付く疾病保障 | 全疾病保障(全年齢)+3大疾病50(50歳以下) | がん50%・4疾病・全疾病長期入院(50歳以下) |
※2026年9月時点・各行公式サイトにて確認。金利は毎月見直され、実際の金利は借入実行日の金利が適用されます。
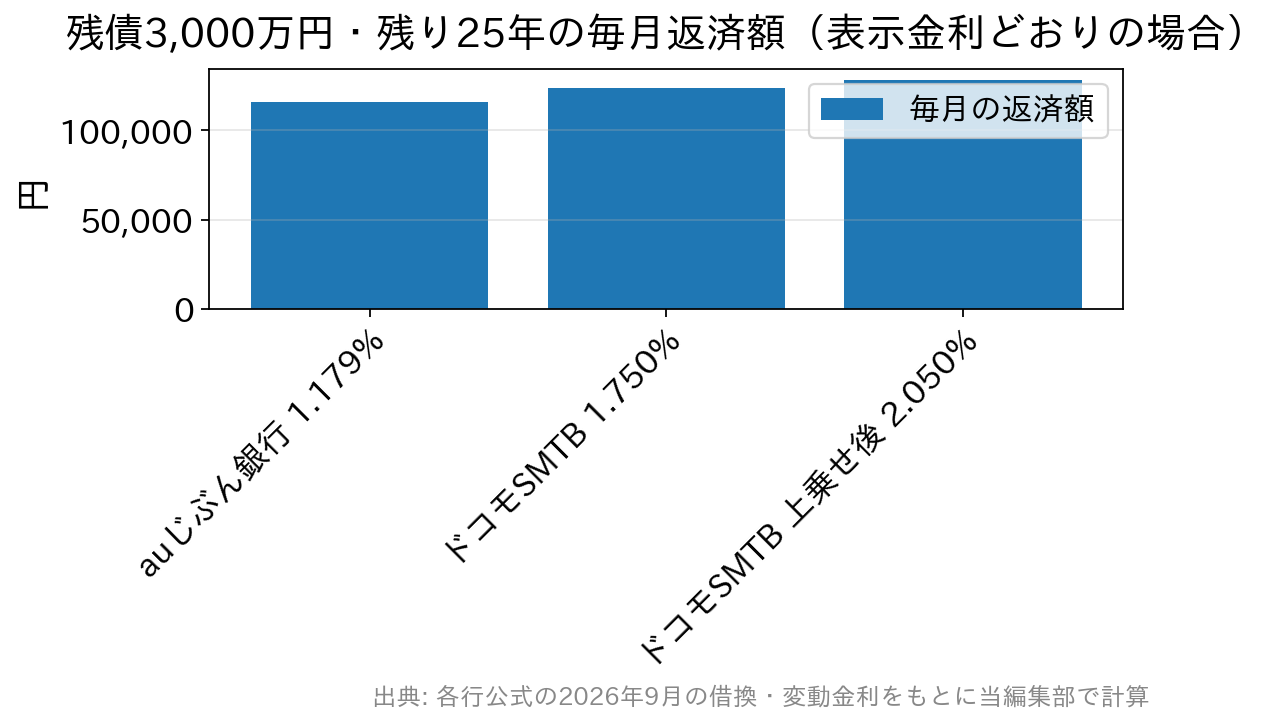
たとえば残債3,000万円・残り25年(元利均等返済・ボーナス払いなし)を借り換える場合、表示金利どおりなら毎月の返済額はauじぶん銀行(年1.179%)が約115,500円、ドコモSMTBネット銀行(年1.750%)が約123,500円で、月に約8,000円の差になります。
ドコモSMTBネット銀行で審査による上乗せが年0.300%付くと年2.050%となり、毎月の返済額は約127,900円まで上がります。金利が25年間変わらないと仮定した単純計算で、団信プランの上乗せや諸費用は含みません。変動金利は将来見直されるため、あくまで比較の目安としてご覧ください。
どちらの銀行も事務手数料は2.20%なので、残債3,000万円なら事務手数料だけで66万円(税込)かかります。いまのローンとの金利差で、この諸費用を何年で取り戻せるかを必ず計算してから決めましょう。ドコモSMTBネット銀行の上乗せ条件は「ドコモSMTBネット銀行の住宅ローン金利と借り換えの注意点」、auじぶん銀行の借り換え条件は「auじぶん銀行 住宅ローンの落とし穴・デメリット」で詳しく解説しています。
借り換えのよくある質問(FAQ)
Q. ドコモSMTBネット銀行とauじぶん銀行、借り換えの金利はどちらが低いですか?
A. 2026年9月の借換・変動金利の表示金利は、auじぶん銀行が年1.179%、ドコモSMTBネット銀行のWEB申込コースが年1.750%です。ただしどちらも審査結果などで上乗せが付くことがあるため、両行に申し込んで確定した金利で比べるのが確実です。
Q. 51歳を過ぎてから借り換える場合、疾病保障はどうなりますか?
A. auじぶん銀行は一般団信とワイド団信のみになり、無料の疾病保障は付きません。ドコモSMTBネット銀行は上乗せなしの基本プランでも全疾病保障が付き、3大疾病の保障は年0.250〜0.400%の上乗せで追加できます。
Q. 返済期間を延ばして毎月の返済額を下げたいのですが、どちらが向いていますか?
A. ドコモSMTBネット銀行のWEB申込コースは、借換期間が「35年-いまのローンの経過年数」までに限られます。auじぶん銀行は最長50年ですが借り換えには一部制限があり、35年1ヶ月以上にすると年0.100%の上乗せが付きます。
Q. 借り換えても住宅ローン控除は受けられますか?
A. 新しいローンが当初のローンの返済のためであることが明らかで、償還期間10年以上などの要件を満たせば、引き続き控除を受けられます。控除期間は借り換えで延びません(国税庁 No.1233 住宅ローン等の借換えをしたとき)。
金利・手数料・団信の条件は改定されることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)関連特集
 【最新情報】ドコモSMTBネット銀行の住宅ローンの最新金利動向・金利推移 【最新情報】ドコモSMTBネット銀行の住宅ローンの貸出実績は? 【特集】ドコモSMTBネット銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】ドコモSMTBネット銀行の住宅ローンは危険? 【特集】ドコモSMTBネット銀行の住宅ローンの審査基準(厳しい点・あまい点は?) 【特集】ドコモSMTBネット銀行からドコモSMTBネット銀行に住宅ローンの借り換えできる? 【特集】住宅ローン(対面)とWEB申込コースの違いとは?
auじぶん銀行の住宅ローン関連特集
【インタビュー】ネット完結&充実の疾病保障で人気のauじぶん銀行の住宅ローン 【詳細情報】auじぶん銀行の住宅ローンについて 【最新情報】auじぶん銀行の住宅ローンの最新金利動向・金利推移 【特集】auじぶん銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】auじぶん銀行の住宅ローンの審査基準(厳しい?)住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
 住宅ローン関連新着情報

 人気の特集記事ランキング