ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン金利と借り換えの注意点
ただし、実際に借りられる金利は審査結果・団信プラン・借入期間で上乗せが付くことがあります。借り換えの損得は「自分に適用される見込みの金利」と「諸費用」をセットで計算するのが基本です。
2026年9月の適用金利は変動1.750%・固定10年3.149%
新規借入と借り換えで表示金利は同じです。借り換えで候補になりやすい金利タイプを抜き出すと、次のとおりです。
| 金利プラン | 金利タイプ | 適用金利(2026年9月) |
|---|---|---|
| 通期引下げプラン | 変動金利 | 年1.750%(基準金利 年3.775%・引下げ幅 年▲2.025%) |
| 当初引下げプラン | 固定10年 | 年3.149% |
| 当初引下げプラン | 固定20年 | 年3.729% |
| 当初引下げプラン | 固定35年 | 年3.839% |
※WEB申込コース・2026年9月1日現在の適用金利(2026年9月時点・公式サイトにて確認)。金利は毎月見直され、適用されるのは申込時ではなく借入日(借入実行日)の金利です。
「物件価格の80%以下」「環境配慮型住宅」の優遇は、対面相談コース(銀行代理業者の店舗で申し込むコース)では引き続き利用できると案内されています。WEB申込コースと対面相談コースは金利も保障の組み合わせも別設定で、同時に申し込むことはできません。どちらで申し込むかは、両方の条件を並べてから決めましょう。
日銀の利上げ(9月24日適用)と今後の変動金利
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度へ引き上げ、9月24日から適用しました(日本銀行「金融政策に関する決定事項等」)。
上の表は9月1日時点の金利で、この利上げは織り込まれていません。10月以降の変動金利に反映されるかどうか、いつからかは同行の発表を待つ必要があります。変動金利で借り換えるなら、金利が上がった場合の返済額も一度試算しておくと安心です。
表示金利どおりに借りられるとは限らない(3つの上乗せ)
ドコモSMTBネット銀行の金利を見るときは、次の上乗せ条件を必ずセットで確認してください(いずれも2026年9月時点の公式表示)。
- 審査結果によっては、表示金利に年0.100%〜0.300%が上乗せされる場合があります(WEB申込コース)。
- 選んだ団信のプランによっては、年0.200%〜0.400%の上乗せがあります(後述)。
- 借入期間が40年超〜50年以内の場合は年0.150%の上乗せ(35年超〜40年以内は上乗せなし)。
借り換えの試算は表示の年1.750%ではなく、上乗せを見込んだ金利でも行っておきましょう。仮審査の結果が出てから最終判断するのが安全です。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
借り換えの損得は「減る利息−諸費用」で決まる
借り換えで得をするかどうかは、金利差で減る利息が、借り換えにかかる諸費用を上回るかで判断します。ドコモSMTBネット銀行で借り換えるときにかかる主な費用は次のとおりです。
| 費用 | 金額の目安 | ポイント |
|---|---|---|
| 事務取扱手数料 | 融資金額の2.20%(税込) | 残債2,500万円なら55万円。融資金額から差し引かれる |
| 保証料 | 0円 | 保証料型の銀行と比べるときは、保証料と手数料の合計で比べる |
| 印紙税 | WEB契約なら不要 | 書面契約の場合は借入金額に応じた印紙税がかかる |
| 登記費用 | 登録免許税+司法書士報酬 | いまの抵当権の抹消と新しい抵当権の設定を同時に行う |
| いまの借入先の手数料 | 借入先により異なる | 全額繰上返済手数料がかかる銀行もある |
※2026年9月時点。事務取扱手数料や諸費用は、借入金額に上乗せして一緒に借りることもできます。
シミュレーション:残債2,500万円・残り25年の場合
たとえば残債2,500万円・残り25年・いまの金利が年2.500%(仮定)のローンを、ドコモSMTBネット銀行の変動金利へ借り換えるケースで試算してみます。事務取扱手数料55万円に、登記費用などのその他の諸費用を仮に30万円として、諸費用は合計85万円としました。
| ケース | 毎月の返済額 | 残り25年で減る利息 | 諸費用を引いた効果 |
|---|---|---|---|
| 借り換えない(年2.500%) | 約112,200円 | ― | ― |
| 表示金利どおり(年1.750%) | 約102,900円 | 約276万円 | 約191万円のプラス |
| 審査で年0.300%上乗せ(年2.050%) | 約106,600円 | 約167万円 | 約82万円のプラス |
※元利均等返済・ボーナス払いなし。借り換え前後とも金利が25年間変わらないと仮定した当編集部の試算です。団信プランの上乗せ・火災保険料は含みません。
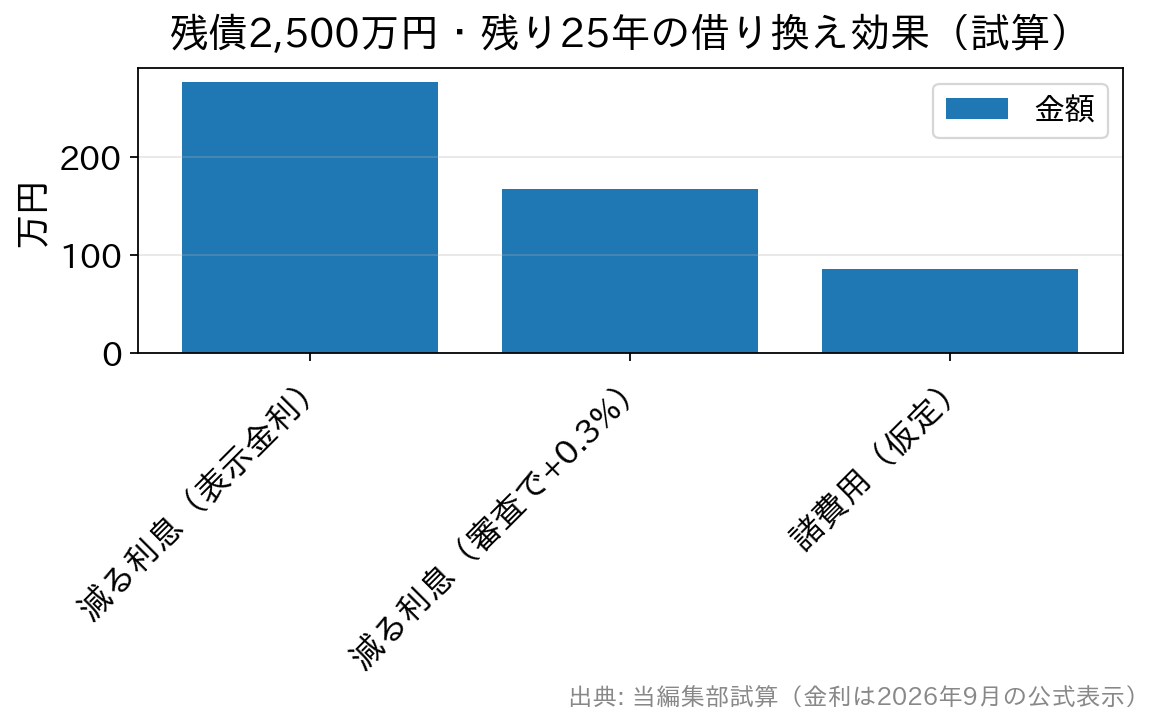
審査で上乗せが付くと、効果は半分以下に縮みます。残債が少ない・残期間が短い・金利差が小さい場合は、諸費用のほうが上回って損をすることがあります。また変動金利は今後の見直しで上がる可能性があるため、上の効果がそのまま続くとは限りません。
残高が少ないケースの考え方は残高1000万円以下の借り換えを諸費用込みで試算した記事でも詳しく整理しています。
スゴ団信は全疾病保障が上乗せなしで基本付帯
ドコモSMTBネット銀行の住宅ローンには、団信に全疾病保障(すべての病気・ケガによる就業不能を保障)が金利上乗せなしで基本付帯されます。3大疾病の保障は借入時の年齢で内容が変わります。
| 借入時の年齢 | プラン | 上乗せ金利 | 3大疾病の保障 |
|---|---|---|---|
| 50歳以下 | 3大疾病50プラン(基本) | なし | 所定の状態で残高の50% |
| 3大疾病100プラン | 40歳未満 年0.200%/40歳以上 年0.400% | 所定の状態で残高の100% | |
| 50歳超 | 基本プラン | なし | なし(全疾病保障は付帯) |
| 3大疾病50 | 年0.250% | 所定の状態で残高の50% | |
| 3大疾病100 | 年0.400% | 所定の状態で残高の100% | |
| 健康上の理由で一般の団信に入れない場合 | ワイド団信 | 年0.300% | 引受基準を緩和した団信 |
※2026年9月時点。年齢は満年齢基準。保険金の支払いには所定の条件と免責事由があります。
団信は原則として途中で変更できません。借り換えは団信を選び直せる数少ない機会でもあるので、いまのローンの団信と保障範囲を比べてから決めましょう。とくに50歳を超えてから借り換えると、上乗せなしのプランでは3大疾病の保障が付かない点は見落としやすいポイントです。
借り換えたあとの繰上返済・手数料
借り換えたあとの返済中の手数料も確認しておきましょう。一部繰上返済は変動・固定とも手数料無料で、全額繰上返済も変動金利期間中なら無料です。一方、固定金利特約期間中に全額繰上返済すると33,000円(税込)かかります。将来また借り換える可能性があるなら、この点も頭に入れておくとよいでしょう。
よくある質問
Q. WEB申込コースで「物件価格の80%以下」の優遇はまだ使えますか?
A. 使えません。WEB申込コースでは「物件価格の80%以下」「環境配慮型住宅」の優遇は2026年8月実行分で終了しました。対面相談コースでは引き続き利用できると案内されています。
Q. 借り換えの事務取扱手数料も一緒に借りられますか?
A. 借りられます。事務取扱手数料(融資金額の2.20%・税込)や登記費用、火災保険料などの諸費用は、仮審査の申込時に借入金額へ上乗せして申し込めます。
Q. 50歳を超えてから借り換えると団信はどうなりますか?
A. 上乗せなしの基本プランは一般の団信と全疾病保障で、3大疾病の保障は付きません。3大疾病50は年0.250%、3大疾病100は年0.400%の上乗せで付けられます。
Q. 日銀が9月に利上げしましたが、変動金利はいつ上がりますか?
A. 2026年9月時点では、10月以降の適用金利は発表されていません。日銀の利上げが各行の変動金利に反映される時期や幅は銀行ごとに異なるため、同行の発表を確認してください。
ドコモSMTBネット銀行の住宅ローンのおもな出来事
ドコモSMTBネット銀行は2025年10月にNTTドコモの連結子会社となり、現在はドコモと三井住友信託銀行の共同経営です。2026年8月3日に商号を「ドコモSMTBネット銀行」へ変更しましたが、すでに借りている人の契約内容はそのまま引き継がれます。
| 年月 | 住宅ローンに関するおもな出来事 |
|---|---|
| 2015年3月 | SBIマネープラザでミスター住宅ローンの取り扱いを開始 |
| 2015年4月 | 取り扱いの住宅ローンをネット専用住宅ローンに一本化 |
| 2015年9月 | フラット35の取り扱いを開始 |
| 2016年6月 | 団信のネット完結サービスを開始 |
| 2016年7月 | 借り換え専用の金利プランを導入 |
| 2016年8月 | 住宅ローン取扱額が3兆円を突破 |
| 2017年1月 | 新宿ローンプラザを出店し、初の対面サービスを開始 |
| 2017年4月 | フラット35に全疾病保障の無料付帯を開始(2018年4月から有料化) |
| 2017年6月 | 疾病保障をグレードアップし、全疾病保障を開始 |
| 2018年10月 | 諸費用も一緒に借りるときの金利上乗せを廃止 |
| 2019年4月 | 住宅ローン取扱額が5兆円を突破 |
| 2020年6月 | 住宅ローン取扱額が6兆円を突破 |
| 2020年12月 | 審査結果によって適用金利が高くなるルールを採用 |
| 2021年8月 | 住宅ローン取扱額が7兆円を突破 |
| 2022年6月 | 住宅ローン取扱額が8兆円を突破 |
| 2023年3月 | 住宅ローン取扱額が9兆円を突破 |
| 2023年4月 | オンライン専用の住宅ローンを自社の住宅ローンに変更し、スゴ団信の取り扱いを開始 |
| 2023年8月 | 住宅ローンの借入期間を最長50年に延長 |
| 2023年10月 | 住宅ローン取扱額が10兆円を突破 |
| 2023年11月 | 物件価格の80%以下で借りる場合の優遇金利を開始 |
| 2024年8月 | スゴ団信の3大疾病50%保障の基本付帯を50歳以下に拡大 |
| 2025年2月 | 住宅ローンの借入上限金額と保障限度額を3億円に引き上げ |
| 2025年10月 | NTTドコモの連結子会社に(現在はドコモと三井住友信託銀行の共同経営) |
| 2026年8月 | 商号を「ドコモSMTBネット銀行」へ変更。WEB申込コースの「物件価格の80%以下」「環境配慮型住宅」の優遇は8月実行分で終了 |
ほかの銀行と条件を並べて比べたい人は、ドコモSMTBネット銀行とauじぶん銀行の借り換え比較や、ドコモSMTBネット銀行の住宅ローンの落とし穴とメリット・デメリットもあわせてご覧ください。
まとめ
2026年9月のドコモSMTBネット銀行(WEB申込コース)の変動金利は年1.750%で、「物件価格の80%以下」の優遇はWEB申込コースで終了しました。全疾病保障が上乗せなしで基本付帯される点は変わりませんが、審査結果による年0.100%〜0.300%の上乗せ、団信プランによる上乗せがあるため、「表示金利」ではなく「自分の適用金利」と諸費用で損得を計算することが大切です。
手数料や審査の進め方が違う銀行とも並べてみると判断しやすくなります。たとえばSBI新生銀行は、事務手数料が借入金額×2.20%(税込)の定率型で保証料は0円ですが、仮審査は原則行わず本審査で進むため、必要書類を最初にそろえる必要があります。
金利・手数料・団信の条件は変わることがあるため、申し込み前に最新の内容を公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)関連特集
【最新情報】ドコモSMTBネット銀行の住宅ローンの最新金利動向・金利推移 【最新情報】ドコモSMTBネット銀行の住宅ローンの貸出実績は? 【特集】ドコモSMTBネット銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】ドコモSMTBネット銀行の住宅ローンは危険? 【特集】ドコモSMTBネット銀行の住宅ローンの審査基準(厳しい点・あまい点は?) 【特集】ドコモSMTBネット銀行からドコモSMTBネット銀行に住宅ローンの借り換えできる? 【特集】住宅ローン(対面)とWEB申込コースの違いとは?ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
 住宅ローン関連新着情報

 人気の特集記事ランキング