住宅ローンは変動金利・固定金利どっち?最新データと借り換えの選び方
住宅ローンは、最終的には金融機関を選んで契約しますが、その前の段階で考えておかなければならないのが「変動金利」と「固定金利」のどちらを選ぶのかということです。
このページでは、「実際に住宅ローンを契約した人は変動金利と固定金利のどちらを選んでいるのか」という利用者の動向と、最新の金利情勢をもとに、変動金利・固定金利の選び方を解説します。すでに返済中で借り換えを検討している人に向けて、借り換えた人が金利タイプをどう選び直しているのか、いま固定に切り替えると総返済額がどれくらい変わるのかも、後半で具体的な数字とあわせて確認します。
変動金利と固定金利、どちらが選ばれている?
まず、住宅ローンを利用している人たちが変動金利と固定金利のどちらを選んでいるのかを確認しておきましょう。
1位・・・変動型(75.0%)
2位・・・固定期間選択型(14.9%)
3位・・・全期間固定型(10.1%)
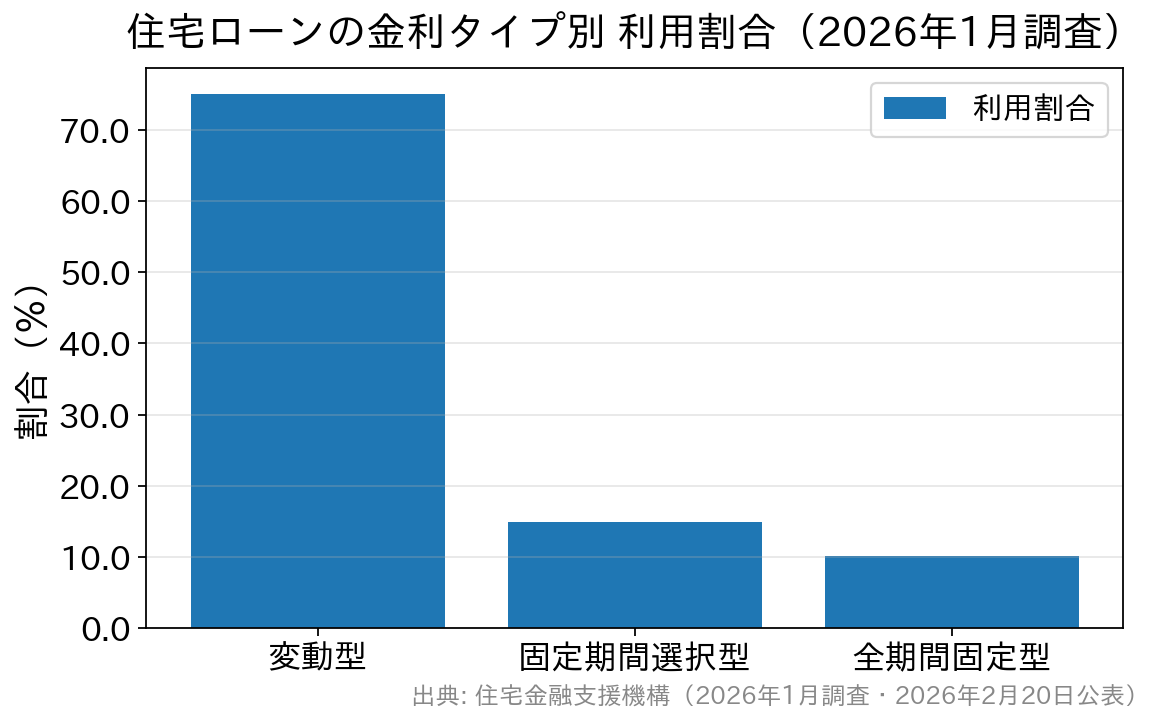
このアンケート結果によると、およそ4人に3人が「変動型」を選んでいることがわかります。変動金利と固定金利の金利差が大きいことが、変動型が選ばれやすい背景にあります。
ただし、注目したいのはその割合が減り始めていることです。ひとつ前の2025年4月調査と比べると、変動型は4.0ポイント減少し、代わりに固定期間選択型が2.7ポイント、全期間固定型が1.3ポイント増えました。金利上昇が意識されるなかで、金利を確定させておきたいと考える人が少しずつ増えているという流れが読み取れます。
同じ調査では、今後1年間の住宅ローン金利について「現状よりも上昇する」と答えた人が73.7%(2025年4月調査比+8.0ポイント)に達しました。一方で、金利が上がったときに返済額がどれくらい増えるかという金利リスクの理解度については、「理解しているか少し不安・よく理解していない・全く理解していない」の合計が52.0%で、半数を超えています。「上がりそうだと感じてはいるが、上がったらどうなるかは把握できていない」という人が多いのが実情です。
これから借りる予定の人(住宅ローン利用予定者調査・2026年1月調査)では傾向がさらに違い、希望する金利タイプは変動型37.0%・固定期間選択型32.1%・全期間固定型30.9%とほぼ三分されています。全期間固定型は2024年4月調査から4.6ポイント増えており、実際に借りた人の構成比(10.1%)とのギャップが大きい点は、金利タイプ選びの難しさを表しています。
「変動と固定、どちらを選んでいる人が多い?」という問いの答えは、「いまも変動型が多数派だが、その比率は下がり始めている」ということになります。※割合は2026年1月調査時点。機構は調査を定期的に公表しているため、最新は住宅金融支援機構の公式調査でご確認ください。
借り換えた人は、金利タイプをどう選び直しているのか
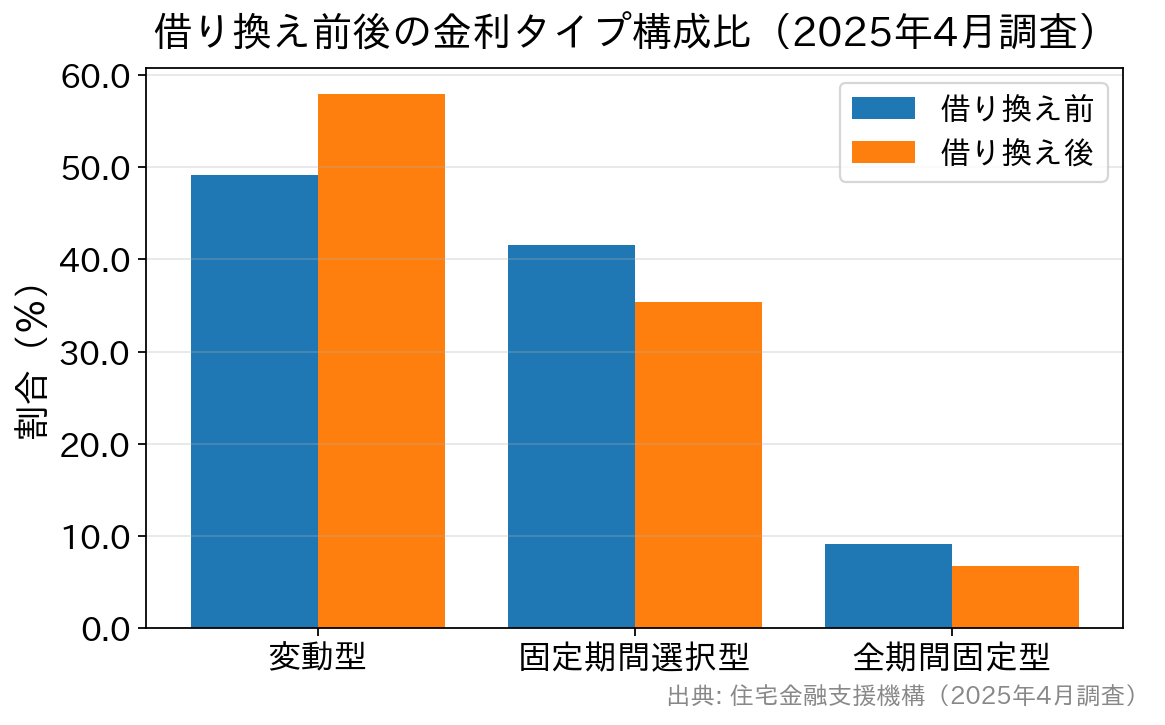
すでに返済中の人にとって参考になるのは、新規に借りた人ではなく実際に借り換えた人のデータです。住宅金融支援機構は「住宅ローン(借換え)利用者調査」も公表しており、2025年4月調査(2024年4月~2025年3月に借り換えをした591人が対象)では、借り換えの前後で金利タイプの構成比が次のように変化していました。
| 金利タイプ | 借り換え前 | 借り換え後 |
|---|---|---|
| 変動型 | 49.2% | 57.9% |
| 固定期間選択型 | 41.6% | 35.4% |
| 全期間固定型 | 9.1% | 6.8% |
出典:住宅金融支援機構「住宅ローン(借換え)利用者調査(2025年4月調査)」
借り換え後は変動型が8.7ポイント増えて約6割になっています。借り換えは「いま払っている金利を下げる」ことが直接の目的になりやすいため、当初金利の低い変動型に寄るのは自然な結果です。
ただし、借り換えの理由は選んだ金利タイプによってはっきり分かれます。同じ調査では、借り換え後に変動型を選んだ人の最も多い理由が「借換えにより金利が低くなるから」(42.4%/2024年4月調査比▲8.6ポイント)だったのに対し、固定期間選択型を選んだ人は「今後の金利上昇や毎月の返済額増加が不安になったから」(33.5%/同+10.1ポイント)、全期間固定型を選んだ人も同じ理由(32.5%/同+3.9ポイント)が最多でした。
つまり借り換えの動機は、「金利を下げるための借り換え」から「上昇に備えるための借り換え」へと比重が移りつつあるということです。自分がどちらの目的で借り換えるのかをはっきりさせておくと、金利タイプの選択で迷いにくくなります。
いま、変動と固定の金利差はどれくらい開いているのか
選び方を考える前提として、現在の金利水準を押さえておきましょう。当編集部では毎月、各金融機関の公式の住宅ローン金利ページを実際に開いて表示金利を記録しています。2026年8月分(確認日:2026年8月4日)は14の金融機関・機関について127件(銀行×商品×借入区分×金利タイプ×期間×融資率の組み合わせ)を集計しました。
この実測では、変動金利(新規借入・最優遇)は年0.945%~年1.543%の範囲に分布していました。一方、全期間固定の代表である【フラット35】は、2026年8月の最頻金利(融資率9割以下・新機構団信付・借入期間21年以上35年以下)で年3.290%です(借入期間20年以下の【フラット20】は年2.970%、36年以上50年以下の【フラット50】は年3.500%/住宅金融支援機構 公式)。変動と全期間固定の差は、いまもおおむね2%前後あります。
興味深いのは、2026年8月は「変動はほとんど動かず、固定だけが上がった」という点です。当編集部が実測した127件のうち、前月と比較できた項目の内訳は次のとおりでした。
| 金利タイプ | 実測件数 | 引き上げ | 据え置き |
|---|---|---|---|
| 変動金利 | 27件 | 4件 | 23件 |
| 固定10年 | 24件 | 22件 | 0件 |
| 固定20年前後 | 20件 | 20件 | 0件 |
| 固定35年前後 | 16件 | 16件 | 0件 |
| フラット35・フラット50 | 38件 | 38件 | 0件 |
※当編集部調べ(2026年8月適用の各行公式サイトの表示金利を実測。確認日2026年8月4日)。件数は「銀行×商品×借入区分×金利タイプ×期間×融資率」の組み合わせ数であり、金融機関の社数ではありません。うち38件のフラット35・フラット50は、住宅金融支援機構が公表する同一の最頻金利を取扱金融機関ごとに1件として数えたものです。固定10年の残り2件は引き下げでした。
変動金利の基準は短期プライムレート、全期間固定やフラット35の基準は長期金利(10年国債利回りなど)で、動くタイミングも幅も別々です。「金利が上がった」というニュースを見ても、それが変動と固定のどちらの話なのかで、あなたの返済額への影響はまったく違います。実際に2026年8月は、フラット35(21年以上35年以下・融資率9割以下)が前月の年3.140%から年3.290%へ0.150ポイント上がった一方、主要行の変動金利は据え置きが大半でした。
「固定が上がっている=早く固定にしないと損」とは限りません。固定が先に上がるということは、変動から固定へ乗り換えるコストがその分だけ高くなっているという意味でもあります。判断は次の項目のように、金利差と自分の残債・残期間で具体的に計算するのが確実です。
いま固定へ借り換えると、返済額はどれくらい変わる?(当社試算)
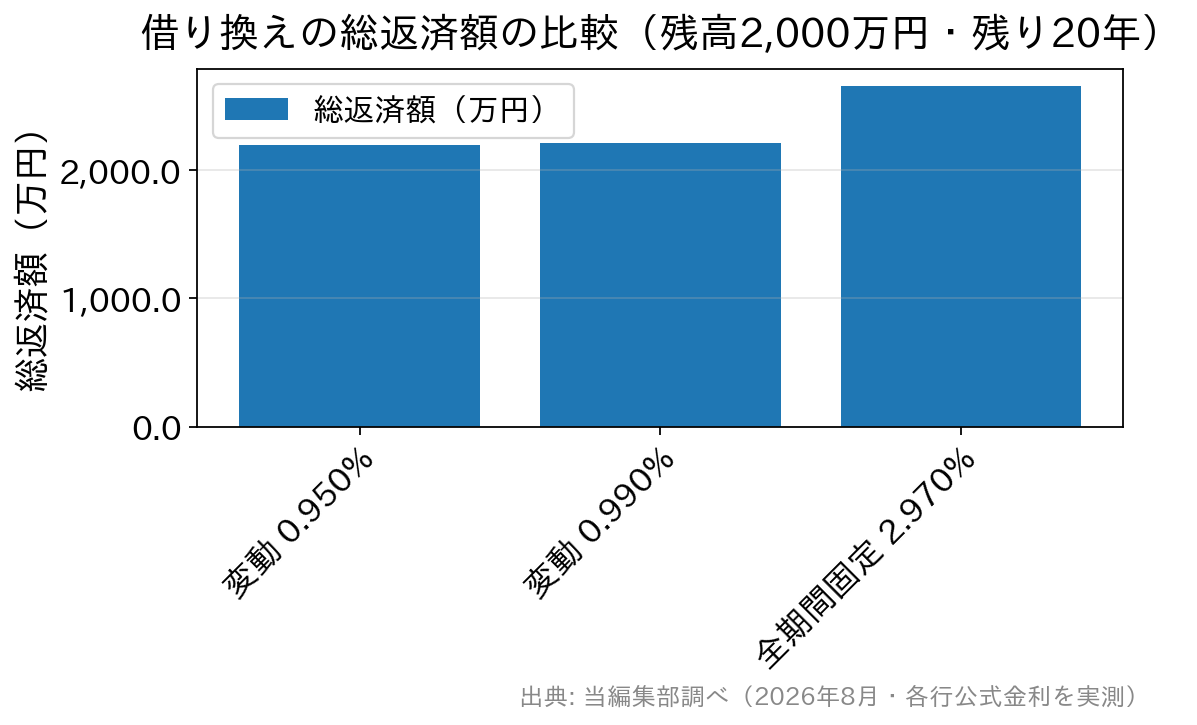
感覚ではなく金額で見てみましょう。当編集部が実測した2026年8月適用の各行公式金利をもとに、「残高2,000万円・残り20年」という借り換えの想定で、元利均等・ボーナス返済なしの返済額を試算したものが次の表です。
| 金利タイプ(2026年8月・借り換え) | 実測金利 | 毎月の返済額 | 総返済額(概算) |
|---|---|---|---|
| 変動金利(りそな銀行) | 0.950% | 91,533円 | 約2,196万円 |
| 変動金利(SBI新生銀行・SBIハイパー預金優遇) | 0.990% | 91,889円 | 約2,205万円 |
| 全期間固定(【フラット20】・融資率9割以下) | 2.970% | 110,619円 | 約2,654万円 |
※当編集部調べ(2026年8月適用の各行公式表示金利に基づく当社試算。元利均等・ボーナス返済なし・事務手数料や保証料などの諸費用は含みません。変動金利の総返済額は全期間にわたり金利が変わらないと仮定した概算で、実際は半年ごとに見直されます。月々の返済額は円未満切り捨て、総返済額は月々×返済回数の概算のため、金融機関の公式試算と数円~数十円ずれることがあります)。
この条件では、変動と全期間固定の毎月の返済額の差はおよそ1万9,000円、20年の総額では約458万円になります。この差額が、「将来の金利上昇リスクを引き受けない代わりに支払う保険料」だと考えるとイメージしやすくなります。450万円を高いと見るか、安心料として妥当と見るかは、残りの返済期間の長さと家計の余力しだいです。
なお、実際の借り換えでは事務手数料・登記費用などの諸費用が別途かかります。事務手数料は借入額×2.20%(税込)とする金融機関が多く(たとえばSBI新生銀行は借入金額×2.20%(税込)の定率型)、残高2,000万円なら44万円程度が目安です。上の試算には含まれていないため、実際の損得はこの諸費用を上乗せして判断してください。
変動金利・固定金利のどちらを選ぶべき?
住宅ローンの金利タイプの選び方は、専門家でも見解が分かれます。ファイナンシャルプランナーや住宅ローンの専門家に尋ねても「変動金利にはリスクがあるので、不安があるなら固定金利を」という一般論が返ってくることが多く、それだけでは判断材料になりません。
当サイトでは住宅ローンの変動金利はどうなる?5年後・10年後の金利を予想などで、変動金利が将来上昇した場合と、最初から固定した場合とで総返済額を比較し、どちらが有利になりやすいかを試算しています。
判断のポイントは「今の金利差」と「これから金利がどれだけ・どのくらいのスピードで上がるか」です。変動金利は当初の金利が低いぶん、多少の上昇までは固定より総返済額を抑えられる可能性がありますが、金利上昇が大きく・早いほど固定が有利に近づきます。
注意したいのは、足元は「金利のある時代」に入りつつあるという点です。日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ、その後7月末の金融政策決定会合では据え置きました。変動金利の基準となる短期プライムレートを引き上げる銀行も出ており、実際に当編集部の実測でも2026年8月に変動金利を引き上げた項目がありました。かつてのような「金利はほとんど上がらない」前提は置きにくくなっており、変動型を選ぶ場合も金利上昇に耐えられる返済計画が欠かせません。今後の金融政策は日本銀行の公表、適用金利は各金融機関の公式サイトでご確認ください。
特に変動型では、返済額の急上昇を抑える「5年ルール(5年間は毎月返済額が変わらない)」「125%ルール(見直し後の返済額は従前の125%まで)」があります。これらは安心材料である一方、金利が上がっても毎月の返済額が据え置かれるあいだは、返済に占める利息の割合が増え、元金が当初の想定どおりに減りにくくなる点に注意が必要です(未払利息が生じる場合もあります)。なお、この2つのルールはすべての金融機関・すべての商品にあるわけではありません。採用していない銀行もあるため、借り換え先を選ぶときは適用の有無を必ず確認してください。
【借り換え】変動・固定の選び方は「残債・残期間・金利差」で考える
すでに返済中で借り換えを検討している場合は、新規借り入れとは少し見方が変わります。借り換えで変動・固定を選ぶときは、次の3点で考えると整理しやすくなります。
- 残りの返済期間:残期間が短いほど、将来の金利上昇が総返済額に与える影響は小さくなります。残期間が長いほど、固定で金利を確定させる安心の価値が高まります。
- 今の適用金利との差:借り換えのメリットは「現在の金利−借換後の金利」の差から生まれます。固定へ借り換えると上昇リスクは消えますが、当初金利は変動より高くなりがちです。
- 諸費用との損益分岐:借り換えには事務手数料・登記費用などの諸費用がかかります。金利差による削減額が諸費用を上回って初めて「得」になります。残債が大きく・残期間が長く・金利差が大きいほど有利です。
この3点を、いまの局面に当てはめると次のように整理できます。
| いまの状況 | 検討しやすい方向 | 確認すべきこと |
|---|---|---|
| 変動で返済中・残期間が10年未満 | 変動のまま/諸費用が小さい借り換え | 残期間が短いと金利差の効果も小さく、諸費用を回収しきれないことがある |
| 変動で返済中・残期間が20年以上 | 固定への切り替えも実質的な選択肢 | 上の試算のとおり毎月の負担は増える。増加分を許容できるかを家計で確認 |
| 当初固定の期間がまもなく終わる | 終了後の金利を確認したうえで比較 | 優遇幅が変わり返済額が跳ね上がることがある。返済予定表で終了時期を確認 |
| すでに全期間固定で返済中 | 急いで動く必要は小さい | 金利が上がっている局面では、いまの固定金利のほうが低いことが多い |
「上昇局面では固定で確定させたい」のか、「金利差を活かして変動で当面の負担を抑えたい」のか、ご自身の家計の余力とリスク許容度で選びましょう。判断に迷う場合は、固定と変動を組み合わせるミックスローンや、繰上返済用の資金を手元に残して借入額を抑える方法もリスク分散の一手です。
変動・固定の借り換えでよくある質問
Q. 変動から固定に借り換えると、毎月の返済額は必ず増えますか?
A. 現在の金利水準では増えるケースがほとんどです。上の試算(残高2,000万円・残り20年)でも、変動0.950%の91,533円に対し、【フラット20】2.970%では110,619円と約1万9,000円多くなりました。ただし、返済中のローンの金利がすでに高い場合や、借り換えとあわせて返済期間を延ばす場合は、固定へ移っても毎月の負担が減ることがあります。まずは返済予定表でいま自分に適用されている金利を確認してください。
Q.「金利差1%以上・残債1,000万円以上・残期間10年以上」という借り換えの目安は、いまも使えますか?
A. あくまで目安として広く知られている条件で、これを満たさなければ借り換えできないというものではありません。諸費用が下がっている金融機関もあり、条件を満たさなくても削減できる場合があります。逆に、条件を満たしていても手数料の負担が大きければ効果は小さくなります。目安で判断せず、諸費用まで含めた総額で比較するのが確実です。
Q. 変動で借り換えたあとに金利が上がったら、もう一度固定に借り換えられますか?
A. 制度上は可能ですが、そのときの固定金利は今より高くなっている可能性が高く、諸費用も再度かかります。また借り換えのたびに審査があり、健康状態の変化で団体信用生命保険に加入できなくなると借り換え自体が難しくなる点にも注意が必要です。「あとで固定にすればよい」という前提は置かないほうが安全です。
Q. 全期間固定に借り換えると、5年ルール・125%ルールはどうなりますか?
A. これらは変動金利で金利が見直される際の激変緩和の仕組みなので、返済終了まで金利が変わらない全期間固定では、そもそも適用の場面がありません。金利が上がっても返済額は変わらず、元金の減り方が遅くなることもありません。
Q. フラット35は借り換えにも使えますか?
A. 使えます。住宅金融支援機構は【フラット35】借換融資を用意しており、返済中の住宅ローンから全期間固定へ切り替えることができます。ただし対象となる住宅の技術基準や物件検査など、新規借り入れと同様の条件があります。詳しいご利用条件は公式サイトでご確認ください。
まとめ
実際に借りた人の7割超は変動型を選んでいますが、その比率は下がり始めており、借り換えの現場でも「金利上昇が不安だから」という動機が増えています。一方で、2026年8月の実測では固定金利のほうが先に上がっており、固定へ移るコスト自体も上がっているのが現状です。
だからこそ、「変動と固定のどちらが正解か」ではなく、「自分の残債・残期間で、金利差と諸費用が何年で回収できるか」で判断するのが確実です。返済予定表を手元に置き、現在の適用金利・残高・残期間の3つを確認するところから始めてください。
借り換え先を比較する際は、金利の低さだけでなく諸費用・団信の保障内容・繰上返済のしやすさまで含めて見比べると失敗しにくくなります。たとえばSBI新生銀行は、保証料や一部繰上返済手数料がかからず(1円から何度でも手数料無料)、一般団信の保険料上乗せもなし、事務取扱手数料は借入金額×2.20%(税込)の定率型と、費用の構成が把握しやすいのが特徴です。店舗での相談とオンライン手続きの両方に対応している点も、借り換えの手続きを進めやすい要素といえます。金利や商品内容は改定されるため、最新の条件は各金融機関の公式サイトでご確認ください。
| 住宅ローン | 変動金利 | 10年固定 | 詳細・申込み |
|---|---|---|---|
 | 年1.080%(借り換え) | 年3.250%(借り換え) | 詳細を見る |
 | 年1.330% | 年3.440% (当初期間引下型)(借り換え) | 詳細を見る |
 | 年1.347%(借り換え時)(変動セレクト住宅ローン) | 年3.577%(固定セレクト住宅ローン) | 詳細を見る ※2023年11月1日からのお借り入れ分について、新規購入での物件の購入価格を超えてお借り入れの場合は、金利が0.05%上乗せになります |
 | 年1.130% (金利プラン) | 年3.650% (当初固定金利プラン) | 詳細を見る |
| ※2026年7月適用金利 |
※。当サイト調べ。
※1 審査の結果によっては保証付金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。 金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5年、10年に限定されます。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング