
住宅ローンの変動金利は今後どうなる?5年後・10年後を予想
住宅ローンの変動金利は、日銀の利上げが続くかぎり当面は緩やかに上がっていく可能性が高い一方で、全期間固定(フラット35)の水準にまで一気に追いつく展開は、いまのところ考えにくい——というのが当サイトの見方です。
日銀は2026年9月18日の金融政策決定会合で政策金利を年1.25%程度へ引き上げ、この新しい調節方針は2026年9月24日から適用されています(日本銀行「金融市場調節方針の変更について」(2026年9月18日))。
ただし、適用開始というのは日銀の市場調節の話です。各行の住宅ローンの適用金利が同じ日にいっせいに上がるわけではありません。返済中の人に効いてくるまでには、銀行ごとに数か月の時間差があります。
返済中の人にとっての論点は「これから何%になるか」を当てることではなく、自分の適用金利が次にいつ見直され、そのとき借り換えで取り返せる金利差があるかです。5年後・10年後の見通しと、借り換え判断の順番を整理します。
日銀は政策金利1.25%へ。変動金利が上がる筋道
日本の金利は長く歴史的な低水準が続いてきました。2016年のマイナス金利政策がその低金利を決定づけ、2020年前後は世界的な感染症対策の金融緩和も重なりました。
2022年以降、欧米はインフレ対策で急ピッチに利上げし、その後は利下げに転じる動きも出ています。日本は出遅れて利上げ局面に入り、2024年3月に日銀がマイナス金利政策を解除しました。
そこから利上げは段階的に進み、2026年6月に年1.0%程度、2026年9月18日に年1.25%程度となりました。賛成7・反対2の決定で、約31年ぶりの水準です。日本はすでに「金利のある時代」に入っています。
変動金利が動く筋道は、政策金利 → 短期プライムレート(短プラ) → 各行の基準金利 → 優遇幅を引いた適用金利という順番です。読者が実際に払うのは最後の適用金利で、ここが動くのはいちばん最後になります。
実際、三菱UFJ銀行とみずほ銀行は2026年9月18日に、短プラを年2.375%から年2.625%へ引き上げ、適用は2026年11月2日からと発表しています。9月24日の時点では、短プラそのものがまだ動いていません(日本銀行「長・短期プライムレート(主要行)の推移」)。
まずは変動金利と固定金利で借りた場合の「毎月の返済額と住宅ローン残高の減り方の違い」を具体的に確認し(←これがかなり重要です)、そのうえで5年後・10年後の金利と、借り換えの判断材料をまとめていきます。
変動と固定、金利タイプはどう選ぶか
借り入れでも借り換えでも、まず「変動金利」「全期間固定金利」「期間選択型固定金利」のどれにするかを決める必要があります。
基本的には変動金利がいちばん低いので、将来的に金利が大きく上がらなければ変動金利が有利です。実際、変動金利を選んでいる人が大半を占めています。
本来、変動金利を選ぶなら5年後・10年後・20年後の金利を自分なりに見立てておく必要があります。ところが実際には、「今の金利が低いから」という理由だけで担当者に言われるまま決めてしまう人が少なくありません。
このページを開いた人は、これから借り入れ・借り換えをするのに今の変動金利が適切な選択なのか知りたい人か、すでに変動金利で返済中で金利上昇リスクが気になっている人のどちらかだと思います。
金利予想に正解はありません。有識者やFP、不動産会社や銀行の担当者に「変動金利が将来上がることはないんですか?」と聞いても、「心配なら固定金利にしたほうが良い」という無難な答えしか返ってこないでしょう。
最終的な金利タイプの決定は自己判断で、誰も責任を取れない以上、断定的な説明ができないのはやむを得ません。だからこそ、判断材料を自分で押さえておく価値があります。
途中で5年間の返済額と残高の推移を見る細かい表が出てきますが、1行ずつ読む必要はありません。元本部分と利息部分の違いがざっと分かれば十分です。
当サイトは、5年後・10年後に「変動金利を選んだことを後悔するほど」金利が上がる可能性は低いと見ています。変動金利タイプでの借り入れ・借り換えは、引き続き有力な選択肢です。
もし変動金利で進めるなら、次の住宅ローンは候補に入れておきたいところです。
変動金利を選ぶなら!おすすめの住宅ローン(2026年10月)
| 銀行名 | 金利など |
|---|---|
| SBI新生銀行 | 変動金利:年1.410%(手数料定率型)※1 |
※1 新規借入時/自己資金10%以上の場合
もちろん当サイトの見立てが当たるとは限らないので、固定金利を否定するつもりはありません。このページを読んでも固定金利のほうが安心だと思った人は、固定金利を選ぶべきです。
その場合の候補が、全期間固定のフラット35です。300を超える金融機関が取り扱っており、商品性も改善が続いています。
固定金利を選ぶなら!おすすめの住宅ローン(2026年10月)
| 銀行名 | 金利など |
|---|---|
| SBIアルヒのフラット35 | 16年連続フラット35取扱い実績No.1。スーパーフラットや子育て支援型・地域活性化型も取り扱い。自己資金が多いほど金利が割安に。 |
それでは本題の「毎月の返済額と住宅ローン残高の減り方の違い」を確認していきましょう。
5年後の住宅ローン残高はどれだけ違うか
<前提条件>
- 借入金額:3,000万円
- 返済期間:35年
- 返済方法:元利均等返済
- ボーナス返済なし
※ここでは変動金利が5年間変わらないと想定して試算しています。
低い金利ほど元本が速く減る仕組み
下の表は、変動 年0.448%・固定 年1.820%という金利の組み合わせで試算した一例です。低い金利で借りるほど元本の減りが速い、という「仕組み」を見るためのもので、過去の一時点の金利を使っています。
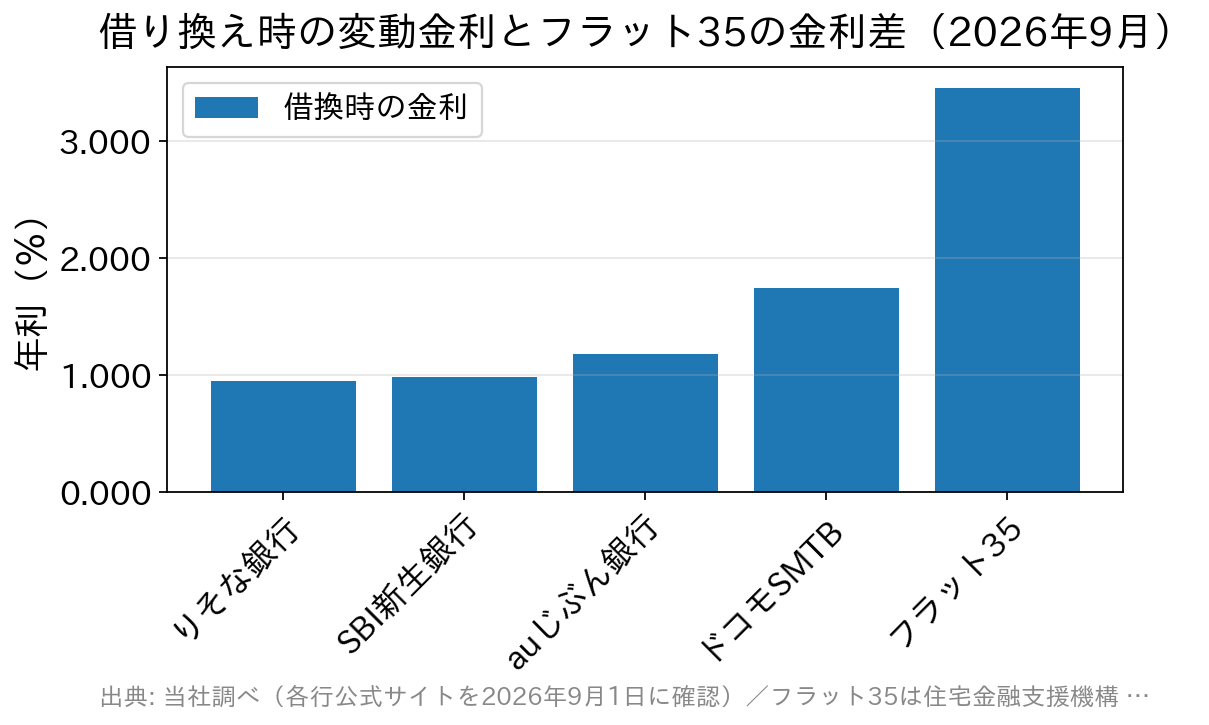
現在の水準はこれよりかなり高く、当社が2026年9月1日に各行の公式金利ページを確認したところ、借り換え時の変動金利は年0.950%〜年1.750%、フラット35(借換・21年以上35年以下)は年3.460%でした(当社調べ/住宅金融支援機構【フラット35】最新の金利情報)。
注目してほしいのは「毎月の返済額のうち元本返済にあたる金額(赤字)」と、いちばん右の「元本返済額の差(赤字)」です。これが変動金利と固定金利の元本返済スピードの差です。
|
返済回数 |
年0.448%の場合 | 年1.820%の場合 | 元本返済額の差(累計) | ||||
| 返済額(月) | 元本返済 | ローン残高 | 返済額(月) | 元本返済 | ローン残高 | ||
| 1 | ¥77,118 | ¥65,998 | ¥29,934,012 | ¥95,723 | ¥51,723 | ¥29,948,277 | ¥- |
| 2 | ¥77,118 | ¥66,013 | ¥29,864,957 | ¥95,723 | ¥51,799 | ¥29,896,478 | ¥- |
| 3 | ¥77,118 | ¥66,008 | ¥29,801,961 | ¥95,723 | ¥51875 | ¥29,844,603 | ¥- |
| 中略 | |||||||
| 58 | ¥77,118 | ¥67,408 | ¥26,131,663 | ¥95,723 | ¥59,786 | ¥26,871,139 | ¥- |
| 59 | ¥77,118 | ¥67,433 | ¥26,064,230 | ¥95,723 | ¥59,852 | ¥26,814,827 | ¥- |
| 60 | ¥77,118 | ¥67,458 | ¥25,996,772 | ¥95,723 | ¥59,918 | ¥26,758,432 | ¥- |
※5年間の元本の総返済額は、変動(年0.448%)が約401万円、固定(年1.820%)が約574万円です。いずれも自己資金10%の場合で試算しています。
金利が高いと毎月の返済額は多いのに元本の返済は少なくなります。利息の支払いに回る分が多いからです。その結果、5年後の残高は変動 約2,600万円・固定 約2,676万円と、約76万円の差がつきました。
もう1つ見落としやすいのが、固定金利は毎月の返済額が18,605円多く、5年間で約112万円多く払っていることです。変動金利ならこの112万円を繰上返済に回せます。
両方を合わせると、たった5年で(76万円+112万円=)約188万円も元本の減り方が違う計算になります。差額を5年後に繰上返済すれば、残高は約2,600万円から約2,488万円まで落とせます。
5年後・10年後の金利上昇は怖くないのか
仮に5年後に変動金利が上がったとしても、その約2,488万円を出発点にできるのが変動金利の強みです。借り入れ直後の金利の低さは、利息に大きなインパクトを与えます。
裏を返せば、借りた直後に急上昇するのがいちばん痛いということです。最初の5年間さえ低金利で走り抜けられれば、その後に段階的に上がっても、全期間固定の総返済額を上回るところまでは行きにくくなります。
2026年9月時点の金利差は、借り換えで比べると変動(年0.950%〜)とフラット35(年3.460%)で2ポイント以上あります。この差が5年後・10年後に完全に消えるかどうか、という問いの立て方が現実的です。
要するに、最大35年という途方もない先まで当てにいくのは諦めて、「これから5年〜10年で何が起きるか」だけを考えませんかという話です。変動金利の推移を見ると、過去の上昇局面のペース感もつかめます。
利上げが自分の返済額に効くまでには時間差がある
今回のように政策金利が上がっても、返済中の人の適用金利がその月に動くわけではありません。銀行ごとに基準金利の見直し日と反映のルールが決まっているためです。
たとえば三菱UFJ銀行は、2025年12月の短プラ引き上げを受けて2026年3月1日に基準金利を見直し、そのうえで変動金利(毎月型)と(年2回型)で新利率の適用開始日が異なると案内しています(三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」)。
つまり、短プラが上がってから実際の返済額に届くまで、数か月の時間差があるのが普通です。「利上げのニュース=来月から返済額が増える」ではありません。
さらに元利均等返済で変動金利を借りている場合、多くの銀行で5年ルール・125%ルールがあります。適用金利が上がっても、5年間は毎月の返済額そのものが変わりません。
ただし返済額が変わらないだけで、負担が消えるわけではありません。返済額に占める利息の割合が増え、元本の減り方が遅くなります。先送りされた分は、あとでのしかかります。
だから、借り換えを考えるときに確認する順番はこうなります。
- 返済予定表・銀行アプリで、いまの適用金利(基準金利ではない)を確認する
- 契約書で次の金利見直し時期と、5年ルール・125%ルールの有無を確認する
- その金利と、借り換え先の最新金利との差を比べる
- 諸費用(事務手数料・登記費用など)を金利差による年間の軽減額で割り、何年で元が取れるかを出す
この4つが揃ってはじめて、借り換えが得かどうかを数字で判断できます。金利の予想は、その手前の材料にすぎません。
5年後・10年後の住宅ローン金利はどうなるか
今から5年後といえば2031年です。正確に当てるのは不可能ですが、日銀が利上げ局面に入った現在は、当面は緩やかな上昇が続くと見ておくのが現実的でしょう。
一方で、変動金利が一気に大幅上昇する材料も、いまのところ多くはありません。日銀は今後も経済・物価情勢に応じて利上げを進める方針を示していますが、到達点や時期を示してはいません。
日銀の金融政策は「物価安定の目標(2%)の持続的・安定的な実現」を目的に運営されています。近年は2%を上回る物価上昇と賃上げの広がりを背景に、段階的な利上げが進められてきました。
ただし利上げのペースは経済・物価情勢を見極めながらの慎重なものになるとの見方が多く、急激な引き上げが延々と続くとは限りません。
構造的な要因もあります。日本全体では人口減少が進み、少子高齢化が今後10年程度で解決する見通しは立っていません。資金需要の担い手が細っていく環境は、金利が際限なく上がり続けることを抑える方向に働きます。
そこで当サイトとしては、「変動金利は当面は緩やかな上昇が続く可能性が高いものの、フラット35(2026年9月で年3.460%)の水準に一気に追いつくほどの急上昇は考えにくく、5年後・10年後も変動と固定の間には一定の金利差が残る」と見ておきます。
あくまで当サイトの見解で、将来を保証するものではありません。これからの日本が5年後・10年後に金利がどんどん上がるような好景気になる、とはどうしても思えないという見立てです。
前述のとおり、借り入れ・借り換えから最初の5年・10年の金利が跳ね上がらなければ、変動金利の総返済額が固定金利を上回る可能性はかなり低くなります。5年前に変動金利で借りた人は、もっとも重要な最初の5年をすでに乗り越えています。
それでも心配な人は、固定金利と変動金利に分けて2本のローンを組み、バランスを取るという選択肢もあります。最新の見通しは住宅ローン金利の動向でも整理しています。
変動金利はとにかく低金利にこだわる
変動金利で借りると決めたら、大切なのは徹底的に低金利の住宅ローンにこだわることです。
金利の低さは元本返済スピードを速めます。元本が速く減れば、将来金利が上がったときに利息がかかる残高そのものが小さくなっている——これが変動金利のリスクを減らす最善の方法です。
ただし2026年に入ってからは、ネット銀行なら一律に低い、とは言えなくなりました。当社が2026年9月1日に各行公式を確認した範囲では、借り換え時の変動金利は年0.950%〜年1.750%と幅が開いています。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)のように、2026年8月から9月にかけて変動金利を年1.200%から年1.750%へ引き上げた銀行もあります。「ネット銀行だから低い」という前提は、いったん外して比べ直すべき局面です。
その中でSBI新生銀行は、当社実測で借り換え時の変動金利が年0.990%(SBIハイパー預金優遇の適用時・2026年9月1日確認)と、低金利の上位グループにあります。
保証料・一般団信が0円で、一部繰上返済も1円から手数料無料と諸費用が分かりやすい点も、損益分岐を計算するうえで扱いやすいところです。借り換え先の候補として検討に値します。
借り換え先を絞り込むときは、金利だけでなく事務手数料まで含めた総額で比べてください。変動金利の比較ランキングや、変動と固定の選び方もあわせて見ておくと判断が速くなります。
問題は、すでに変動金利で借りている人が非常に多いことです。各行が変動金利の引き上げに動けば、多くの家庭の返済負担が同時に増えます。
5年ルール・125%ルールがあるとはいえ、急激な上昇は返済に行き詰まる世帯を増やしかねません。金融機関も貸し倒れの増加は望んでいないため、そのことが急上昇を抑える方向に働く面もあります。
いずれにせよ、変動金利で進めると決めたあとは、条件の合う中でもっとも有利な住宅ローンを選ぶだけです。
変動金利と借り換えのよくある質問
Q. 9月24日から変動金利はすぐ上がりますか?
A. いいえ。9月24日は日銀の新しい調節方針の適用開始日で、各行の住宅ローン金利が同じ日に動くわけではありません。短期プライムレートの改定(三菱UFJ銀行・みずほ銀行は2026年11月2日)を経て、各行の基準金利の見直し時期に反映されていきます。
Q. 自分の変動金利がいつ見直されるか調べる方法は?
A. 返済予定表(ご返済のお知らせ)と契約書で確認できます。見直しの基準日と新利率の適用開始日は銀行や契約時期で異なり、同じ銀行でも「毎月型」と「年2回型」で違います。銀行アプリやマイページで確認できることも多いです。
Q. 5年ルールがあれば返済額は上がらないのですか?
A. 元利均等返済なら、5年間は毎月の返済額そのものは変わりません。ただし返済額に占める利息の割合が増え、元本の減りが遅くなります。負担が消えるのではなく後ろにずれるだけなので、残高の減り方を必ず確認してください。
Q. 変動金利が上がる前に固定へ借り換えるべきですか?
A. 一概には言えません。2026年9月時点では変動とフラット35に2ポイント以上の差があり、固定へ移れば当面の返済額は確実に増えます。固定化は上昇リスクを避けるための費用を払う選択なので、今の適用金利・残債・残期間で総額を比べて判断してください。
Q. 借り換えで得かどうかは何年で判断すればよいですか?
A. 諸費用を金利差による年間の軽減額で割り、何年で回収できるかを見ます。残りの返済期間が回収年数を大きく上回るなら効果が出やすく、残期間が短い場合は金利差が大きくても元が取れないことがあります。
長々と最後までお読みいただきありがとうございました。少しでも参考になりましたら、SNSでのシェアをいただけると大変うれしく思います。
変動金利を選ぶなら!おすすめの住宅ローン(2026年10月)
| 銀行名 | 金利など |
|---|---|
| SBI新生銀行のパワースマート住宅ローン | 変動金利:年1.410%(手数料定率型)※1 |
※1 新規借入時/自己資金10%以上の場合
※本文の金利は2026年9月1日に当社が各金融機関の公式サイトで確認した値、フラット35は住宅金融支援機構が公表する2026年9月の最頻金利です。金利は毎月改定されるため、最新の適用金利は各金融機関の公式サイトでご確認ください。
※この記事に記載している内容はあくまでも当サイトの見解・予想を示したものです。今後の住宅ローン金利の動向を確約するものではありません。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング