マイナス金利解除後の住宅ローン金利|1.25%時代の借り換え判断
マイナス金利の解除から2年半で、日銀の政策金利は年1.25%程度まで上がりました。2026年9月18日の金融政策決定会合で1.0%程度から引き上げられ、9月24日から適用されています。返済中の人にとって大事なのは、この利上げが自分の返済額にいつ、どれだけ届くかです。
変動金利の場合、銀行が短期プライムレートを上げてから返済額が変わるまで、数か月の時間差があります。借り換えるべきかは残高と残期間で分かれます。金利差0.3%の場合、残高2,500万円・残り20年なら諸費用を引いても約12万円が残り、残高1,000万円・残り10年では赤字になります。
2026年10月時点の到達点|政策金利1.25%、長期金利は3%前後
政策金利(無担保コールレート翌日物)は、2026年9月の会合で賛成7・反対2により年1.25%程度へ引き上げられました。1.0%程度にした6月から3か月での追加利上げです。決定内容は日本銀行の公表文(2026年9月18日)で読めます。
固定金利の基準になる長期金利(新発10年国債利回り)は、9月下旬に一時3.115%まで上がりました。10月13日には一時2.995%と9月18日以来の3%割れでしたが、1日の動きにすぎません(報道ベース)。次の金融政策決定会合は10月29日・30日の予定です。
10月13日には「10月会合は利上げ見送りの公算」との報道も出ましたが、関係者取材にもとづく観測です。したがって、会合の結果を予想して借り換えを急ぐより、上がった場合の返済額を先に計算しておく方が実務的です。
住宅ローンに関わる金利は4種類あり、効く商品がそれぞれ違います。どの金利が何に効くかを表に分けました。
| 金利の種類 | 何に影響するか | 動く要因 |
|---|---|---|
| 短期プライムレート(短プラ) | 変動金利の基準 | 日銀の政策金利に連動して各行が改定 |
| 長期金利(10年国債利回り) | 全期間固定・長期の固定金利の基準 | 市場で日々変動(将来の政策金利の織り込み等) |
| 中期ゾーン(2年債・5年債) | 直接は影響しないが、追加利上げの織り込み度合いを映す | 市場の金融政策見通し |
| 長期プライムレート(長プラ) | 主に企業向け融資の最優遇金利 | 債券市場の動向等。上がっても変動金利が直ちに上がるとは限らない |
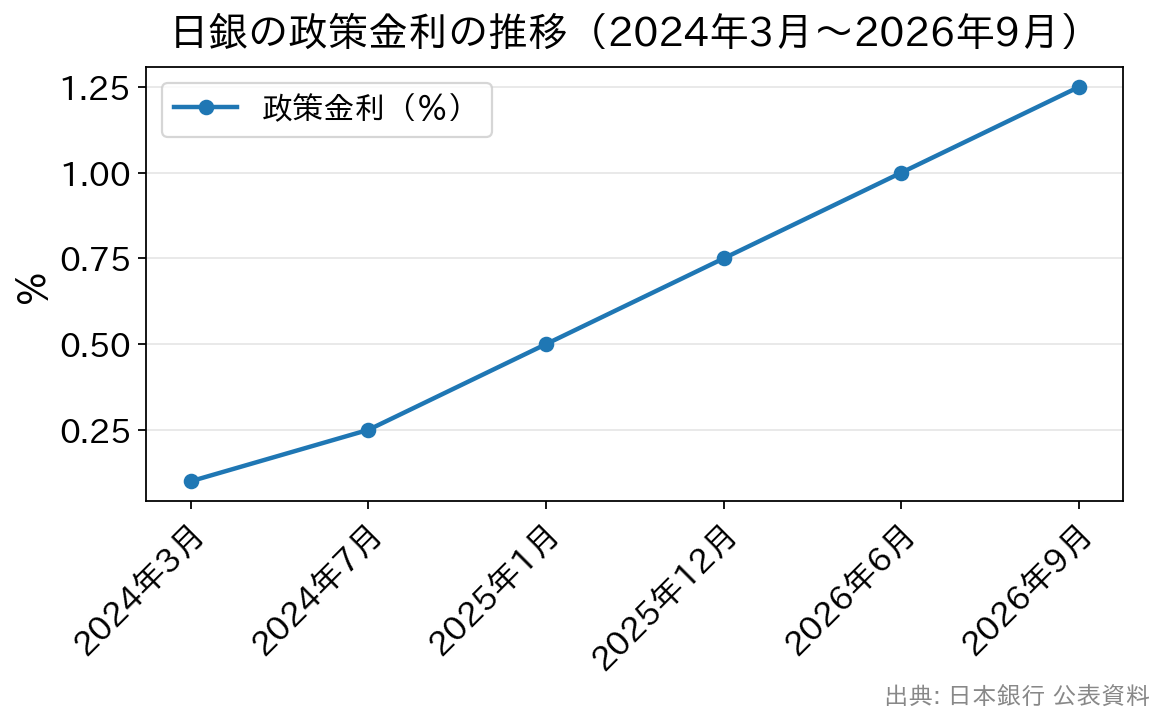
マイナス金利解除から6回の利上げで1.25%程度に
| 時期 | 政策金利(無担保コールレート翌日物) | 備考 |
|---|---|---|
| 2024年3月 | 0〜0.1%程度 | マイナス金利政策・イールドカーブコントロールを終了(17年ぶりの利上げ) |
| 2024年7月 | 0.25%程度 | — |
| 2025年1月 | 0.5%程度 | — |
| 2025年12月 | 0.75%程度 | — |
| 2026年6月 | 1.0%程度 | — |
| 2026年9月 | 1.25%程度 | 9月24日から適用。1995年以来の水準 |
2024年3月以降、利上げの間隔はおおむね半年でした。2026年6月から9月は3か月に縮まっています。この場合、変動金利で借りている人は、半年より短い間隔で返済額の前提を見直す必要が出てきます。
変動金利は基準金利の見直しから動く|返済額への反映は数か月後
短期プライムレートが上がっても、翌月の返済額がすぐ増えるわけではありません。①短プラの改定、②各行が基準金利を見直す基準日、③新しい利率が返済に反映される月、という3段階の時間差があります。
9月の利上げを受けて、三菱UFJ銀行とみずほ銀行は9月18日に、短期プライムレートを年2.375%から年2.625%へ上げると発表しました。改定日は2026年11月2日です。三菱UFJ銀行は、住宅ローンへの反映日程も公表しています。
| 三菱UFJ銀行の変動金利(2026年11月30日以前の借入) | 見直しの基準日 | 返済額に反映される時期 |
|---|---|---|
| 変動金利(毎月型) | 2026年12月1日 | 2027年1月の返済日の翌日から適用(2027年2月の約定返済分より反映) |
| 変動金利(年2回型) | 2027年4月1日 | 2027年6月の返済日の翌日から適用(2027年7月の約定返済分より反映) |
※三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」(2026年10月時点の案内)。旧行で借りた一部の契約は別のルールです。
年2回型は、短プラの改定日(11月2日)が10月1日の基準日より後のため、反映が2027年7月返済分まで遅れます。みずほ銀行も同じ幅で短プラを上げますが、借入中の人への反映日程は同行の案内で個別に見てください。
適用金利は基準金利から引下げ幅を差し引いた値です。引下げ幅は契約ごとに違うため、基準金利が0.25%上がれば適用金利も0.25%上がる、という関係が成り立つのは引下げ幅が変わらない場合に限られます。
0.25%の上昇で毎月の返済はいくら増えるか
例えば、残高3,000万円・残り25年・元利均等返済で、適用金利が年1.0%から1.25%に上がったとします。毎月の返済額は約113,062円から約116,489円になり、差は約3,400円です。
年間では約4万1,000円の増加です。金利がさらに0.25%上がれば、増え方はもう1段重なります。仮の金利で置いた試算ですが、自分の残高と残期間に置き換えると、借り換えを考えるべき水準かどうかの目安になります。
5年ルール・125%ルールは返済額を据え置くだけで利息は増える
元利均等返済の変動金利では、多くの銀行が5年ルール(返済額を5年間変えない)と125%ルール(見直し後の返済額は従前の125%まで)を採用しています。三菱UFJ銀行も、変動金利かつ元利均等返済なら10月1日を基準とした5年間は返済額を変えないと案内しています。
ただし、変わらないのは返済額だけで、内訳では利息の割合が増え、元金の減りが遅くなります。元金均等返済は5年ルール・125%ルールの対象外で、同行も明記しています。採用していない銀行もあるため、借り換え先の商品説明書で有無を先に見てください。
固定金利はすでに上昇|フラット35は2026年10月に年3.830%
固定金利は長期金利を映すため、変動金利より先に上がっています。住宅金融支援機構が公表した2026年10月資金受取分の【フラット35】(新機構団信付き)の金利は次のとおりです。
| 商品・返済期間 | 融資率9割以下(最も多い金利) | 融資率9割超(最も多い金利) |
|---|---|---|
| フラット35(21年以上35年以下) | 年3.830%(範囲:年3.830%〜年5.840%) | 年3.940%(範囲:年3.940%〜年5.950%) |
| フラット20(20年以下) | 年3.510%(範囲:年3.510%〜年5.520%) | 年3.620%(範囲:年3.620%〜年5.630%) |
| フラット50(36年以上50年以下) | 年4.100%(範囲:年4.100%〜年6.020%) | 年4.210%(範囲:年4.210%〜年6.130%) |
※出典は住宅金融支援機構「最新の金利情報」(2026年10月時点)。デュエットは年0.18%、新3大疾病付機構団信は年0.24%を加算。借換えは融資率9割超でも9割以下の金利が適用されます。
フラット35の最も多い金利は、2017年10月の現行制度以降で最も高い水準です。変動金利が1%台の人が固定へ移ると、金利差は2%前後あります。この場合、総返済額の損得より、金利が上がっても家計が持つかどうかで判断する局面です。
当初10年固定から変動へ切り替わる時期が近い人は、10年固定が終わった後(11年目)の金利と借り換え判断で、切り替え時の選択肢をまとめています。
借り換えを考える人が、いま確認する3つのこと
1. 自分の契約の見直し基準日と反映月
上の表のとおり、反映時期は銀行だけでなく毎月型か年2回型かでも半年ずれます。返済予定表や「ご返済のお知らせ」で、自分の基準日を先に調べてください。ここが分からないまま比べると、借り換え前後の金利の前提がずれます。
2. 借り換え先の金利以外の条件
借り換えの効果は、金利差だけでは決まりません。手数料や団信の上乗せは実質的な金利差として効くため、次の6項目まで並べて総返済額で比べます。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 事務手数料 | 定率型(借入額に対する%)か定額型か | 定率型2.20%(税込)なら残高2,500万円で55万円 |
| 保証料 | 有無、一括前払いか金利上乗せか | 無料の銀行もある |
| 団信の保障内容 | 一般団信の上乗せ、疾病保障の上乗せ幅 | 上乗せ分は実質的な金利差になる |
| 繰上返済手数料 | 一部繰上返済が無料か、最低金額はいくらか | 利上げ局面では元金を早く減らす手段になる |
| 5年ルール・125%ルール | 採用しているか | 採用しない銀行では上昇が返済額へ直ちに反映される |
| 登記費用等の諸費用 | 抵当権抹消・設定、印紙税など | 借り換えでは改めてかかる |
審査結果で金利が上乗せされる商品もあります。例えばドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースは、審査結果による上乗せが最大年0.55%です。表示金利だけでなく、上乗せ後の金利で比べてください。
同行のWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了する予定です。それまでに申し込んだ人はWEBで手続きを続けられ、以降は銀行代理業者が窓口の対面相談コースになります。2026年10月の借り換えの変動金利(通期引下げプラン)は、物件価格80%以下で年1.600%です。
対面相談コースの窓口の一つがSBIマネープラザで、いまの返済予定表を持ち込めば、金利差と諸費用を並べた借り換え試算を担当者と確認できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
3. 損益分岐は「減る利息 − 諸費用」で見る
借り換えの判断は、減る利息の総額から諸費用の総額を引いて、プラスが残るかで決まります。残高が多く、残期間が長く、金利差が大きいほど効果は大きくなります。
| 試算の条件(元利均等・仮の金利) | 毎月の返済の差 | 完済までの差 | 諸費用70万円を引いた結果 |
|---|---|---|---|
| 残高2,500万円・残り20年・年1.6%→1.3% | 約3,400円 | 約82万5,000円 | 約12万円のプラス |
| 残高1,000万円・残り10年・年1.6%→1.3% | 約1,300円 | 約15万8,000円 | 約54万円のマイナス |
諸費用70万円は、事務手数料55万円に登記費用などを足した仮の額です。同じ金利差0.3%でも、残高1,000万円・残り10年では諸費用を回収できません。残高と残期間が小さい人ほど、金利差だけで判断すると損をします。
住宅ローン控除が残っている人は、控除額の変化も計算に入れると精度が上がります。借り換え後も要件を満たせば控除は続きますが、返済期間を10年未満に縮めると対象外になります。
よくある質問(利上げ局面の借り換え)
Q. 10月の日銀会合の前に借り換えるべきですか?
A. 会合の結果は決まっていないため、日程に合わせて急ぐ理由は薄いです。変動で借り換えれば、借り換え先の金利も短プラに合わせて動きます。上がった場合の返済額に耐えられるかを先に計算してください。
Q. 短プラが11月2日に上がると、11月の返済から増えますか?
A. 多くの場合は増えません。三菱UFJ銀行の毎月型は2027年2月返済分、年2回型は2027年7月返済分からの反映です。ほかの銀行は基準日と反映月がそれぞれ違うため、返済予定表で基準日を見てください。
Q. 変動から固定へ借り換えると、総返済額は必ず増えますか?
A. 結果は今後の金利しだいです。将来の金利が想定より上がれば固定が有利になり、上がらなければ割高になります。フラット35の最も多い金利は2026年10月で年3.830%で、変動との差は2%前後あります。
Q. 同じ銀行で金利タイプを変えるのと、他行へ借り換えるのはどちらが得ですか?
A. 金利タイプの変更は、諸費用がかからないか少額で済む例が多い一方、選べる金利は自行の条件に限られます。他行への借り換えは、事務手数料や登記費用が改めてかかります。まず自行の変更後の金利を確認し、それを基準に他行の総額と比べてください。
Q. 5年ルールで返済額が変わらないなら、何もしなくてよいですか?
A. 返済額が同じでも、利息の負担は増えています。元金の減りが遅れるため、5年後の見直しで返済額が大きく上がる場合があります。返済予定表で元金と利息の内訳を見て、繰上返済か借り換えかを早めに比べてください。
いま返済中の人が考えること
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4〜9月に借りた人の75.0%が変動型でした。前回調査の79.0%から下がり、固定期間選択型と全期間固定型が増えています。出典は同機構の調査結果のページです。
変動型を選んだ人が多い分、短プラの引き上げは多くの家計に届きます。変動と固定のどちらを選ぶ場合も、金利が0.5%上がったときの返済額まで計算してから決めてください。金利動向の背景は2025年問題と住宅ローン金利の選び方でも扱っています。
借り換え先は、金利だけでなく事務手数料・保証料・団信の上乗せまで含めた総返済額で比べます。当月の各行の金利は住宅ローン借り換え比較のトップページに一覧があります。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
おすすめの変動金利タイプの住宅ローン
| 金融機関 | 変動金利 | 保障内容 |
|---|---|---|
 SBIマネープラザ (ドコモSMTBネット銀行の住宅ローン・対面相談コース) | 年1.600%〜 (通期引下げプラン・物件価格の80%以内) | 全疾病(すべての病気や怪我)の保障が無料付帯 |
 | 年1.430% (借り換え) | 要介護3と認定されると住宅ローン残高がゼロに |
 | 年1.580% (全期間引下型)(借り換え) | 一般団信が無料付帯 正社員・契約社員のみ利用可能 |
 | 年1.130%(借り換え時) (金利プラン) | ガン保障や8疾病保障を取り扱い(有料) |
| ※適用金利は表タイトルの月のもの(当サイト調べ) |
※1 審査の結果によっては保証付金利プランとなる場合があり、この場合には上記の金利とは異なる金利となります。 金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5年、10年に限定されます。
参考|マイナス金利政策とは何だったのか
マイナス金利政策の導入から解除まで
日銀は2016年1月29日の金融政策決定会合でマイナス金利政策の導入を決め、2月16日から日銀当座預金の一部に年−0.1%の金利を適用しました。同年9月にはイールドカーブコントロールとオーバーシュート型コミットメントを加えた枠組みに移りました。
2024年3月にこれらを終え、17年ぶりの利上げに踏み切っています。
イールドカーブコントロール(長短金利操作)とは
短期金利と長期金利の両方を日銀が誘導する政策です。短期金利は日銀当座預金に付ける金利で、長期金利は国債の買入れ額で操作していました。導入時は10年国債金利を0%程度に誘導し、その後は変動の許容幅が段階的に広げられました。2024年3月にマイナス金利と同時に終了しています。
オーバーシュート型コミットメントとは
消費者物価の前年比上昇率が2%を安定的に超えるまで、資金供給の拡大を続けるという約束です。1回2%に届いただけでは緩和をやめない、という意味が込められていました。
マイナス金利のしくみ
当時の日銀当座預金のマイナス幅は0.1%でした。例えば年0.1%の預金に1,000万円を預ければ1年で1万円の利息を受け取りますが、年−0.1%なら逆に1万円を支払う計算になります。
実際にマイナス金利が適用されたのは、金融機関が日銀に預ける当座預金の一部です。個人の普通預金の金利は、この間もプラスのままでした。
日銀がマイナス金利政策を終えた理由
日銀は2024年3月、賃金と物価の好循環が強まり、2%の物価安定の目標が持続的・安定的に実現していくことが見通せる状況に至ったと判断しました。この判断を受け、マイナス金利とイールドカーブコントロールの役割は果たされたとして終了を決めています。
その後は、政策金利を短期金利として普通に上げ下げする運営に戻りました。2026年9月までの6回の利上げは、この延長線上にあります。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング