三菱UFJ銀行 住宅ローンのメリット・デメリット|借り換え判断
三菱UFJ銀行の住宅ローンは、借り換え先の候補として十分に検討できる商品です。保証料が不要で、費用は借入金額の2.20%(税込)の事務手数料だけというネット銀行と同じ構造になっており、借り換え向けの変動金利は年1.245%です(2026年9月1日現在・ずーっと一律優遇コース/最優遇)。
ただし、いまの金利水準では「メガバンクだから低い」とも「ネット銀行より高い」とも言い切れません。2026年9月時点では、三菱UFJ銀行の借換変動金利は主要行のなかで中位です。給与振込などの優遇条件、疾病保障が有料である点、そして同行からの行内借り換えができない点まで含めて損得を計算する必要があります。
マイホーム購入時に不動産会社から紹介されることが多い住宅ローンですが、返済中の人が借り換え先として見るときの論点は、新規借り入れとは違います。ここでは借換専用金利・事務手数料・自行からの借り換え可否という3点を軸に、メリットとデメリットを整理します。
三菱UFJ銀行について
三菱UFJ銀行は全国に多数の店舗を持ち、メガバンクの中でも住宅ローンの取扱残高で先頭を走ってきた存在です。住宅ローンは何十年も付き合いが続く商品なので、経営基盤と店舗網の安心感を重視する人にとっては有力な相談先といえます。
三菱UFJ銀行の住宅ローンのメリット
保証料が不要で、費用構造がネット銀行と同じ「定率型」
以前の三菱UFJ銀行は保証会社の保証を前提としており、保証料(金利上乗せ型なら年0.200%程度)が実質的な負担になっていました。現在は保証料が不要で、借入時に借入金額の2.20%(税込)の事務手数料を支払う「定率型」です(公式の金利ページ・2026年9月1日現在)。
つまり、ネット銀行と同じ土俵で比べられるということです。借り換えの損得を計算するときは「表示金利+保証料」ではなく、「表示金利」と「借入額×2.20%(税込)の手数料」で見比べれば足ります。
変動金利は借り換えで年1.245%(2026年9月)
三菱UFJ銀行の変動金利(ずーっと一律優遇コース)は、公式サイトで次のとおり公表されています(2026年9月1日現在)。
- 新規借り入れ:年1.195%(店頭表示金利 年3.375%から年▲2.18%)
- 借り換え:年1.245%(店頭表示金利 年3.375%から年▲2.13%)
優遇幅は完済まで変わらず、固定金利に変更したあとも引下幅は同じです。ただし優遇金利には後述の条件があり、審査結果によっては表示より高い金利が適用される場合があります(公式サイトに明記)。
借入期間は最長40年、金利の上乗せなし
借入期間は2年以上40年以内で、40年で借りても金利の上乗せはありません。借入金額は500万円以上3億円以内です。借り換えで返済期間を延ばして毎月の負担を軽くしたい人には選択肢が広いといえます(ただし期間を延ばせば総返済額は増えます)。
店舗で相談しながら手続きを進められる
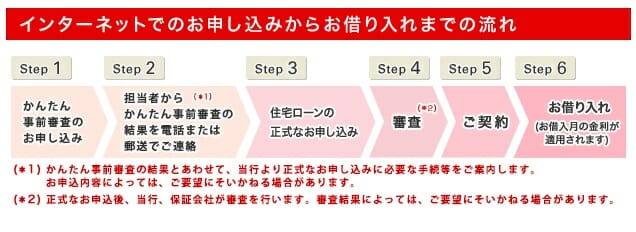
ローン窓口設置店では、相談だけでも可、その場で事前審査の申し込みも可能です。書類の不備や記入方法を対面で確認できるため、「ネットだけで完結させるのは不安」という人には向いています。
疾病保障は4プラン、ワイド団信も用意されている
三菱UFJ銀行は保障のラインアップが手厚く、「3大疾病50%」「7大疾病100%」「全疾病100%」「保険料支払型」から選べます(旧「7大疾病保障付住宅ローン ビッグ&セブン〈Plus〉」は2024年12月25日に名称・プラン名が変更され、現在の商品名は「疾病保障付住宅ローン」です)。上乗せ金利は公式パンフレットで次のとおり公表されています。
| プラン | 上乗せ金利 | おもな保障内容・借入時年齢 |
|---|---|---|
| 3大疾病50% | 年0.150% | がん診断・脳卒中/急性心筋梗塞で残高が50%に(18歳以上46歳未満) |
| 7大疾病100% | 年0.300% | 3大疾病で残高0円+4つの生活習慣病を保障+月次返済保障(18歳以上50歳未満) |
| 全疾病100% | 年0.500% | 3大疾病で残高0円+全疾病・ケガを保障+月次返済保障(18歳以上50歳未満) |
| 保険料支払型 | 金利上乗せなし(毎月保険料を支払う) | 年齢・残高等に応じた保険料を毎月支払う(18歳以上56歳未満) |
加えて、健康上の理由で一般団信に入れない人向けのワイド団信(上乗せ 年0.300%)も用意されています。持病や病歴があっても加入できる場合があり、借入時年齢は18歳以上50歳の誕生日まで、完済時年齢は80歳の誕生日までが条件です。
三菱UFJ銀行 住宅ローンのデメリット
疾病保障が有料(無料付帯のネット銀行との差)
手厚い一方で、三菱UFJ銀行の疾病保障は金利上乗せ型が中心=有料です。ネット銀行にはがん保障などを上乗せ金利0%で付帯する銀行があり、ここが実質的なコスト差になります。
| 金融機関 | 保障内容 | |
|---|---|---|
| ソニー銀行 | ガンと診断されただけで住宅ローン残高が半分になる疾病保障が無料付帯。 | 詳しくはこちら |
 | 要介護3と認定されると住宅ローン残高がゼロに | ― |
 | ガン保障や8疾病保障を取り扱い(有料) | ― |
 WEB申込コース | 全疾病(すべての病気や怪我)の保障が無料付帯、50歳以下は3大疾病保障が無料 | ― |
| 三菱UFJ銀行 | 7疾病保障を取り扱い(年0.3%の金利上乗せが必要) | |
| みずほ銀行 | 8疾病保障を取り扱い(有料) |
※1 満50歳までの方が加入可能
| 金融機関 | 無料で付く疾病保障 | 上乗せ金利が必要な保障 |
|---|---|---|
| 三菱UFJ銀行 | 一般団信のみ | 3大疾病50%=年0.150%/7大疾病100%=年0.300%/全疾病100%=年0.500%/ワイド団信=年0.300% |
| auじぶん銀行 | がん50%保障団信(がん・4疾病50%+全疾病長期入院保障+月次返済保障)※借入時50歳以下 | がん100%保障団信=年0.050%/がん100%保障団信プレミアム=年0.150%/ワイド団信=年0.300% |
| ソニー銀行 | がん団信50(がん50%保障)※加入時50歳未満 | がん団信100=年0.100%/ワイド団信=年0.200% |
| PayPay銀行 | 一般団信のみ | がん50%保障団信=年0.100%/がん100%保障団信=年0.150% |
| SBI新生銀行 | 一般団信+全疾病保障付団信(上乗せ0円・2026年3月開始/借入時満50歳未満) | ガン団信=年0.100% |
※2026年9月に各行公式サイトで確認。PayPay銀行のがん50%保障団信は2026年6月1日の借入分から上乗せ金利が改定され、現在は有料です(かつて無料だった頃の情報が残っているサイトもあるのでご注意ください)。
疾病保障に入れるのは「借入時だけ」、しかも年齢の上限がある
借り換えを考える人にとって見落としやすいのがここです。疾病保障付住宅ローンは「ご加入いただける時期はお借入時のみ」と公式に案内されており、借入後の追加加入はできません。
さらに、3大疾病50%は借入時46歳未満、7大疾病100%と全疾病100%は50歳未満という年齢制限があります。50代で借り換えを検討する場合、選べるのは保険料支払型(56歳未満)か一般団信だけになるということです。保障を厚くしたいなら、借り換えの申し込み時点でプランを決めておく必要があります。
優遇金利を受けるには給与振込などの条件がある
優遇コースを使うには、原則として給与振込口座の指定、「スーパー普通預金(メインバンク プラス)」と「三菱UFJダイレクト」の利用、同一勤務先に満1年以上の勤務といった条件を満たす必要があります(2026年9月1日現在の公式条件)。
ネット銀行やフラット35にはこうした優遇条件がないため、「借り換えのためにメインバンクを移すかどうか」が判断のポイントになります。転職直後の借り換えを考えている人は、この1年要件を先に確認しておきましょう。
審査結果で適用金利が変わる
公式サイトには「審査結果によってはご希望にそいかねる場合があります(借入利率が異なる場合があります)」と明記されています。表示されている年1.195%(新規)・年1.245%(借り換え)は最も優遇された場合の金利であり、誰でも同じ金利になるわけではありません。
借り換えの損得計算は、審査結果の金利が確定してから最終判断するのが安全です。
三菱UFJ銀行の住宅ローンからの「行内借り換え」はできない
公式の商品条件に「当行住宅ローンからのお借り換えにはご利用いただけません」と明記されています。すでに三菱UFJ銀行で借りている人が、金利を下げる目的で同行の借換商品に乗り換えることはできません。金利を下げたいなら他行への借り換えを検討することになります。
フラット35の取扱がない
三菱UFJ銀行はフラット35の新規取扱いを停止しています(公式サイトのよくあるご質問で明記)。このため、勤続年数が短い方・個人事業主・会社経営者など、民間ローンの審査が通りにくい人が同行で借りるハードルは高めです。
全期間固定で金利を確定させたい、あるいは民間の審査に不安があるという場合は、フラット35の取扱実績が長いSBIアルヒ(旧ARUHI)などに相談するのが現実的です。フラット35(買取型・借り換え)の金利は、返済期間21〜35年で年3.460%(2026年9月・団信込み、住宅金融支援機構の最頻金利)です。
借り換え先として比較する:2026年9月の借換変動金利
借り換えの判断で最初に見るのは「いまの金利」と「借換先の金利」の差です。主要行の借り換え向け変動金利(最優遇)を2026年9月時点で並べると、三菱UFJ銀行は中位に位置します。
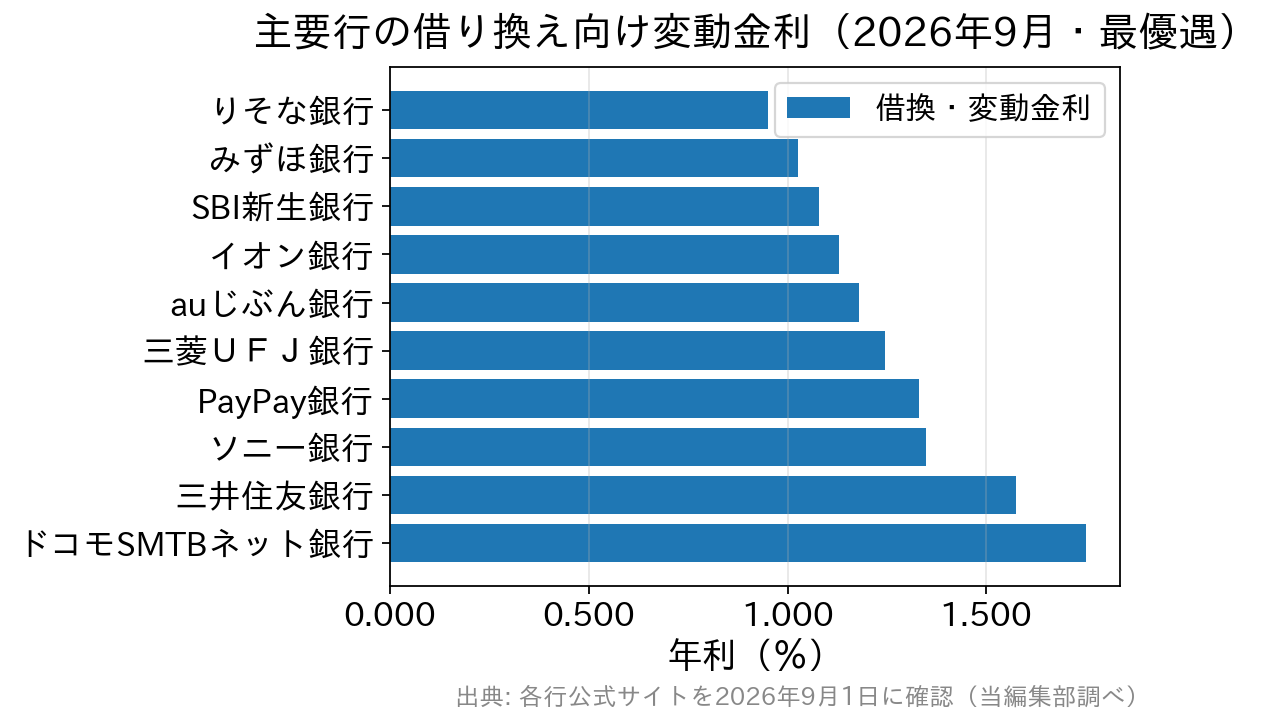
| 金融機関 | 借換・変動金利(2026年9月) | 主な条件 |
|---|---|---|
| りそな銀行 | 年0.950% | 融資手数料型・金利プラン |
| みずほ銀行 | 年1.025% | ネット専用・最大引下げ |
| SBI新生銀行 | 年1.080% (SBIハイパー預金の金利優遇適用時 年0.990%) | 自己資金10%以上優遇/ハイパー預金優遇は併用不可 |
| イオン銀行 | 年1.130% | 金利プラン |
| auじぶん銀行 | 年1.179% | 全期間引下げ・物件価格80%以下 |
| 三菱UFJ銀行 | 年1.245% | ずーっと一律優遇コース・最優遇/保証料は不要 |
| PayPay銀行 | 年1.330% | 全期間引下型 |
| ソニー銀行 | 年1.347% | 変動セレクト |
| 三井住友銀行 | 年1.575% | WEB申込・最優遇 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年1.750% | WEB申込コース・通期引下げプラン |
※各行公式サイトの2026年9月適用金利を当編集部が確認したものです。いずれも最優遇・所定の条件を満たした場合の金利で、審査結果により異なります。事務手数料は銀行ごとに異なるため、金利だけでなく手数料を含めた総額で比べてください。最新の金利は各行公式サイトでご確認ください。
2026年7月時点では三菱UFJ銀行の借換変動金利は年0.995%で、主要ネット銀行と互角以上の水準でした。9月にかけて各行が順次引き上げたことで順位は入れ替わっています。「メガバンクだから割高」も「メガバンクが最安」も、いまはどちらも当てはまりません。比較する月の金利で毎回並べ直す必要があります。
借り換えの損益分岐はこう考える
借り換えは「金利差で減る利息」と「借り換えにかかる諸費用」の差し引きで判断します。諸費用の中心は次の3つです。
- 事務手数料:三菱UFJ銀行なら借入金額×2.20%(税込)。残債2,000万円で44万円(税込)
- 抵当権の抹消・設定にかかる登録免許税と司法書士報酬:合計で十数万円程度が目安
- 現在の借入先に支払う繰上返済(全額返済)手数料:金融機関により無料〜数万円
具体的に計算してみます。残債2,000万円・残り20年・元利均等返済・ボーナス返済なしで、現在の金利が年1.700%、借換後が三菱UFJ銀行の年1.245%だとすると、当編集部の試算では次のようになります(諸費用は含まない概算)。
- 現在(年1.700%):月々98,360円/総返済額 約2,361万円
- 借換後(年1.245%):月々94,181円/総返済額 約2,260万円
- 差し引き:月々4,178円・総額で約100万円の軽減
諸費用を60万円と仮定すると、差し引き約40万円のプラスです。おおむね残債2,000万円・残期間20年で金利が年0.45%下がれば、諸費用を回収できると考えてよいことになります。
逆に、残債が少ない・残期間が短い・金利差が0.2%程度しかない場合は、諸費用のほうが大きくなり損をすることがあります。必ず自分の残債・残期間・金利で試算してください。
短期プライムレートは11月2日に年2.625%へ|変動金利に届くまでの順番
借り換えを検討中なら、押さえておきたい発表があります。三菱UFJ銀行は2026年9月18日、短期プライムレートを2026年11月2日から年2.375%→年2.625%(+0.25%)へ引き上げると発表しました(同行のニュースリリース)。日本銀行の金融政策決定会合の結果と市場金利の上昇を受けたものです。
ここで混同しやすいのが用語です。短期プライムレートは優良企業向けの最優遇貸出金利で、変動型住宅ローンの「基準金利(店頭表示金利)」のもとになる指標にすぎません。短プラの数値そのものが住宅ローンの金利ではありません。
実際の返済額に届くまでには、短期プライムレート → 基準金利 → 優遇幅を引いた適用金利 → 毎月の返済額という段階があり、それぞれに時間差があります。「11月2日から返済額が上がる」わけではありません。
三菱UFJ銀行の場合、2026年3月1日以降に借り入れた人は毎月1日を基準日として変動金利の基準金利を見直すルールです。それ以前に借りた人は、契約が「毎月型」か「年2回型」かで見直し時期が変わります。
そして返済額については、変動金利かつ元利均等返済なら、10月1日を基準とした5年間は毎月の返済額が変わりません(いわゆる5年ルール。元金と利息の内訳は変わります)。元金均等返済の場合は5年ルール・125%ルールの適用はありません。
借り換えを判断するときは、自分の契約がどの見直しルールなのかを返済予定表と契約書で確認するところから始めてください。上がるタイミングが違えば、借り換えの損益分岐も変わります。
【参考】その他、三菱UFJ銀行 住宅ローンの特徴
返済方法・繰上返済
返済方法は「元利均等返済方式」「元金均等返済方式」から選べます。ただし、一部繰上返済・期限前完済・返済条件変更などには所定の手数料がかかります(公式の商品条件に明記)。繰上返済を何度も行う予定がある人は、手数料が無料の銀行と比べておきましょう。
なお、固定金利への金利タイプの変更は、インターネットなら手数料無料で手続きできると公式に案内されています。
つなぎ融資について
注文住宅などでつなぎ融資が必要になるケースでは、対応の可否・条件を必ず窓口で確認してください(借り換えでは通常必要ありません)。
よくある質問(借り換えでつまずきやすいポイント)
Q. 三菱UFJ銀行で借りていますが、同行で金利を下げる借り換えはできますか?
A. できません。公式の商品条件で「当行住宅ローンからのお借り換えにはご利用いただけません」と明記されています。金利を下げたい場合は他行への借り換えを検討することになります。
Q. 借り換え後に疾病保障を付けることはできますか?
A. できません。疾病保障付住宅ローンは「ご加入いただける時期はお借入時のみ」と公式に案内されています。しかも3大疾病50%は借入時46歳未満、7大疾病100%・全疾病100%は50歳未満という年齢制限があるため、申し込み時点でプランを決めておく必要があります。
Q. 11月2日に短期プライムレートが上がると、返済額もすぐ上がりますか?
A. すぐには上がりません。短プラの改定は基準金利のもとになる指標が動くということで、そこから適用金利、毎月の返済額へと段階的に反映されます。変動金利かつ元利均等返済なら、5年ルールにより一定期間は返済額そのものが変わりません。
Q. 借り換えで返済期間を40年に延ばせば、毎月の返済は楽になりますか?
A. 毎月の返済額は下がりますが、期間が延びる分総返済額は増えます。また完済時年齢80歳の誕生日までという条件があるため、現在の年齢によっては希望どおりの期間を組めません。目的が「毎月の負担軽減」なのか「総返済額の圧縮」なのかを先に決めましょう。
Q. 変動金利に「5年ルール・125%ルール」はありますか?
A. 銀行によって異なります。三菱UFJ銀行は変動金利かつ元利均等返済に5年ルールを適用しますが、SBI新生銀行は5年ルール・125%ルールを採用していない(金利が上がればその都度返済額が見直される)と公式に明記しています。金利上昇時の家計への出方が変わるため、借換先を選ぶ際は必ず確認してください。
まとめ
三菱UFJ銀行の住宅ローンは、かつて指摘されていた「保証料負担」という弱点が解消され、保証料不要・事務手数料2.20%(税込)というネット銀行と同じ費用構造になりました。店舗で相談しながら借り換えを進めたい人にとっては、有力な候補といえます。
一方で、2026年9月の借換変動金利は年1.245%と主要行のなかでは中位です。疾病保障が有料で借入時しか加入できない点、給与振込などの優遇条件、自行からの借り換えができない点も、事前に押さえておきたい注意点です。
金利水準と保障のバランスで比べるなら、SBI新生銀行の住宅ローンも候補に入れておくと比較がしやすくなります。事務手数料は借入金額×2.20%(税込)とわかりやすく、保証料は0円、一部繰上返済は1円から何度でも手数料0円です。
さらに2026年3月から上乗せ金利0円の全疾病保障付団信が始まり、SBIハイパー預金の金利優遇を使えば変動金利は年0.990%(2026年9月)まで下がります。店舗相談とオンライン手続きの両方に対応しているのも、借り換えが初めての人には心強い点です。
同じ「メリット・デメリット」の切り口で他行も確認しておくと、比較の軸がそろいます。PayPay銀行の住宅ローンを借り換えで検証した記事や、店舗網のあるメガバンク以外の選択肢としてりそな銀行の借り換えメリット・デメリットも参考になります。
ネット銀行との比較検討には、こちらの記事も参考になります。
[インタビュー]ネット完結&充実の疾病保障で人気のauじぶん銀行の住宅ローン
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング