
住宅ローン借り換え手数料はいくら?現金払いと上乗せの違い
住宅ローンの借り換え手数料は、事務手数料が借入額の2.20%(税込)の定率型なら、残債2,000万円で44万円です。これに抵当権の抹消・設定の登記費用などが加わり、諸費用の合計は数十万円になります。
支払い方は2通りあります。融資実行時に自己資金で払う方法と、諸費用を借入額に上乗せして借りる方法です。上乗せすれば手元資金は減りませんが、上乗せ分にも利息がかかります。
この記事では、借り換え費用の内訳、上乗せできる範囲を公式情報で確かめた4つの借入先、上乗せで増える利息の目安を整理します。
住宅ローンの借り換え手数料(借り換え費用)の一覧
借り換え先に払う事務手数料のほかに、次のような費用がかかります。
| 種別 | 名称 | 金額(目安) | コメント |
|---|---|---|---|
| 住宅ローン | 事務手数料 | 数万円~数十万円 | 住宅ローンにより異なる。数万円で済むものから数十万円まで。 |
| 保証料 | 無料~数十万円 | 住宅ローンにより異なる | |
| 団信保険料 | 無料 | 住宅ローンにより異なるが大半は無料 | |
| 全額返済手数料 | 無料~数万円 | 借り換え前の住宅ローンにより異なる。 | |
| 登記手続 | 司法書士報酬 | 8万円前後 | 司法書士により異なる。一般的には6万円~10万円程度。 |
| 税金 | 印紙税 | 2万円 | 契約金額が1000万円以上5000万円未満の場合 |
| 抵当権抹消費用 | 1~2万円 | ||
| 抵当権設定登録免許税 | 抵当権設定額の0.1%~0.4% | 一定の条件を満たすことで税率が0.1%に | |
| その他 | 戻し保証料 | 数万円~数十万円(戻ってくる) | 借り換え前の住宅ローンで保証料を一括で支払っている場合、その一部が返金されてくる。 |
新規借入と借り換えで、事務手数料などの基本的な費用に大きな差はありません。細かく見ると、借り換えには次の違いがあります。
- 借り換え前の住宅ローンの抵当権を抹消する費用がかかる
- 借り換え前の住宅ローンの全額繰上返済(完済)手数料がかかる場合がある
- 保証料を一括前払いしていた場合、未経過分の戻し保証料を受け取れることがある
- 不動産の売買を伴わないため、不動産会社への仲介手数料は不要
金額が大きいのは事務手数料と保証料で、どちらも金融機関によって差があります。借り換えでは残債が当初より減っているぶん、借入額に比例する費用は新規借入時より小さくなります。
たとえば残債2,000万円を事務手数料2.20%(税込)の銀行へ借り換えると、事務手数料だけで44万円です。保証料0円の銀行ならこれが諸費用の中心になり、登記費用などが別にかかります。費用の項目ごとの比較は借り換えの事務手数料と保証料の比較で詳しく扱っています。
住宅ローン借り換え手数料は現金払いか上乗せか
借り換えの諸費用は、新しい住宅ローンの融資実行日に融資金から差し引くなどの形で精算するのが一般的です。窓口へ現金を持参するわけではありません。
精算の原資を自己資金にするか、借入額に含めるかを選べる住宅ローンが増えています。
たとえば残債2,000万円で諸費用が60万円なら、2,060万円で借り換えます。残高は一時的に増えますが、金利差で減る利息が上乗せ分の負担を上回れば、総返済額は減ります。諸費用の一部だけを自己資金で払い、残りを上乗せすることもできます。
諸費用を上乗せできる範囲は借入先で違う
上乗せできるかどうかに加えて、どの費用まで含められるかが借入先で違います。公式情報で確認できた4つの例を並べます(2026年10月10日時点)。
| 借入先 | 借入額に含められる主な諸費用 | 注意点 |
|---|---|---|
| フラット35(借換融資) | 印紙税、融資手数料、抵当権の設定・抹消の登録免許税と司法書士報酬、適合証明検査費用、借換前ローンの完済時の繰上返済手数料と経過利息、新規契約の火災保険料・地震保険料 | 融資額は100万円以上1億2,000万円以下で、借換対象ローンの残高か担保評価額の200%の低いほうまで |
| ソニー銀行 | 取扱手数料、登記費用(登録免許税・司法書士手数料)、新規・追加契約の火災保険料、借換前ローンの経過利息・違約金 | 借換えで借入期間が35年を超えると金利が年0.200%上乗せ |
| auじぶん銀行 | 事務手数料など、同行が定める諸費用 | 諸費用だけを借りることはできない。事務手数料は借入額の2.20%(税込) |
| ドコモSMTBネット銀行 | 事務取扱手数料(融資金額の2.20%・税込)、指定司法書士の登記費用(抹消・設定)、書面契約の印紙税 | 対面相談コースは審査結果により最大年0.550%の上乗せがある |
機構「借換融資のご利用条件」、各行公式のよくある質問・商品説明で2026年10月10日に確認。フラット35の範囲は住宅金融支援機構のよくある質問に7項目で示されています。
フラット35の範囲は取扱金融機関に共通で、SBIアルヒのフラット35でも同じ枠組みで借り換えの諸費用を借りられます。地方銀行や大手行も多くが諸費用の借入に対応していますが、含められる費用の範囲は申込先で確かめてください。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了します(予定)。それまでに申し込んだ人はWEB申込コースで手続きを続けられ、以降は銀行代理業者が窓口の対面相談コースが入口です。
住宅ローン借り換え手数料を上乗せするときの注意点
手数料を上乗せして借りられるとはいえ、注意点が3つあります。可能であれば、手数料は自己資金で払うほうが総額は小さくなります。
- 上乗せ分にも金利がかかり、支払う総額が増える
- 借入額が増えるぶん、審査で返済負担率の余裕が小さくなる
- 借入額や審査結果で金利が上乗せになる商品では、適用金利が上がることがある
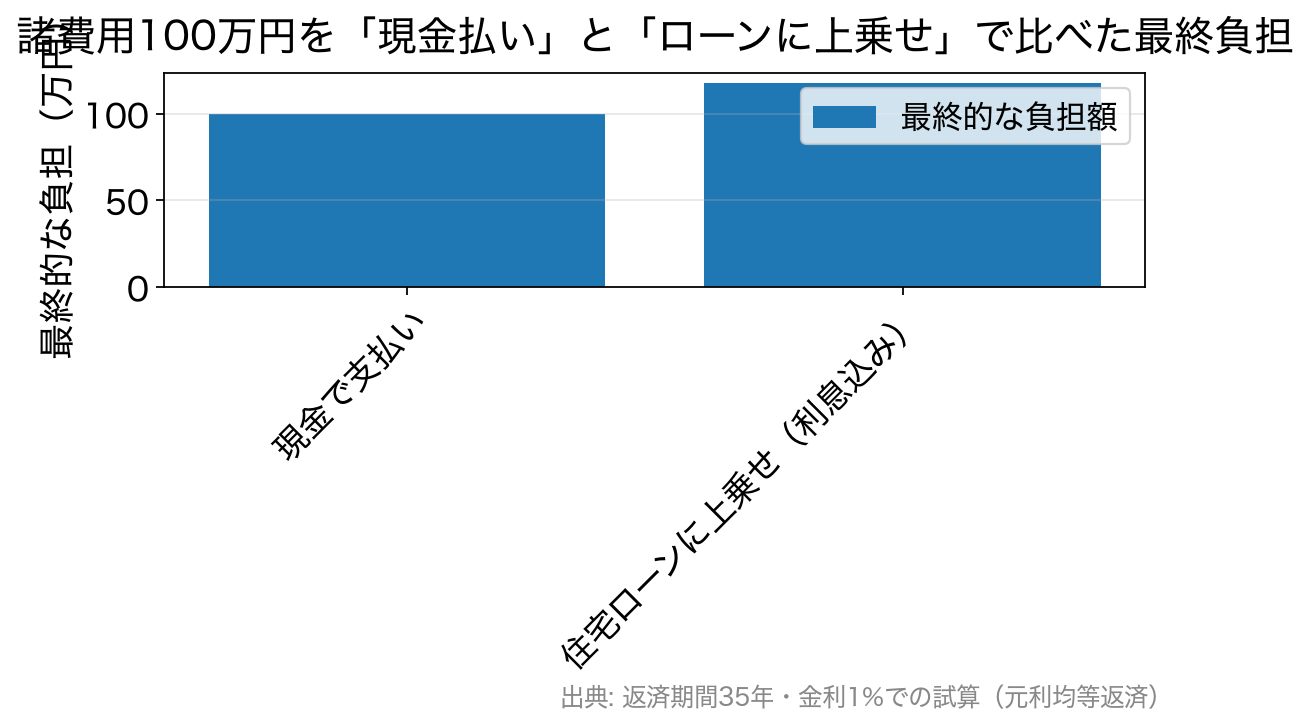
返済期間35年・金利1%で諸費用100万円を上乗せすると、利息を含めた支払いは約118万円です。自己資金なら100万円で済むところ、35年間で約18万円多く払う計算です。
金利が上がると差は広がります。諸費用60万円を年1.600%・20年で上乗せすると、月々の増加は約2,900円、20年間の支払いは約70万円です(元利均等・金利一定の仮定)。この場合、上乗せのコストは約10万円になります。
諸費用を自分で用意できないことが、他の項目とあわせて審査で総合的に評価される場合もあります。手元資金を残せる利点とこうした点を並べ、どちらで払うかを決めてください。
住宅ローン借り換え手数料が無料もしくは安い金融機関は?
各社の借り換え手数料や保証料を一覧にしました。保証料0円の銀行、事務手数料が定額の銀行など、手数料体系には大きな違いがあります。
| 事務手数料 (税込) | 保証料 | 団信保険料 | 2,000万円の場合 (税込) | 4,000万円の場合 (税込) |
|
|---|---|---|---|---|---|
 | 44,000円 | 不要 | 無料 | 44,000円 | 44,000円 |
 | 2.20% (手数料定率型) | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20%※2 | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20% | 不要 | 無料 | 440,000円 | 880,000円 |
 | 33,000円 | 約2%程度 | 無料 | 約43万円 | 約83万円 |
※2,000万円は借入期間20年、4,000万円は借入期間30年を前提としています。
※SBI新生銀行は安心パック利用時、イオン銀行は手数料定率の場合。
手数料も借りて借り換えるときの選び方
手数料も含めて借りるなら、見る条件は3つです。含められる費用の範囲が広いこと、借入額や審査結果で金利が上乗せされにくいこと、年収に対して返済負担率に余裕があることです。
上の表のように、ソニー銀行は借換えで35年を超えると年0.200%、ドコモSMTBネット銀行の対面相談コースは審査結果で最大年0.550%の上乗せがあります。上乗せ条件まで含めた金利で比べてください。
対面で相談しながら諸費用の扱いを決めたい場合、ドコモSMTBネット銀行の対面相談コースの窓口の一つがSBIマネープラザです。2026年10月の借り換えの変動金利(通期引下げプラン)は物件価格80%以下で年1.600%で、諸費用を含めた借入額で試算を出してもらえます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
住宅ローンの借り換えシミュレーションの考え方(損益分岐)
借り換えの損得は、諸費用の合計と、金利差で減る利息の差し引きで決まります。残債が多く、残り期間が長く、金利差が大きいほど得になりやすい関係です。
諸費用が60万円でも、借り換えで総返済額が100万円減るなら差し引き40万円の得です。残債が少なく残り期間も短い場合は、金利差があっても諸費用を回収しきれないことがあります。
金利の前提も動いています。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ(9月24日から適用)、10月には変動金利を引き上げた銀行もあります。したがって、借り換え先の金利は申込時点の値で試算し直す必要があります。具体的な時期の見極めは住宅ローンの借り換えタイミングの考え方で解説しています。
住宅ローン借り換え手数料に関するよくある質問
Q. 借り換えの諸費用は全部でいくらくらいかかりますか?
A. 事務手数料が2.20%(税込)の定率型なら、残債2,000万円で44万円です。これに登記費用(登録免許税・司法書士報酬)や印紙税、保証料がある銀行では保証料が加わります。定額型の事務手数料を選べる銀行なら初期費用は小さくなります。
Q. 諸費用を上乗せして借りると損ですか?
A. 上乗せ分にも利息がかかるため、自己資金で払うより総額は増えます。年1.600%・20年なら60万円の上乗せで約10万円です。借り換えで減る利息がこれを十分に上回るなら、上乗せでも差し引きは得になります。
Q. 借り換え前のローンの完済にかかる費用も借りられますか?
A. フラット35の借換融資では、借換前ローンを完済するときの繰上返済手数料と経過利息を借入額に含められます。民間の銀行は扱いが分かれ、ソニー銀行は経過利息・違約金を含められると公式に示しています。
Q. 借り換えで戻ってくるお金はありますか?
A. 借り換え前のローンで保証料を一括前払いしていた場合、未経過分の戻し保証料を受け取れることがあります。完済手数料や抵当権の抹消費用と相殺して考えると、実質の負担が分かります。
最後に
借り換えで総返済額を減らせると分かっていても、数十万円の諸費用を用意するのは簡単ではありません。一方で、諸費用を理由に借り換えを見送ると、減らせたはずの利息を払い続けることになります。
上乗せで借りれば手元資金は残り、増える利息は年1.600%・20年で60万円あたり約10万円です。この増加分を含めても損益分岐を超えるかが判断の軸になります。借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング