住宅ローン借り換えの手数料はいくら?事務手数料と保証料を比較
住宅ローンの借り換えで大きな出費になるのは、事務手数料か保証料のどちらかです。ネット銀行に多い定率型の事務手数料は借入額の2.20%(税込)で、残債2,000万円なら手数料だけで44万円かかります。
登記費用や印紙税まで含めた総額について、PayPay銀行は借り換え時の目安を借入金額の4%程度としています。したがって判断の軸は1つで、諸費用より金利差で減る利息が大きければ借り換えは得、小さければ損になります。
手元資金を教育費や車の購入に残したい人は、諸費用を借入額に含められる住宅ローンを選ぶ方法もあります。教育ローンや自動車ローンは住宅ローンより金利が高めで返済期間も短いため、現金を削って別のローンを組むより家計の負担は軽く済みます。
借り換えの費用は新規借入とほぼ同じ項目でかかる
借り換えは新しい住宅ローンを組み直す手続きなので、新規借入と同じ種類の費用がかかります。代表的な項目と概算の金額を下の表にまとめました。
| 種別 | 名称 | 金額(目安) | コメント |
|---|---|---|---|
| 登記手続 | 司法書士報酬 | 8万円前後 | 司法書士により異なる。一般的には6万円~10万円程度。 |
| 税金 | 印紙税 | 2万円 | 契約金額が1000万円以上5000万円未満の場合 |
| 抵当権設定登録免許税 | 抵当権設定額の0.1%~0.4% | 一定の条件を満たすことで税率が0.1%に | |
| 住宅ローン | 事務手数料 | 数万円~数十万円 | 住宅ローンにより異なる。数万円で済むものから数十万円まで。 |
| 保証料 | 無料~数十万円 | 住宅ローンにより異なる | |
| 団信保険料 | 無料~ | 2017年10月からフラット35も金利内包形式に | |
このうち金額が大きいのは事務手数料と保証料の2つで、どちらが重くなるかは借り換え先の方式で決まります。団信の保険料は、フラット35でも2017年10月から金利に含める方式に変わったため、借り換え時にまとめて用意する費用ではなくなりました。
印紙税は契約書の金額で決まり、1,000万円超5,000万円以下の金銭消費貸借契約書なら2万円です(国税庁「印紙税額の一覧表」)。電子契約に対応した銀行で書面を作らずに契約すれば、印紙税はかかりません。
借り換えでいくら得する?借り換えシミュレーション(2026年11月の金利)
今のローンの残高・残りの期間・金利を入れると、2026年11月の借り換え金利で各金融機関に借り換えたときの返済額と、諸費用を差し引いた借り換えメリットを比較できます。
保証料型は一括払いか金利上乗せかを選ぶ
メガバンクや地方銀行では、保証会社に保証料を払う方式が長く使われてきました。保証料タイプでは事務手数料が3万〜5万円程度に収まる代わりに、保証料を別に負担します。保証の仕組みは住宅ローンの保証料とは何かを解説した記事で詳しく扱っています。
保証料は借入額と借入期間で決まり、払い方は一括前払い型と金利上乗せ型から選べます。一括前払いタイプは契約時にまとめて払う方式で、35年返済なら1,000万円あたり20万円前後が一つの目安です。
金利上乗せタイプは契約時の支払いがない代わりに、金利が年0.200%程度上がります。1,000万円を35年で借りる場合、元の金利を年1.0〜2.0%として試算すると、利息は約40万〜43万円増えました。この場合、総額では一括前払いタイプのほうが軽く済みます。
メガバンクの中にも、保証料なしで借入額に比例した事務手数料を払う事務手数料型を選べる銀行があります。借り換え先がどちらの方式かで初期費用の中身が変わるため、見積もりは方式ごとに取り寄せてください。
ネット銀行の事務手数料は定率2.20%が中心(2026年10月時点)
ネット銀行の多くは保証料を0円にする代わりに、事務手数料を借入額の2.20%(税込)とする定率タイプです。主な金融機関の事務手数料を、2026年10月時点の各公式サイトの表示で並べました。
| 金融機関・商品 | 事務手数料(税込) | 保証料・補足 |
|---|---|---|
| ソニー銀行 | 住宅ローン:44,000円/変動セレクト・固定セレクト:借入金額の2.20% | 保証料0円。定額の住宅ローンは金利が高めの設定 |
| SBI新生銀行 | 借入金額の2.20% | 保証料は原則0円。電子契約は別途5,500円 |
| 楽天銀行(金利選択型) | 330,000円(ペアローンは495,000円) | 保証料0円。借入額にかかわらず定額 |
| 楽天銀行のフラット35 | 新規1.10%/借り換え0.99% | 楽天銀行を返済口座にした場合。それ以外は1.43%。借り換えの最低額は165,000円 |
| PayPay銀行 | 借入金額の2.20% | 保証料・印紙税なし(電子契約) |
| SBIアルヒのフラット35 | 借入金額の2.20%(最低220,000円) | フラット35は保証料なし |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コース(窓口:SBIマネープラザ) | 借入金額の2.20% | 保証料0円。WEB申込コースの仮審査申込は2026年10月30日17時で受付終了 |
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
このうちSBI新生銀行・PayPay銀行・ドコモSMTBネット銀行は、事務手数料や登記費用を借入額に含めて借り換えられます。手数料を現金で払う場合と上乗せする場合の違いは、借り換え手数料を現金で払うか上乗せするかを比べた記事で試算しています。
ドコモSMTBネット銀行は、ネットで完結するWEB申込コースの仮審査申込を2026年10月30日(金)17時で締め切ります。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられ、以降はSBIマネープラザなど銀行代理業者が窓口の対面相談コースで申し込みます。
対面相談コースも事務取扱手数料は借入金額の2.20%で、保証料はかかりません。費用面で差が出るのは審査結果による金利の上乗せで、対面相談コースは最大年0.550%と、WEB申込コースの年0.100〜0.300%より幅が広く設定されています。
フラット35からフラット35へ借り換える場合は、金利が同じでも手数料率が銀行ごとに違います。取扱金融機関ごとの差はフラット35の借り換え事務手数料の比較にまとめています。
借り換えるかは諸費用と減る利息の比較で決める
借り換えの損得は、事務手数料・保証料・登記費用などの諸費用と、金利差で減る利息の比較で決まります。よく言われる目安は金利差0.5%以上・残債1,000万円以上・残期間10年以上ですが、どれか1つが欠けるだけで結果は変わります。
たとえば残債2,000万円・残期間20年・現在の金利を年2.5%と仮定し、元利均等返済で金利が完済まで変わらない条件で試算しました。諸費用は事務手数料44万円(2.20%)に、登記費用や印紙税などの約20万円を加えた約64万円と置いています。
| 金利差 | 借り換え後の金利 | 毎月の返済額 | 減る利息の総額 | 諸費用を引いた差 |
|---|---|---|---|---|
| 借り換えなし | 年2.5% | 105,981円 | - | - |
| 0.3% | 年2.2% | 103,082円 | 約70万円 | 約6万円の得 |
| 0.5% | 年2.0% | 101,177円 | 約115万円 | 約51万円の得 |
| 1.0% | 年1.5% | 96,509円 | 約227万円 | 約163万円の得 |
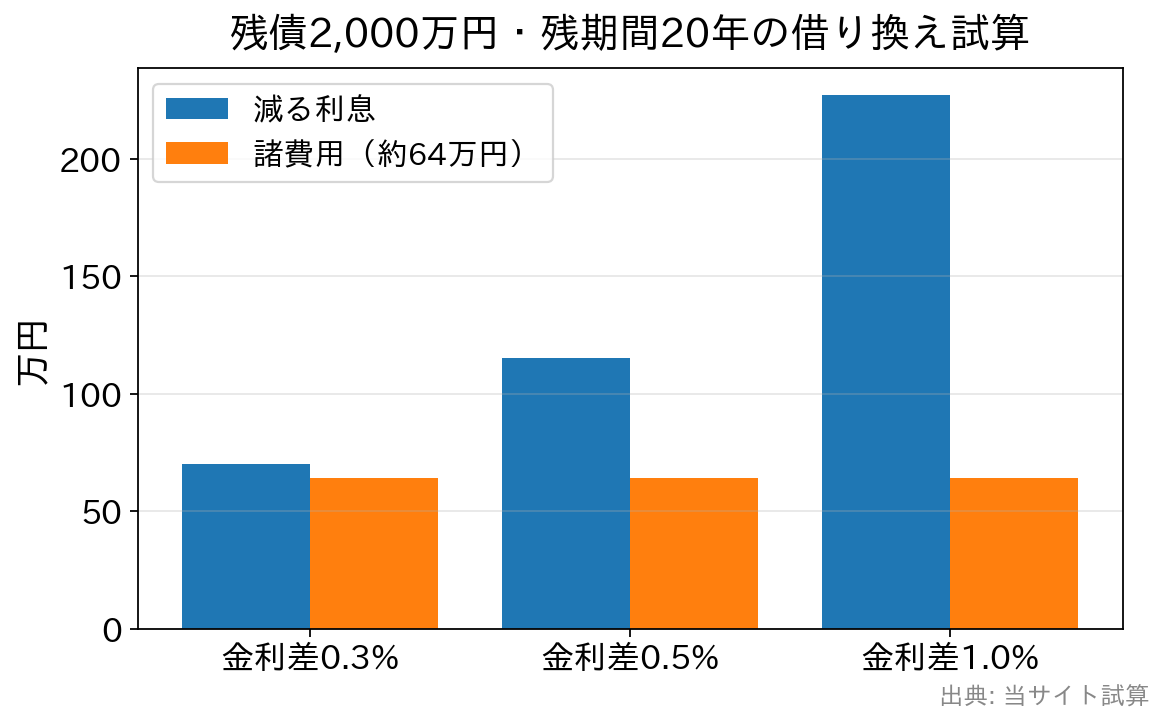
金利差0.3%では減る利息と諸費用がほぼ相殺され、手続きの手間に見合う効果はほとんど残りません。金利差0.5%で約51万円、1.0%なら約163万円の差になります。
同じ金利差0.5%でも、残債1,000万円・残期間10年なら減る利息は約27万円にとどまります。手数料22万円と登記費用など約15万円を足した約37万円を下回るため、この条件では借り換えると約10万円の損です。
諸費用を借入額に上乗せすれば手元資金は減りませんが、上乗せ分にも利息が付きます。上の例の約64万円を年2.0%・20年で借りると、利息は約14万円増える計算です。
2026年10月は多くの銀行が住宅ローン金利を引き上げた
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(日本銀行「金融政策に関する決定事項等」)。当編集部が2026年10月1日に14の金融機関・機関の公式金利ページを確認したところ、前月と比べられた127件のうち121件が引き上げでした(当社調べ)。
この場合、借り換え先の金利も以前の比較表より上がっている可能性があります。楽天銀行のように申込時ではなく借入時の金利を適用する銀行も多いため、損益分岐は借入予定月の金利で計算し直す必要があります。
借り換え費用のよくある質問
Q. 借り換えの諸費用は現金で用意する必要がありますか?
A. 必ずしも現金は要りません。SBI新生銀行・PayPay銀行・ドコモSMTBネット銀行などは、事務手数料や登記費用を借入額に含めて借り換えられます。上乗せした分にも利息が付くため、現金で払う場合と総返済額で比べてください。
Q. 保証料と事務手数料は両方かかりますか?
A. 方式によって組み合わせが違います。保証料タイプは数万円の事務手数料と保証料、事務手数料タイプは保証料0円で借入額の2.20%前後の手数料というのが一般的です。どちらが安いかは、借入額と残期間を入れた諸費用の総額で決まります。
Q. 定額型と定率タイプの事務手数料はどちらが得ですか?
A. 借入額が大きいほど定額タイプが有利になりやすい傾向です。ソニー銀行で2,000万円を借り換える場合、定率タイプの手数料は44万円、定額タイプは44,000円です。一方で定額タイプは金利が高めのため、残期間が長いほど金利差で逆転することがあります。
Q. 前の銀行に払った保証料は戻ってきますか?
A. 一括前払いタイプで払った保証料は、借り換えで完済すると残りの期間に応じて一部が戻るのが一般的です(戻し保証料)。金利上乗せタイプでは戻りません。戻る額は保証会社の計算で決まるため、借入中の銀行に見積もりを依頼してください。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング