高血圧でも住宅ローンは組める?団信の告知と借り換えの選択肢
高血圧で降圧剤を飲んでいても、住宅ローンを組める人は珍しくありません。血圧が薬で安定していれば一般団信に通ることがありますし、通らなければワイド団信、それも難しければ団信への加入が任意のフラット35という順に選択肢が残っています。
実際、厚生労働省の「患者調査」(令和5年・2023年)では、高血圧性疾患で継続的に治療を受けている総患者数は1,609万2,000人でした。前回調査(令和2年)の1,511万1,000人から約98万人増えています。
高血圧は正式には高血圧性疾患といい、50代・60代以降に発症する人が多い症状です。住宅ローンを借り始める30代・40代で投薬が必要なほど進むケースは多くありませんが、借り換えは50代で検討することも多く、そのタイミングで団信の審査に不安を抱える人は少なくありません。
降圧剤を常用していると「団信に落ちるはずだ」と思い込んで借り換えそのものを諦めてしまうケースが目立ちます。ただ、諦める前に確認すべき道筋は残っています。
症状が重い人は、ワイド団信を使える住宅ローンを選択肢に加えておくと安心です。なかでもソニー銀行は、ワイド団信の上乗せ金利が年0.200%と、一般的な年0.300%より低く抑えられています(2026年9月時点・公式サイトにて確認)。住宅ローンの金利と団信の負担を合わせたトータルコストで見たときに効いてくる差です。
団信の告知で聞かれるのは「直近3か月の治療・投薬」と「過去3年の入院・手術」
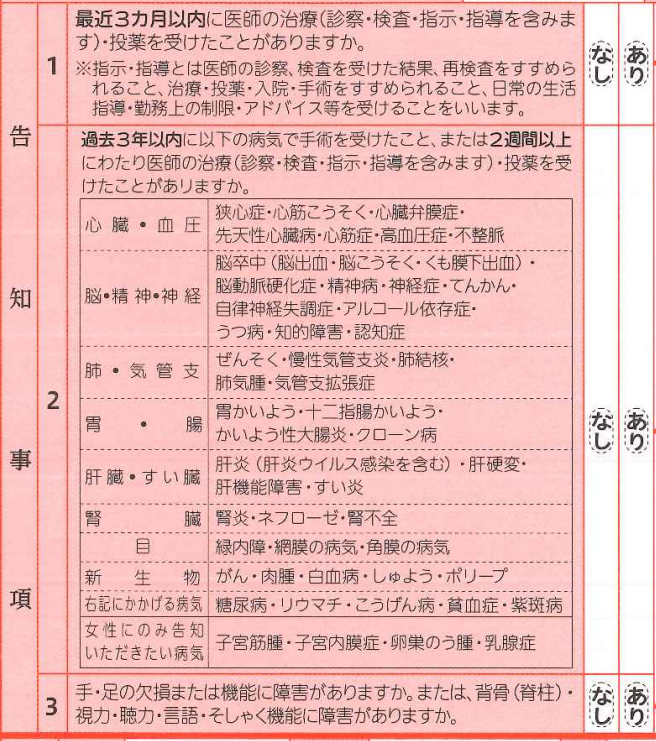
まず、団信に申し込むときに何を申告するのかを押さえておきましょう。一般的に告知が求められるのは、①最近3か月間の医師による治療や投薬の有無、②過去3年間に2週間以上の治療・投薬を受けたことや手術の経験の2点です。
告知は書面(告知書)に記入して提出し、その内容をもとに保険会社が加入審査を行います。銀行ではなく保険会社が判断する点が、住宅ローンの審査とは別物だと理解しておくと混乱しません。
高血圧症で投薬治療を続けている人は「最近3か月以内に治療・投薬している」に該当するため、症状や治療状況を記入する必要があります。初期であれば運動療法や食事療法で改善することもありますが、進行すると降圧剤を手放しにくくなります。投薬を続けている場合は、基本的に告知が必要と考えておきましょう。
※高血圧症とは、何度血圧を測っても正常値より高いと医師に診断された状態を指します。目安は最高血圧140mmHg以上、または最低血圧90mmHg以上です。「血圧が高め」「高血圧予備軍」と言われた程度で、薬を飲んでいなければ高血圧症ではないため告知の対象にはなりません。
団信の告知書のサンプル
なお、一般団信・ワイド団信のいずれにも加入できず住宅ローンの審査が通らなかった人は、SBIアルヒ(旧ARUHI)でフラット35の利用を前提に相談してみる方法があります。フラット35は団信に加入しなくても利用できる住宅ローンです。
SBIアルヒは16年連続でそのフラット35の取扱件数1位の実績があります。貸し出し実績が豊富なぶん、団信の選び方の相談先としても向いています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
降圧剤でコントロールできていれば一般団信に通る例は多い
高血圧は、「年齢が高い(40歳以上)」「薬で一定期間コントロールできている」という条件がそろっていれば、一般団信に問題なく加入できることがあります。
年齢が高いほうが有利とされるのは、高血圧がもともと加齢とともに発症しやすい症状だからです。ある程度の年齢になれば起きてもやむを得ない、という見方が保険会社の側にもあります。
逆に、20代・30代で高血圧になっている場合や、40代でも計画的な投薬を行わず放置している状況では、加入できない可能性が高まります。血圧そのものの高さより、管理できているかどうかを見られていると考えてください。
降圧剤は一度飲み始めるとやめにくく、自己判断でやめるべきでもありません。ただし薬の量を減らせる可能性はあります。投薬量が少ないほうが審査では有利なので、食事や運動に気をつけて量を減らす努力には意味があります。
とくに肥満を伴う高血圧症の人にとって、減量は効果的です。体重を落とすことで症状が軽くなり、投薬量が下がって団信に加入しやすい状態に近づける可能性があります。
ここで最もやってはいけないのが、高血圧の放置です。血管に負担がかかり続けると動脈硬化が進み、脳卒中や心疾患につながります。「審査のため」ではなく「自分のため」に治療を続けてください。重大な病気につながる状態を放置していれば、審査の結果が厳しくなるのは当然でもあります。
高血圧の人が住宅ローンを申し込む前に押さえる4つのポイント
血圧をうまくコントロールできていれば、高血圧だからといってマイホームの購入や借り換えを諦める必要はありません。ただし、知識を持って審査に臨むかどうかで結果は変わります。
- 告知書にはしっかり記入して申告する。かかりつけ医の診断書を添えるのも有効
- 降圧剤の投薬治療中でも、血圧をコントロールできていれば団信に加入できる可能性は十分ある
- 投薬治療は計画的に行い、血圧を安定させておくことが重要
- 肥満を伴う場合は減量に取り組み、投薬量を減らすことも有効
団信の審査に通るということは、健康状態に大きな問題がないと判断されたということでもあります。団信に入れるよう努めることは、そのまま自分の健康を守ることにつながります。
一般団信に落ちたときに残る3つの選択肢
対策をしても一般団信に加入できなかった場合、打ち手は次の3つです。
- 団信の引受保険会社が異なる住宅ローンに申し込む
- 引受条件を緩和したワイド団信を利用する
- 団信への加入が任意の住宅ローン(フラット35)に申し込む
その前に一つ。「高血圧について告知書に書かずに申し込む」のは絶対にやめてください。告知義務違反にあたり、発覚すれば保険金が支払われず、万一のときに住宅ローンがそのまま家族に残ります。正直に告知したうえで、上の3つを順番に検討しましょう。
症状がさほど重くない場合、ねらい目は「引受保険会社を変えること」です。団信の審査は銀行ではなく保険会社が行うため、落ちた保険会社とは別の会社が引き受けている住宅ローンなら結果が変わることがあります。実際、ソニー銀行の引受保険会社はクレディ・アグリコル生命、auじぶん銀行はライフネット生命というように、銀行ごとに引受会社は異なります(2026年9月時点・各行公式サイトにて確認)。
一般団信が難しい場合は、ワイド団信が最有力の選択肢になります。ただし取り扱いのない金融機関もあり、金利の上乗せも発生します。大切なのは住宅ローン金利+ワイド団信の上乗せ金利で比べることです。「ワイド団信を扱っているから」という理由だけで住宅ローンを選ぶのは避けましょう。
ワイド団信の上乗せ金利が低い住宅ローン
住宅ローン金利にワイド団信の上乗せを足した水準で見たときに有力なのは、次の2行です(2026年9月時点・各社公式サイトにて確認)。
- ソニー銀行:ワイド団信の上乗せ年0.200%(引受=クレディ・アグリコル生命/加入時年齢は満65歳未満・完済時は満81歳未満)
- auじぶん銀行:ワイド団信の上乗せ年0.300%(引受=ライフネット生命/加入は65歳以下)
※ワイド団信の上乗せ幅は年0.300%が一般的です。ワイド団信にも審査があり、健康上の理由がある人すべてが加入できるわけではありません。
団信に加入しなくても借りられるフラット35
フラット35は、団信に加入しなくても借り入れ・借り換えができる住宅ローンです。住宅金融支援機構の公式案内によると、団信に加入しない場合の借入金利は新機構団信付きの金利から年0.200%引き下げになります。
新機構団信そのものにも加入要件があり、申込書兼告知書の記入日現在で満15歳以上満70歳未満であること、幹事生命保険会社の加入承諾があることが条件です。保障は満80歳の誕生日の属する月末までとなっています。
フラット35は取り扱う金融機関が変わっても「団信に加入しなくてよい」という条件は同じです。そのため、金利や事務手数料といった経済条件が有利な金融機関を選ぶのが合理的です。
ただし、団信に入らない選択をするなら、万一のときに住宅ローンが家族に残る点は避けられません。既契約の生命保険で代替できるかを合わせて確認しておきましょう。
SBIアルヒのフラット35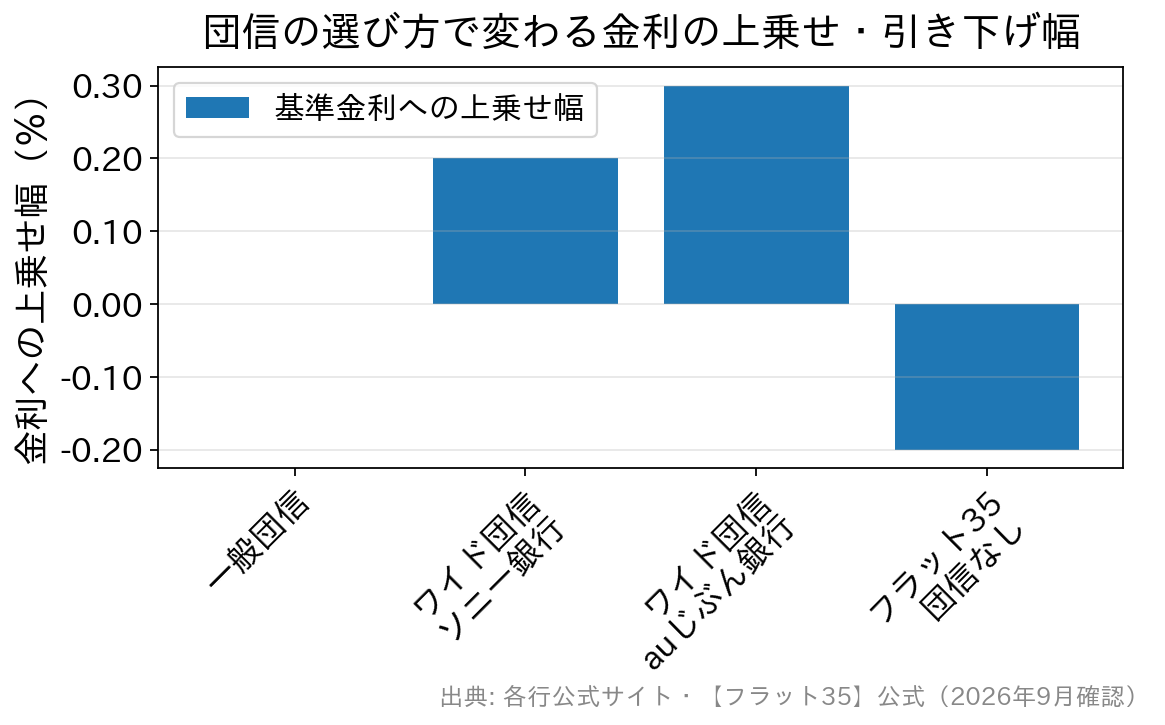
借り換えの損得は「上乗せ金利を含めた金利」で計算する
ここからが、返済中の人にとっての本題です。ワイド団信を使う借り換えでは、上乗せ後の金利で損益分岐を引き直す必要があります。上乗せ分を忘れたまま試算すると、得だと思った借り換えが実は薄利だった、ということが起こります。
3つの選択肢の違いを整理すると次のようになります。
| 選択肢 | 金利への影響 | 押さえるポイント |
|---|---|---|
| 一般団信 | 上乗せなし | 薬で血圧が安定していれば通る例がある。落ちた場合は引受保険会社が違う銀行を試す |
| ワイド団信 | 年0.200%〜0.300%の上乗せ | 取り扱いのない金融機関がある。審査があり必ず加入できるわけではない |
| フラット35(団信に加入しない) | 年0.200%の引き下げ | 保障がなくなるため、別途の生命保険で備えられるかを確認する |
※上乗せ金利や引受条件は改定されることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
数字で見てみましょう。残債2,000万円・残り20年・元利均等返済・ボーナス返済なしという前提で、当編集部が試算した結果が次のとおりです(諸費用は含まない概算です)。
- 現在の金利 年1.500%:月々96,509円/総返済額 約2,316万円
- 借換後 年1.000%(一般団信):月々91,979円/総返済額 約2,207万円 → 約109万円の軽減
- 借換後 年1.200%(年1.000%+ワイド団信0.200%):月々93,774円/総返済額 約2,251万円 → 約66万円の軽減
同じ借り換えでも、ワイド団信の上乗せ0.200%が入るだけで軽減額は約109万円から約66万円へ縮みます。ここに借り換えの諸費用(事務手数料・登記費用など)がかかるため、諸費用を60万円と仮定すると、一般団信なら約49万円のプラス、ワイド団信では約6万円のプラスにとどまる計算です。
つまり、ワイド団信を前提にする借り換えでは、金利差が0.5%程度では諸費用を回収しきれないことがあるということです。上乗せ0.300%の銀行ならさらに条件は厳しくなります。借換先を選ぶ前に、上乗せ後の金利で必ず引き直してください。
なお、一般団信に通る見込みがあるなら、SBI新生銀行も検討に値します。一般団信が上乗せなしなのに加えて、借入時の年齢が20歳以上50歳未満であれば全疾病保障付団信を上乗せ金利なしで付帯できる点が特徴です(2026年3月2日取り扱い開始)。がんや急性心筋梗塞、脳卒中のほか、高血圧症などによる所定の就業不能状態も保障の対象に含まれるため、費用を増やさずに保障を厚くしたい人と相性がよい設計です。
健康状態を理由に選択肢を絞り込む前に、疾病保障付き団信の選び方も合わせて確認しておくと、保険料と金利のバランスを判断しやすくなります。
返済中に高血圧になった人からよく届く質問
当サイトの読者に多い「返済中に高血圧と診断された方」からの疑問を整理しました。
Q. いま返済中の住宅ローンの団信は、高血圧になったら無効になりますか?
A. なりません。団信の告知が必要なのは加入時(申込時)だけで、加入後に健康状態が変わっても契約中の保障はそのまま続きます。現在のローンを返し続ける限り、高血圧を理由に保障が打ち切られることはありません。
Q. 降圧剤を飲んでいますが、金利の低い住宅ローンへ借り換えられますか?
A. 可能性は十分あります。ただし借り換えは新しいローンの契約なので、団信にも新たに告知して加入し直します。血圧が安定していれば一般団信に通る例も多く、難しければワイド団信、さらに難しければ団信任意のフラット35という順で検討しましょう。
Q. ワイド団信の上乗せ金利を払っても、借り換えで得になりますか?
A. 上乗せ後の金利で計算して、諸費用を回収できるかで判断します。残債2,000万円・残り20年で年1.500%から年1.200%(上乗せ込み)へ借り換えた場合の軽減額は約66万円で、諸費用60万円を引くとほとんど残りません。金利差は0.5%では足りないことがあります。
Q. 一般団信に落ちました。別の銀行に申し込めば結果は変わりますか?
A. 変わることがあります。団信の審査は銀行ではなく引受保険会社が行うため、別の保険会社が引き受けている住宅ローンなら判断が異なる場合があるからです。申し込む前に、その銀行の引受保険会社が前回と違う会社かどうかを調べておきましょう。
Q. 高血圧以外の持病がある場合も、同じ考え方でよいですか?
A. 基本の流れは同じです。一般団信→引受保険会社の変更→ワイド団信→フラット35の順に選択肢を探します。持病ごとに審査の見られ方は異なるため、糖尿病の場合の団信審査やがんと診断された場合の選択肢も参考にしてください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング