糖尿病でも住宅ローンは組める?団信の告知とワイド団信・借り換え
糖尿病の治療中でも、住宅ローンの借り入れや借り換えはできます。審査で問題になるのは団信(団体信用生命保険)の加入で、一般の団信に入れなくても、上乗せ年0.2〜0.3%のワイド団信や、団信なしで借りられるフラット35という方法が残ります。
借り換えの場合は、新しい借入先でも団信の審査を受け直します。ワイド団信の上乗せで金利差が小さくなるため、今のローンを続けたほうが総額で得なこともあります。
糖尿病が強く疑われる人は約1,100万人と推計されている
厚生労働省の令和6年「国民健康・栄養調査」では、糖尿病が強く疑われる人は約1,100万人、糖尿病の可能性を否定できない人は約700万人と推計されています(厚生労働省の結果公表)。
この調査では、HbA1cが6.5%以上か糖尿病の治療を受けている人を「強く疑われる者」、6.0%以上6.5%未満の人を「可能性を否定できない者」としています。2つを合わせると約1,800万人で、住宅ローンを検討する人の中にも当てはまる人は多くいます。
審査で問われるのは団信の告知内容
団信は、借りた人が亡くなったときなどに住宅ローンの残高が0円になる生命保険です。民間の住宅ローンの多くは団信への加入が借入の条件で、加入時に治療中の病気や過去の治療歴を告知書に書いて審査を受けます。
多くの告知書は、最近3か月以内の治療や投薬、過去3年以内の手術や長期の治療などを尋ねます。糖尿病の人向けに、HbA1cの値、合併症の有無、インスリンを使っているかなどを書く欄を設けた告知書もあります。
明確な審査基準は公開されていません。投薬で血糖値が安定していて一般の団信に通る人もいますが、インスリン治療や合併症がある場合は、一般の団信では加入が難しくなります。
主治医の診断書を添えると状態が伝わりやすい
申し込む前に、住宅ローンを組みたい事情を主治医に相談してください。治療で状態が落ち着いていると書いた診断書や、直近の検査結果を告知書に添えると、保険会社が状態を判断しやすくなります。
診断書は医師が事実を書くもので、内容を頼んで変えてもらうことはできません。HbA1cの値がしばらく安定してから申し込むと、診断書にもその経過を書いてもらえます。
告知しないで加入すると保険金が支払われない
告知書に糖尿病を書かずに団信に入ると、告知義務違反になります。保険金を請求するときは保険会社が病院に治療歴を確認するため、違反は請求の時点で分かり、保険金が支払われないおそれがあります。
告知義務違反で保険金が出なければ、残高は家族が返し続けることになります。2年たてば問題ないという話もありますが、悪質な場合は契約自体が取り消されることがあります。告知は正確に書いてください。
健康診断で血糖値が高いと言われた人と妊娠糖尿病の人の告知
健康診断で血糖値やHbA1cが高めと言われただけで、受診や投薬をしていなければ、告知の対象にならない告知書が多くあります。ただし、健康診断で異常を指摘されたかを尋ねる質問がある告知書もあります。
判断の基準は診断名ではなく、告知書の質問に当てはまるかどうかです。再検査で受診して経過観察と言われた場合なども、質問の期間内であれば正確に書く必要があります。
妊娠糖尿病は多くの場合、出産後に血糖値が戻ります。それでも告知書が尋ねる期間内に治療や投薬を受けていれば告知の対象です。出産から時間がたち治療が終わっていれば、一般の団信に申し込める場合があります。
糖尿病の種類より治療の状態と合併症で判断される
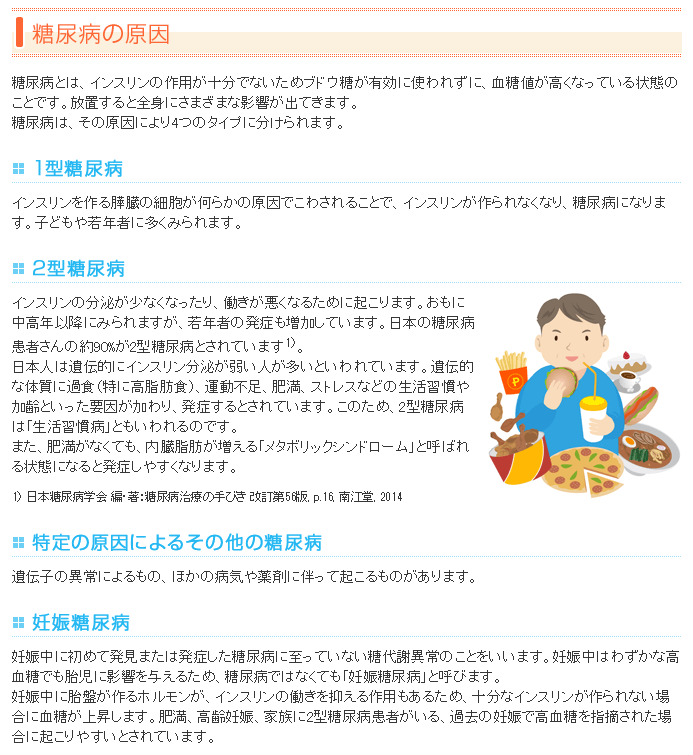
糖尿病には1型糖尿病、2型糖尿病、その他の糖尿病、妊娠糖尿病の4つの種類があり、患者が多いのは2型糖尿病です。団信の審査では種類そのものより、治療の内容、血糖値の安定、合併症の有無が見られます。
引用:糖尿病サポートネット
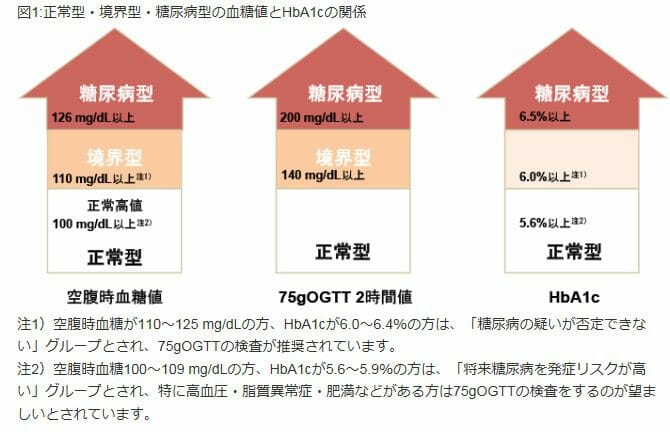
引用:糖尿病情報センター
一般の団信に入れないときはワイド団信で年0.2〜0.3%上乗せ
ワイド団信は、一般の団信より引受条件をゆるめた団信です。死亡や高度障害で残高が0円になる保障は一般の団信と同じで、代わりに金利が年0.200〜0.300%上乗せになります。糖尿病の人がまず検討する方法です。
主なネット銀行のワイド団信の上乗せは、2026年10月時点で次の表のとおりです。ワイド団信は健康上の理由がある人がすべて加入できるものではなく、取り扱いのない住宅ローンもあります。
| 金融機関 | 上乗せ金利 | 備考 |
|---|---|---|
| auじぶん銀行 | 年0.300% | 一般団信に加入できない場合に保険会社が査定 |
| ソニー銀行 | 年0.200% | 加入時満65歳未満・完済時満81歳未満 |
| PayPay銀行 | 年0.300% | 指定して申し込めず、ほかの団信で加入が難しい場合に審査 |
| SBIマネープラザ(住宅ローン/対面)(ドコモSMTBネット銀行(旧・住信SBIネット銀行) 対面相談コース) | 年0.300% | 健康上の理由で一般の団信に入れない場合に加入できることがある |
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
同じ病気でも、保険会社が違えば査定の結果が変わることがあります。1つの銀行で一般の団信もワイド団信も通らなかった場合でも、引受保険会社の違う別の銀行に申し込む余地はあります。
借り換えではワイド団信の上乗せで金利差が縮む
借り換え先の金利が今より年0.500%低くても、ワイド団信で年0.300%上乗せになると、実際の差は年0.200%です。諸費用は数十万円かかるため、差が年0.2%程度では回収に長い年数がかかります。
今のローンを組んだ後に糖尿病と診断された人は、借り換えると新しい団信の審査を受け直します。今の団信は加入時の審査で入っているので、借り換えなければそのまま続きます。保障を手放してまで借り換える価値があるかを、金利差で比べてください。
団信なしで借りられるフラット35は金利が年0.2%下がる
フラット35は団信への加入が任意で、健康上の理由で新機構団信に入らない場合も利用できます。団信に入らないときの金利は、新機構団信付きの金利から年0.200%低くなります(フラット35のよくある質問)。
団信がないと、万一のときは残高を相続した家族が返すことになります。団信なしで借りるなら、残高に見合う死亡保障を民間の生命保険で用意できるかを先に確かめてください。違いはフラット35と民間住宅ローンの違いの記事で解説しています。
SBIアルヒのスーパーフラットは、独自の団体信用生命保険Cでワイド団信を選べます。機構の団信に入れなかった人が、全期間固定のまま団信を付けたい場合の申込先になります。
SBIアルヒのフラット35(フラット35最大手の住宅ローン専門金融機関)どの団信にも入れないときは治療を優先して時期を待つ
ワイド団信にも入れなかった場合は、治療で血糖値を安定させてから申し込み直す方法があります。2型糖尿病は食事や運動、投薬で状態が改善することがあり、安定した経過が続けば、その経過が診断書に書かれます。
借り換えを待つ間も、今のローンの返済と団信は続きます。高血圧やがんで団信が気になる人向けには、高血圧と住宅ローンの記事やがんと住宅ローンの記事も参考になります。
団信の上乗せ金利と借り換えの損得は、申込時点の条件で変わります。試算は、各金融機関の最新の条件で行ってください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング