住宅ローン控除の年末調整の電子化|借り換え後の控除も解説
住宅ローン控除の年末調整は、国税庁の年調ソフトとマイナポータル連携を使えば、申告書の作成から勤務先への提出まで電子で完結します。令和8年分の年調ソフト正式版は2026年10月1日に公開され、12月1日以後に行う令和8年分の年末調整に対応しています。
借り換えをした人は、電子化されても自動では処理されない数字が3つあります。返済期間10年以上の要件、延びない控除期間、諸費用を上乗せしたときの控除対象額の圧縮です。この3つを押さえておけば、借り換えの損得を控除込みで判断できます。
住宅ローン控除の年末調整は、電子でどこまでできるのか
会社員が住宅ローン控除を受ける流れは、1年目が確定申告、2年目以降が年末調整です。この流れは変わらず、やり取りが紙から電子データに置き換わりました。令和3年(2021年)分からは、住宅借入金等特別控除申告書も電子化の対象に入っています。
| 手続き | だれが・いつ行うか | 電子化でできること |
|---|---|---|
| 1年目(居住した年の翌年) | 本人が確定申告 | マイナンバーカード対応スマホとe-Taxで、作成から送信まで完結 |
| 2年目以降 | 勤務先の年末調整 | 年調ソフトで申告書を作り、控除証明書などのデータとあわせて勤務先へ電子提出 |
| 個人事業主など | 毎年、本人が確定申告 | 年末調整の対象外。e-Taxによる電子申告は同じく利用できる |
1年目の確定申告をすると、2年目以降の年末調整で使う住宅借入金等特別控除申告書が税務署から交付されます。交付の時期は、受け取り方と借入先の方式によって次のように分かれます。
| 受け取り方 | 調書方式の借入先 | 証明書方式の借入先 |
|---|---|---|
| e-Taxで電子交付を希望した場合 | 毎年11月中旬ごろ、e-Taxのメッセージボックスへ格納 | 毎年10月ごろ |
| 書面で受け取る場合 | 入居2年目の11月下旬ごろ、各年分をまとめて送付 | 入居2年目の10月下旬ごろ |
※国税庁「各種申告書・記載例」の案内(2026年10月確認)より。
電子交付を選んでおくと、翌年以降はデータで受け取り、そのまま年調ソフトに取り込めます。この場合、紙の申告書を保管しておく手間もなくなります。

令和8年分の年調ソフトは10月1日に正式版が公開された
年調ソフトとは、国税庁が無料で提供する年末調整控除申告書作成用ソフトウェアのことです。スマートフォン(iOS・Android)とパソコン(Windows・macOS)で使えます。
令和8年分は、8月7日にプロトタイプ(動作確認用)が公開され、10月1日に正式版と操作マニュアルが公開されました(国税庁「年末調整手続の電子化に向けた取組について」)。年末調整に使うのは正式版で、令和8年12月1日以後に行う年末調整に対応しています。
年調ソフトでは、保険料控除証明書や住宅ローン控除証明書のデータを取り込み、申告書を自動で作れます。控除額の検算機能もあるため、手書きで起きやすい計算ミスや転記漏れを減らせます。勤務先がデータでの提出を受け付けているかは、先に勤務先の案内を確認してください。
年末残高証明書は調書方式へ移行中、当分は証明書方式も残る
もうひとつの変更が、金融機関が発行する年末残高証明書の扱いです。令和4年度の税制改正で、次の2つの方式が用意されました。
| 方式 | 年末残高の伝わり方 | 利用者がすること |
|---|---|---|
| 証明書方式(従来) | 金融機関が本人に年末残高証明書を交付 | 証明書を確定申告書に添付するか、勤務先へ提出する |
| 調書方式(新) | 金融機関が税務署へ年末残高調書を提出し、税務署から本人へ年末残高情報が提供される | 金融機関へ、マイナンバーを書いた住宅ローン控除の適用申請書を提出する。年末残高証明書の添付は不要 |
国税庁は、システム改修が難しい金融機関は当分の間、証明書方式のままでよいとする経過措置を設けています。この経過措置は、手続きなしですべての金融機関に適用される扱いです(国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)」)。したがって、借入先がどちらの方式かで手続きが変わります。
たとえば住宅金融支援機構は、2025年4月以降に資金実行した住宅ローンから調書方式の取扱いを始めています(住宅金融支援機構のお知らせ)。2025年3月以前の実行分は、引き続き年末残高証明書が郵送されます。同じ借入先でも、実行時期で方式が違う場合があります。
年末残高証明書が届かないときは、まず借入先に発行状況を問い合わせてください。調書方式の場合は、適用申請書を提出済みかも確認が必要です。マイナポータル連携で年末残高情報を自動入力するには、e-Taxで情報取得に同意する事前準備も欠かせません。
借り換えをすると、住宅ローン控除はどうなるのか
借り換えは、いまのローンを一括返済するために新しいローンを借りる手続きです。新しいローンは住宅の取得に直接必要な借入金ではないため、原則として住宅ローン控除の対象になりません。
ただし国税庁は、次の2つをどちらも満たす場合、借り換え後も控除を続けて受けられるとしています(国税庁タックスアンサーNo.1233)。
- 新しい住宅ローンが、当初の住宅ローンの返済のためのものであることが明らかであること
- 新しい住宅ローンの償還期間が10年以上であるなど、住宅ローン控除の対象となる要件に当てはまること
見落とされやすいのは2つ目です。償還期間の10年以上とは、新しいローンの最初の返済から返済が終わるまでの期間を指します。総返済額を減らすつもりで期間を9年に縮めると、その時点で控除の対象から外れます。
控除額は年末残高等の0.7%で、住宅の区分ごとに決まった控除限度額が上限です(国税庁タックスアンサーNo.1211-1・令和8年4月1日現在)。年末残高2,000万円なら単純計算で年14万円です。控除期間が残っている人が期間を10年未満に縮めると、この控除を残りの年数ぶん失います。
次の条件で、10年と9年を比べました。残債2,000万円を年0.800%(仮定)で借り換え、控除期間は5年残っているとします。毎年の控除は年末残高の0.7%で、限度額の範囲内で全額使い切れる前提です。
| 借り換え後の返済期間 | 毎月の返済額 | 利息の総額 | 残り5年の控除額の合計 | 利息−控除 |
|---|---|---|---|---|
| 10年(控除を継続) | 約17.3万円 | 約82万円 | 約50万円 | 約32万円 |
| 9年(控除の対象外) | 約19.2万円 | 約74万円 | 0円 | 約74万円 |
※元利均等返済・金利一定の仮定で試算。実在の金融機関の金利ではありません。
9年にすると利息は約8万円減りますが、控除を約50万円失うため、差し引きでは約42万円の損になります。この場合、期間は10年にとどめ、控除期間が終わってから繰上返済で短くするほうが有利です。
控除を受けられる年数は、住み始めた年から数えた一定期間で、借り換えによって延長されることはありません。借り換えたから控除も仕切り直しになるわけではない点に注意が必要です。
諸費用を上乗せして借りると、控除対象の年末残高は圧縮される
借り換えでは、事務手数料や登記費用などの諸費用を新しいローンに含めて借りることがあります。この場合、増えた分まで控除の対象になるわけではありません。国税庁は、控除の対象となる年末残高を次のように定めています。
- A=借り換え直前の当初の住宅ローンの残高
- B=借り換えによる新しい住宅ローンの借入額(当初金額)
- C=借り換えによる新しい住宅ローンの年末残高
A≧Bなら対象額はCのまま、A<Bなら対象額はC×A÷Bです。当初の残高より多く借りた場合は、その割合の分だけ控除の対象が目減りします。
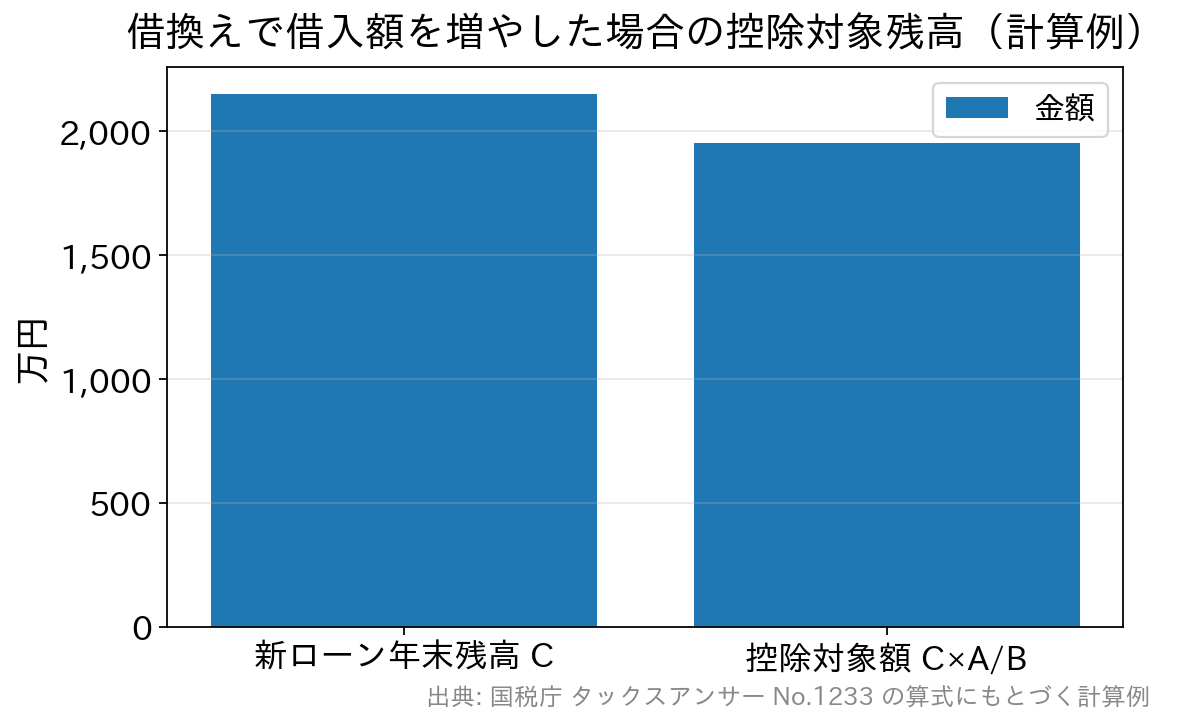
たとえば、借り換え直前の残高Aが2,000万円で、諸費用を上乗せしてBの2,200万円を借り、その年の年末残高Cが2,150万円だったとします。A<Bなので、対象額は2,150万円×2,000万円÷2,200万円で約1,954万円です。年末残高より約196万円小さい額が控除の計算に使われ、控除率0.7%なら年あたり約1.3万円の差になります。
諸費用を自己資金で払うかローンに上乗せするかは、金利差だけでなく控除の目減りも含めて決めてください。損益分岐を計算するときは、金利差による利息の減少から、諸費用と控除額の減少分を差し引くのが正確です。
借り換えの年は、書類の準備が1回だけ増える
会社員なら、借り換え後も年末調整で控除を受けられます。国税庁の控除申告書には借り換えた人向けの記載方法があり、BがAを上回るかどうかで年末残高の書き方が変わります(国税庁「年末調整で住宅借入金等特別控除の適用を受ける方へ」)。
この計算には、新しい借入先の年末残高の資料に加えて、借り換え直前の残高Aが分かる資料が必要です。返済予定表や完済時の明細は、借り換えから控除期間が終わるまで保管しておいてください。新しい借入先が調書方式なら、適用申請書の提出も忘れずに済ませます。
控除を続けるための要件と残高調整の計算は、借り換えと住宅ローン控除の要件・残高調整の計算でも具体例を出しています。退職などで年末調整を受けられない年がある人は、失業したときの住宅ローン控除と確定申告も参考になります。
手続きにマイナンバーカードは必須ではありません。ただし、マイナポータル連携で控除証明書などのデータを一括取得するにはカードが必要です。調書方式の適用申請書にもマイナンバーを書くため、電子で完結させたい人は先に用意しておくと手戻りがありません。
電子化までの経緯
年末調整のネット完結は、2017年8月ごろに財務省と国税庁が2020年度をめどに実現を目指すと報じられたのが始まりです。当時は、金融機関から届いた紙の書類を勤務先に提出し、企業もその保管と処理に手間をかけていました。
その後、令和2年(2020年)分の年末調整から電子化の仕組みが動き始め、令和3年(2021年)分で住宅ローン控除の申告書も対象に加わりました。年末調整の各種申告書への押印も廃止されています。
まとめ 借り換えの損得は控除の変化まで含めて計算する
住宅ローン控除の年末調整は、年調ソフトとマイナポータル連携でほぼオンラインで完結できます。令和8年分も、10月1日に年調ソフトの正式版が公開されました。
借り換えをした人は、返済期間10年以上、控除期間は延びない、上乗せ分は対象額が圧縮される、の3点を自分で確認する必要があります。借り換えで得をするかは、金利差と諸費用に加えて、控除額がどう変わるかまで含めて計算すると判断を誤りません。借り換えの相談先を選ぶ段階では、借り換え相談でやってはいけない3つの方法で挙げた失敗例も役に立ちます。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
 住宅ローン関連新着情報

 人気の特集記事ランキング