
ドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローンの落とし穴とメリット・デメリット
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2007年から営業しているネット専業銀行です。もともとはSBIホールディングスと三井住友信託銀行が共同出資して誕生し、2023年には株式上場も果たしましたが、2025年10月にNTTドコモの連結子会社となり、現在はNTTドコモと三井住友信託銀行が議決権を50%ずつ持つ共同経営体制(SBIホールディングスは資本から退いています)。2026年8月3日には商号を「株式会社ドコモSMTBネット銀行」へ変更しました。※金融機関コード・支店番号・口座番号は変更されていません。返済用口座の情報もそのまま使えます。
ドコモSMTBネット銀行が提供する数多い金融サービスの中でも高い人気を集め続けている商品が住宅ローンです。すでに大手地方銀行を上回る規模であり、ネット専業銀行最大級の住宅ローンとして、2023年7月時点で9兆5,000億円の累計融資実績を突破。その後も拡大を続けており、2025年3月期だけで約1兆9,000億円の住宅ローンを実行しています。
ドコモSMTBネット銀行の住宅ローン取り扱い実績額の推移
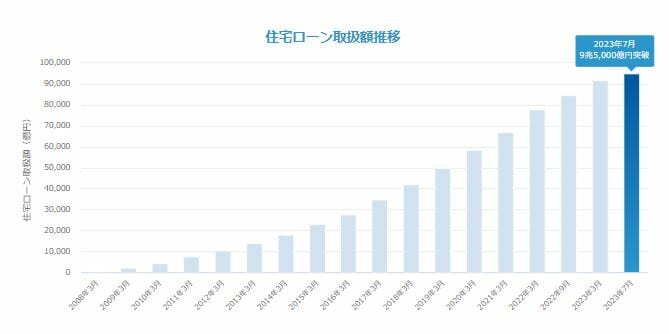
※上図は2023年時点の実績推移です(当時の商号は住信SBIネット銀行)。
低金利の住宅ローンをちゃんと探している人の選択肢には必ずあがってくるドコモSMTBネット銀行ですが、住宅ローンは金利以外の商品性を十分に理解して選ぶ必要があります。また、どんな住宅ローンにもメリットやデメリットや落とし穴が存在するものです。この特集ページでは、そんなドコモSMTBネット銀行の住宅ローンについて、そのメリットだけでなくデメリットや落とし穴についてもしっかりと紹介していきたいと思います。借り換え先として検討している人は、後半の「諸費用を含めた損益分岐」まで必ず目を通してください。
ドコモSMTBネット銀行 住宅ローンの特徴
ドコモSMTBネット銀行の住宅ローンの特徴は、ネット銀行だからできる低コストな運営体制で生まれた余力を住宅ローン金利の引き下げ原資や疾病保障の保険料にあて、一般ユーザーに低金利や充実した付帯サービスを提供している点でしょう。
ドコモSMTBネット銀行自身もこうした特徴を7点、公式サイト上で開示しています。
- 団体信用生命保険の保険料0円
- 全疾病保障の保険料0円
- 団信・全疾病保障はWEBで申込可能!
- ローン契約書の署名・捺印が不要
- 保証料0円
- 一部繰上返済 手数料0円
- 他行口座からの資金移動 手数料0円
では、早速、ドコモSMTBネット銀行の住宅ローンのメリットから確認していきましょう。
ドコモSMTBネット銀行 住宅ローンのメリット
変動金利は低金利
ドコモSMTBネット銀行の住宅ローンの金利はメガバンクや地銀などはもちろん、他のネット専業銀行と比較しても低い水準です。特に変動金利の低さには定評があります。ただし、日銀の利上げ(2024年3月のマイナス金利解除以降、2026年6月には政策金利が1.0%程度へ)を受けて、変動金利は実際に上昇局面に入りました。2026年9月には三菱UFJ銀行・三井住友銀行といった大手銀行も変動金利を年0.250%引き上げています。
ドコモSMTBネット銀行のWEB申込コースの場合、通期引下げプランの変動金利は年1.750%(基準金利 年3.775%・引下げ幅 年▲2.025%/2026年9月1日現在)。適用金利は毎月見直され、しかも申込時ではなく借入実行日の金利が適用されるため、最新の金利は必ず公式サイトでご確認ください。
また、表示金利がそのまま自分の金利になるとは限りません。審査結果によって年0.100%〜0.300%の上乗せがあり、団信のプランを上位のものにすると年0.200%〜0.400%の上乗せも発生します。上乗せが重なると割安感は薄れるため、比較するときは「表示金利」ではなく「自分に適用される見込みの金利」で計算するのが鉄則です。
また、当初期間固定型の住宅ローンは期間経過後の金利が際立って割高になるため要注意です。当初期間経過後の金利が割高になる点は本ページの「落とし穴・デメリット」でも紹介していますので、あわせてご一読ください。
なお、借入期間による上乗せは35年超〜40年以内は上乗せなし、40年超〜50年以内が年0.150%となっています(2026年9月時点・WEB申込コース)。長期の借入期間を選びやすい設計です。
全疾病保障が無料
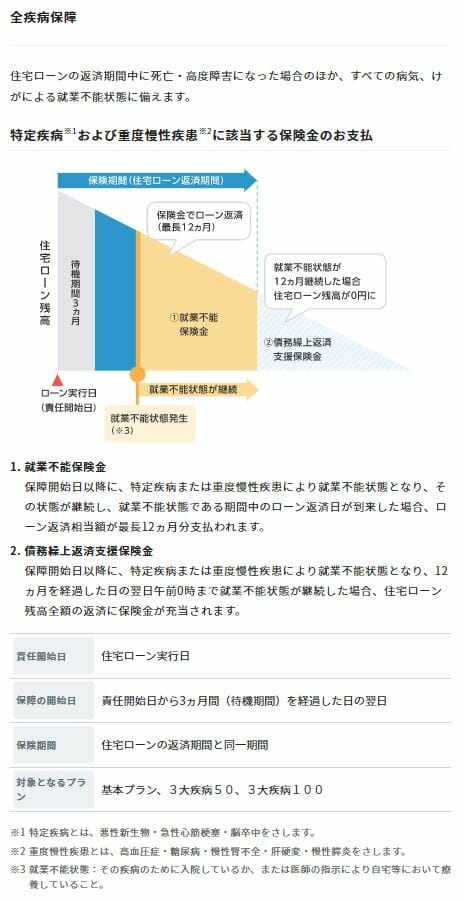
住宅ローンを利用するには、死亡時や高度障害になった時のための生命保険である団信に加入しなければなりません。一方で、団信は死亡や高度障害などに限定された保障なので、病気や怪我で働けなくなった際の保障はありません。ドコモSMTBネット銀行の住宅ローンには、すべての病気やケガに対応できる全疾病保障が無料で付帯します。さらに現在の「スゴ団信」では、借入時50歳以下なら3大疾病50%保障も基本付帯(金利上乗せなし)となっており、保障内容は一段と充実しています(3大疾病100プランを選ぶ場合は40歳未満で年0.200%、40歳以上で年0.400%の上乗せ)。
これは日本人の国民病と言われているがんや脳卒中・心筋梗塞などの疾病だけでなく、全ての病気や怪我に由来する就業不能状態に備える保険で、所定の条件を満たすことで住宅ローン残高がゼロになる保障です。
ただし、注意が必要なのは、全疾病の保障で住宅ローン残高がゼロになるには長期間の就業不能状態の継続が条件となっている点です。公式の保障内容によると、債務繰上返済支援保険金(残高がゼロになる保障)は8疾病(特定疾病・重度慢性疾患)で12ヵ月、それ以外の病気・ケガでは24ヵ月の就業不能状態の継続が条件とされています。一方で、就業不能状態が3ヵ月を超えて続いた場合には毎月のローン返済相当額が最長21ヵ月分支払われる保障もあるため、「長期でなければ一切出ない」わけではありません。どの保障がどの条件で出るのかを分けて理解しておくことが大切です(免責事由や細かい支払条件は「被保険者のしおり」・公式サイトの保障内容でご確認ください)。こうした条件を踏まえ、「がん保障」が無料で付帯するauじぶん銀行※やソニー銀行も同時に検討してはいかがでしょうか。
一部繰上返済手数料が何回でも無料
ドコモSMTBネット銀行の住宅ローンは一部繰上返済が1円以上1円単位で何回でも可能で、しかも手数料は無料です。500円玉貯金をする感覚で500円ずつ繰上返済することも可能です。また、一部繰上返済時には「期間短縮型」と「返済額軽減型」のいずれかを毎回選ぶことができます。金利上昇局面では繰上返済による利息軽減効果も大きくなるため、手数料無料で小刻みに繰上返済できるのは借り換え後の返済戦略としても有効です。
なお無料なのは一部繰上返済で、全額繰上返済は固定金利特約期間中のみ33,000円(税込)がかかります(変動金利期間中は無料)。将来さらに条件のよい銀行へ乗り換える可能性を考えるなら、この違いも覚えておくと安心です。
契約書を電子化!
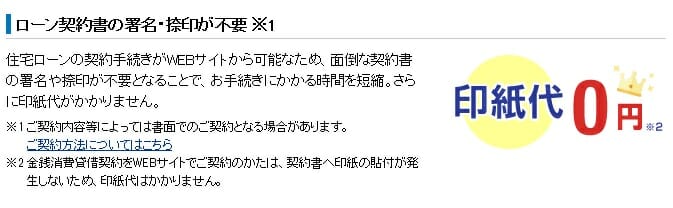
ドコモSMTBネット銀行の住宅ローンでは契約書を電子化しており、契約書への捺印や契約書の郵送の手間がありません。また、契約書が電子化(ペーパーレス)であるため、税法的に収入印紙を貼る必要がありません。このため数万円の諸費用を節約することが可能となります。5,000万円を超える住宅ローンを組む場合には6万円もの節約になります。| 住宅ローン借入額 | 契約書に貼る必要がある印紙代 |
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円超50万円以下 | 400円 |
| 50万円超100万円以下 | 1,000円 |
| 100万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
| 5,000万円超1億円以下 | 60,000円 |
リフォーム資金を住宅ローンに含めることが可能
2018年7月よりドコモSMTBネット銀行 住宅ローンの借り換え資金用途にリフォーム資金が追加されました。借り換えのタイミングで、バリアフリー対応、ソーラーパネルの設置、バスルーム・キッチンなど各種リフォームの資金を住宅ローンに合算して同時に借りることが可能です。
リフォームローンは年5%程度の金利が必要となることも多く、住宅ローンと同じ金利で借り入れできるのは大きなメリットと言えそうです。借り換えと同時にリフォームを検討している人には、諸費用を払う1回の借り換えでリフォーム資金まで低金利でまかなえるという点で損益分岐の計算上も有利に働きます。なお事務取扱手数料や登記費用などの諸費用も借入金額に含めて借りられるため、手元の現金を減らさずに借り換えられるのも実務上のメリットです(そのぶん借入元本は増えます)。
ATM引き出し、他行宛振込みの無料回数が優遇
ドコモSMTBネット銀行の住宅ローンを利用していると、同行の優遇プログラム(スマートプログラム)のランクが優遇され、ATM引き出しや他行宛振込みの無料回数が増えます。仮に1回あたり百円程度の手数料だとしても、毎月の積み重ねで年間数千円~数万円の節約につながります。無料回数などの最新の優遇内容は公式サイトでご確認ください。
ここからドコモSMTBネット銀行の住宅ローンのデメリットや落とし穴になりそうなポイントを紹介します。
ドコモSMTBネット銀行 住宅ローンの落とし穴・デメリット
審査結果により金利が変わる
冒頭でも触れましたが、ドコモSMTBネット銀行の住宅ローン金利は審査結果により年0.100%〜0.300%の上乗せがされる可能性があります(WEB申込コース)。表示金利が年1.750%でも、上乗せ0.300%なら年2.050%です。借り換えの損得は0.1%単位で変わるので、上乗せの可能性は必ず織り込んで試算しましょう。上乗せ幅などの条件は公式サイト・商品概要説明書でご確認ください。
金利優遇が縮小された(2026年8月実行分で終了)
意外と見落とされやすいのが、優遇プログラムそのものが終了・改定されることです。ドコモSMTBネット銀行では、WEB申込コースの「環境配慮型住宅への特別金利優遇」と「物件価格の80%以下でお借入れいただく場合の金利優遇」が、2026年8月実行分をもって終了しました(対面相談コースでは引き続き利用できると公式サイトで案内されています)。
過去の比較記事やクチコミを見て「この優遇が使えるはず」と思い込んで試算すると、実際の借入時に前提が崩れます。借り換えの試算は、必ずその時点の公式ページの条件で組み直すようにしてください。
事務手数料が高い
ドコモSMTBネット銀行の住宅ローンの借入には事務取扱手数料として住宅ローン借り入れ金額の2.20%(税込)の手数料が必要となります。この手数料は代表口座を経由せず、融資金額から直接差し引かれます。
3,000万円の住宅ローンを借りる場合に事務手数料は66万円(税込)になってしまいます。借り換えの場合、この66万円を上回る利息の削減ができなければ、借り換えはマイナスです。メガバンクや地方銀行では同水準の保証料がかかることが多く、ネット銀行に限った話ではありませんが、初期費用の重さは借り換えの損益分岐を大きく左右します。
ちなみに、SBI新生銀行も保証料0円・一部繰上返済手数料0円で、事務手数料は借入金額の2.20%(税込)です(かつての定額型は現在取り扱いがありません)。同じ「2.20%」でも、金利・団信・借入期間の条件は各行で異なるため、金利だけ・手数料だけを単独で比べず、諸費用込みの総額で比較するのが借り換えの鉄則です(最新の手数料体系は各行公式サイトでご確認ください)。
固定金利終了後の金利に注意
ドコモSMTBネット銀行の住宅ローンで注意したいのが当初引下げプランの当初固定期間終了後の金利水準です。結論としてはかなり割高になっているので必ずチェックするようにしてください。
たとえば当初引下げプランの固定10年は年3.149%(2026年9月1日現在)と魅力的に見えますが、特約期間終了後の引下げ幅は年▲0.996%まで縮小します。通期引下げプランの引下げ幅が年▲2.025%であることと比べると、その差は歴然です。「当初10年が安いプラン」は、11年目以降の金利で取り返される設計だと理解したうえで、返済期間全体で試算してください。
店舗相談しにくい
ネット専業銀行であるドコモSMTBネット銀行から住宅ローンを借りる際には基本的にネットや電話で手続きを進める必要があります。窓口で住宅ローンの相談をしたり、書類を提出したりできないのは状況によってデメリットになることがあります。
まず、申し込みから契約実行までに時間がかかる点です。店舗で即座に提出できるわけではないので、郵送の時間、届いた書類が受理されて処理されるまでの時間などがかかります。今日申し込んで来週契約、というわけにはいきません。
なお、店舗で専門スタッフに相談したいと考える人には、ドコモSMTBネット銀行の住宅ローンに店舗で申し込める住宅ローン(対面)(SBIマネープラザ)がおすすめです。対面相談コースはWEB申込コースとは金利・優遇の条件が異なるため、どちらで申し込むかで総返済額が変わる点に注意してください。
審査にかかる時間が長め
ドコモSMTBネット銀行の住宅ローンは仮審査申し込みから融資実行まで1か月から1ヵ月半程度の時間がかかると考えておきましょう。
人気の住宅ローンのため処理が追い付かないことも多いようなので、余裕を持ったスケジュールで申し込むようにしましょう。借り換えでは、抵当権の抹消・設定を行う司法書士との日程調整も必要になります。金利は借入実行日のものが適用されるため、審査が長引くと申込時に想定した金利と実際の金利がずれる可能性がある点にも注意してください。
つなぎ融資はWEB申込コースの直接申込では利用できない
注文住宅などで土地代や着工金・中間金を先に支払う場合に使う「つなぎ融資」は、ドコモSMTBネット銀行でも取り扱いはあります。ただし公式のよくあるご質問によると、取り扱いは銀行代理業者(そのWEB経由を除く)または同行の提携不動産会社を通じた申し込みに限られます。ネットから自分で申し込むWEB申込コースでは、そのままでは利用できないということです。
また、他社のつなぎ融資を利用し、その金額を含めてドコモSMTBネット銀行の住宅ローンを申し込む方法も案内されています(申込時につなぎ融資の契約書や返済予定表の提出が必要。つなぎ融資の利息も借入希望額に含められます)。土地の先行決済がある人は、申込ルートの選び方そのものが条件を左右するので、早い段階でコールセンターに確認しておきましょう。
全疾病保障の保険金支払い条件
メリットで全疾病が無料で付帯されるとご紹介しましたが、この全疾病には落とし穴があります。具体的には住宅ローン残高がゼロになる保障を受けるには、8疾病(特定疾病・重度慢性疾患)で12ヵ月、それ以外の病気・ケガでは24ヵ月の就業不能状態の継続が条件となっている点です。全疾病はすべての病気や怪我を幅広く保障する一方、実際に「残高ゼロ」を受けようとすると就業不能状態の長期継続という高いハードルがある点は忘れないようにしましょう(最新の支払条件・免責事由は公式サイトの保障内容と「被保険者のしおり」でご確認ください)。
借り換え先として見たときの損益分岐
ここまでのメリット・デメリットを、借り換えを検討している人の判断材料に落とし込みます。ポイントは「金利差で減る利息」と「事務手数料2.20%を含む諸費用」を必ずセットで比べることです。
残債2,500万円・残り25年で、返済中の金利が年1.500%のケースを例に試算してみます(元利均等返済・ボーナス返済なし。金利は借入期間中一定と仮定した概算です)。
| 比較の観点 | 見るポイント | この例での目安 |
|---|---|---|
| 金利差で減る利息 | 年1.500%→年1.000%に下げた場合の総返済額の差 | 約173万円の減少(毎月の返済額は約99,984円→約94,218円) |
| 事務取扱手数料 | 借入金額の2.20%(税込) | 約55万円(2,500万円の場合) |
| その他の諸費用 | 抵当権の抹消・設定の登記費用、司法書士報酬、印紙税(電子契約なら不要)など | おおむね15〜25万円程度が目安 |
| 差し引きの効果 | 減る利息 -諸費用 | おおむね90万円前後のプラス |
| 効果を打ち消す要因 | 審査による上乗せ(年0.100〜0.300%)、団信プランの上乗せ(年0.200〜0.400%) | 上乗せが乗ると金利差が縮み、損益分岐は一気に悪化する |
※上表は一定の前提を置いた概算です。実際の効果は残債・残期間・適用金利・団信の選択で変わります。金額は各金融機関のシミュレーションで必ずご確認ください。
この表からわかるとおり、ドコモSMTBネット銀行への借り換えが有利になりやすいのは「残債が大きく、残期間が長く、金利差が0.5%以上あり、審査での上乗せが小さい人」です。逆に残債が1,000万円を切っていたり、残期間が10年程度だったりすると、2.20%の事務手数料を利息の削減で回収しきれないケースが増えます。まずは返済予定表で「現在の適用金利・残債・残期間」を確認し、そのうえで手数料込みで比較する——この順番を守るだけで、借り換えの判断はぐっと確かなものになります。
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)関連特集
 【最新情報】ドコモSMTBネット銀行の住宅ローンの最新金利動向・金利推移 【最新情報】ドコモSMTBネット銀行の住宅ローンの貸出実績は? 【特集】ドコモSMTBネット銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】ドコモSMTBネット銀行の住宅ローンは危険? 【特集】ドコモSMTBネット銀行の住宅ローンの審査基準(厳しい点・あまい点は?) 【特集】ドコモSMTBネット銀行からドコモSMTBネット銀行に住宅ローンの借り換えできる? 【特集】住宅ローン(対面)とWEB申込コースの違いとは?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング