楽天銀行の住宅ローンの落とし穴|金利選択型とフラット35を借換比較

楽天銀行の住宅ローン(金利選択型)は、借り換えの変動金利が年1.281%〜年2.207%(2026年9月16日現在)。下限の1.281%は「借り換え特別金利」で、年収650万円以上・現在の住宅ローンの借入から5年以上経過などの条件をすべて満たした人だけの金利です。
条件を満たさない場合は、基準金利(年2.207%)から審査で決まる引下幅を差し引いた金利になります。「楽天銀行は事務手数料が定額で安い」という評判は、この適用金利しだいで簡単にひっくり返ります。
楽天銀行は2001年にイーバンク銀行として営業を開始し、2010年に楽天グループへ加わって商号を変更したネット銀行です。2023年に東証へ上場し、口座数は1,600万口座(2024年6月時点)、預金残高は11兆円(2024年7月時点)を突破しています。
すでに住宅ローンを返済中で借り換え先を探している方に向けて、楽天銀行の2つの住宅ローン(金利選択型とフラット35)の落とし穴とメリットを、2026年9月時点の金利・諸費用で整理します。
楽天銀行の住宅ローンに対する考え方
楽天銀行が2023年11月7日に2024年3月度の上期(2023年4~9月期)の決算発表を行っています。その際、楽天銀行の今後の住宅ローン戦略について触れられていて、楽天銀行の社長は「金利が上がれば、住宅ローン関連の貸し倒れが増える可能性が高い。もともと、中所得・高所得の顧客に絞って住宅ローンを提供していたが、今後はターゲットとする所得層をもう一段上げる」とコメントしています。更に、楽天銀行の住宅ローン残高が3月末から9月末にかけて46億円減っていることに対して、「金利が上がったとしても確実に返済できる顧客に絞った結果、住宅ローンの実行件数が減った」とまでコメントしています。
今後、戦略や考え方が変わることもあると思いますが、少なくとも楽天銀行は住宅ローンの審査を厳しくして無理に融資しない方針を取っていることがわかります。
これは借り換えの場合でも同じことですし、SBI新生銀行のような、住宅ローンの貸し出しに積極的な銀行を選んだほうが良い条件で借りられる可能性が高いでしょう。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
楽天銀行の住宅ローンは、楽天グループの各種サービスと連携している点が特徴です。この特集ページでは、楽天銀行が提供する2つの住宅ローンのデメリットや落とし穴を中心に商品性を解説します。
一方で、民間銀行の35年固定もフラット35と比較検討する価値があります。たとえばSBI新生銀行は、借り換えの35年固定が年4.250%、変動金利が年1.080%です(2026年9月時点・固定は自己資金10%以上の優遇適用/変動は自己資金優遇の区分)。
保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円と諸費用がわかりやすく、2026年3月2日からは全疾病保障付団信も上乗せ金利0円で取り扱いを開始しています(事務手数料は借入金額×2.20%(税込)の定率型)。
※かつて提供されていた「ステップダウン金利タイプ」および自動繰上返済「スマート返済」、介護保障付団信(安心保障付団信)は取扱いを終了しています。
前半では「金利選択型」のデメリットや落とし穴を、後半でフラット35のデメリットや落とし穴を解説します。どちらの住宅ローンにもメリットがあればデメリットや落とし穴もあります。商品性を理解することが重要です。
楽天銀行の住宅ローン(金利選択型)とは
楽天銀行の住宅ローン(金利選択型)は、楽天銀行が独自に提供する住宅ローンで、正式には「変動金利(固定特約付き)」と呼ばれます。人気を集めてきた理由は、①事務手数料が定額(借入額にかかわらず330,000円・税込)、②がん保障特約+全疾病特約が上乗せ0円、③諸費用を上乗せして借り入れできる、④楽天グループとの連携の4点です。
ほかにも、一部繰上返済手数料0円、保証料0円、来店不要で契約可能といったネット銀行らしい特徴を備えています。金利そのものではなく、諸費用と保障で勝負するタイプの住宅ローンだと考えてください。
| 項目 | 楽天銀行 住宅ローン(金利選択型) | 備考 |
|---|---|---|
| 借換時の変動金利(2026年9月) | 年1.281%〜年2.207% | 1.281%は条件を満たした場合の「借り換え特別金利」。基準金利は年2.207% |
| 借換時の変動金利(2026年10月) | 年1.471%〜年2.397% | 翌月分は毎月15日以降に公表される |
| 固定10年(2026年9月) | 年3.950%〜年4.600% | 固定できるのは最長10年まで |
| 融資事務手数料 | 一律 330,000円(税込) | ペアローンは495,000円(税込・1件あたり247,500円) |
| 返済口座に他行を指定した場合 | 金利に年0.300%上乗せ | 事実上、楽天銀行口座の開設が前提 |
| 団信 | がん保障特約+全疾病特約が上乗せ0円 | 100%保障がん団信は年0.200%上乗せ/夫婦連生・ペア連生も年0.200%上乗せ |
| 保証料・一部繰上返済手数料 | 0円 | 繰上返済は1回1万円(1万円単位)から |
| 借り換え後の期間の上限 | 35年−当初ローンの経過期間 | 完済時年齢80歳未満などの条件と合わせ、最も短い年数が上限 |
出典:楽天銀行 公式「住宅ローン 金利一覧」(2026年9月16日現在)/楽天銀行 公式「変動金利(固定特約付き)借り換え 商品詳細説明書」(基準日2026年9月8日)。金利は毎月見直されます。
楽天銀行の住宅ローン(金利選択型)の落とし穴・デメリット
事務手数料が「定額」=借換額が小さいと割高になる
楽天銀行の金利選択型は、事務手数料が330,000円(税込)で固定です。多くのネット銀行は借入金額の2.20%(税込)という定率型なので、借入額1,500万円がちょうど分岐点(1,500万円×2.20%=330,000円)になります。
つまり、残債が1,500万円を下回る借り換えでは、定率型の銀行より事務手数料を多く払うことになります。逆に借入額が大きいほど定額型が有利に働きます(5,000万円なら定率型は110万円、楽天銀行は33万円)。
借り換えは残債が減っている分だけ「定額手数料が重くなりやすい」——これが最初の落とし穴です。
表示されている最低金利は「借り換え特別金利」で条件が厳しい
金利一覧に出ている年1.281%は、楽天銀行住宅ローン(金利選択型)特別金利で適用される金利です。適用には次の条件をすべて満たす必要があります(基準日2026年9月8日)。
- 前年の年収が650万円以上(単独申込の場合。連帯債務は合算で650万円以上、ペアローンは各自650万円以上)
- 現在の住宅ローンの借入日から、楽天銀行の借入日まで5年以上経過していること
- ①返済口座を楽天銀行にして給与振込口座に指定、②楽天証券口座とマネーブリッジを登録、③楽天銀行口座での口座振替を2件以上設定——のいずれかを実行すること
- 借入時年齢65歳6ヶ月未満・完済時年齢満80歳未満であること
とくに「5年以上経過」は、借りて間もない人を最初から外す条件です。また特別金利の商品では繰上返済手数料が元本部分の1%とされており、通常の金利選択型(繰上返済無料)とは条件が異なります。
条件を満たさない場合は、基準金利(2026年9月は年2.207%)から審査で決まる引下幅を引いた金利になります。申し込んでみないと適用金利がわからないため、他行にも同時に申し込み、提示された条件で比べるのが得策です。
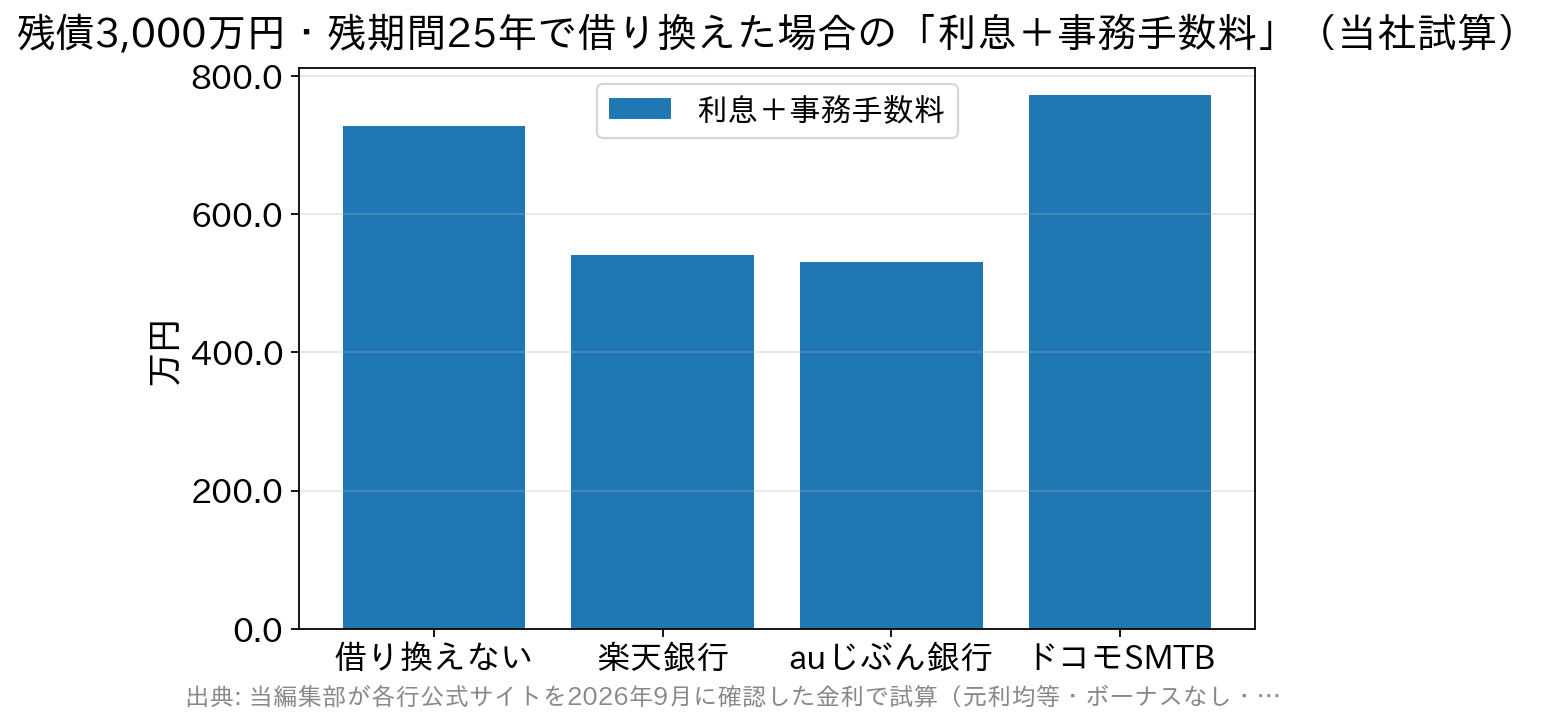
【試算】残債3,000万円・残期間25年で借り換えた場合(当社試算)
| ケース | 毎月返済額 | 総利息 | 利息+事務手数料 |
|---|---|---|---|
| 借り換えない(現在 年1.800%) | 124,255円 | 約727.6万円 | 約727.6万円 |
| 楽天銀行 金利選択型(年1.281%・手数料33万円) | 116,918円 | 約507.5万円 | 約540.5万円 |
| auじぶん銀行(年1.179%・手数料2.20%=66万円) | 115,509円 | 約465.3万円 | 約531.3万円 |
| ドコモSMTBネット銀行(年1.750%・手数料2.20%=66万円) | 123,536円 | 約706.1万円 | 約772.1万円 |
当編集部が2026年9月の各行公式金利を実測し、元利均等・ボーナス返済なし・全期間金利一定の仮定で試算(当社試算)。登記費用・印紙代・団信上乗せ・現在の借入先に払う費用は含みません。
この前提では、事務手数料が2倍のauじぶん銀行がわずかに有利(差は約9万円)という結果になりました。「定額手数料だから安い」は、金利差が小さいときにだけ成り立つ話です。
逆に、ドコモSMTBネット銀行は2026年9月時点で借り換え変動が年1.750%まで上がっており、この前提では借り換えないほうが総額は少ないという結果になります。「ネット銀行なら安い」という括りは、もはや成立しません。
残債が大きいほど定額手数料は効きます。残債5,000万円・残期間30年で同じ条件を置くと、楽天銀行 約1,057.7万円に対し auじぶん銀行 約1,048.7万円で、やはりほぼ互角です。必ず「金利+諸費用」の総額で比べてください。
10年超の金利を固定できない
金利選択型は「変動金利(固定特約付き)」という名のとおり、変動金利での利用が想定された商品です。金利を固定できるのは最長10年までなので、残りの返済期間が20年ある状態で「残期間すべての金利を固定したい」と思っても対応できません。
長期の固定を求めるなら、フラット35や民間銀行の全期間固定を検討しましょう。2026年9月の固定10年は年3.950%〜年4.600%で、同月のフラット35(21年以上35年以下・9割以下)の年3.460%より高い水準です。
変動金利は毎月見直される(5年ルールの案内がない)
金利選択型の変動金利は、毎月1日を基準日として借入利率を見直し、その月の約定返済日の翌日から適用されます(商品詳細説明書)。多くの銀行が年2回の見直しであるのに比べ、反映が速い設計です。
あわせて、商品詳細説明書には返済額を5年間据え置く「5年ルール」や上昇幅を1.25倍までに抑える「125%ルール」の案内がありません。金利が上がればその分、毎月の返済額に素直に反映される前提で考えてください。
実際、楽天銀行は2026年10月分の金利をすでに公表しており、借り換えの変動金利は年1.471%〜(基準金利 年2.397%)と9月から上がります。金利上昇局面では、この「速さ」が両刃の剣になります。
返済口座を楽天銀行以外にすると金利が上乗せ
楽天銀行以外の口座を返済用口座に指定すると、金利に年0.300%が上乗せされます。他行を返済口座にできること自体は柔軟ですが、実質的には楽天銀行の口座開設が前提と考えておきましょう。
なお、返済日は返済口座が楽天銀行なら毎月27日、それ以外なら毎月5日と異なります。給与日との間隔も確認しておくと安心です。
借り換え後の返済期間は「35年−経過期間」が上限
見落とされがちなのが融資期間の条件です。楽天銀行の借り換えでは、①1年以上35年以内 ②完済時年齢が満80歳となるまでの年数 ③35年から、住宅を取得した当初の住宅ローンの経過期間を減じた年数——この3つのうち最も短い年数が上限になります。
たとえば当初35年で借り、すでに12年返済している人なら、借り換え後に組める期間は最長23年です。期間を延ばして毎月の返済額を下げる使い方はできないと考えてください。
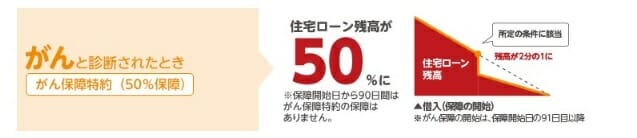
がん保障は「診断確定で残高が半分」
がん保障特約は、がんと診断確定されたときに住宅ローン残高が50%になる保障で、ローン実行日に満50歳以下の方が上乗せ金利なしで付帯できます。より手厚い100%保障がん団信(全疾病特約付)は年0.200%の上乗せです。
全疾病保障は「1年超の就業不能」が条件
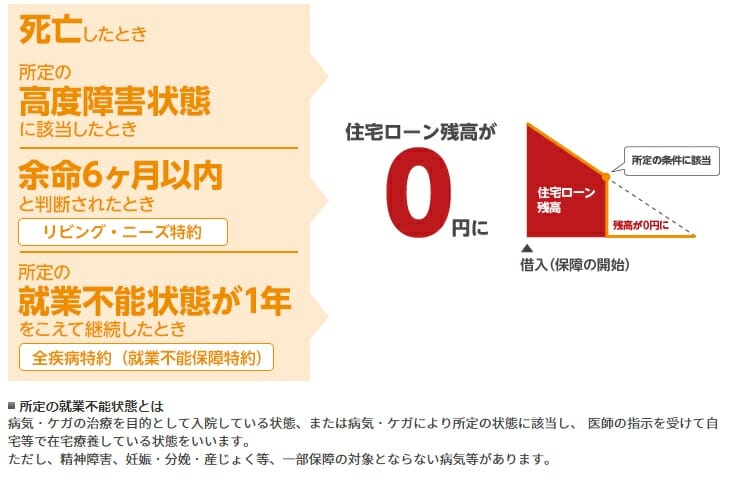
金利選択型には全疾病特約(就業不能保障特約)が上乗せ0円で付帯します。3大疾病(がん・急性心筋梗塞・脳卒中)や重度慢性疾患はもちろん、精神障害などを除くほぼすべての病気・ケガが対象です。
ただし残高がゼロになるのは、所定の就業不能状態が1年を超えて継続した場合。引受は楽天生命です。
短期の就業不能でも「月々の返済」は保障される
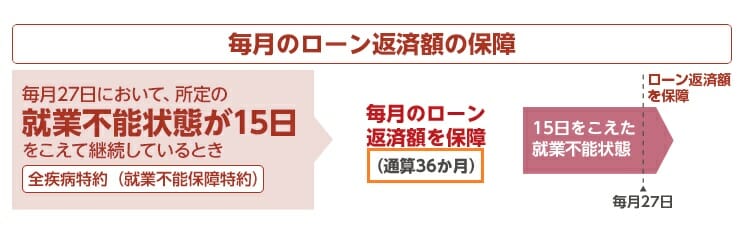
楽天銀行の全疾病特約は、毎月27日時点で就業不能(精神障害を除く)が15日以上継続している場合、その月の住宅ローン返済額が保障されます。
残高ゼロの条件が「1年超の就業不能」と厳しめな一方、短期の就業不能でも月々の返済が守られる設計です。
注意しておきたいのは、「病気やケガになっただけで残高がゼロになるわけではない」という点です。似た保障は他行にもあるので、保障の発動条件を必ず読み比べてください。
年収400万円以上が必要
「楽天銀行は審査が通りやすい」という声もありますが、金利選択型は前年の年収400万円以上が申込条件です(連帯債務は合算400万円以上、ペアローンは各自400万円以上)。
あわせて、すべての借入の年間返済額が年収に占める割合が30%〜35%以下という条件もあります。決して審査が甘い住宅ローンではありません。審査に通っても最優遇金利が適用されるとは限らない点も、前述のとおりです。
審査基準の詳細は楽天銀行の住宅ローン審査は厳しい?フラット35と金利選択型の基準で整理しています。
自営業・会社経営者にはハードルが高い
金利選択型に限らず、民間銀行のプロパー住宅ローンは自営業・個人事業主・会社経営者には審査のハードルが上がりがちです。こうした働き方の方は、後述のフラット35のほうが現実的な選択肢になります。
楽天銀行の住宅ローン(金利選択型)のメリット・評判
借入額が大きいほど効く「定額の事務手数料」
金利選択型の最大のメリットは、事務手数料が借入額にかかわらず330,000円(税込)である点です。定率型(借入額×2.20%)の銀行と比べると、5,000万円の借り入れなら110万円 vs 33万円で、約77万円の差が生まれます。
ただし前掲の試算のとおり、金利差が0.1%あるだけで、手数料差はほぼ相殺されます。「手数料が安い=総額が安い」ではないので、必ず総額で比較しましょう。
がん保障・全疾病保障の保険料が上乗せ0円
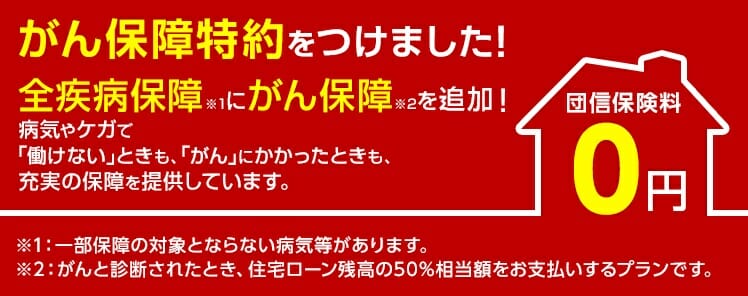
2つ目のメリットは、がん保障特約と全疾病特約(月々の返済保障つき)が上乗せ金利なしで付帯することです。
無料の疾病保障を用意するネット銀行は他にもありますが、「月々の返済まで保障される」設計は楽天銀行の強みです。金利がやや高めでも、この保障に価値を見出す人は少なくありません。
諸費用を住宅ローンに上乗せできる
登記費用・融資事務手数料・現在の借入先の繰上返済手数料や経過利息・新たに加入する火災保険料・印紙代を借入額に含められるのもメリットです。
借り換えでは「諸費用を現金で用意できるか」がネックになりがちなので、手元資金を減らさずに借り換えられる点は実務的に助かります(ただし諸費用部分は原則として住宅ローン控除の対象外です)。
楽天銀行のフラット35とは
フラット35は、住宅金融支援機構と民間金融機関が共同で提供する全期間固定型の住宅ローンです。完済までの金利と毎月の返済額が確定するのが最大の特徴で、職業や雇用形態の審査基準が民間の住宅ローンより緩やかとされています。
フラット35は全国で300を超える金融機関が取り扱っていますが、商品そのものは住宅金融支援機構のものです。基本的な商品性や審査基準はどこで申し込んでも共通で、窓口となる金融機関(ここでは楽天銀行)を通じて手続きが進みます。

2026年9月のフラット35の金利は年3.460%(借入期間21年以上35年以下・融資率9割以下・新機構団信付きの最も多い金利)、フラット20(借入期間20年以下・融資率9割以下)は年3.140%です(住宅金融支援機構【フラット35】最新の金利情報)。
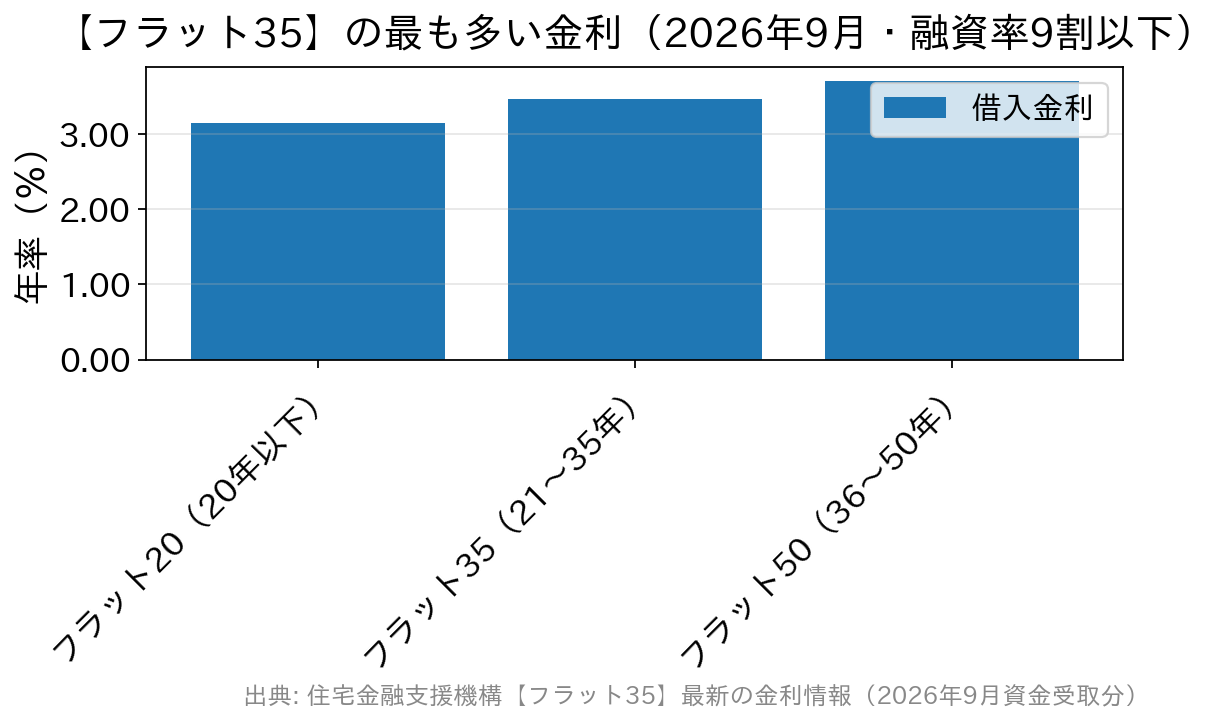
2026年7月時点では21年以上35年以下が年3.140%でしたから、2か月で0.320%上がったことになります。全期間固定は「実行月の金利」で一生が決まるため、借り換えのスケジュールは実行月から逆算して組む必要があります。
楽天銀行のフラット35の落とし穴・デメリット
「最低金利」は特別なことではない
楽天銀行は毎月フラット35を最低水準の金利で提示していますが、フラット35の最低金利を提示している金融機関は数多くあります。機構の金利情報でも、2026年9月の9割以下・21年以上35年以下は年3.460%〜年5.690%の範囲で、最も多い金利が3.460%です。
「フラット35最低金利」自体は嘘ではないものの、それだけでは決定打になりません。差がつくのは事務手数料と付帯サービスです。
店舗での対面相談ができない
たとえばフラット35実行件数No.1のSBIアルヒ(旧ARUHI)のように、フラット35取扱金融機関の多くは店舗での相談・申込に対応しています。楽天銀行はネット専業のため、申込から契約までを電話・チャット・メール・郵送でやり取りすることになります。
担当者と対面でじっくり相談したい人には、店舗網がないことが落とし穴になり得ます。なお楽天銀行は予約制の無料オンライン相談を毎日9時〜21時の予約枠で受け付けています。
※SBIアルヒの【フラット35】実行件数シェアは2025年度27.7%で16年連続No.1(2026年5月1日公表・2026年3月末現在/SBIアルヒ公式)。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
保証型(スーパーフラット)の取扱いがない
楽天銀行が取り扱うのはフラット35(買取型)です。SBIアルヒが扱う保証型の「スーパーフラット」のような、自己資金を多く用意できる人向けの金利引下げ商品は取り扱っていません。
自己資金が厚い方は、保証型との金利差が大きくなることがあるので比較しておきましょう(保証型は取扱金融機関ごとに条件・借り換え可否が異なります)。
ワイド団信の取扱いがない
健康状態に不安がある人向けに、引受基準を緩和したワイド団信を用意している銀行がありますが、楽天銀行のフラット35ではワイド団信の取り扱いは案内されていません。
ただしフラット35は新機構団信への加入が任意で、楽天銀行の公式案内でも「健康上の理由その他の事情で新機構団信に加入されない場合でもフラット35はご利用いただけます」とされています。団信なしの場合は金利が年0.200%引き下げになりますが、万一の備えがなくなる点は理解しておきましょう。
返済口座を楽天銀行にしないと事務手数料が上がる
フラット35の返済口座に楽天銀行の口座を指定しないと、融資事務手数料が借入額×1.430%(税込)に上がります。返済口座は楽天銀行に指定するのが前提と考えましょう。
楽天銀行のフラット35のメリット・評判
差がつくのは金利より「事務手数料の低さ」
フラット35の最低金利を提示する金融機関の多くは、事務手数料が借入額×2.20%(税込)です。2,500万円を借りれば550,000円(税込)になります。
これに対し楽天銀行は、返済口座を楽天銀行に指定した場合、新規購入・建築で借入額×1.10%(税込・最低110,000円)、借り換えで借入額×0.990%(税込・最低165,000円)まで下がります。同じ金利なら、事務手数料の差がそのまま総支払額の差になります。
| 借り換え2,500万円のケース | 事務手数料(税込) | 差額 |
|---|---|---|
| 楽天銀行【フラット35】(借換・0.990%) | 247,500円 | — |
| 事務手数料2.20%の金融機関 | 550,000円 | +302,500円 |
出典:楽天銀行 公式「【フラット35】」(2026年9月確認)。楽天銀行以外を返済口座に指定した場合はいずれも借入額×1.430%(税込)。
フラット35の事前審査は最短翌日回答
楽天銀行のフラット35は事前審査が最短翌日回答とスピーディです。フラット35には「事前審査」と「本審査」があり、事前審査は窓口となる金融機関が行います。
借り換えは実行日から逆算してスケジュールを組む必要があるため、審査が早いのは実務的なメリットです。なお楽天銀行のフラット35の融資実行日は毎月11営業日以降と決まっている点も、日程を組むときに押さえておきましょう。
借り換えでも金利引下げ制度(子育てプラス)が使える
楽天銀行の公式案内では、フラット35からフラット35への借り換えでも【フラット35】子育てプラスを利用できるとされています。金利引下げ制度は組み合わせ次第で最大年1.0%の引下げになります。
2026年9月の例では、21年以上35年以下・融資比率90%以下で5ポイントの引下げが適用された場合、当初5年間が年2.46%、6〜10年目が年3.21%、引下げ期間終了後が年3.46%という水準が公式に示されています。子育て世帯は、この制度の対象かどうかを必ず確認してください。
自営業・個人事業主・派遣社員・パートでも利用しやすい
フラット35は幅広い人が利用できるよう設計されているため、民間の住宅ローンで厳しく見られがちな自営業・個人事業主・会社経営者のほか、派遣社員・契約社員・パートの方でも申し込みやすいのが特徴です。
民間の住宅ローンの審査に通らなかった方の借り換え先としても検討価値があります。フラット35へ移る場合の注意点はフラット35への借り換えのデメリット9つにまとめています。
楽天銀行への借り換えでよくある疑問(FAQ)
Q. 金利一覧の年1.281%は、誰でも使える金利ですか?
A. いいえ。これは「借り換え特別金利」で、前年の年収650万円以上、現在の住宅ローンの借入日から5年以上経過、給与振込口座の指定など複数の条件をすべて満たす必要があります。条件を外れると基準金利(2026年9月は年2.207%)からの引下げ後の金利になります。
Q. 変動が上がってきたので、いま楽天銀行のフラット35へ借り換えるべき?
A. 数字で確認しましょう。2026年9月のフラット35(21年以上35年以下・9割以下)は年3.460%で、ネット銀行の借り換え変動(年1.1%〜1.8%前後)とは2%前後の開きがあります。金利上昇に備える保険料としてこの差を払う価値があるか、毎月返済額の差で判断してください。
Q. 残債が1,000万円台でも楽天銀行の金利選択型に借り換える意味はありますか?
A. 慎重に。事務手数料が定額330,000円(税込)のため、残債1,500万円を下回ると定率2.20%の銀行より手数料が割高になります。残債・残期間が小さいほど諸費用の回収に時間がかかるので、金利差×残期間で回収できるかを必ず計算してください。
Q. 借り換えで返済期間を延ばして、毎月の負担を減らせますか?
A. 楽天銀行ではできません。借り換え後の期間は「35年から当初の住宅ローンの経過期間を減じた年数」などのうち最も短い年数が上限です。当初35年で12年返済済みなら、最長23年になります。
Q. 借り換え時の事務手数料は借入額に上乗せできますか?
A. 金利選択型は、登記費用・融資事務手数料・現在の借入先の繰上返済手数料や経過利息・火災保険料・印紙代を借入額に含められます。ただし上乗せ分にも金利がかかり、諸費用部分は原則として住宅ローン控除の対象外です。
まとめ|楽天銀行は「条件を満たせる人」の住宅ローン
楽天銀行の住宅ローンは、金利選択型=「定額手数料330,000円+上乗せ0円の疾病保障」/フラット35=「借り換え0.990%という低い事務手数料」という、いずれも諸費用で差をつけるタイプです。
ただし金利選択型の目玉である年1.281%は、年収650万円以上・現在のローンから5年以上経過などの条件をすべて満たした人だけの「借り換え特別金利」です。条件を満たせないなら、この商品の魅力はかなり目減りします。
金利上昇局面で銀行間の金利差が広がった結果、2026年9月時点では「定額手数料の得」を金利差が相殺するケースが増えています。借り換えの判断は、必ず「金利+諸費用の総額」と「保障内容」の両面で行ってください。
長期固定を軸に考えるならフラット35(2026年9月=年3.460%)を検討しつつ、民間銀行の35年固定とも比べる価値があります。
SBI新生銀行(借換35年固定 年4.250%・変動 年1.080%・保証料0円・一部繰上返済手数料0円・一般団信および全疾病保障付団信の上乗せ0円/2026年9月時点)のように、諸費用の見通しが立てやすい銀行もあわせて比較検討するとよいでしょう。
比較候補の弱点として、SBI新生銀行 住宅ローンの落とし穴・デメリットもあわせて確認しておくと、判断がぶれません。
参考・出典
- 楽天銀行 公式|住宅ローン 金利一覧(2026年9月16日現在・2026年10月分も掲載)
- 楽天銀行 公式|変動金利(固定特約付き)借り換え 商品詳細説明書(基準日2026年9月8日)
- 楽天銀行 公式|借り換え特別金利(基準日2026年9月8日)
- 楽天銀行 公式|【フラット35】
- 住宅金融支援機構|【フラット35】最新の金利情報(2026年9月資金受取分)
※本記事は2026年9月21日時点の各社公式情報にもとづきます。金利・手数料・保障内容・適用条件は改定されることがあるため、最新の取り扱い状況は必ず各金融機関の公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング