
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは危険?当初引下げプランの落とし穴
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンに、経営やセキュリティの面で危険といえる材料は見当たりません。注意が要るのは商品の選び方で、当初引下げプランは11年目以降の引下げ幅が縮み、4,000万円・35年の試算では通期引下げプランより総返済額が約175万円多くなります(2026年10月の対面相談コース金利で計算)。
同行の住宅ローンは2023年10月に融資実行額が累計10兆円を超え、国内でも最大級の残高を持つ貸し手です。以下、危険という評判の中身を2026年10月時点の公式情報で切り分け、借り換えで使う場合の損益分岐まで試算します。
ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了します。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられます。以降に申し込む人は、SBIマネープラザなど銀行代理業者が窓口になる対面相談コースを使います。この記事の金利と試算は対面相談コースを基準にしています。
当初引下げプランの構造は対面相談コースでも同じです。比べるときは当初の金利ではなく、特約期間が終わった後の引下げ幅まで確かめてください。
ネット銀行が危険という評判は、口座の取引制限の話が中心
ネット銀行そのものに危険という口コミがあり、中身はおおむね2つです。口座が世界中から狙われている、不審な取引と判断されて口座が凍結される、という声です。
ネット銀行は不正利用を24時間監視しており、振込回数の急増や普段と違う海外からのアクセスを検知すると、口座を守るために取引を制限することがあります。制限中は本人確認が済むまで使えないため、使いたいときに使えない不便が話題になりました。
これは不正から利用者を守る仕組みが働いた結果で、正当な取引なら本人確認で解除されます。口座数を急に伸ばしたネット銀行ほど犯罪に狙われやすく、利用者がSNSで発信しやすいことも話が広がった一因です。
住宅ローンは借りて返す取引で、預金口座の取引制限とは論点が別です。住宅ローンの安全性を判断する材料としては、ほぼ関係しません。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
セキュリティ被害の多くは利用者側の認証情報の流出
セキュリティが不安だからネット銀行を使わない、という人は今も少なくありません。各行はセキュリティ対策に多額の投資を続けており、対策は年々高度になっています。
実際の被害の多くは、利用者が偽サイトなどで認証情報を渡してしまったことから起きています。
銀行を装う詐欺メール(フィッシング)のリンクから偽サイトに入り、ログインID・パスワード・ワンタイムパスワードを入力してしまう。広告や不審なサイトから偽の銀行サイトに誘導される。被害の大半はこの2つです。
銀行がどれだけ守りを固めても、認証情報をすべて渡せば防げません。ログインはメールやSMSのリンクを使わず、公式アプリかブックマークから行ってください。
借り換えの手続き中はとくに注意が要ります。審査結果や契約手続きの案内メールが増える時期は、それを装うフィッシングも届きやすくなります。手続きの連絡ほど、リンクを開かず公式サイトから自分でログインして確かめてください。
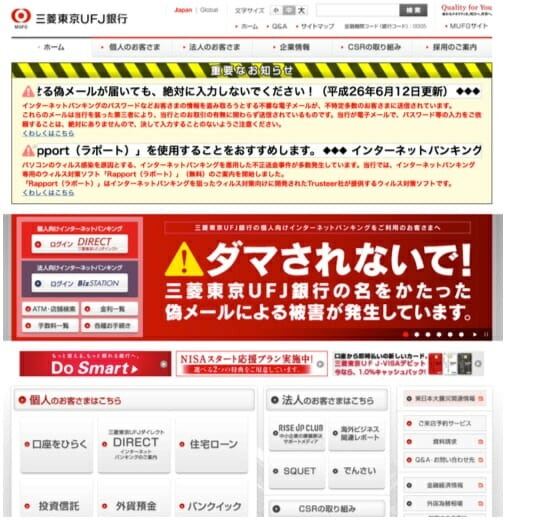
下の画像は、以前に大手銀行のトップページに出ていたフィッシングへの注意喚起です。大手行でもこれだけ目立つ形で警告していた時期がありました。
ドコモSMTBネット銀行の経営は、共同経営とAA+格付けで安定
経営面で不安といえる材料はありません。ドコモSMTBネット銀行は2025年10月1日にNTTドコモの連結子会社となり、現在はNTTドコモと三井住友信託銀行が議決権を50%ずつ持つ共同経営です。SBIホールディングスは資本から退いています。
商号は2026年8月3日から株式会社ドコモSMTBネット銀行で、口座番号や支店番号、金融機関コードはそのまま使えます。
格付けも上がっています。日本格付研究所(JCR)は2026年1月13日付で長期発行体格付を「A」から「AA+/安定的」へ引き上げました(同行の公表は1月19日)。国内でも高い水準です。
すでにドコモSMTBネット銀行で借りている人へ。商号変更や資本の再編で、契約中の住宅ローンの金利・条件が一方的に不利に変わることはありません。WEB申込コースで契約済みのローンもそのまま続きます。自己資本比率などの財務データは、同行のディスクロージャー誌で確認できます。
本当の落とし穴は当初引下げプランの11年目以降の金利
ドコモSMTBネット銀行には通期引下げプランと当初引下げプランがあります。危険という声の多くは、当初引下げプランの金利構造を指しています。
2026年10月1日現在の対面相談コースの金利は次のとおりです。新規借入と借り換えで同じ金利体系です。
| プラン | 当初10年間の金利(固定10年) | 特約期間終了後(11年目以降)の引下げ幅 | 11年目以降の変動金利※ |
|---|---|---|---|
| 当初引下げプラン | 年3.379% | 年−0.996%(縮小する) | 年3.029% |
| 通期引下げプラン | 年3.739% | 年−1.646%(大きいまま) | 年2.379% |
※2026年10月時点・ドコモSMTBネット銀行公式サイト(対面相談コース 金利)にて確認。変動金利の基準金利は年4.025%で、11年目以降の金利は基準金利から引下げ幅を引いて決まります。基準金利が動けば上下します。
当初引下げプランは、最初の10年が0.360%安い代わりに、11年目以降は0.650%高くなります。引下げ幅は契約時に決まるため、この差は金利が上がっても下がっても必ず生じます。
変動金利の基準金利も動いています。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ、ドコモSMTBネット銀行は10月1日に短期プライムレートを改定しました。変動金利は当分動かないという前提で当初引下げプランを選ぶと、11年目以降の負担を読み違えます。
植田総裁は10月6日の挨拶で、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えを示しています(日本銀行 総裁挨拶 2026年10月6日)。
当初引下げプランの落とし穴を4,000万円・35年で試算
4,000万円・35年・元利均等・ボーナス返済なしで比べます。11年目以降は基準金利が年4.025%のまま変わらないと仮定し、事務手数料などの諸費用は含めていません。
| 当初引下げプラン(固定10年) | 通期引下げプラン(固定10年) | |
|---|---|---|
| 1〜10年目の金利/月々 | 年3.379%/約162,524円 | 年3.739%/約170,903円 |
| 11年目以降の金利/月々 | 年3.029%/約156,461円 | 年2.379%/約147,279円 |
| 総返済額 | 約6,644万円 | 約6,469万円 |
| 差額 | 約175万円 多い |
当初10年は月々約8,400円安くても、11年目以降に差が逆転し、総返済額では当初引下げプランが約175万円多くなります。11年目以降は変動金利なので、基準金利がさらに上がれば差はそのまま負担増につながります。
危険と言われる中身は、ほぼこの金利設定への警告です。仕組みを理解して通期引下げプランを選べば、この落とし穴は避けられます。
対面相談コースの金利には、次の上乗せもあります(2026年10月時点)。
- 審査結果により年0.1%〜0.55%の上乗せとなる場合がある(WEB申込コースは年0.1%〜0.3%)
- 物件価格の80%超で借りると金利が上がる(通期引下げプランの変動は80%以下 年1.600%、80%超 年1.700%)
- 借入期間35年超〜40年以内は年0.07%、40年超〜50年以内は年0.15%の上乗せ
- 選ぶ団信プランによっては年0.2%〜0.4%の上乗せ
※環境配慮型住宅への特別金利優遇は、対面相談コースでも2026年9月実行分で終了しました。
借り換えで使うなら、対面相談コースの通期引下げプランの変動金利が軸
借り換えでドコモSMTBネット銀行を検討するなら、軸は対面相談コースの通期引下げプランの変動金利 年1.600%(物件価格の80%以下でお借換の場合・2026年10月1日現在)です。80%超なら年1.700%になります。
残高2,000万円・残り20年・元利均等・ボーナス返済なしで、月々の返済額を比べると次のとおりです。
| 借換後の金利(変動) | 適用金利 | 月々返済額 | 総返済額(概算) |
|---|---|---|---|
| 対面相談コース・通期引下げ(物件価格80%以下) | 年1.600% | 約97,432円 | 約2,338万円 |
| 対面相談コース・通期引下げ(物件価格80%超) | 年1.700% | 約98,360円 | 約2,361万円 |
| 対面相談コース・審査で最大の上乗せ(80%以下+年0.55%) | 年2.150% | 約102,604円 | 約2,462万円 |
| 参考:WEB申込コース・通期引下げ | 年2.000% | 約101,177円 | 約2,428万円 |
※2026年10月1日現在の適用金利で当編集部が試算。元利均等・ボーナス返済なし、事務手数料や登記費用などの諸費用は含みません。変動金利が全期間変わらないと仮定した概算で、実際は半年ごとに見直されます。
対面相談コースは表示金利がWEB申込コースより0.400%低い一方、審査結果による上乗せの上限が年0.55%と大きく、最大まで上乗せされるとWEB申込コースの金利を上回ります。したがって、比べる数字は表示金利ではなく、審査後に提示された適用金利で置いてください。
借り換えの損益分岐は、減る利息で諸費用を回収できるかで決まる
借り換えで得をするのは、減った利息の合計が、借り換えの諸費用を上回って初めて得になります。ドコモSMTBネット銀行に借り換える場合の主な費用は次のとおりです(2026年10月時点)。
| 費用の種類 | 金額 | 備考 |
|---|---|---|
| 事務取扱手数料 | 融資金額の2.20%(税込) | 残高2,000万円なら44万円(税込)。融資金額から直接差し引かれる |
| 保証料 | 0円 | 保証料はかからない |
| 印紙代・登記費用・火災保険料 | 実費 | 事務取扱手数料とは別。抵当権の設定・抹消費用が必要 |
| 今の銀行の全額繰上返済手数料 | 金融機関により異なる | 借り換えは今のローンを全額返す手続き。現在の借入先に確認 |
見落としやすいのは、今の銀行に払う全額繰上返済手数料です。ドコモSMTBネット銀行の場合、変動金利期間中は無料で、固定金利特約期間中の全額繰上返済は33,000円(税込)かかります。他行にも同じ種類の手数料があるため、現在の借入先の額を先に確かめてください。
たとえば残高2,000万円・残り20年で今の金利が年2.500%(仮定)なら、年1.600%への借り換えで総返済額は約205万円減ります。事務取扱手数料44万円に登記費用などを足しても、差し引きで100万円以上残る計算です。今の金利が年2.000%(仮定)なら減る額は約90万円で、諸費用を引くと残りは数十万円まで縮みます。
判断の手順は次の5つです。
- 今の残債・残期間・適用金利を返済予定表で確認する
- 借換先の適用金利で借り換え後の総返済額を試算する
- ①と②の差から減る利息の総額を出す
- 諸費用の総額(事務手数料+登記費用+印紙代+現在の借入先の手数料)を足し上げる
- ③が④を上回れば、その差額が借り換えの効果。下回るなら見送り
諸費用は借入額や物件で変わるため、実額は借換先の見積りで確定させてください。試算の進め方は住宅ローン借り換えシミュレーションのやり方と損益分岐の見方で詳しく説明しています。
すでに他行の当初引下げ型(当初10年固定など)を使っていて、まもなく特約期間が終わるなら、借り換えを検討する典型的な時期です。特約終了後の適用金利を今の金融機関に確認し、上の手順で試算してから決めてください。
全疾病保障(スゴ団信)は、残高0円までに12〜24ヵ月の就業不能が条件
ドコモSMTBネット銀行の強みは、保険料の上乗せなしで付くスゴ団信です。対面相談コースでも付帯し、一般団信に加えて全疾病保障(正式名称は団体信用就業不能保障保険)が基本付帯されます。がんを含むすべての病気やケガが対象で、引受保険会社はSBI生命保険です。
残高が0円になるまでには一定期間の就業不能が続く必要があります。公式の保障内容は次のとおりです(2026年10月時点)。
| 保障 | 8疾病(3大疾病+重度慢性疾患) | それ以外の病気・ケガ |
|---|---|---|
| 毎月の返済相当額の保障 | 就業不能状態の間、最長12ヵ月分 | 3ヵ月を超えて継続した場合、最長21ヵ月分 |
| ローン残高が全額0円になる条件 | 就業不能状態が12ヵ月継続 | 就業不能状態が24ヵ月継続 |
| 長期就業不能見舞金 | ― | 12ヵ月継続で見舞金30万円 |
※責任開始日(融資実行日)から3ヵ月間は待機期間で保障の対象外。就業不能状態とは、所定の入院をしているか、医師の指示により自宅等で療養している状態です。月々の返済に対する保障は、借入期間中の通算で36回分までです。
残高がゼロになるのは、12ヵ月(8疾病以外は24ヵ月)働けない状態が続いた場合で、かなり重い状態です。この保障を万能と考えて、民間の就業不能保険や医療保険を一切持たないと、短期の療養で家計が苦しくなります。
借り換えでは今の団信をやめて新しい団信に入り直すことになります。健康状態によっては新しい団信に加入できず、借り換え自体ができないことがあります。金利差だけで決めず、健康なうちに検討してください。
3大疾病50%保障などのプランは、申込時の年齢によって年0.2%〜0.4%の上乗せ金利がかかる場合があります。
借り換えを検討する人からよくある質問
Q. 2026年10月30日の受付終了後もWEB申込コースで借り換えできますか?
A. 10月30日(金)17時までに仮審査を申し込んでいれば、WEB申込コースで手続きを続けられます。それ以降に申し込む場合は、銀行代理業者が窓口の対面相談コースになります。
Q. 借り換えでも当初引下げプランは選べますか?
A. 選べます。新規借入と同じ金利体系で、特約期間終了後に引下げ幅が縮む構造も同じです。残期間が10年を大きく超える借り換えでは、通期引下げプランと総返済額で比べてから決めてください。
Q. 借り換えでは物件価格の80%以下の条件をどう判定しますか?
A. 借り換えでも物件価格に対する借入額の割合で、年1.600%と年1.700%が分かれます(2026年10月時点の対面相談コース)。返済が進んで残債が減っているほど条件を満たしやすくなります。
Q. WEB申込コースと対面相談コースは同時に申し込めますか?
A. 同時には申し込めません。WEB申込コース・対面相談コース・フラット35は一つずつで、変えるには取り下げて申し込み直し、書類も出し直しになります。最初にコースを決めてから進めてください。
Q. 変動金利が上がった今から借り換えても遅くないですか?
A. 借り換えの損得は、今の金利と借換先の金利の差で決まります。基準金利が上がる局面では今のローンの適用金利も上がっていることが多く、差が残っていれば効果は出ます。まず返済予定表で現在の適用金利を確かめてください。
まとめ ドコモSMTBネット銀行が危険かどうかは、プランの選び方しだい
経営・格付け(JCR AA+/安定的)・セキュリティの面で、危険といえる根拠はありません。避けたいのは、①当初引下げプランの11年目以降の金利を確かめずに契約すること、②全疾病保障を万能と考えることの2点です。
借り換えで使うなら、2026年10月30日以降は対面相談コースが窓口になります。通期引下げプランの変動金利(物件価格の80%以下で年1.600%・2026年10月1日現在)を軸に、審査後の適用金利、事務取扱手数料(融資金額の2.20%〔税込〕)、登記費用、今の借入先に払う手数料まで含めた総額で比べてください。
金利や借り換えの注意点はドコモSMTBネット銀行の住宅ローン金利と借り換えの注意点、WEB申込コース終了の影響はWEB申込コース終了とキャンペーンの扱いにまとめています。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)関連特集
 【最新情報】ドコモSMTBネット銀行の住宅ローンの最新金利動向・金利推移 【最新情報】ドコモSMTBネット銀行の住宅ローンの貸出実績は? 【特集】ドコモSMTBネット銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】ドコモSMTBネット銀行の住宅ローンは危険? 【特集】ドコモSMTBネット銀行の住宅ローンの審査基準(厳しい点・あまい点は?) 【特集】ドコモSMTBネット銀行からドコモSMTBネット銀行に住宅ローンの借り換えできる? 【特集】住宅ローン(対面)とWEB申込コースの違いとは?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。

 住宅ローン関連新着情報

 人気の特集記事ランキング