住宅ローン保証料なしのメリット・デメリット|借り換えの損得

「保証料なし・無料」の住宅ローンでも、多くは借入金額×2.20%(税込)の事務手数料がかかるため、初期費用がゼロになるわけではありません。保証料型と手数料型のどちらが得かは、借入額と返済期間、審査で決まる保証料率によって変わります。
借り換えの場合は、新しいローンの手数料に加えて、今のローンで前払いした保証料が戻る「戻し保証料」まで含めて比べると、損得がはっきりします。
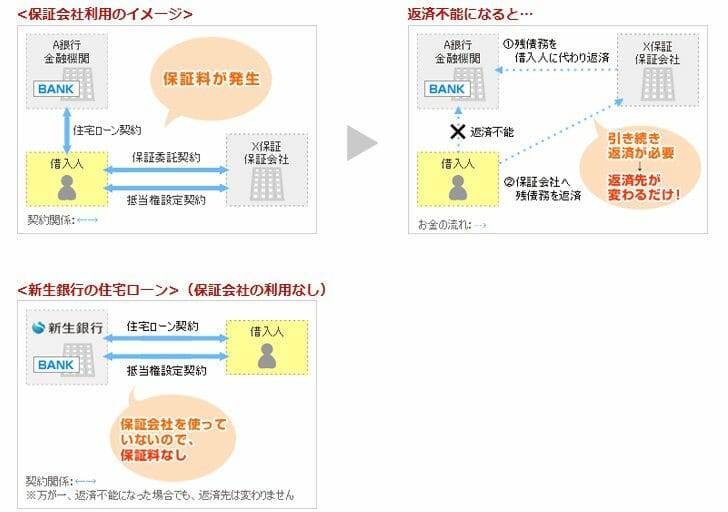
保証料とは、住宅ローン利用者が返済できなくなったときに、保証会社が利用者に代わって銀行へ残りの残高を返済する仕組みに対して支払う費用です。
保証の仕組みは「住宅ローンの保証料の仕組み・相場と借り換えで戻る条件」でも詳しく解説しています。簡単に言えば、保証はお金を貸す金融機関を守る制度なのに、保証料(費用)は住宅ローン契約者が負担する仕組みになっています。
(参考)
保証会社・金融機関・住宅ローン契約者の関係はSBI新生銀行がホームページ上でわかりやすく説明していましたので参考図として引用させていただきます。
ネット銀行などが保証会社を使わない、保証料なしの住宅ローンを広げたことで、近年はメガバンクや地銀でも、保証料が不要(または金利・手数料に含まれる)な商品が増えています。
auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・SBI新生銀行・イオン銀行・ソニー銀行などの住宅ローンは、別途の保証料がかかりません。住宅金融支援機構と民間金融機関が提携するフラット35も、【フラット35】のご利用条件で保証料は「必要ありません」とされています。
ただしauじぶん銀行は、審査の結果で保証会社を利用する場合、保証料相当額を金利に含めた金利になります(別途の保証料は発生しません)。保証料なしのメリットと注意点を、借り換えの目線で順に確認していきましょう。
住宅ローン保証料なし・かからない・無料の住宅ローンのメリット
借り換え時にまとまった保証料を用意しなくてよい
最大のメリットは、借入・借り換えのときに保証料を払わなくてよいことです。保証料型の住宅ローンで一括前払いを選ぶと、保証料は借入額と返済期間、審査結果で決まり、数十万円単位の現金が必要になることが一般的です。
保証料を金利に上乗せして払う方式なら手元の現金は要りません。ただし返済期間が長いと、合計の負担は前払い方式より大きくなりやすい傾向があります。保証料型を選ぶ場合は、方式ごとの総返済額で比べてから決めましょう。
事務手数料2.20%と保証料の金利上乗せ、借り換えではどちらが重い?
事務手数料は借入金額×2.20%(税込)で金額が確定します。一方、保証料の料率は銀行や保証会社、審査結果によって変わります。
残り25年で借り換える場合に、事務手数料2.20%と、保証料を仮に年0.2%・年0.3%の金利上乗せで払った場合を比べると、次のとおりです。
| 借り換え額 | 事務手数料2.20%(税込) | 保証料 年0.2%上乗せ | 保証料 年0.3%上乗せ |
|---|---|---|---|
| 2,000万円 | 440,000円 | 約567,900円 | 約855,000円 |
| 3,000万円 | 660,000円 | 約852,000円 | 約1,282,500円 |
| 4,000万円 | 880,000円 | 約1,135,800円 | 約1,710,000円 |
※当編集部による試算。借り換え後の金利を年1.5%(仮定)、残り返済期間25年、元利均等・ボーナス返済なしとし、保証料の上乗せで増える総返済額を計算(月々の返済額は円未満切り捨て)。登記費用などは含みません。
この条件では、年0.2%の上乗せでも事務手数料2.20%より負担が大きくなりました。ただし残りの返済期間が短い場合や、早めに繰上返済する場合は、金利上乗せ方式の負担は小さくなります。自分の残高・残期間で計算し直すことが大切です。
住宅ローン審査が通りやすい?
保証会社を利用する住宅ローンでは、審査は基本的に保証会社が中心となって行います。銀行は、返済が滞っても保証会社に残りを肩代わりしてもらう契約をしているため、審査の主体が保証会社側にあるわけです。
一方、保証会社を利用しない住宅ローンでは、金融機関自身が審査を行います。どこかの会社が審査することに変わりはないため、保証料なしの住宅ローンが厳しい・通りやすいと一概には言えません。あくまでも、その金融機関・保証会社の審査基準しだいと考えておきましょう。

住宅ローン保証料なし・かからない・無料のデメリットとは?
保証料無料のメリットを事務手数料が打ち消しやすい
保証料が不要な住宅ローンは、事務手数料が保証料と同じくらいかかるものと、事務手数料も低く抑えたものに分かれます。
保証料がかからない住宅ローンの多くは「事務手数料が借入金額×2.20%(税込)」です。「保証料無料」のメリットを事務手数料で打ち消しているケースが少なくありません。保証料でも事務手数料でも、お金がかかることに違いはありません。
結局、住宅ローンは総合的に評価するしかありません。事務手数料・保証料・利息を合わせた総費用が最も少ない住宅ローンを選ぶことが重要で、そのためには借り換え効果を実際に試算してみることをおすすめします。
事務手数料など諸費用についての比較もご紹介しますので参考にしてみてください。
| 事務手数料 (税込) | 保証料 | 団信保険料 | 2,000万円の場合 (税込) | 4,000万円の場合 (税込) |
|
|---|---|---|---|---|---|
 | 44,000円 | 不要 | 無料 | 44,000円 | 44,000円 |
 | 2.20% (手数料定率型) | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20%※2 | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20% | 不要 | 無料 | 440,000円 | 880,000円 |
 | 33,000円 | 約2%程度 | 無料 | 約43万円 | 約83万円 |
※2,000万円は借入期間20年、4,000万円は借入期間30年を前提としています。
※SBI新生銀行は安心パック利用時、イオン銀行は手数料定率の場合。
繰上返済をしても事務手数料は戻らない
一括前払いした保証料は、繰上返済や完済をすると、未経過分の一部が返ってくることがあります。一方、事務手数料は借入時に払い切りで、繰上返済をしても戻りません。
借り換え後に積極的に繰上返済して早く完済するつもりなら、手数料型と保証料型の差は小さくなることがあります。返済計画に合わせて比べましょう。
借り換えるときは「戻し保証料」もチェック
いま返済中の住宅ローンで保証料を一括前払いしている人が借り換えると、現在のローンを完済した時点で、残りの返済期間に応じて保証料の一部が「戻し保証料」として返金されることがあります(返金時に保証会社の事務手数料が差し引かれる場合があります)。
借り換えの損得は、新しいローンの事務手数料・登記費用などの諸費用(マイナス要素)だけでなく、戻し保証料(プラス要素)も含めて比較するのがポイントです。金額は契約内容や経過期間で変わるため、今借りている金融機関に確認してみましょう。
なお、保証料を金利上乗せ方式で払っている場合は前払いしていないため、返金はありません。借り換えにかかる費用の全体像は「住宅ローン借り換えの手数料・費用の内訳と比較」で整理しています。
保証料0円の主な住宅ローンと事務手数料(2026年10月時点)
全国で利用できる住宅ローンのうち、保証料がかからない主な商品を、事務手数料の型とあわせてまとめました。保証料が同じ0円でも、事務手数料の型で初期費用は大きく変わります。
| 住宅ローン | 保証料 | 事務手数料(税込) |
|---|---|---|
| auじぶん銀行 | 0円(審査で保証会社を利用する場合は保証料相当額を金利に含む) | 借入金額の2.20% |
| ドコモSMTBネット銀行(対面相談コース) | 0円 | 融資金額の2.20% |
| SBI新生銀行 | 0円(審査結果により保証会社の保証を提案する場合あり) | 借入金額の2.20% |
| イオン銀行 | 0円 | 定率型:借入金額の2.20%(最低220,000円)/定額型:110,000円(定率型より金利が年0.2%高い) |
| ソニー銀行 | 0円 | 変動セレクト・固定セレクト:融資金額の2.20%/住宅ローン:一律44,000円 |
| SBIアルヒのフラット35 | 不要(フラット35共通) | 取扱金融機関により異なる |
※2026年10月時点・各社公式サイトにて確認。
定額型の事務手数料を選べる銀行もありますが、その分だけ金利が高めに設定されていることが多い点に注意してください。借入額が大きいほど定率型の手数料は重くなるため、手数料と金利差を合わせた総額で比べるのが基本です。
ドコモSMTBネット銀行は、店舗やオンラインで相談しながら手続きする「対面相談コース」が中心になります。同行の「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了します(それまでに申し込んだ人は手続きを継続可)。対面相談コースの窓口の一つであるSBIマネープラザでは、今のローンの戻し保証料も含めた借り換えの損得を相談できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ネット系の住宅ローンで気を付けたい点は「ネット住宅ローンの落とし穴・デメリットと審査基準」でまとめています。
保証料が必要な金融機関について
かつてはメガバンク・地方銀行・信用金庫・労働金庫・JAバンクなど、多くの金融機関の住宅ローンが「保証料型」(一括前払い、または金利に上乗せ)を基本としていました。
現在も保証料型を基本とする金融機関は残っていますが、近年はメガバンクや地方銀行でも、保証料0円の代わりに融資手数料を払う「手数料型」を選べる商品が増えています。たとえば三井住友銀行のWEB申込専用の住宅ローンは、保証料を金利に含めたうえで、融資金額の2.20%(税込)の銀行手数料がかかる仕組みです。
保証料の要否・料率・支払い方式は、金融機関ごと、そして審査結果によって異なります。同じ銀行でも保証料型と手数料型で総費用が変わるため、検討先の最新の条件は各金融機関の公式サイトでご確認ください。
住宅ローンの保証料と借り換えのよくある質問
Q. 保証料なしの住宅ローンに借り換えると、前に払った保証料は戻りますか?
A. 今のローンで保証料を一括前払いしていれば、完済時に残りの期間に応じて一部が戻る場合があります。金利上乗せ方式で払っている場合は返金はありません。金額は今の借入先に確認しましょう。
Q. 保証料0円でも、借り換えの初期費用は安くなりますか?
A. 多くは借入金額×2.20%(税込)の事務手数料がかかるため、2,000万円なら44万円です。登記費用なども別にかかるので、保証料の有無ではなく諸費用の合計で比べてください。
Q. 保証料無料の銀行でも、審査結果で保証料がかかることはありますか?
A. あります。たとえばSBI新生銀行は審査結果により保証会社の保証を提案する場合があり、auじぶん銀行は保証会社を利用するとき保証料相当額を金利に含めます。審査結果の条件を確認してから契約しましょう。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング