
SBI新生銀行の住宅ローン金利|借り換えの損得と諸費用を検証
SBI新生銀行で借り換える場合の変動金利(半年型)は年1.080%、「SBIハイパー預金」を開設していれば年0.990%です(2026年9月にご契約の場合。公式の金利一覧で確認)。当初固定10年は年3.250%で、8月の年3.050%から0.200%幅の引き上げとなりました。
費用面は事務手数料が借入金額×2.20%(税込)、保証料と一般団信は0円というシンプルな構成です。借り換えの損得は、この金利差と諸費用の引き算で決まります。
日本銀行は2026年9月18日に政策金利を年1.25%程度へ引き上げることを決めました(新しい調節方針の適用は9月24日から)。変動金利には上昇圧力がかかり続けていますが、利上げが毎月の返済額に届くまでの時間差は銀行ごとに違い、SBI新生銀行はこの点で他行と事情が異なります。
SBI新生銀行の適用金利は変動1.080%・当初固定10年3.250%(2026年9月時点)
「パワースマート住宅ローン」の適用金利は次のとおりです(2026年9月1日現在・公式サイトの金利一覧で確認)。適用金利は申込時ではなく契約日(条件確定日)の金利が使われるため、申し込んだ月と契約した月が違うと金利も変わります。
| 金利タイプ | 新規借り入れ | お借り換え |
|---|---|---|
| 変動金利(半年型) | 年1.060% | 年1.080% |
| 変動金利(SBIハイパー預金の金利優遇適用時) | 年0.990% | 年0.990% |
| 当初固定10年 | 年3.230% | 年3.250% |
| 当初固定20年 | 年4.030% | 年4.050% |
| 長期固定(31〜35年) | 年4.230% | 年4.250% |
※2026年9月1日現在。新規借り入れの欄は「自己資金優遇金利」(借入金額が物件価格の90%以内の場合)で、自己資金優遇は借り換えでは使えません。借り換えの金利は通常金利と同じ水準です。SBIハイパー預金の金利優遇(年0.090%引き下げ)は借り換えも対象ですが、自己資金優遇や当初固定・長期固定とは併用できません。
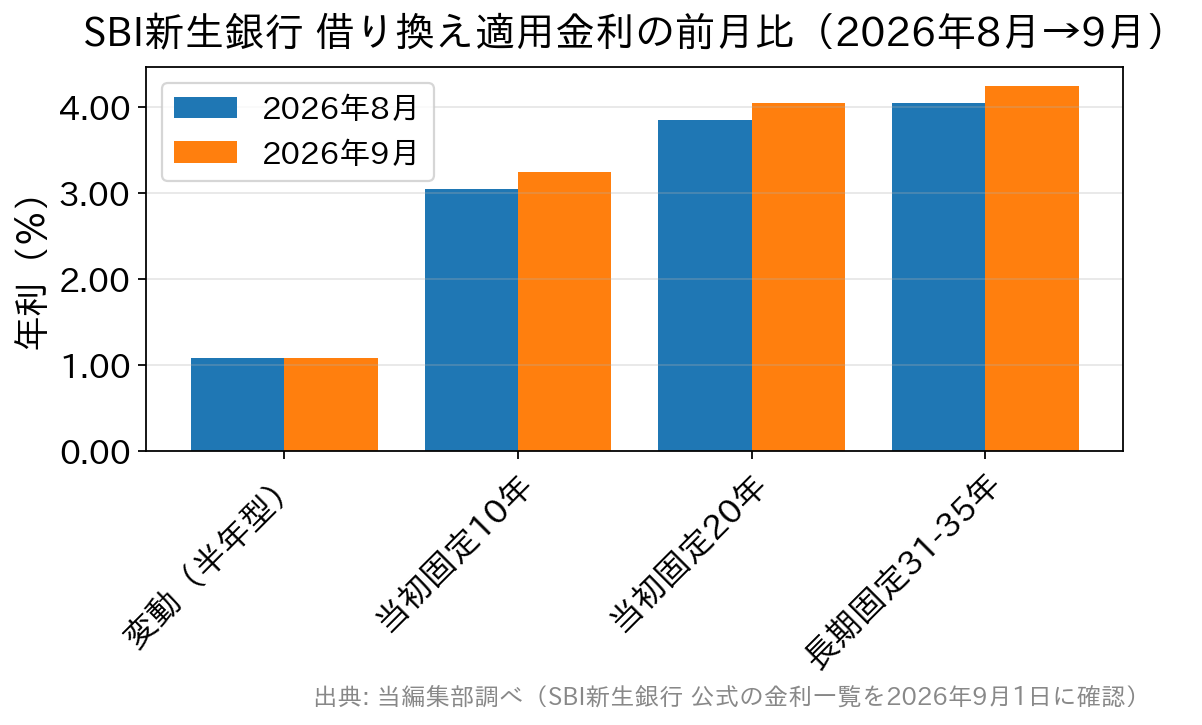
前月比では変動が据え置き、固定だけが0.200%幅上がった
当編集部では毎月、各金融機関の公式金利ページを実際に開いて表示金利を集計しています。2026年9月1日に確認した14の金融機関・機関、127件の適用金利のうち、8月から引き上げられたのは106件、据え置きは21件、引き下げは0件でした(当編集部調べ)。
金利タイプ別に見ると傾向がはっきり分かれます。変動金利は実測27件のうち引き上げ8件・据え置き19件にとどまった一方、固定10年は実測24件すべてが引き上げでした。SBI新生銀行の動きもこの傾向どおりで、変動は据え置き、固定だけが上がっています。
適用金利まわりで押さえておきたい4点
- 変動金利の基準金利は年2.300%、当初借入期間中の引下げ幅は年▲1.220%(借り換え・2026年9月1日現在)。当初借入金利適用期間が終わった後も、この引下げ幅が継続します。
- 5年ルール・125%ルールを採用していません。金利が上がればその都度、毎月の返済額に反映されます。返済額が5年間据え置かれる銀行と比べ、金利上昇が家計にすぐ表れる代わりに、未払利息が積み上がるリスクがないという違いがあります。
- 借入期間が最長50年になるのは新規の住宅購入・建設資金で変動金利を選んだ場合だけです(35年を超えると当初借入金利に年0.100%の上乗せ)。借り換えは5年以上35年以内です。
- すでにSBI新生銀行の住宅ローンを利用中の人は、同行内で借り換えることはできません(公式の留意事項に明記)。金利タイプの変更(手数料5,500円・税込)で対応するか、他行への借り換えを検討する形になります。
諸費用と団信は「事務手数料2.20%」以外ほぼ0円
借り換えの損得は金利差だけでは決まりません。初期費用をどれだけ回収できるかが分かれ目になります。SBI新生銀行の費用は次のとおりです(公式サイトで確認・消費税込み表示)。
| 項目 | 金額・料率 | 補足 |
|---|---|---|
| 事務手数料 | 借入金額×2.20%(税込) | 借り換え時の最大の初期費用 |
| 保証料・保証事務手数料 | 0円 | 審査結果により保証会社の保証を提案される場合あり |
| 一般団信 | 上乗せなし | 加入年齢20〜65歳・完済時80歳未満 |
| 全疾病保障付団信 | 上乗せなし | 加入年齢20〜49歳。就業不能状態が続いた場合の毎月の返済額も保障 |
| ガン団信 | 金利に年0.100%上乗せ | 加入年齢20〜49歳。選んだ金利タイプの利率に上乗せ |
| 一部繰上返済手数料 | 0円 | 1円から何度でも0円 |
| 固定金利選択手数料 | 5,500円(税込) | 金利タイプの変更時 |
| 電子契約利用手数料 | 5,500円(税込) | 電子契約なら印紙税は不要 |
注目したいのは「全疾病保障付団信」が上乗せ金利なしで選べる点です(SBI新生銀行 公式 団体信用生命保険で確認)。病気やケガで就業不能状態が続いた場合に毎月の返済額が保障され、所定の期間を超えればローン残高が全額返済されます。ただし3つの団信は1つだけを選ぶ形で、重複して申し込むことはできません。
一方で、「ステップダウン金利タイプ」「自動繰上返済(スマート返済)」「安心保障付団信(介護保障団信)」は取扱いを終了しています。古い記事や比較サイトではこれらが現行サービスとして紹介されていることがあるため、条件を確認するときは公表年を見てください。なお手動の一部繰上返済は現在も1円から手数料0円で、こちらは終了していません。
もう一つの特徴が審査の進め方です。SBI新生銀行は原則として事前審査(仮審査)を行わず、本審査のみで完結します。必要書類を最初から一式そろえる前提になるため、他行と併願するなら他行側の仮審査を先に済ませておくと段取りがスムーズです。審査で見られる条件はSBI新生銀行の住宅ローン審査と借り換えの条件で詳しく整理しています。
金利の背景:政策金利は1.25%へ、固定の土台となる長期金利も高止まり(2026年9月時点)
住宅ローン金利の土台は金利タイプごとに違います。変動金利は短期金利(政策金利・短期プライムレート)、固定金利は長期金利(10年国債利回りなど)に連動します。2026年9月時点の状況は次のとおりです。
- 日本銀行は2026年9月18日、政策金利(無担保コールレート翌日物)を年1.0%程度から年1.25%程度へ引き上げることを決定しました(賛成7・反対2)。新しい調節方針の適用は翌営業日の9月24日からです(日本銀行「金融市場調節方針の変更について」)。公表文は「政策金利の変更後も、緩和的な金融環境は維持される」とも記しています。
- 三菱UFJ銀行・三井住友銀行・みずほ銀行の短期プライムレートは年2.375%(2026年8月3日より適用)。短プラ連動の変動金利は、各行の基準日にあわせて順次見直されます。
- フラット35(借入期間21年以上35年以下・融資率9割以下)の2026年9月資金受取分は、最も多い金利が年3.460%でした(住宅金融支援機構 最新の金利情報)。全期間固定の水準は3%台半ばです。
数字を並べると、変動と固定の差が2%を超えて開いていることが分かります。借り換えで固定に移せば返済額は確定しますが、そのぶん当初の負担は重くなります。逆に変動を選べば当面の返済額は軽く、今後の利上げをそのまま受けることになります。
利上げが返済額に届くまでの時間差は、銀行ごとに違う
政策金利が上がっても、返済額がすぐ増えるわけではありません。政策金利 → 短期プライムレート → 各行の基準金利 → 適用金利 → 毎月の返済額と、いくつも段階を経るためです。
実例として、auじぶん銀行は2026年10月1日に変動金利の基準金利を年3.141%から年3.741%へ引き上げると発表しました。同行の説明では、すでに借りている人への反映は翌年1月の返済分からで、優遇幅を差し引いた実際の「適用金利」は9月30日に発表される予定です。基準金利と適用金利は別のものなので、発表された基準金利の数字をそのまま自分の金利と考えないでください。
ここで冒頭の話に戻ります。SBI新生銀行は5年ルール・125%ルールを採用していないため、金利が変われば返済額にそのまま反映されます。負担の変化が早く見える方式です。
5年ルールのある銀行では、適用金利が上がっても毎月の返済額は当面変わらず、返済額のうち利息の割合が増える形で負担が進みます。「返済額が変わらないから影響がない」わけではないという点は、どちらのタイプでも同じです。自分の契約がどちらなのかは、契約書と返済予定表で確認できます。
ちなみに固定金利の上げ幅は銀行差が大きく、当編集部の9月の実測ではPayPay銀行の固定10年が前月比+0.570%幅と最も大きく動きました(PayPay銀行 公式 金利)。同行の条件はPayPay銀行の住宅ローン金利と借り換えで確認でき、メガバンクと比べる場合はみずほ銀行の住宅ローンと借り換えの判断ポイントも参考になります。
借り換えの損益分岐:事務手数料を金利差で何年で取り戻せるか
借り換えの判断は「金利差で減る利息」と「借り換えにかかる諸費用」の引き算です。SBI新生銀行に借り換える場合、かかる費用は次の3つに整理できます。
- 事務手数料=借入金額×2.20%(税込)。残債1,000万円なら22万円、2,000万円なら44万円、3,000万円なら66万円です。
- 抵当権の抹消・設定にかかる登録免許税と司法書士報酬。借入額や依頼先によって変わるため、見積りで確認します。
- 現在の借入先に支払う全額繰上返済手数料。これは借り換え先ではなく、いまの銀行の規定で決まります。
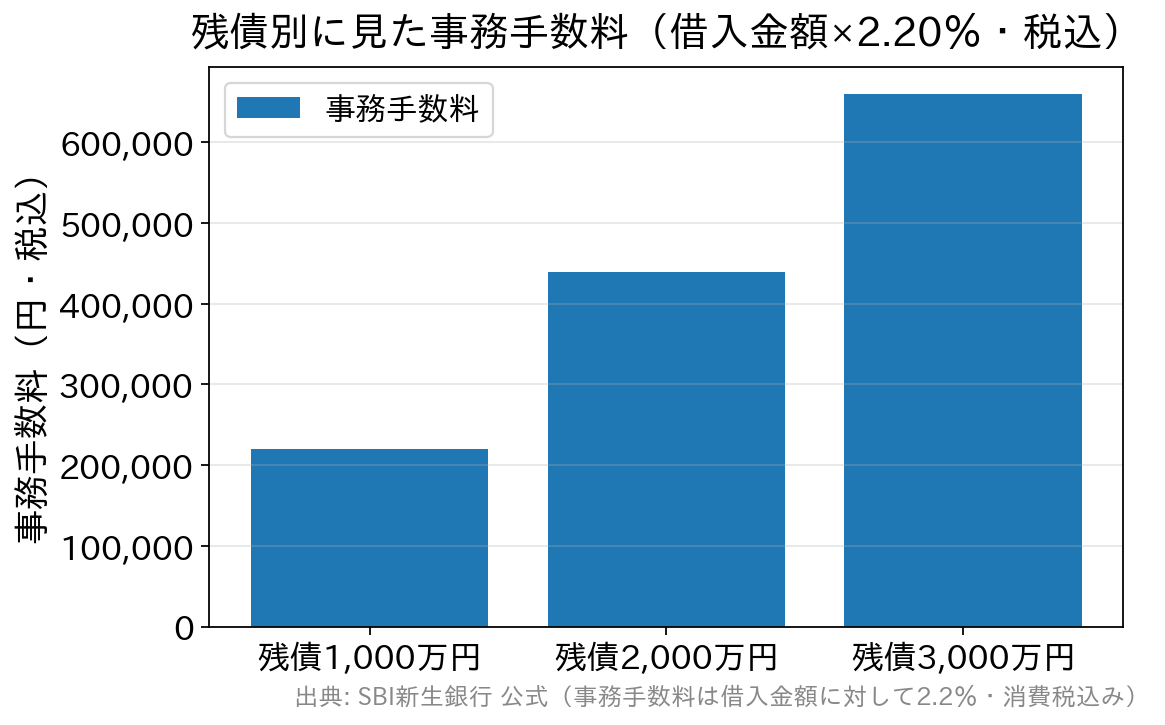
このうち金額が大きく、かつ残債に比例して増えるのが事務手数料です。つまり残債が大きいほど初期費用も増えるので、「残債が多ければ必ず得」とは言えません。見るべきは費用の絶対額ではなく、金利差で減る利息が費用を上回るまでの年数です。
目安としては、残債・残期間が大きく、金利差がはっきりしているほどメリットは出やすくなります。逆に残債が少ない・残期間が短い・金利差がわずかというケースでは、諸費用のほうが上回ることがあります。とくに残期間が10年を下回っていると、利息を減らせる期間そのものが短いため回収が難しくなります。
計算する前に手元にそろえる3つの数字
- 返済予定表に書かれた現在の残債と残期間。毎月の返済額ではなく、この2つが損益分岐を決めます。
- いま適用されている金利と、次回の見直し時期。変動なら次にいくらになるかは見直し後に決まります。
- 借り換え先で適用される見込みの金利タイプ。SBI新生銀行の場合、ハイパー預金の優遇を使うなら変動(半年型)を選ぶ必要があります。
この3つがそろったら、借り換え先のシミュレーターに入れて比べます。金利タイプを固定に変える場合は、返済額が上がっても「確定させる価値」があるかという別の判断が入る点に注意してください。
SBI新生銀行の変動金利・10年固定金利の推移(2017年1月〜2025年1月)
下表は過去の推移の記録です(2024年2月以降は手数料定率型のみ掲載)。現在(2026年9月時点)の適用金利は上記のとおりで、下表の数値は当時のものです。金利上昇局面に入る前後で水準が大きく変わっている点に注目してください。
|
変動金利 |
前月比 |
10年固定金利 |
前月比 | |
| 2017年1月 | 0.850% | 据え置き | 0.950% | +0.05% |
| 2017年2月 | 0.850% | 据え置き | 1.100% | +0.150% |
| 2017年3月 | 0.850% | 据え置き | 1.050% | +0.05% |
| 2017年4月 | 0.850% | 据え置き | 0.950% | -0.1% |
| 2017年5月 | 0.900% | +0.05% | 1.000% | +0.05% |
| 2017年6月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2017年7月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2017年8月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2017年9月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2017年10月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2017年11月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2017年12月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2018年1月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2018年2月 | 0.900% | 据え置き | 1.050% | +0.05% |
| 2018年3月 | 0.900% | 据え置き | 1.100% | +0.05% |
| 2018年4月 | 0.900% | 据え置き | 1.100% | 据え置き |
| 2018年5月 | 0.900% | 据え置き | 1.150% | +0.05% |
| 2018年6月 | 0.900% | 据え置き | 1.100% | -0.05% |
| 2018年7月 | 0.900% | 据え置き | 1.100% | 据え置き |
| 2018年8月 | 0.900% | 据え置き | 1.100% | 据え置き |
| 2018年9月 | 0.900% | 据え置き | 1.100% | 据え置き |
| 2018年10月 | 0.900% | 据え置き | 1.100% | 据え置き |
| 2018年11月 | 0.900% | 据え置き | 1.100% | 据え置き |
| 2018年12月 | 0.900% | 据え置き | 1.050% | -0.05% |
| 2019年1月 | 0.900% | 据え置き | 1.000% | -0.05% |
| 2019年2月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2019年3月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2019年4月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2019年5月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2019年6月 | 0.900% | 据え置き | 1.000% | 据え置き |
| 2019年7月 | 0.450%(以降、変動フォーカス) | ― | 0.800% | -0.200% |
| 2019年8月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2019年9月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2019年10月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2019年11月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2019年12月 | 0.450% | 据え置き | 0.850% | +0.05% |
| 2020年1月 | 0.450% | 据え置き | 0.850% | 据え置き |
| 2020年2月 | 0.450% | 据え置き | 0.850% | 据え置き |
| 2020年3月 | 0.450% | 据え置き | 0.850% | 据え置き |
| 2020年4月 | 0.450% | 据え置き | 0.800% | 引き下げ |
| 2020年5月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2020年6月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2020年7月 | 0.450% | 据え置き | 0.800% | 据え置き |
| 2020年8月 | 0.450% | 据え置き | 0.750% | 引き下げ |
| 2020年9月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2020年10月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2020年11月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2020年12月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2021年1月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2021年2月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2021年3月 | 0.450% | 据え置き | 0.800% | +0.05% |
| 2021年4月 | 0.450% | 据え置き | 0.900% | +0.10% |
| 2021年5月 | 0.450% | 据え置き | 0.750% | -0.150% |
| 2021年6月 | 0.450% | 据え置き | 0.750% | -0.150% |
| 2021年7月 | 0.450% | 据え置き | 0.750% | 据え置き |
| 2021年8月 | 0.450% | 据え置き | 0.700% | -0.05% |
| 2021年9月 | 0.450% | 据え置き | 0.700% | 据え置き |
| 2021年10月 | 0.400%(借り換え限定で10月15日より) | -0.05% | 0.800% | +0.1% |
| 2021年11月 | 0.400% | 据え置き | 0.850% | +0.1% |
| 2021年12月 | 0.400% | 据え置き | 0.900% | +0.05% |
| 2022年1月 | 0.400% | 据え置き | 0.900% | 据え置き |
| 2022年2月 | 0.400% | 据え置き | 0.900% | 据え置き |
| 2022年3月 | 0.400% | 据え置き | 0.950% | +0.05% |
| 2022年4月 | 0.400% | 据え置き | 0.950% | 据え置き |
| 2022年5月 | 0.400% | 据え置き | 1.000% | +0.05% |
| 2022年6月 | 0.400% | 据え置き | 1.000% | 据え置き |
| 2022年7月 | 0.350%(借換時) | 据え置き | 1.100% | +0.10% |
| 2022年8月 | 0.350%(借換時) | 据え置き | 1.050% | -0.05% |
| 2022年9月 | 0.350%(借換時) | 据え置き | 1.000% | -0.05% |
| 2022年10月 | 0.350%(借換時) | 据え置き | 1.050% | +0.05% |
| 2022年11月 | 0.350%(借換時) | 据え置き | 1.250% | +0.05% |
| 2022年12月 | 0.350%(借換時) | 据え置き | 1.100% | -0.15% |
| 2023年1月 | 0.420%(借換時) | 引き上げ | 1.100% | 据え置き |
| 2023年2月 | 0.420%(借換時) | 引き上げ | 1.100% | 据え置き |
| 2023年3月 | 0.420%(借換時) | 引き上げ | 1.100% | 据え置き |
| 2023年4月 | 0.420%(借換時) | 据え置き | 1.100% | 据え置き |
| 2023年5月 | 0.290%(借換時) | 引き下げ | 1.050%(借換時) | 引き下げ |
| 2023年6月 | 0.290%(借換時) | 据え置き | 1.050%(借換時) | 据え置き |
| 2023年7月 | 0.290%(借換時) | 据え置き | 1.050%(借換時) | 据え置き |
| 2023年8月 | 0.290%(借換時) | 据え置き | 1.050%(借換時) | 据え置き |
| 2023年9月 | 0.420%(借換時) | 据え置き | 1.100%(借換時) | 引き上げ |
| 2023年10月 | 0.420%(借換時) | 据え置き | 1.100%(借換時) | 据え置き |
| 2023年11月 | 0.420%(借換時) | 据え置き | 1.100%(借換時) | 据え置き |
| 2023年12月 | 0.420%(借換時) | 据え置き | 1.100%(借換時) | 据え置き |
| 2024年1月 | 0.420%(借換時) | 据え置き | 1.100%(借換時) | 据え置き |
| 2024年2月 | 0.420%(借換時) | 据え置き | 0.950% | – |
| 2024年3月 | 0.420%(借換時) | 据え置き | 0.950% | 据え置き |
| 2024年4月 | 0.290%(キャンペーン適用時) | 据え置き | 0.950% | 据え置き |
| 2024年5月 | 0.290%(キャンペーン適用時) | 据え置き | 0.950% | 据え置き |
| 2024年6月 | 0.290%(キャンペーン適用時) | 据え置き | 0.950% | 据え置き |
| 2024年7月 | 0.290%(キャンペーン適用時) | 据え置き | 0.950% | 据え置き |
| 2024年8月 | 0.290%(キャンペーン適用時) | 据え置き | 0.950% | 据え置き |
| 2024年9月 | 0.290%(キャンペーン適用時) | 据え置き | 0.950% | 据え置き |
| 2024年10月 | 0.420% | 引き上げ | 0.950% | 据え置き |
| 2024年11月 | 0.420% | 引き上げ | 0.950% | 据え置き |
| 2024年12月 | 0.420% | 引き上げ | 0.950% | 据え置き |
| 2025年1月 | 0.420% | 引き上げ | 0.950% | 据え置き |
よくある質問
Q. SBI新生銀行の借り換えでも「SBIハイパー預金」の金利優遇は使えますか?
A. 使えます。公式の注意事項に「お借り換えも対象となります」と明記されています。ただし条件は、本審査後に契約内容が確定するまでにSBIハイパー預金を開設し、契約時に変動金利(半年型)を選ぶことです。当初固定金利・長期固定金利、つなぎ融資、提携不動産経由の申し込みは対象外です。
Q. いまSBI新生銀行で借りていますが、同じ銀行で金利の低いプランに借り換えられますか?
A. できません。公式の留意事項に「当行の住宅ローンを既にご利用中のお客さまにつきましては、当行で借り換えをすることはできません」と記載されています。金利タイプを変える場合は借り換えではなく金利タイプの変更(手数料5,500円・税込)という扱いになります。
Q. 5年ルールがないと、利上げのときに不利になりませんか?
A. 有利・不利は目的によって変わります。5年ルールがない場合、金利が上がるとその都度返済額が増えるため、家計への影響が早く表れます。一方で未払利息が積み上がらないため、返済期間の終盤で残債が想定より減っていないという事態は起きません。当面の返済額を安定させたい人には5年ルールのある銀行、負担の実態を早く把握したい人にはSBI新生銀行の方式が合います。
Q. 残債が少ないのですが、借り換える意味はありますか?
A. 事務手数料が借入金額×2.20%(税込)なので、残債が少なければ費用も小さくなりますが、同時に金利差で減る利息も小さくなります。残期間が短いほど回収は難しく、諸費用のほうが上回ることもあります。残債・残期間・金利差の3つで試算し、回収までの年数が残期間より短いかどうかで判断してください。
Q. 事前審査がないと、審査に落ちたときの手間が大きくなりませんか?
A. 必要書類を最初から一式そろえる必要があるため、準備の負担は前寄りになります。他行と併願するなら、他行の仮審査を先に済ませて通る見込みを確かめてから本審査に進むと無駄が少なくなります。
まとめ
SBI新生銀行の住宅ローンは、保証料0円・一般団信0円・一部繰上返済手数料0円と費用の見通しが立てやすく、事務手数料は借入金額×2.20%(税込)というネット銀行と同じ費用構造です。上乗せ金利なしで全疾病保障付団信を選べる点も、借り換えのタイミングで保障を見直したい人には検討材料になります。
2026年9月時点の借り換え金利は変動(半年型)が年1.080%、SBIハイパー預金の優遇を使えば年0.990%、当初固定10年が年3.250%です。店舗相談とオンライン手続きの両方に対応しているため、借り換えが初めてで手続きを相談しながら進めたい人にも向いています。
一方で、自己資金優遇が借り換えでは使えない点、同行内での借り換えができない点、5年ルールがない点は、借り換え前に必ず確認しておきたい条件です。金利タイプ・団信・諸費用まで含めて他行と並べ、自分の残債と残期間で損益分岐を確かめたうえで判断しましょう。
※金利・手数料・団信の条件は随時改定されます。申し込み前の最新の内容は公式サイトでご確認ください。
SBI新生銀行の住宅ローン関連特集
 SBI新生銀行の住宅ローンの落とし穴?20年固定金利がオススメ SBI新生銀行の住宅ローン。落とし穴で後悔しない方法とは? SBI新生銀行のステップダウン住宅ローン(ステップダウン金利)を徹底解説! SBI新生銀行の住宅ローン(安心パックS・自然災害時債務免除特約)のメリット・デメリット SBI新生銀行の最新の住宅ローンキャンペーン情報! SBI新生銀行の住宅ローン審査は厳しい?

 住宅ローン関連新着情報

 人気の特集記事ランキング