楽天銀行の住宅ローン審査は厳しい?フラット35と金利選択型の基準
楽天銀行の住宅ローン審査が厳しいかどうかは、申し込む商品で変わります。変動金利の金利選択型は前年年収400万円以上が入口で、【フラット35】には年収の下限がありません。
借り換えの場合は、どちらも「返済実績1年以上・直近1年間の延滞なし」が前提です。この2つを満たしたうえで、年収・担保評価・物件の基準のどこで止まりやすいかを商品別に整理します。
※このページは審査基準と諸費用に絞っており、楽天銀行の金利やキャンペーンは扱っていません。
楽天銀行の住宅ローンは2種類|審査の主体が違う
【フラット35】は住宅金融支援機構の共通基準で審査
【フラット35】の審査基準は、独立行政法人住宅金融支援機構が定めています。取扱金融機関はこの共通基準を使うため、楽天銀行だけの独自基準はわずかです。
政策目的の商品なので、人の属性に対する条件は民間の自社ローンよりゆるく、年収の下限も雇用形態の条件もありません。その代わり、物件が機構の技術基準を満たすかという物件側の審査(適合証明)があり、ここで止まる中古住宅もあります。
金利選択型は年収400万円以上が入口で、金利は審査で決まる
楽天銀行住宅ローン(金利選択型)は、変動金利と2年・3年・5年・7年・10年の固定特約を選べる自社商品です。前年年収400万円以上という明確な入口があり、借りられるかと何%で借りられるかが別々に決まります。
適用金利は、基準金利から審査結果に応じた引下げ幅を差し引いて決まります。最優遇が提示されない前提で、ほかの住宅ローンにも並行して申し込む人が多いのはこのためです。
借り換えで先に見る条件|返済実績1年と延滞の有無
楽天銀行は【フラット35】・金利選択型のどちらの借り換えページにも、次の条件を載せています(2026年10月時点・楽天銀行の公式サイトにて確認)。年収より前に、ここで申込可否が決まります。
- 借り換え申込時点で返済実績が1年未満の人、直近1年間に延滞がある人は融資を受けられない
- 借り換えできるのは、当初の住宅の建設費または購入価額(土地取得費を含む)の100%以内
- 現在の住宅ローンの対象住宅を第三者に賃貸していないこと(金利選択型の必要書類一覧に明記)
- 金利選択型の抵当権設定登記は、楽天銀行が指定する司法書士が担当する
- 勤務先への在籍確認を電話等で行う場合がある
返済実績の1年は、当初の住宅ローンの契約日から借り換え申込日までで数えます。申込時には過去1年分の返済予定表と通帳の写しを出すため、引落し不能の月が1回でもあると書類で分かります。
借り換え後に組める年数は商品で違う
金利選択型は「35年-当初の住宅ローンの経過期間」が上限で、完済時年齢満80歳までという条件も重なります。当初35年で借りて8年返済した人なら、組めるのは最長27年です。
【フラット35】は、2026年3月以降の融資実行分から基準年数が35年から40年に延びました。同じ8年返済の人でも「40年-8年=32年」で組めます。ただし借入期間の上限は35年のままです。
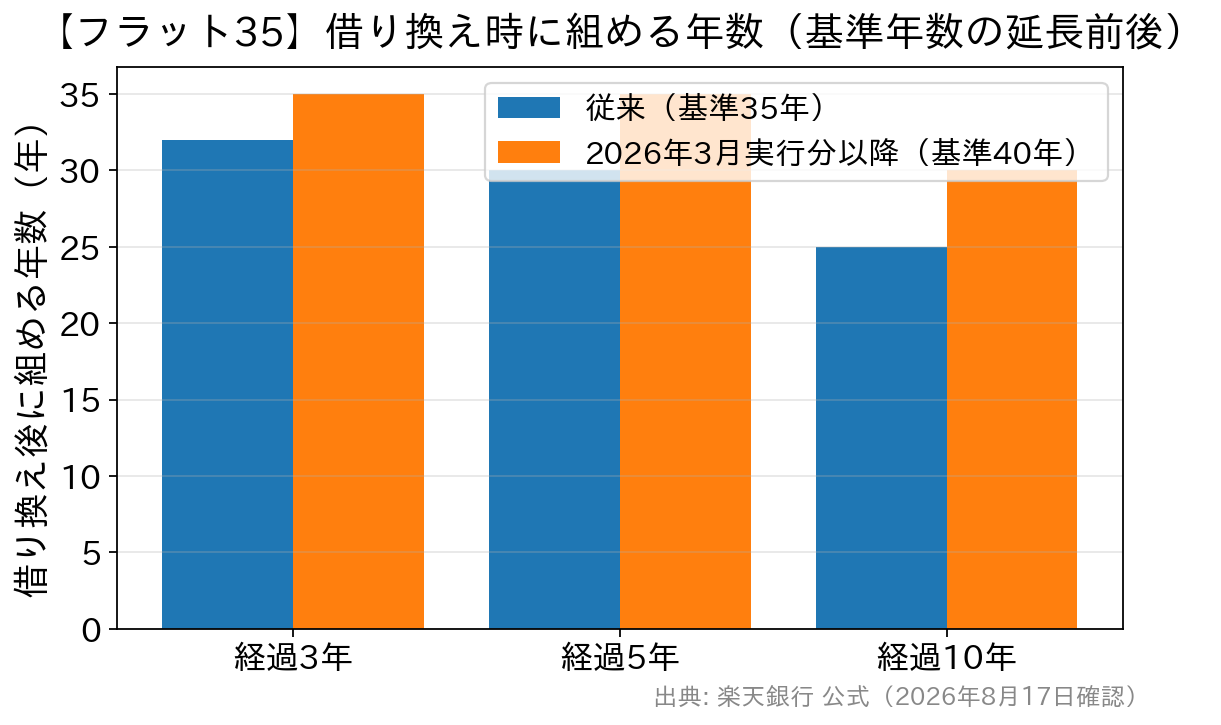
期間を戻せば毎月の返済額は下がりますが、利息の総額は増えます。したがって、月々の余力と総返済額の両方を並べてから期間を決めてください。
【フラット35】の審査は甘い?厳しい?借換融資の条件
| 商品名 | 【フラット35】(借り換え) |
|---|---|
| 利用できる人 |
申込時年齢70歳未満、完済時年齢満80歳未満(親子リレー返済の場合は70歳以上でも可) 年収条件はなし。すべての借入の年間返済額が年収に占める割合が、年収400万円未満は30%以下、400万円以上は35%以下 |
| 資金使途 | 本人または親族が住む住宅の住宅ローンの借り換え資金(セカンドハウスも可) |
| 住宅要件 |
住宅金融支援機構の技術基準を満たす住宅で、床面積は一戸建て等70㎡以上・マンション30㎡以上 |
| 対象地域 | 北海道、本州、四国、九州、沖縄本島および淡路島(その他の離島は不可) |
| 融資金額 |
100万円以上1億2,000万円以内(2026年4月実行分から引き上げ) 借り換え対象の借入残高と、住宅の担保評価額の200%のいずれか低い金額が上限 |
| 金利 |
融資率9割以下の区分は金利が低い 借換融資で使える金利引下げは【フラット35】子育てプラスだけ(【フラット35】Sなどは対象外) 新機構団信に加入しない場合は年0.200%引下げ、デュエットは年0.180%・新3大疾病付機構団信は年0.240%の上乗せ |
| 担保 | 建物と敷地に住宅金融支援機構が第1順位の抵当権を設定 |
| 保証人 | 不要 |
| 団体信用生命保険 | 新機構団信は原則加入(健康上の理由等で加入しない場合も利用可) |
| 火災保険 | 加入必須 |
出典は住宅金融支援機構「借換融資のご利用条件」と楽天銀行の商品詳細説明書です(2026年10月時点)。
【フラット35】で止まりやすいのは物件と融資率
人の条件より厳しく出やすいのは物件側です。適合証明が取れない物件は、申込者の属性が良くても使えません。借り換えの適合証明は5万〜10万円程度かかると楽天銀行は案内しています。
建築確認日が1981年6月1日以降の物件なら、所定の確認書を出せば適合証明書を省略できます。この場合は数万円の費用が浮くので、建築確認済証の日付を先に見ておくと費用の見積もりが正確になります。
融資率が9割を超えると金利が高い区分になる点にも注意が必要です。頭金や自己資金の考え方はフラット35のフルローンと併用ローンの損益分岐で試算しています。
【フラット35】で通りやすいのは収入と健康の条件
年収の下限がないため、年収200万円台でも返済負担率30%以下に収まれば申し込めます。契約社員や派遣社員、個人事業主にも雇用形態による制限はありません。
新機構団信は任意で、加入しなければ金利が年0.200%下がります。持病で民間の団信に通らなかった人が選べる一方、借り換えると今の団信は終わるので、別の保険で備える必要があります。
借り換えでも2026年3月から子育てプラスが使えます。若年夫婦世帯か子ども1人で当初5年間年0.250%、2人で年0.500%、3人で年0.750%の引下げです。今のローンで利用済みの分は差し引かれます。
金利選択型の審査は甘い?厳しい?借り換えの条件
商品詳細説明書(借り換え・基準日2026年9月8日)から、審査に関わる項目を抜き出しました。2026年9月に融資金額の上限が2億円から3億円へ引き上げられています。
| 商品名 | 楽天銀行住宅ローン(金利選択型) |
|---|---|
| 利用できる人 |
借入時年齢65歳6か月未満、完済時年齢満80歳未満 前年の年収(自営業のかたは申告所得)が、単独申込は400万円以上、連帯債務は2人の合算で400万円以上、ペアローンは2人ともそれぞれ400万円以上 すべての借入の年間返済額が年収に占める割合が30%〜35%以下(上限は楽天銀行が審査の過程で決定) 連帯債務者は配偶者のみ、ペアローンは配偶者・親子・兄弟姉妹のみ。親子リレー返済は利用不可 |
| 資金使途 |
現在住んでいる住宅の住宅ローンの借り換え資金、借り換えと合わせた増改築資金 セカンドハウスは不可 |
| 対象地域 | 北海道、本州、四国、九州、沖縄本島および淡路島(その他の離島は不可) |
| 融資金額 |
500万円以上3億円以内(ペアローンは2本合わせて3億円以内) 楽天銀行所定の担保評価に基づく金額が上限 登記費用、融資事務手数料、現在の借入先の繰上返済手数料・経過利息、新たに加入する火災保険料、印紙代などの諸費用を含められる |
| 融資期間 | 1年以上35年以内(1年単位)、完済時年齢満80歳までの年数、「35年-当初の住宅ローンの経過期間」のいずれか短い年数 |
| 担保 | 建物と敷地に楽天銀行が第1順位の抵当権を設定 |
| 保証人 | 単独債務・連帯債務は不要(ペアローンは相互に連帯保証人) |
| 団体信用生命保険 | 加入必須で保険料は楽天銀行負担。がん保障特約(50%保障)・全疾病特約付の団信を保険料0円で選べる(加入の条件あり) 100%保障がん団信(全疾病特約付)、ペアローン連生型・夫婦連生型は年0.200%の上乗せ 借入金が1億円を超える場合は健康診断結果証明書が必要 |
| 火災保険 | 加入必須 |
金利選択型で厳しいのは年収と担保評価
年収は単独なら本人が400万円以上、ペアローンなら2人ともそれぞれ400万円以上です。連帯債務なら合算で足りるため、世帯年収600万円でも組み方によって結果が変わります。
担保評価は、落ちるより「希望額まで借りられない」形で出ます。残債3,000万円で評価が2,800万円なら、諸費用まで含めた借り換えは難しくなります。この場合は手持ち資金で差額を埋める計画が要ります。
親子リレー返済が使えず、完済時年齢満80歳という条件もあるため、借り換え時に55歳なら組めるのは最長25年です。50代後半からは期間の制約が月々の返済額に直結します。
金利選択型で柔軟なのは諸費用とリフォーム資金
借り換えでは、登記費用や融資事務手数料に加えて、今の借入先の繰上返済手数料・経過利息まで借入額に含められます。手持ち資金が100万円未満でも動きやすい設計です。
借り換えと同時の増改築資金もまとめて借りられます。ただし諸費用部分は原則として住宅ローン控除の対象外です。年末調整や確定申告では、控除の対象外の金額を除いて計算してください。
借り換えの諸費用はどちらが安い?損益分岐は約3,330万円
借り換えの損得は金利差だけでは決まらず、諸費用を何年で回収できるかが軸になります。楽天銀行の2商品は融資事務手数料の決まり方が違い、借入額によって有利不利が入れ替わります。
| 比較の観点 | 金利選択型(変動金利・固定特約付き) | 【フラット35】(借り換え) |
|---|---|---|
| 融資事務手数料 | 330,000円(税込)の定額 ※ペアローンは合計495,000円(税込・1件あたり247,500円) | 借入額×0.99%(税込) ※最低165,000円(税込) |
| 返済口座を楽天銀行以外にした場合 | 金利に年0.300%の上乗せ | 手数料が借入額×1.43%(税込)に |
| 保証料/繰上返済手数料 | いずれも0円(繰上返済は1万円単位から) | いずれも0円 |
| 団信 | 加入必須・保険料は銀行負担 100%保障がん団信(全疾病特約付)は年0.200%上乗せ | 新機構団信は原則加入 加入しない場合は年0.200%引下げ |
| 抵当権者 | 楽天銀行(第1順位) | 住宅金融支援機構(第1順位) |
| 手続きの目安 | 最短26日程度(事前審査は最短翌日回答) | 最短35日程度(事前審査は最短翌日〜回答) |
※2026年10月時点・楽天銀行の公式サイトにて確認。返済口座に楽天銀行を指定する場合は、借入希望日の2週間前までに口座開設と初期設定を済ませる必要があります。
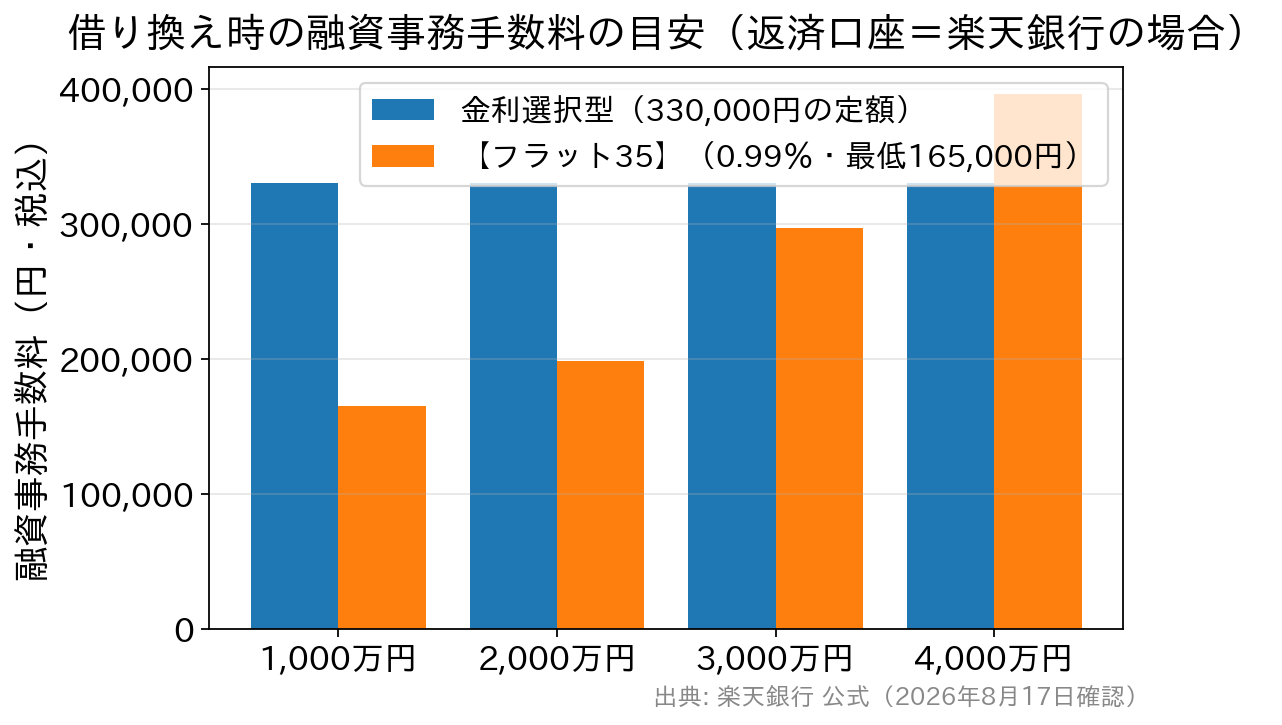
330,000円÷0.99%で計算すると、手数料が並ぶのは借入額約3,333万円です。借入額が約3,330万円を超えると定額の金利選択型、下回ると定率の【フラット35】のほうが手数料は安くなります。
残債2,000万円なら【フラット35】は198,000円で、金利選択型より132,000円安い計算です。ただし返済口座を他行にすると金利選択型は年0.300%上乗せされるため、口座の指定まで含めて比べてください。
残債3,000万円で借り換えたときの初期費用の目安
融資事務手数料に、抵当権の登記費用を足した初期費用を試算しました。登録免許税と司法書士報酬は楽天銀行の諸費用の案内にある目安で、土地と建物の2筆として計算しています。
| 費用 | 金利選択型 | 【フラット35】(借り換え) |
|---|---|---|
| 融資事務手数料 | 330,000円 | 297,000円 |
| 登録免許税(借入額×0.4%+筆数×1,000円) | 122,000円 | 122,000円 |
| 司法書士報酬(今の抵当権の抹消を含む) | 7万〜9万円程度 | 7万〜9万円程度 |
| 適合証明書の発行費用 | 不要 | 5万〜10万円程度(省略できる場合あり) |
| 合計の目安 | 約52万〜54万円 | 約49万〜61万円 |
※印紙代、火災保険料、今の借入先に払う繰上返済手数料・経過利息は含みません。司法書士報酬は抵当権の数などで変わります。
適合証明を省略できれば【フラット35】のほうが3万円前後安く、発行が必要なら逆転する可能性があります。3万円は、残債3,000万円なら金利差0.1%のおよそ1年分の利息に当たる金額です。
楽天銀行の審査でつまずきやすい3つの場面
- 他の借入の申告漏れ。マイカーローンやカードローンも返済負担率に入り、返済予定表など残高と毎月の返済額が分かる書類の提出が求められます。完済予定の借入は時期を明記して出します。
- 返済負担率の見込み違い。【フラット35】は年収400万円未満で30%以下、400万円以上で35%以下、金利選択型は30〜35%以下の範囲で楽天銀行が上限を決めます。手元の試算より厳しく出ることがあります。
- 直前の転職や産休・育休明け。給与明細3か月分と賞与明細(用意できない場合は雇用契約書や採用通知書)が必要で、収入の継続性を示せる時期まで待つほうが早いこともあります。
楽天銀行で借り換えるときの必要書類
金利選択型の借り換えで求められる主な書類です(2026年10月時点・楽天銀行の「必要書類一覧(借り換え)」より)。購入時と違うのは、今の住宅ローンの返済状況を示す書類が加わる点です。
| 必要書類 | 対象・期間 | 備考 |
|---|---|---|
| 借入申込書、個人情報の取扱いに関する同意書 | 申込人 | 同意書は火災保険の見積依頼を兼ねる |
| 団体信用生命保険 申込書兼告知書 | 申込人(連帯債務者は該当時) | 告知日から365日を超えると再申込 |
| 住民票の写し(原本) | 発行後3か月以内 | 家族全員・続柄の記載があるもの。本籍・個人番号等は黒塗り |
| 本人確認書類 | 運転免許証の両面コピー | ない場合はパスポートかマイナンバーカード(表面)のコピー |
| 源泉徴収票のコピー、住民税の特別徴収税額通知書または課税証明書(原本) | 給与収入のみで確定申告なしは直近1年分 | 給与以外の収入がある場合は直近2年分 |
| 確定申告書と付表のコピー、所得税納税証明書(その1・その2)原本 | 直近2年分(自営業など該当者) | 年収2,000万円超・勤務先が複数の給与所得者も必要 |
| 現在の住宅ローンの返済予定表のコピー | 直近の返済日を含む過去1年分 | 一部繰上返済をした場合は繰上返済前の予定表も |
| 返済口座の通帳のコピー(表紙と明細) | 直近の返済日を含む過去1年分 | 未記帳がある場合は個別の取引明細 |
| 建物(戸建ては敷地も)の登記事項全部証明書 | 発行後3か月以内 | 共同担保目録付きで請求 |
| 火災保険証券などのコピー | 表裏 | 満期が最終返済日より前なら新たな加入が条件になることも |
このほか物件の種類に応じて建築確認済証や住宅地図などが要ります。借り換え全体の段取りは住宅ローン借り換えの手続きの流れと必要書類で日数の目安とあわせて整理しています。
楽天銀行の借り換えについてよくある質問
Q. 楽天銀行の【フラット35】は個人事業主でも審査に通りますか?
A. 雇用形態の条件はないため申し込めます。審査は確定申告上の所得で返済負担率を見るので、節税で所得を小さくしていると借入可能額も小さくなります。金利選択型を選ぶ場合は、前年の申告所得が400万円以上必要です。
Q. 楽天銀行の住宅ローンで抵当権を設定するのは誰ですか?
A. 金利選択型は楽天銀行、【フラット35】は住宅金融支援機構が第1順位の抵当権を設定します。金利選択型の登記は楽天銀行指定の司法書士が担当し、今の借入先の抵当権の抹消も同時に行います。
Q. 借り換えと一緒にリフォーム資金も借りられますか?
A. 金利選択型なら、借り換えと同時に行う増改築の資金を合わせて借りられます。リフォーム前の写真と見積書・契約書が必要で、大規模な工事では図面も求められます。金利は住宅ローンと同じ扱いです。
まとめ|審査の入口と諸費用を商品別に確認する
楽天銀行の2商品は、審査の主体も、諸費用の決まり方も、借り換えで組める年数も違います。条件で分けると次のとおりです。
- 年収400万円未満、または団信に不安がある人は【フラット35】。年収の下限がなく、借換でも基準年数40年と子育てプラスが使える
- 年収400万円以上で残債が約3,330万円を超える人は、定額330,000円の金利選択型のほうが手数料は安い
- 残債2,000万円前後なら、手数料は【フラット35】のほうが10万円以上安い
どちらも返済実績1年未満・直近1年の延滞ありでは借り換えできません。条件を満たしたら、他行の定率型(借入額×2.20%など)とも初期費用込みで並べてみてください。楽天銀行の2商品の弱点は楽天銀行の住宅ローンの落とし穴、自営業の審査対策は自営業・個人事業主の住宅ローン審査で詳しく扱っています。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング