広島銀行フラット35(保証型)とSBIアルヒ スーパーフラットを比較
広島銀行が2018年5月からフラット35(保証型)を取扱い
広島銀行は、2018年5月から同行独自の「〈ひろぎん〉住宅ローンフラット35(保証型)」を取り扱っています。フラット35はどこでも申し込める住宅ローンという印象がありますが、この「保証型」は取り扱う金融機関が限られた商品です。
フラット35には「保証型」「買取型」という2つの種類があり、広島銀行が扱っているのは取り扱いの珍しい「保証型」です。フラット35の「保証型」と「買取型」は専門的な言葉なので深く考える必要はありませんが、詳しく知りたい人は保証型と買取型のフラット35の違いについてはこちらの記事で紹介していますので確認しておいてください。
簡単に言うと、保証型のフラット35は、大多数を占める買取型よりも商品性や金利設定の自由度が高いという特徴があります。広島銀行のフラット35(保証型)も、自己資金をしっかり用意できる人に低い金利を提供する設計です。借り換え(他の金融機関で借入中の住宅ローンの借り換え)にも利用できます。
保証型のフラット35を広く受け付けてきた金融機関は買取型に比べて非常に少なく、長年その代表格だったのがSBIアルヒ(旧・アルヒ)のスーパーフラットです。広島銀行のフラット35(保証型)は、そうした中で登場した幅広く利用者を受け付ける保証型フラット35にあたります(広島銀行の場合は営業エリアが中心になります)。なお広島銀行は公式サイトで「フラット35(保証型)の新規受付を行っている金融機関は9機関のみ」「地方銀行のフラット35実行件数No.1」(2017〜2021年度までの保証型および買取型の累計件数・住宅金融支援機構調べ)と案内しています。
この記事では、広島銀行のフラット35(保証型)とSBIアルヒのスーパーフラットの違いを、とくに「借り換えで使うと何が変わるか」という目線で比較します。
2026年8月時点の金利で比べる(適用は「実行月」の金利)
フラット35(保証型)の金利は毎月改定され、しかも申込時ではなく「融資を実行する月」の金利が適用されます。広島銀行も公式に「ご融資金利は原則として毎月1日に見直し、申込時ではなく資金のお受取時の金利が適用される」「当月の適用金利は当月第1営業日にお知らせする」と明記しています。借り換えの試算をするときは、必ず実行予定月の金利で計算し直してください。
2026年に入ってからは長期金利の上昇を背景にフラット35の金利が大きく上がりました。住宅金融支援機構の公式サイトで確認した2026年8月資金受取分の【フラット35】(買取型・借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は年3.290%(団信に加入しない場合は年3.090%)です。
SBIアルヒのスーパーフラットを借り換えで使う場合の2026年8月実行金利は、団体信用生命保険C加入で年3.140%、団信に加入しない場合は年2.860%(借入期間1〜35年)と公式サイトに掲載されています。同じ借り換えでも買取型の【フラット35】(団信J加入・融資率10割以下)は年3.290%なので、保証型のスーパーフラットのほうが低い水準です。
一方、広島銀行のフラット35(保証型)の適用金利は、公式サイトの金利表と個人ローンセンター(0120-293-801)での案内が一次情報です。当編集部が確認した時点ではウェブ上の金利表から現在の数値を正確に読み取れなかったため、本記事では具体的な数値を掲載していません。広島銀行の最新の適用金利は、必ず公式サイトまたは個人ローンセンターでご確認ください。なお、健康上の理由などで団体信用生命保険に加入できない場合の金利は、公式に「死亡・高度障害保障団信付の金利−0.20%」と示されています。
かつて本記事に掲載していた金利(2024年7月時点でアルヒ年1.71〜1.83%、広島銀行年1.84〜1.95%)は、現在の水準とはまったく異なります。借り換えで「いくら得になるか」を判断するときは、両社の最新の適用金利を確認したうえで、現在返済中のローンとの金利差・残債・残期間で試算してください。
広島銀行とSBIアルヒ スーパーフラットの商品性比較
2026年8月時点で、両社の公式サイト・商品説明書に記載されている内容を整理しました。
| 比較の観点 | SBIアルヒ スーパーフラット | 広島銀行 フラット35(保証型) |
|---|---|---|
| 年齢 | 申込時に満70歳未満・完済時80歳未満 | 申込日現在満70歳未満・最終完済時80歳未満 |
| 借り換えへの利用 | 可(Web申込でも取扱い。ペアローンでの借り換え申込は対象外) | 可(他の金融機関で借入中の住宅ローンの借り換え) |
| 借り入れ上限金額 | 100万円以上1億2,000万円以下(1万円単位)※【フラット35】の融資限度額は2026年4月実行分から1億2,000万円へ引き上げ | 100万円以上8,000万円以下(1万円単位) 借り換えの場合は「対象ローンの残高+その他の諸費用」または「担保評価額の200%」のいずれか低い額まで |
| 返済負担率 | 年収により20〜35%以内(商品により異なる) | 年収400万円未満は30%以内/400万円以上は35%以内 |
| 借り入れ期間 | 15年以上35年以下(60歳以上は10年以上) ※借り換えは1〜35年 | 15年以上35年以内(60歳以上は10年以上) ※完済時年齢80歳未満 |
| 返済方法 | 元利均等・元金均等から選択可(ボーナス併用可) | 元利均等返済(ボーナス併用可・融資額の40%以内) |
| 団体信用生命保険 | 加入は任意(団信C)。不加入なら金利が下がる | 原則、当行指定の団信に加入。がん保障特約付・3大疾病+がん先進医療保障特約付も選択可(特約は金利上乗せ)。健康上の理由等で加入できない場合は−0.20% |
| 諸費用の借り入れ | 印紙税・融資手数料・登録免許税・司法書士報酬などを借入額に含められる(疎明資料の提出が必要な費用あり) | 借り換えの場合は「対象ローンの残高+その他の諸費用」まで借り入れ可能(公式に「手続諸費用も含む」と記載) |
| 保証人・保証料 | 不要 | 不要 |
| 一部繰上返済の方法 | インターネット(1万円以上)または電話 | 約定返済日に限り可能。7営業日前までに所定の依頼書を窓口へ提出 |
| 一部繰上返済手数料 | インターネットは無料/電話は期間短縮型11,000円(税込)・返済額軽減型33,000円(税込) | 11,000円(税込) |
| 全額繰上返済手数料 | 55,000円(税込) | 11,000円(税込) |
| 事務手数料 | 融資金額の2.20%(税込)/最低220,000円(税込) | 融資金額の2.20%(税込) |
| その他 | 親子リレー返済・収入合算に対応。Web申込は電子契約手数料11,000円(税込) | 全期間固定と変動を組み合わせる「フリーミックスプラン」あり |
※上記は2026年8月に各社公式サイト・商品説明書で確認した内容です。条件は改定されることがあるため、最新の内容は必ず各公式サイト・商品概要説明書でご確認ください。
借り換えで効いてくる3つの違い
前回まで本記事では「広島銀行は諸費用を借入額に含められない」と説明していましたが、広島銀行の公式サイト・商品説明書を確認したところ、借り換えでは「対象となる住宅ローンの残高およびその他の諸費用」まで借り入れできると明記されていました。事実関係を訂正します。そのうえで、借り換えで実際に効いてくる違いは次の3点です。
1. 繰上返済のしやすさ
SBIアルヒのスーパーフラットは、インターネットからの一部繰上返済が1万円以上・手数料無料で、こまめに返せます。広島銀行は約定返済日に限り可能で、7営業日前までに窓口へ依頼書を提出する必要があり、手数料は11,000円(税込)です。借り換え後にコツコツ繰り上げ返済して利息を減らしたい人には、この差が大きく効きます。ただし全額繰上返済は広島銀行11,000円(税込)に対しSBIアルヒは55,000円(税込)で、逆の関係です。将来の住み替えや完済を見込むなら、こちらも確認しておきましょう。
2. 団信の考え方
SBIアルヒは団信への加入が任意で、加入しない場合の金利も公表しています(2026年8月実行の借り換えで団信C加入 年3.140%/不加入 年2.860%)。広島銀行は原則加入で、健康上の理由などで加入できない場合は金利が−0.20%になります。健康状態に不安がある人、あるいは団信ではなく手持ちの生命保険で備えたい人は、金利差と保障内容を並べて比べてください。なお広島銀行はがん保障特約付・3大疾病+がん先進医療保障特約付の団信も用意しています(特約の付保には所定の金利上乗せが必要)。
3. 最低事務手数料の有無
事務手数料はどちらも融資金額の2.20%(税込)ですが、SBIアルヒには最低220,000円(税込)という下限があります。借り換えでは残債が1,000万円を下回ることも珍しくなく、たとえば残債800万円なら2.20%=176,000円ではなく220,000円が適用されます。残債が小さい借り換えほど、この下限が損益分岐に効いてきます。
借り換えの損得は「諸費用 vs 減る利息」で判断する
借り換えが得かどうかは、①借り換えで減る利息と、②借り換えにかかる諸費用を比べるだけです。順番は次のとおりです。
手順1:いまの適用金利・残債・残期間を正確に把握する
返済予定表(償還予定表)か銀行のマイページで、現在の適用金利・残高・残りの回数を確認します。ここがずれていると試算全体が狂います。
手順2:借り換え後の金利で総返済額を出す
フラット35・スーパーフラットは全期間固定なので、実行月の金利がそのまま完済まで続きます。残債・残期間・新しい金利で総返済額を計算し、いまのローンの残り総返済額との差額を出します。
手順3:諸費用を積み上げる
借り換えでかかる主な費用は次のとおりです。
- 事務手数料:融資金額の2.20%(税込)。SBIアルヒは最低220,000円(税込)
- 抵当権の抹消・設定費用(登録免許税・司法書士報酬)
- 印紙税(電子契約の場合は不要。SBIアルヒのWeb申込は電子契約手数料11,000円(税込))
- 物件検査手数料(フラット35の技術基準に基づく検査。中古一戸建てで4〜6万円程度が目安と広島銀行は案内)
- 現在返済中のローンの経過利息・完済手数料
手順4:差額が諸費用を上回るかを見る
減る利息が諸費用を上回れば、借り換えメリットが出ます。残債が大きい・残期間が長い・金利差が大きいほど有利で、逆に残債が小さく残期間が短いと、最低事務手数料や登記費用の分だけ元が取りにくくなります。
なお、変動金利から全期間固定への借り換えは「今より毎月の返済額が増えるが、将来の金利上昇に備える」という選択になることも多く、単純な損得だけでは割り切れません。減る利息だけでなく「返済額が確定する安心をいくらで買うか」という観点でも考えてみてください。
いま借り換えを検討している人の動き
住宅ローン比較サービス「モゲチェック」(株式会社MFS)の集計によると、借り換えを検討している人が現在返済中の金利は2026年7月時点の平均で年1.55%となり、7か月連続の上昇で集計開始以来の最高水準を更新しました。また変動金利で返済している人の47.3%が固定金利への切り替えを検討しているとされています。
ただしこれは「借り換えを検討している人」を母集団とした民間サービスの集計であり、住宅ローンを借りている人全体の平均ではありません(金利が上がって負担が増えた人ほど検討に動くため、数値は高めに出ます)。数字に引きずられず、まずは自分の返済予定表で「いまの適用金利」を確認するところから始めてください。
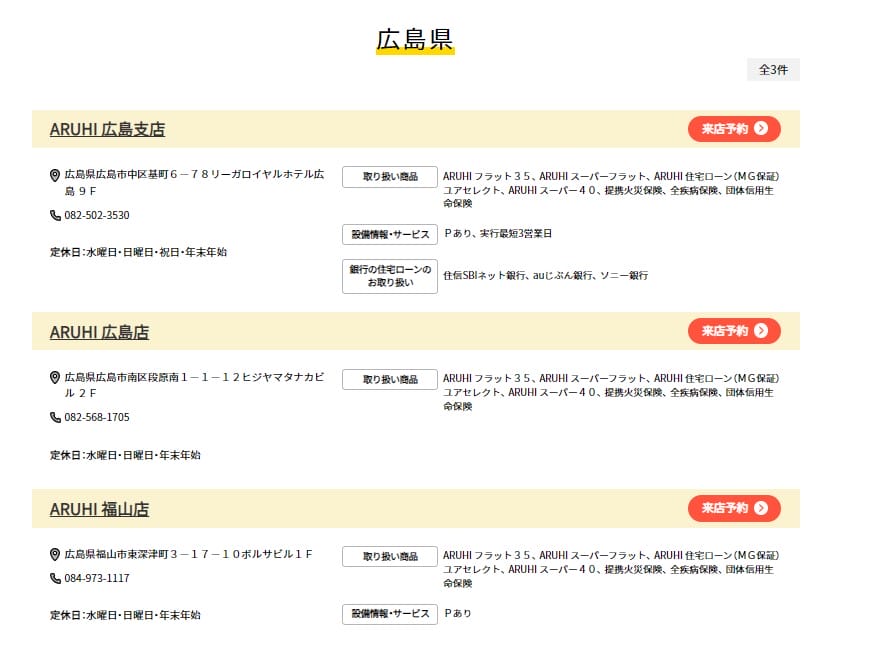
広島県内にもSBIアルヒの店舗はある?
SBIアルヒは全国に店舗網を有しています。広島県内では広島市と福山市に店舗があります。繰り上げ返済などはネットで手続きでき、不便に感じることはほとんどないでしょう。SBIアルヒのフラット35・スーパーフラットに興味がある人は、以下から来店予約して相談してみるとよいでしょう。もちろん相談は無料です(店舗の最新の一覧・営業時間は公式サイトでご確認ください)。
借り換えで使うときのよくある質問(FAQ)
Q. スーパーフラット(保証型)は借り換えにも使えますか?
A. はい。SBIアルヒのスーパーフラットは借り換えに対応しており、Web完結の「SBIアルヒ ダイレクト支店」でも借り換え申込を取り扱っています(借入期間1〜35年の全期間固定)。ただしペアローンでの借り換え申込は対象外です。広島銀行のフラット35(保証型)も借り換えに利用できます。いずれも自己資金(手持ち金)の割合や担保評価によって適用金利・利用可否が変わるため、各公式でご確認ください。
Q. 残債が少なくても借り換えの意味はありますか?
A. 残債が小さいほど、減る利息よりも諸費用(とくに最低事務手数料や登記費用)の比重が大きくなり、元が取りにくくなります。SBIアルヒは最低事務手数料220,000円(税込)があるため、残債1,000万円前後を下回る場合はとくに慎重に試算してください。
Q. 借り換えでも自己資金は関係しますか?
A. 保証型のフラット35は自己資金(手持ち金)の割合が多いほど金利が下がる仕組みで、借り換えの場合は残債と担保評価の関係で適用金利が変わります。広島銀行は「借換融資の場合は実際の融資率にかかわらず融資率90%以内の金利が適用される」と案内しています。
Q. 申し込んだ月の金利で借りられますか?
A. いいえ。フラット35(保証型・買取型とも)は資金を受け取る月=融資実行月の金利が適用されます。金利は毎月見直されるため、申込時点の金利と実際の適用金利がずれることがあります。
Q. 団信に入らないという選択はできますか?
A. SBIアルヒは団信への加入が任意で、不加入の場合の金利も公表しています。広島銀行は原則加入ですが、健康上の理由などで加入できない場合の金利(−0.20%)が示されています。団信に入らない場合は、万一のときにローンが残る点を必ず家族と確認してください。
アルヒが広島銀行を商標権侵害で訴訟へ(2018年6月4日追記分)
広島銀行ではサービス開始当初「スーパーフラット」という名称を使っていましたが、当時のアルヒ(現・SBIアルヒ)が広島銀行を相手に商標権侵害で訴えを起こしました。金融機関同士で商標権侵害が争われるのは非常に珍しい事例でした。広島銀行が2018年5月に取扱いを開始した保証型フラット35の商品名は「スーパーフラット35」。保証型フラット35で先行していたアルヒは「スーパーフラット」という商品名を利用しており、広島銀行の商品名が商標権の侵害にあたるとして訴えを起こした、という流れです。
この訴訟を受けてか、広島銀行ではその後「スーパーフラット」という名前を一切利用しなくなりました。
なお、特許庁の商標検索で確認すると、当時、金融・保険・不動産の取引分野を管理する商標区分の第36類に「スーパーフラット」を登録していたのはアルヒ(現・SBIアルヒ)でした。広島銀行の商品名は「スーパーフラット35」で、弁理士のチェックを経て決めていたはずですが、結果として広島銀行が名称の使用を取りやめる形に着地しました。珍しい話題でしたので追記して紹介しました。
まとめ
広島銀行のフラット35(保証型)は、地方銀行として数少ない保証型の取り扱い行で、借り換えにも使え、全額繰上返済手数料が11,000円(税込)と安いのが特徴です。一方SBIアルヒのスーパーフラットは、ネットからの一部繰上返済が無料、団信の加入が任意、返済方法を元利均等・元金均等から選べるなど、返し方の自由度で優位に立ちます。ただし最低事務手数料220,000円(税込)があるため、残債が小さい借り換えでは損益分岐が遠くなる点に注意してください。
SBIアルヒは16年連続でフラット35の実行件数1位を獲得している金融機関です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。地方銀行である広島銀行がフラット35(保証型)を取り扱っていることは、営業エリアの利用者にとって選択肢が増えるという意味で意義があります。2026年はフラット35の金利が大きく上昇している局面なので、新規・借り換えのいずれでも、実行予定月の適用金利と条件を確認したうえで比較・試算してください。
なお、SBIアルヒのフラット35・スーパーフラットはネットからかんたんに審査申込もできます。店舗が近くにない場合でも、ネット手続きであれば全国に対応しています。詳しくはSBIアルヒの公式サイトで確認してみてください。
※最新の取り扱い状況・適用金利は必ず各金融機関の公式サイトをご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング