auじぶん銀行 住宅ローンの落とし穴・デメリット|借り換え前に確認
auじぶん銀行の住宅ローンを借り換え先に選ぶとき、事前に押さえておきたい「落とし穴」は大きく4つあります。借入金額の2.20%(税込)という定率型の事務手数料、返済期間を35年1ヶ月以上にしたときの年0.1%の上乗せ、固定金利特約の期間中に全額繰上返済すると33,000円(税込)かかること、そして無料で付く「がん50%保障団信」に年齢と支払回数の条件があることです。いずれも金利表には出てこない条件で、借り換えの損得を左右します。
比較サイトでは各社のメリットばかりが並びがちですが、良いところだけを集めた情報では正しい比較はできません。このページでは、すでに返済中で借り換えを検討している方の目線で、auじぶん銀行の住宅ローンの注意点・デメリットを一つずつ確認していきます。先にauじぶん銀行の住宅ローンのメリットはこちらで全体像をつかんでおくと、理解が深まります。
auじぶん銀行とは?
auじぶん銀行が開業したのは2008年で、すでに18年余りの歴史があります。「スマホ銀行」をコンセプトにしたネット銀行で、住宅ローンも申込から借入後の一部繰上返済、残高・返済予定の確認までスマートフォンで完結します。
「じぶん銀行」という名前の由来は「携帯電話の中にある自分の銀行」です。現在はKDDI(au)と三菱UFJ銀行が出資するau経済圏の中心的なネット銀行で、住宅ローンはネット銀行のなかでも主力商品の一つに育っています。(auじぶん銀行の住宅ローンチームに商品開発の経緯を直接インタビューした記事もあわせて参考にしてください。)
借り換えの適用金利と、そこに乗る条件(2026年9月時点)
auじぶん銀行の借り換え・変動金利(全期間引下げプラン)は年1.179%、固定10年(当初期間引下げプラン)は年3.315%です(いずれもがん50%保障団信の特約付き・2026年9月16日にauじぶん銀行 公式の住宅ローン金利(お借り換え)ページで確認)。金利は毎月改定されるため、実際に適用されるのは申込時ではなく借入日の金利である点に注意してください。
当社編集部では毎月、各金融機関の公式金利ページを実際に開いて適用金利を記録しています。2026年9月1日に14の金融機関・機関の127件を記録したところ、前月から引き上げられたのが106件、据え置きが21件、引き下げは0件でした(当社調べ。うち19件は住宅金融支援機構が公表するフラット35・50の最頻金利を取扱各社の行に展開したもので、各社の自社ページを個別に読んだ値ではありません)。もっとも変動金利に限ると27件中19件が据え置きで、auじぶん銀行の借り換え・変動金利も8月から据え置きです。固定金利ほど急には動いていない、というのが当月の実測結果になります。
同じ「借り換え・変動金利」を横に並べると、次のようになります。
| 金融機関 | 借り換え・変動金利 | 確認した商品・条件 |
|---|---|---|
| SBI新生銀行 | 年1.080% | 住宅ローン(SBIハイパー預金の優遇適用時は年0.990%) |
| イオン銀行 | 年1.130% | 住宅ローン |
| auじぶん銀行 | 年1.179% | 全期間引下げプラン(がん50%保障団信の特約付き) |
| 三菱UFJ銀行 | 年1.245% | 住宅ローン |
| PayPay銀行 | 年1.330% | 住宅ローン |
| ソニー銀行 | 年1.347% | 住宅ローン |
※当社編集部が各行公式の住宅ローン金利ページを2026年9月1日に確認した表面金利です(当社調べ)。実測した13件から主要6行を抜粋したもので、ほかにりそな銀行 年0.950%・みずほ銀行 年1.025%など、さらに低い金利を出している銀行もあります。事務手数料・団信の条件は銀行ごとに異なるため、金利の数字だけで優劣は決まりません。
auじぶん銀行の1.179%は、上の6行のなかでも、当社が実測した13件全体で見ても、最も低いわけではありません。ただしこの金利には、がんと診断された時点で残高が半分になる保障(がん50%保障団信)が上乗せ金利0円で付いています。保障を外して金利だけを下げたい人には、上乗せなしの全疾病保障付団信を用意するSBI新生銀行のような選択肢もあり、「金利+諸費用+団信」の3点セットで見比べるのが借り換えの基本です。
※審査の結果によっては保証付金利プランとなる場合があり、この場合には上記とは異なる金利となります。保証付金利プランでは固定金利特約が3年・5年・10年に限定されます。
借り換え前に確認したいauじぶん銀行の落とし穴
事務手数料は定率2.20%(税込)=残債が大きいほど負担が重い
最初に押さえたいのは、事務手数料が定率型で、借入金額に比例して増えることです。auじぶん銀行の住宅ローンは、借り入れ・借り換えする金額の2.20%(税込)が事務手数料としてかかります(auじぶん銀行 公式の商品詳細で確認)。
残債別に置き換えると、負担の重さが見えてきます。
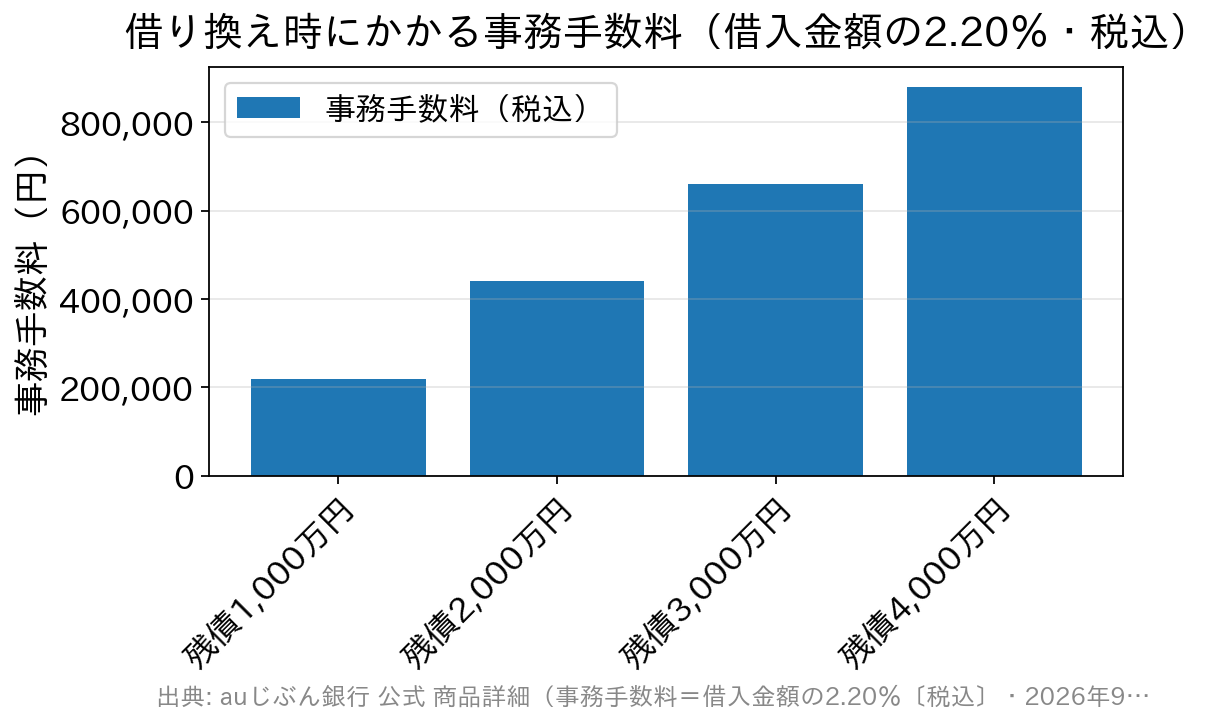
定率型そのものは珍しくなく、フラット35(買取型)やドコモSMTBネット銀行(旧・住信SBIネット銀行)のWEB申込コースなども借入金額の2.20%(税込)です。auじぶん銀行だけが特別に高いわけではありません。ただし借り換えでは、この諸費用を金利差で何年かけて取り戻せるか(損益分岐)が判断のすべてになります。残債2,000万円なら44万円(税込)を、金利差で回収できるかどうかを先に試算してください。
※事務手数料などの諸費用は住宅ローンの借入金額に含めて借りられるため、手元資金が不足していても借り換え自体は可能です。ただし諸費用だけを借りることはできません。
(参考)事務手数料・保証料・団信保険料について
事務手数料は「住宅ローンの諸費用」の1つです。住宅ローンの諸費用には、事務手数料のほかに「保証料」と「団信保険料」があります。
「金利以外の費用」は「事務手数料」「保証料」「団信保険料」が大半を占めるので、諸費用を比較するときはこの3つをセットで比較するのがおすすめです。
借り入れ・借り換え金額が2,000万円と4,000万円のときの3点セットの合計金額を一覧にしていますので参考としてください。
| 事務手数料 (税込) | 保証料 | 団信保険料 | 2,000万円の場合 (税込) | 4,000万円の場合 (税込) |
|
|---|---|---|---|---|---|
 | 44,000円 | 不要 | 無料 | 44,000円 | 44,000円 |
 | 2.20% (手数料定率型) | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20%※2 | 不要 | 無料 | 440,000円 | 880,000円 |
 | 2.20% | 不要 | 無料 | 440,000円 | 880,000円 |
 | 33,000円 | 約2%程度 | 無料 | 約43万円 | 約83万円 |
※2,000万円は借入期間20年、4,000万円は借入期間30年を前提としています。
※SBI新生銀行は安心パック利用時、イオン銀行は手数料定率の場合。
一般的に、メガバンクや地方銀行の住宅ローンには事務手数料が定額で済む代わりに保証料がかかるタイプがあります。auじぶん銀行の場合は事務手数料が2.20%(税込)かかる代わりに保証料相当額は金利に含まれ、別途の保証料は発生しません。つまり「保証料無料のメリットを事務手数料のデメリットで相殺している」構図です。
事務手数料を抑えたい人は、定額型を選べる銀行も比較対象になります。たとえばソニー銀行は、定率型の「変動セレクト住宅ローン」と手数料が一律の定額型「住宅ローン」を選べる商品構成です(金利は定額型のほうが高めになります)。詳しくはソニー銀行の住宅ローンの落とし穴でも整理しています。下表は、借り換え時に諸費用の判断材料となる事務手数料タイプの違いをまとめたものです。
| 事務手数料タイプ | 特徴 | 向いている人 |
|---|---|---|
| 定率型(例:2.20%税込) | 金利が低め。借入額が大きいほど手数料の総額は増える。auじぶん銀行・ドコモSMTBネット銀行・フラット35(買取型)など | 金利差で諸費用を回収できる見込みが立つ人/残債が比較的小さい人 |
| 定額型 | 手数料は借入額にかかわらず一定。その分、金利はやや高めになりやすい。ソニー銀行の「住宅ローン」など | 残債が大きく、初期費用を抑えたい人 |
返済期間を35年1ヶ月以上にすると年0.1%の上乗せがかかる
借り換えで見落としやすいのが、借入期間を35年1ヶ月以上(長期返済)とする場合に、年0.1%の上乗せ金利が発生することです。auじぶん銀行の借入期間は1年以上50年以内と長く設定できますが、35年を1ヶ月でも超えると上乗せの対象になります。
しかも、借入後に一部繰上返済などで当初の借入期間が短くなっても、上乗せ後の金利が引き続き適用されます。「毎月の返済額を下げたいから期間を延ばす」という借り換えは、上乗せ分を含めた金利で損得を計算し直してください。上乗せ金利は今後の金利情勢により変更される場合があります。
当初期間引下げプランは、特約が終わったあとの引下幅が小さくなる
固定10年などの固定金利特約で「当初期間引下げプラン」を選ぶ場合、注意すべきは当初期間が終わったあとの金利です。このプランは当初の特約期間の金利を大きく下げる代わりに、特約期間が終わったあとの引下幅が「全期間引下げプラン」より小さくなります。しかも借入後に金利プランを変更することはできません。
借り換えで残期間を10年程度に縮めているなら影響は限定的ですが、残期間が20年・30年と長い場合は、特約終了後に適用される金利まで含めて返済額を確認する必要があります。特約終了後の金利が適用された場合の返済額は、公式のシミュレーションツールで試算できます。ご自身の条件で必ず確認しておきましょう。
固定金利特約の期間中に全額繰上返済すると33,000円(税込)かかる
auじぶん銀行は一部繰上返済の手数料が無料で、スマホからいつでも返済できる使い勝手のよい住宅ローンです。ただし全額繰上返済(完済)については、固定金利特約の適用中だと33,000円(税込)の手数料がかかります(変動金利の期間中は無料)。
借り換えで固定金利特約を選んだあと、さらに条件のよい銀行へ乗り換える、あるいは自宅の売却で完済する——といった場面で効いてくる費用です。将来もう一度動く可能性があるなら、特約期間の長さは慎重に決めるほうが無難でしょう。なお、変動金利から固定金利特約への変更手数料は無料です。
がん50%保障団信の3つの注意点
auじぶん銀行の住宅ローンは、上乗せ金利0円で「がん50%保障団信」を付けられる点が最大の魅力です(がんと診断された時点で住宅ローン残高が半分になる保障に加え、所定の急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病も対象になります)。メガバンクや地方銀行の一般的な住宅ローンには無料で付いていない、たいへん優れたサービスです。
以下は“落とし穴”というよりも、このサービスの理解を深めるつもりで読んでいただければと思います。公式の団体信用生命保険のページで確認した条件は次の3点です(2026年9月16日時点)。
①年齢によってプランが分かれること。公式の団信ページは「50歳以下のお客さま」と「51歳以上のお客さま」でプランが分かれる構成になっており、50歳以下には専用の金利プランが用意されています。上乗せ金利の適用の有無や内容はauじぶん銀行が定める基準日に判定されるため、審査申込時や契約申込時の案内と異なる場合がある、とも明記されています。団信を重視する借り換えほど、申込を先延ばしにしないほうが有利です。
②責任開始日から90日以内の診断は対象外。保障の対象は所定の悪性新生物で、皮膚の悪性黒色腫以外の皮膚がんや上皮内新生物は含まれません。さらに責任開始日からその日を含めて90日以内にがんと診断された場合は保障されません。借り換え直後がちょうどこの空白期間にあたる点は、前の住宅ローンの団信との切り替えを考えるうえで知っておきたいところです。
③がん診断保障と4疾病保障は、いずれか1回のみ。残高が半分になる保障は繰り返し受けられるものではありません。なお引受保険会社はライフネット生命保険で、他の借入と通算した加入最高保険金額は2億円です。
もう1つ、繰上返済との関係でも知っておきたい論点があります。
通常、住宅ローンの総返済額を減らすために繰上返済は積極的に行うべきと言われています。繰上返済は総返済額を減らす効果が大きく、完済を早めたり毎月の返済額をおさえたりできます。しかしauじぶん銀行のように残高連動の保障が付いている場合、少し見え方が変わります。具体的な例で解説します。
<繰上返済を行わず10年後の住宅ローンの残高が3,500万円だった場合>
がんと診断されたタイミングで、がん50%保障団信が適用されて住宅ローンの残高が1,750万円まで減った。
<繰上返済を行っていて10年後の住宅ローン残高が2,500万円だった場合>
がんと診断されたので、がん50%保障団信が適用されて1,250万円まで住宅ローン残高が減った。
一般的には、ケース②のように繰上返済を進めておくことが総返済額を減らすうえで効果的で、がん50%保障団信が適用されたあとの住宅ローン残高も当然少なくなります。
ところが、もしケース①の人が繰上返済をしていないだけで1,000万円を貯蓄していたとしましょう。ケース①のがん50%保障団信適用後の住宅ローン残高は1,750万円ですが、貯蓄していた1,000万円をこのタイミングで繰上返済に使うと、住宅ローンの残高は750万円になります。
こまめに繰上返済を行っていたケース②よりも、ケース①のほうが結果的に500万円も住宅ローンの残高を少なくできることがわかります。
もちろん、将来がんになるかはわかりませんし、もしがんにならなければケース②のように繰上返済を続けているほうが総返済額を少なくできます。繰上返済せずに貯蓄へ回して「いつでも繰上返済できる状態」にしておいたほうが有利になる場面もある、と頭に入れたうえで、貯蓄と繰上返済のバランスを取るのが理想的です。
つなぎ融資は自社では扱わない(現在の紹介先は東光商事)
auじぶん銀行の住宅ローンは建物完成時の一括融資のため、土地代金や着工金・中間金の借り入れは取り扱っていません。auじぶん銀行自身はつなぎ融資を扱っていないのです。
その代わり、公式の注文住宅のページでは東光商事株式会社のつなぎ融資(とうこうブリッジローン)が紹介されており、つなぎ融資の利用予定金額を含めて住宅ローンを申し込めます(2026年9月16日時点で案内されている紹介先はこの1社です)。ブリッジローンの申込にはauじぶん銀行の本審査結果通知が必要で、つなぎ融資そのものは住宅ローン控除の対象外です。金利・事務手数料はつなぎ融資先の条件によります。
ネット銀行の住宅ローンは自社でつなぎ融資に対応していないことがほとんどなので、提携先を用意していること自体は強みです。とはいえ手続きが2社にまたがるぶん、必要書類は増えます。つなぎ融資に対応する地銀などで建築を進め、住宅完成後にauじぶん銀行へ借り換えるという段取りもありますが、借り換えには借入期間などの条件があるため、先に確認しておきましょう。この場合、最初に借りる住宅ローンは金利よりも「事務手数料」「保証料」といった諸費用の少なさを優先して選ぶのが定石です。
借り換えできる資金・物件には制限がある
借り換えを前提にすると、意外に引っかかりやすいのが対象条件です。公式の商品詳細で確認できる主な制限は次のとおりです(2026年9月16日時点)。
| 確認する項目 | auじぶん銀行の条件 | 借り換えでの注意点 |
|---|---|---|
| 資金使途 | 他の金融機関で借入中の住宅ローンの借換資金(住宅ローンとリフォームローンの一括借換を含む) | リフォームローン単独の借り換え・新規のリフォーム資金は対象外。諸費用のみの借入も不可 |
| 対象物件 | 本人または家族が居住する物件 | 投資用・事業用・賃貸用(店舗・賃貸併用を含む)は対象外。借地物件・保留地物件・離島などは対象外になる場合がある |
| 借入金額・期間 | 500万円以上2億円以下/1年以上50年以内 | 残債が500万円を切っていると申し込めない。借り換えの場合は借入期間に一部制限がある |
| 申込時の年齢・年収 | 満18歳以上満65歳未満・最終返済時が満80歳の誕生日まで/前年度の年収(自営業は申告所得)200万円以上 | 返済中でも年齢・収入の条件は新規と同じように審査される |
| 連帯債務 | 取扱いなし(ペアローン・収入合算は可) | いま連帯債務型で借りている人は、借り換え時に同じ形を維持できない |
とくに見落とされがちなのが連帯債務の取扱いがない点です。夫婦の連帯債務型で借りている人は、auじぶん銀行へ借り換えるならペアローンか収入合算に組み替えることになり、住宅ローン控除の受け方も変わります。三菱UFJ銀行の住宅ローンなど、借り換え先によって組み方の選択肢が違う点は先に確認しておきたいところです。
審査の結果「保証付金利プラン」になると優遇割が使えない
auじぶん銀行には、審査の結果として保証会社を利用する場合に適用される「保証付金利プラン」があります。保証料相当額を上乗せした金利が設定される専用のプランで、別途の保証料は発生しませんが、通常のプランとは金利水準も条件も異なります。
具体的には、固定金利特約が3年・5年・10年に限定され、ミックス(複数の金利タイプの組み合わせ)は利用できません。さらに、環境配慮型住宅現金プレゼントプログラム、普通預金連動型 住宅ローン利息キャッシュバックプログラム、J:COM NET優遇割、J:COM TV優遇割、コミュファ光優遇割といった各種の優遇プログラムが対象外になります。「au経済圏の優遇を狙って借り換えたのに使えなかった」という事態を避けるため、保証付金利プランを提示されたときは、あらためて他行の条件と比較しましょう。
変動金利の見直しは年2回。利上げがすぐ返済額に響くわけではない
変動金利で借り換える場合、金利の反映には時間差があります。auじぶん銀行の変動金利は年2回(4月1日・10月1日)の基準日に見直し、4月1日基準の新金利は同年6月の返済日の翌日から、10月1日基準の新金利は同年12月の返済日の翌日から適用されます。
さらに元利均等返済なら5年ルール(借入後5回目の10月1日基準の見直しまで返済額を一定に保つ)と125%ルール(見直しで増額しても、それまでの返済額の125%を超えない)が働きます。つまり政策金利が動いても、毎月の返済額に反映されるまでには何段階もの時間差があるということです。金融政策のニュースに急かされて借り換えを決める必要はありません。まずはいまの契約の適用金利・次の見直し時期・5年ルールの有無を、手元の返済予定表と契約書で確認するところから始めてください。
※元金均等返済を選んだ場合、5年ルール・125%ルールは適用されず、金利の変動に応じて返済額が都度変わります。
auじぶん銀行への借り換えでよくある質問
Q. 借り換えの損益分岐はどう計算すればよいですか?
A. 「借り換えでかかる諸費用」と「借り換え後に減る利息の総額」を比べます。auじぶん銀行は事務手数料が定率型(2.20%・税込)なので、残債2,000万円なら44万円。これに登記費用・印紙代などが加わります。金利差が大きく、残債が多く、残期間が長いほど回収は早くなります。実際の金額は公式のシミュレーションで試算してください。
Q. 借り換えでも「がん50%保障団信」は上乗せ0円で付けられますか?
A. 付けられます。ただし公式の団信ページは50歳以下と51歳以上でプランが分かれており、50歳以下には専用の金利プランが用意されています。また責任開始日から90日以内にがんと診断された場合は保障の対象外です。健康状態の告知も必要なので、団信を重視するなら早めに動くほうが有利です。
Q. 借り換えで返済期間を延ばすと金利は上がりますか?
A. 借入期間を35年1ヶ月以上にすると、年0.1%の上乗せ金利がかかります。しかも借入後に繰上返済で期間が短くなっても、上乗せ後の金利が適用され続けます。毎月の返済額を下げる目的で期間を延ばすときは、上乗せ分を含めて総返済額を計算し直してください。
Q. auじぶん銀行に借り換えたあと、さらに別の銀行へ移すとき手数料はかかりますか?
A. 固定金利特約の適用中に全額繰上返済(完済)する場合は33,000円(税込)がかかります。変動金利の期間中は無料です。将来もう一度借り換える可能性があるなら、固定金利特約の期間設定は慎重に決めましょう。
Q. auじぶん銀行の借り換えで、リフォーム費用も一緒にまとめられますか?
A. 住宅ローンと一括であれば借り換えできますが、対象は住宅の増改築工事に関する銀行からの借入に限られます。リフォームローンだけの借り換えや、新規のリフォーム資金は資金使途に該当しません。諸費用のみの借入もできません。
auじぶん銀行への借り換えを判断するポイント
auじぶん銀行の住宅ローンは、上乗せ0円の疾病保障が付いたうえで低めの変動金利を出しており、借り換え先として十分に検討に値します。スマホだけで申込から一部繰上返済まで完結する使い勝手のよさも、返済期間が長い住宅ローンでは効いてきます。
一方でこの記事で見てきたとおり、定率2.20%(税込)の事務手数料・35年超の年0.1%上乗せ・固定特約中の全額繰上返済手数料33,000円(税込)・団信の年齢と90日の条件・連帯債務の取扱いなしといった条件は、金利表だけを見ていても気づけません。借り換えでは「金利+諸費用の総額」と損益分岐で判断し、PayPay銀行など他のネット銀行の条件とも並べて比べるのが確実です。
金利・手数料・団信の条件は改定されることがあります。最新の適用条件は必ずauじぶん銀行の公式サイトでご確認ください。
auじぶん銀行の住宅ローン関連特集
 【インタビュー】ネット完結&充実の疾病保障で人気のauじぶん銀行の住宅ローン 【詳細情報】auじぶん銀行の住宅ローンについて 【ツール】auじぶん銀行の住宅ローンシミュレータ― 【最新情報】auじぶん銀行の住宅ローンの最新金利動向・金利推移 【特集】auじぶん銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】auじぶん銀行の住宅ローンの審査基準(厳しい?)
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング