auじぶん銀行の住宅ローン審査は厳しい?基準と借り換えの通し方
auじぶん銀行の住宅ローンは、公開されている申込条件だけを見るかぎり厳しい部類ではありません。前年度の年収200万円以上・満18歳以上満65歳未満が条件で、公式の必要書類案内には契約社員・派遣社員・嘱託社員の区分も用意されています(2026年9月時点・auじぶん銀行「商品詳細」)。ただし借り換えで申し込む場合は、新規とは別の制約がかかります。借入期間の上限が「いま返済中のローンの残存期間」になること、諸費用を組み込める枠が新規と違うこと、返済中のローンの延滞履歴が見られること——この3点を知らずに申し込むと、審査には通っても希望どおりの条件にならないことがあります。
auじぶん銀行に限らず、金融機関が住宅ローンの審査基準の詳細や、どのポイントを厳しく見ているかを一般公開することはありません。審査に落ちた理由も、原則として教えてもらえません。審査情報が広まると不正に利用されるおそれがあるためです。
そこで本ページでは、住宅ローン商品詳細説明書(PDF)や公式の必要書類案内など、公表されている資料から読み取れる範囲を整理し、借り換えで申し込む人が事前に準備できることへ落とし込みます。第三者の視点による審査基準の解説はauじぶん銀行の審査基準をまとめた解説ページもあわせて参考にしてください。
※最新の適用金利やキャンペーンはここでは扱いません。金利水準はauじぶん銀行の最新金利を解説した記事で確認してください。
最初から保証付金利プランに申し込むわけではありません。通常どおり申し込み、審査の結果「保証会社の保証がなければ融資できない」と判断された場合に、このプランが適用されます。保証料相当額が金利に上乗せされるため、通常の金利プランより高い金利が提示されます。
借り換えで検討するときの注意点として、保証付金利プランになると固定金利特約は3年・5年・10年に限定され、変動と固定を組み合わせる「ミックス」は利用できません(2026年9月時点・公式「商品詳細」)。想定していた金利タイプが選べなくなる可能性がある、という意味です。
公開されている申込条件は「幅広い人が対象」
まず、公式サイトで明示されている条件を一覧にします。ここに当てはまらなければ申込みの土俵に乗れない、という最低ラインです。
| 項目 | auじぶん銀行の条件 | 借り換え検討時の見方 |
|---|---|---|
| 申込時の年齢 | 満18歳以上 満65歳未満 | 完済時は満80歳の誕生日まで。残せる返済期間が年齢で決まる |
| 年収 | 前年度の年収(自営業は申告所得)200万円以上 | ソニー銀行の400万円以上と比べると入口は広い |
| 国籍 | 日本国籍、または永住許可を受けた外国籍 | 永住許可がない場合は対象外 |
| 団信 | 指定の団体信用生命保険に加入できること | 健康状態が実質的な足切りになる |
| 借入金額 | 500万円以上2億円以内(10万円単位) | 残債が500万円を下回ると借り換え自体ができない |
| 借入期間 | 1年以上50年以内(1ヶ月単位) | 借り換えは返済中のローンの残存期間が上限 |
| 担保・保証人 | 対象物件に第一順位の抵当権を設定。連帯保証人は原則不要 | ペアローン・収入合算は相手が連帯保証人になる |
出典:auじぶん銀行 住宅ローン 商品詳細(2026年9月時点)。ソニー銀行の年収条件は同行の住宅ローン商品詳細説明書で確認しています。
- 年収200万円以上・満18歳以上満65歳未満で、正社員だけでなく契約社員・派遣社員・嘱託社員・個人事業主・会社役員の区分も用意されている。
- がん50%保障団信・がん100%保障団信・がん100%保障団信プレミアムは加入時の年齢が満50歳まで。51歳以上は一般団信かワイド団信。
- 転職・役員就任から1年未満でも、職歴書などの追加書類を出したうえで申し込める。
- ワイド団信(上乗せ金利年0.3%・65歳以下)があり、健康状態に不安がある人にも道がある。
- つなぎ融資は自行では扱わず、東光商事の「とうこうブリッジローン」を紹介(アプラスブリッジローンは新規受付終了)。
- 公開されている基準は特に厳しい部類ではないが、減額承認や本審査での否決という声もあり、実際の審査は総合評価。
- 保証会社を使う「保証付金利プラン」があるため、通常の審査で難しい場合でも融資の可能性が残る。
- 事務手数料は借入金額の2.20%(税込)で、借り換えではこの初期費用を金利差で何年で回収できるかが判断軸になる。
- 借入金額は500万円以上2億円以内。借り換えは返済中のローンの残存期間が借入期間の上限。
住宅ローンの審査は総合評価です。ひとつの項目だけで合否が決まるわけではなく、最終的には申し込んでみないと分かりません。それでも事前に条件を把握しておけば、通らない先に時間を使わずに済みます。借り換えは「今より条件がよくなるか」を確かめる作業なので、空振りの申込みを減らすこと自体が利益になります。
借り換えで申し込むときだけ効いてくる4つの制約
新規購入の解説記事では触れられないことが多い、借り換え固有の条件を先に整理します。いずれも公式の商品詳細説明書に明記されているものです。
借入期間の上限は「返済中のローンの残存期間」
auじぶん銀行の借入期間は最長50年ですが、借り換えの場合は「借換え対象の住宅ローンの残存期間が上限」と定められています(中古物件の場合も一部制限あり)。つまり残り22年のローンを借り換えるなら、新しいローンも22年以内です。借り換えで期間を延ばして毎月の返済額を下げる、という使い方はできません。返済額を軽くしたいなら、期間ではなく金利差で下げることになります。
諸費用を借入金額に含められる枠が新規と違う
auじぶん銀行は事務手数料・登記費用・火災保険料などの諸費用をローンに組み込めますが、その上限は申込種別で異なります。新規は「売買契約書の金額×10%」の範囲内、借り換えは「借換えに伴う諸費用金額」の範囲内です。借り換えの諸費用は残債の2%前後になることが多く、そこを借入金額に上乗せできるかどうかで手出しの現金が変わります。
ただし諸費用分は住宅ローン控除の対象外で、当然ながら利息もかかります。手元資金に余裕があるなら現金で払ったほうが総額は減ります。諸費用込みで借り換える場合の考え方は諸費用込みで借り換えできるauじぶん銀行の住宅ローンで詳しく整理しています。
担保評価額を上回る借り換えでも「申込みはできる」
商品詳細説明書には、借り換えについて「借入対象物件の担保評価額を上回る金額でもお申込みいただけます。ただし、審査の結果によっては、ご希望に添えない場合もあります」と書かれています。物件価格が下がって残債が担保割れ気味になっている人でも、申込みの入口では門前払いにならない、という意味です。ただし通る保証はありません。担保割れの度合いが大きいときは、自己資金で一部を繰上返済してから申し込むと通りやすくなります。
リフォームローンとの一括借り換えはできる/リフォーム単独は不可
資金使途には「住宅ローンとリフォームローンの一括での借換え」が明記されています。対象になるのは、住宅の増改築工事の資金で銀行から借りたリフォームローンに限られます。一方で、リフォームローンだけの借り換え・新たなリフォーム資金・諸費用だけの借入れは対象外です。住宅ローンとリフォームローンを別々に返している人は、まとめられる可能性があるので残債と契約先を確認してみてください。
人物に関する審査基準
年齢
申込時に満18歳以上満65歳未満、最終返済時が満80歳の誕生日まで。一般的な住宅ローンと同じ水準です。借り換えでは残存期間が上限になるため、この年齢条件が実際の期間を縛る場面は多くありませんが、60代で長い残存期間のローンを借り換えるときは完済年齢で切られることがあります。
なお、がん50%保障団信・がん100%保障団信・がん100%保障団信プレミアムは加入時の年齢が満50歳までです。51歳以上が選べるのは一般団信とワイド団信に限られます。疾病保障を目当てに借り換えるなら、50歳を過ぎる前が分かれ目ということです。
年収
前年度の年収(自営業は申告所得)が200万円以上と明示されています。ソニー銀行が400万円以上としていることを踏まえると、年収面の入口は広いほうです。借り換えでは購入時より年収が下がっている人もいますが、200万円を確保できていれば申込み自体は可能です。
職業・雇用形態
公式に雇用形態の制限は書かれていませんが、本審査の必要書類案内には「契約社員、派遣社員、嘱託社員のお客さま」という区分が用意されています。これらの働き方を最初から排除していない、という裏付けになります。個人事業主・会社役員も対象です。
ただし申し込めることと通ることは別です。派遣社員・契約社員・個人事業主・会社経営者は、収入の安定性をより慎重に見られます。借り換えは急ぐ理由が薄いぶん、フラット35など審査の観点が異なる商品も並行して押さえておくと選択肢が残ります。
勤続年数と職歴書
公式の必要書類案内では、追加書類が必要になる人として「転職(転籍を含む)・会社役員就任後1年未満の方」「前年の1月1日以降に勤務先・勤務状況が変わった方(転職・転籍/産休・育休明け/海外帰任等)」が区分されており、職歴書の様式も配布されています。勤続年数が短いと門前払い、という設計にはなっていません。過去の職歴を含めて継続性を見る、という考え方です。
借り換えを考えている人で転職予定がある場合は、転職前に借り換えを済ませるほうが書類は少なく済みます。順番を変えるだけで手間が減る、というのは実務的に大きい違いです。
健康状態と団信——借り換えで見落とされやすい「90日の免責期間」
auじぶん銀行でも団信への加入は必須で、告知内容をもとに保険会社が審査します。引受保険会社はライフネット生命保険です。加入最高保険金額は通算2億円で、住宅ローンを含む借入金額の通算が1億円を超える場合は、別途、保険会社所定の健康診断書などの提出が必要になります。
健康状態が理由で一般団信に加入できない場合は、引受基準を緩和したワイド団信の審査が行われます。上乗せ金利は年0.3%、65歳以下が対象です(2026年9月時点)。高血圧症・糖尿病・肝機能障害などの持病があっても加入できる可能性があります。
借り換えで特に注意したいのが、がん保障の免責期間です。がん50%保障団信・がん100%保障団信・がん100%保障団信プレミアムはいずれも、借入日または加入承諾日から90日以内にがんと診断確定された場合、がん診断保険金が支払われません。借り換えは団信を契約し直す行為なので、いま加入している団信のがん保障が有効でも、借り換えた時点でこの90日がリセットされます。保障の空白を嫌うなら、この点を承知したうえで判断してください。
がんは生涯で2人に1人が罹患するとされる病気です。auじぶん銀行では、そのがん保障を上乗せ金利なしのプランから選べます。
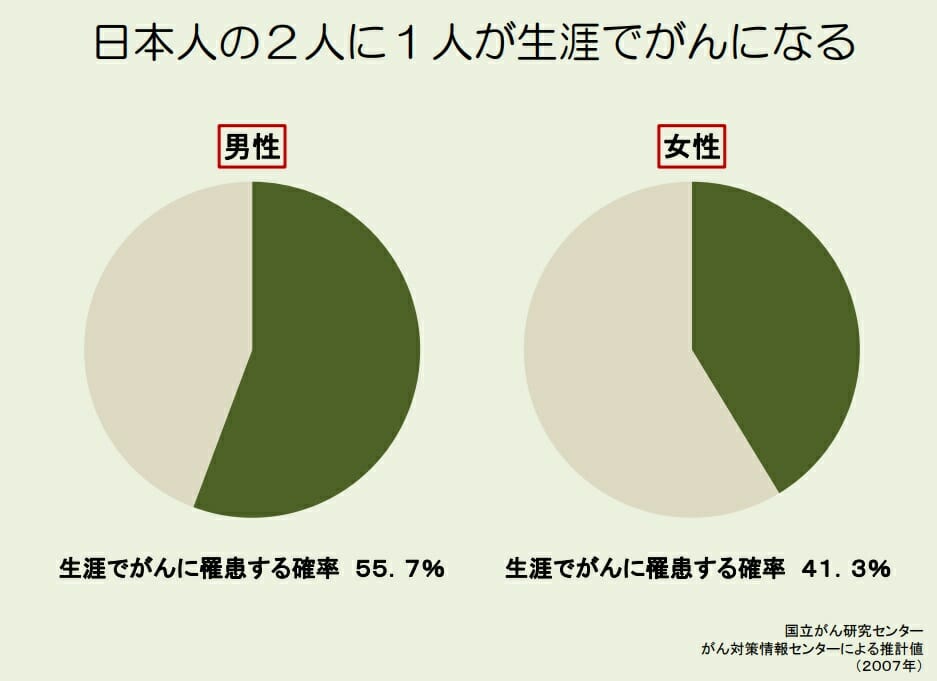
引用;厚生労働省
団信プランごとの上乗せ金利は次のとおりです。
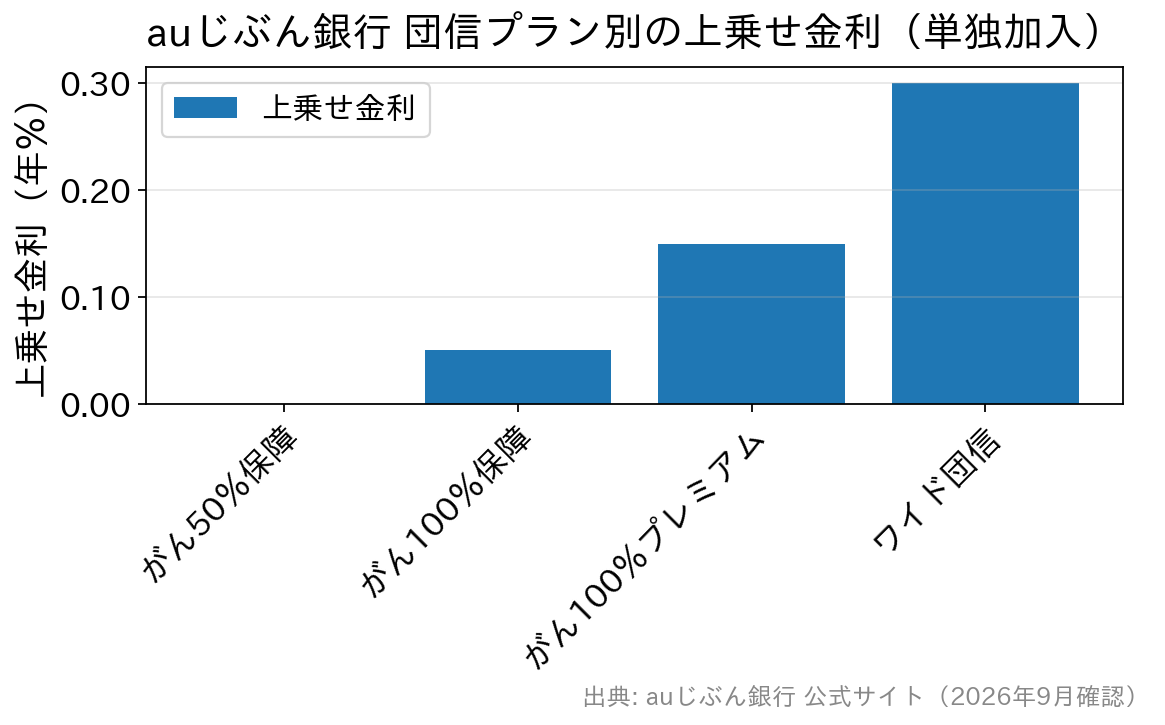
がん50%保障団信は上乗せ金利なしで、がん診断保障(残高の50%)に加えて急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病保障、全疾病長期入院保障、月次返済保障まで付きます。保障を厚くしたいだけなら、まず上乗せ0%のプランで足りるかを確かめるのが合理的です。詳細はauじぶん銀行 団体信用生命保険のページで確認できます。
資金使途・物件に関する審査基準
対象になるのは本人または家族が居住する物件です。ここでいう家族は、配偶者(同性パートナー・事実婚パートナー・同居予定の婚約者としてauじぶん銀行が認めた方を含む)、配偶者以外の扶養家族(健康保険上の被扶養者)、本人または配偶者の両親に限られます。
一方、投資用・事業用・賃貸用の物件(店舗併用・賃貸併用を含む)は対象外です。借地物件・保留地物件・離島なども対象外になる場合があり、所在地・面積・状況によって対象外となることがあると明記されています。狭小マンションや特殊な立地の物件を借り換える場合は、申込み前にモーゲージサービスセンター(0120-926-777)へ確認しておくのが確実です。店舗・賃貸併用住宅は、フラット35(SBIアルヒ)など要件の異なる商品を検討することになります。
つなぎ融資は自行では扱わない(紹介先が変わっています)
注文住宅の着工金・中間金に使うつなぎ融資を、auじぶん銀行は自行では取り扱っていません。代わりに東光商事株式会社の「とうこうブリッジローン」を紹介しており、その費用はauじぶん銀行の住宅ローンの借入金額に含めて申し込めます。
かつて紹介されていたアプラスブリッジローンは、新規受付を終了しています(公式のよくあるご質問で「新規受付は終了しております」と案内。2026年9月時点)。古い解説記事では今もアプラスが選べるように書かれていることがあるので注意してください。借り換えではつなぎ融資は不要ですが、注文住宅を建てて完成後に借り換える計画の人は紹介先の変更を押さえておく必要があります。ネット銀行全体のつなぎ融資対応はネット銀行の住宅ローンとつなぎ融資の対応状況にまとめています。
保証人・ペアローン・収入合算
連帯保証人は原則不要で、家族や親族に保証人を頼む必要もありません。保証会社を利用する場合も保証料相当額は金利に含まれ、別途の保証料は発生しません(=一括前払いの保証料がかからない)。
ペアローンでは互いが連帯保証人となり、収入合算では合算者(同居の家族に限る)が連帯保証人になります。連帯債務の取扱いはありません。2021年4月からは同性パートナーとのペアローン・収入合算にも対応しており、必要書類案内にも「事実婚の方とお申込みされるお客さま」「同性パートナーの方とお申込みされるお客さま」の区分があります。
ペアローンで一方に万一のことがあったとき、2人分の残高がまとめて保障される「ペアローン連生団信」も選べます。上乗せ金利は一般団信で年0.20%、がん50%保障団信で年0.30%、がん100%保障団信で年0.35%、がん100%保障団信プレミアムで年0.45%です(50歳以下・2026年9月時点)。どちらか一方がワイド団信になる場合は、2人ともペアローン連生団信に加入できません。また保険金が支払われたとき、支払事由に該当していない側の免除された債務は一時所得として所得税の課税対象になります。
借り換えの必要書類はどこが増えるか
auじぶん銀行の本審査書類は、公式サイトの「必要書類シミュレーション」で申込内容ごとに確認する方式になっています。大きな枠組みは次のとおりです。
| 区分 | 対象 | 中身の例 |
|---|---|---|
| 本人確認書類 | 全員 | 運転免許証などの本人確認資料 |
| 収入関連書類 | 全員 | 給与所得者は源泉徴収票など、個人事業主は確定申告書など |
| 物件関連書類 | 全員 | 売買契約書・重要事項説明書・登記関係の資料など |
| 借り換え関連書類 | 借り換えの人 | 返済中の住宅ローンの返済予定表・残高が分かる資料など |
| その他 | 該当者のみ | 転職・役員就任1年未満、産休・育休中、他に借入れがある、外国籍で永住許可、通算1億円超、収入合算者・担保提供者あり、契約社員/派遣社員/嘱託社員 など |
借り換えで必ず増えるのが返済中のローンに関する書類です。返済予定表は再発行に時間がかかることがあるので、手元にない人は先に取り寄せておきましょう。公式が配布しているお借り換え用の必要書類チェックシート(PDF)とお借り換えの手引き(PDF)を使うと抜け漏れを防げます。
書類はスマートフォンやパソコンからアップロードでき、郵送は原則不要です。電子契約のため契約書に貼る印紙税もかかりません(借り換えでは諸費用を1円でも削れるかが損益分岐に効きます)。
審査期間と「審査金利」の考え方
auじぶん銀行はネット完結型の住宅ローンを早くから手がけており、書類のアップロードで手続きが進むぶん、郵送中心の金融機関よりスピードは出やすい設計です。ただし審査日数は申込内容や書類の揃い方で変わるため、「何日で必ず終わる」と考えないほうが安全です。借り換えは実行日を自分で決められるので、余裕をもって着手してください。
もうひとつ知っておきたいのが審査金利です。住宅ローンは、実際に適用する金利ではなく、金融機関が内部で定めた高めの金利で返済負担率(年収に対する年間返済額の割合)を計算することがあります。auじぶん銀行は審査金利を公表していません。ただし公式のシミュレーションでは金利タイプによって借入可能額が変わり、変動金利タイプで試算したときに借入可能額が最も大きくなります。金利タイプごとに異なる前提で計算されていることは、ここから読み取れます。
減額承認になったときの立て直し方
auじぶん銀行の審査でよく聞くのが「減額承認」——審査には通ったが、希望額まで貸してもらえないというケースです。借り換えで減額されると残債の全額を借り換えられず、差額を自己資金で埋めるか、借り換え自体を見送るかの判断になります。
年収や物件評価はすぐに変えられませんが、返済負担率は動かせます。カードローン・自動車ローン・リボ払い・分割払い中のスマートフォン端末代など、住宅ローン以外の借入れは年間返済額に算入されます。完済したうえで契約自体を解約し、信用情報に「利用枠」を残さないところまで済ませてから申し込むと、希望額が通りやすくなります。返済中のローンの延滞履歴も見られるため、申込みを考えている時期の引落としは絶対に落とさないことも実務上は重要です。
借り換えたあとに効いてくるコスト
審査に通ることばかり考えていると見落としがちですが、借り換え後にかかる費用も事前に確認しておきましょう。
| 費目 | 金額 | 借り換え視点のポイント |
|---|---|---|
| 事務手数料 | 借入金額に対して2.20%(税込) | 借り換え時の最大の初期費用。金利差の回収期間を決める |
| 一部繰上返済手数料 | 無料(1円以上1円単位) | こまめに返して期間短縮しやすい |
| 全額繰上返済手数料 | 変動金利は無料/固定金利特約の期間中は33,000円(税込) | 将来もう一度借り換えるなら固定期間中は費用が発生 |
| 条件変更手数料 | 5,500円(税込) | 返済額や返済日の変更時 |
| 遅延損害金 | 年14.0%(1年365日の日割り) | 引落とし口座の残高管理は借入後も重要 |
事務手数料は借入金額に対する定率です。残債2,000万円なら44万円(税込)で、この金額を金利差で何年かけて回収できるかが借り換えの損益分岐になります。金利差0.3%・残債2,000万円・残り20年なら利息の軽減はおおむね60万円前後なので、手数料を差し引いても残る計算です。実際の数字は残債・残期間・金利差で変わるので、必ず自分の返済予定表で試算してください。
金利が動く局面で、借り換えの審査をいつ受けるか
日本銀行の金融政策決定会合は2026年9月17日・18日に開かれ、結果は18日に公表される予定です(日本銀行 公表予定)。複数の報道機関が政策金利の引き上げの公算が大きいと報じていますが、本記事の執筆時点では決定されていません。結論が出るのは18日です。
ここで押さえておきたいのは、政策金利が動いても、返済額がすぐに変わるわけではないということです。auじぶん銀行の変動金利タイプは、毎年4月1日と10月1日の年2回を基準日として金利を見直し、4月1日基準日の新金利は同年6月の返済日の翌日から、10月1日基準日の新金利は同年12月の返済日の翌日から適用されます。さらに元利均等返済を選んでいる場合は5年ルールが働き、借入後5回目の10月1日を基準日とする見直しまで返済額は一定のまま(元金と利息の内訳だけが変わる)で、見直し後もそれまでの返済額の125%を超えないという上限があります。
つまり、「利上げされたから来月から返済が苦しくなる」という話ではありません。逆に言えば、返済額が変わらないまま利息の割合だけが増えていくため、気づきにくいとも言えます。借り換えを検討するなら、まずいま契約している金融機関の返済予定表と契約書で、自分の適用金利・次の見直し時期・5年ルールの有無を確認するところから始めてください。反映のタイミングは金融機関と契約によって異なります。
なお、全期間固定型や固定金利特約の金利は長期金利を基準としており、政策金利の決定を待たずに先に動くことがあります。変動と固定では見ている金利が違う、という点も判断材料にしてください。
まとめ——「入口は広いが、通す準備は必要」
auじぶん銀行の住宅ローンは、年収200万円以上から申し込めて、契約社員・派遣社員の区分も用意され、健康に不安がある人向けのワイド団信もあります。公開されている条件という意味では、間口の広い住宅ローンです。保証会社を使う保証付金利プランがあることも、選択肢を残す仕組みとして働いています。
一方で、低金利の住宅ローンは総合的な審査を厳しくせざるを得ない面があり、実際に減額承認や本審査での否決といった声も聞かれます。借り換えで確実に前に進めたいなら、他の借入れの整理・返済予定表の準備・団信の告知内容の確認を先に済ませ、審査基準の異なる金融機関にも同時に申し込んでおくのが現実的です。
比較先の一例として、SBI新生銀行は原則として事前審査を行わず本審査のみで完結するのが特徴です。必要書類を一度そろえる手間はありますが、仮審査と本審査を二度繰り返さずに結論まで進めます。事務手数料は借入金額×2.20%(税込)の定率型で、一般団信と全疾病保障付団信は上乗せ金利0円。店舗相談とオンライン手続きの両方に対応しているため、書面の不安を相談しながら進めたい人にも合います。審査基準の違いはSBI新生銀行の住宅ローン審査を解説した記事、ネット銀行同士の比較はソニー銀行の住宅ローン審査と年収400万円の条件やドコモSMTBネット銀行(旧・住信SBIネット銀行)の審査基準と必要書類もあわせて確認してください。
本記事の条件・手数料・団信の内容は2026年9月時点で各金融機関の公式サイトを確認したものです。金利・商品内容は改定されることがあるため、申込み前に必ず各金融機関の公式サイトでご確認ください。
借り換えでauじぶん銀行の審査を受ける人のFAQ
Q. 借り換えで返済期間を今より長くできますか?
A. できません。auじぶん銀行の借り換えは、借換え対象の住宅ローンの残存期間が借入期間の上限と定められています。毎月の返済額を下げたい場合は、期間の延長ではなく金利差で下げることになります。
Q. 残債が担保評価額を上回っていても借り換えできますか?
A. 申込み自体は可能です。商品詳細説明書に「借入対象物件の担保評価額を上回る金額でもお申込みいただけます」と明記されています。ただし審査結果によっては希望に添えない場合があるとも書かれており、通る保証はありません。
Q. 借り換えでもがん50%保障団信を付けられますか?
A. 加入時の年齢が満50歳までであれば付けられます(上乗せ金利なし)。ただし借入日または加入承諾日から90日以内にがんと診断確定された場合、がん診断保険金は支払われません。借り換えで団信を契約し直すと、この90日の免責期間が新たに始まります。
Q. 住宅ローンとリフォームローンをまとめて借り換えられますか?
A. できます。資金使途に「住宅ローンとリフォームローンの一括での借換え」が含まれています。対象は住宅の増改築工事の資金で銀行から借りたリフォームローンに限られ、リフォームローンだけの借り換えや新規のリフォーム資金は対象外です。
Q. 借り換えの審査では何が重視されますか?
A. 年収・雇用形態・健康状態・個人信用情報に加えて、返済中の住宅ローンの返済状況(延滞の有無)と物件の担保評価が見られます。直近の引落としを一度でも落とすと不利になるため、申込みを考えている時期は口座残高の管理を徹底してください。
Q. 減額承認を避けるために事前にできることはありますか?
A. カードローン・自動車ローン・リボ払いなど住宅ローン以外の借入れを完済し、契約も解約しておくのが有効です。返済負担率に余裕が生まれ、希望額が通りやすくなります。転職を予定している人は、転職前に手続きを済ませるほうが追加書類も少なく済みます。
auじぶん銀行の住宅ローン関連特集
 【インタビュー】ネット完結&充実の疾病保障で人気のauじぶん銀行の住宅ローン 【詳細情報】auじぶん銀行の住宅ローンについて 【ツール】auじぶん銀行の住宅ローンシミュレータ― 【最新情報】auじぶん銀行の住宅ローンの最新金利動向・金利推移 【特集】auじぶん銀行の住宅ローンの落とし穴とは?(メリット・デメリット) 【特集】auじぶん銀行の住宅ローンの審査基準(厳しい?)
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング