住宅ローンの審査と個人信用情報|落ちる原因と借り換え審査の備え方
住宅ローンの審査項目の1つに、個人信用情報の確認があります。年収や勤務先・住宅の担保評価などに問題がなくても、住宅ローンの審査に落ちる原因がこの個人信用情報にあることはよくある話です。
公務員や上場企業に勤めている安定的な職業の人であっても、この個人信用情報に問題となる情報が登録されていると住宅ローンの審査に落ちる可能性は上がります。とくに「異動(長期の延滞・代位弁済・自己破産などの事故情報)」と記載があると、住宅ローンの審査に通る可能性はほとんどないと言われています。
借り換えを検討している人にとっては、この個人信用情報が「思わぬ落とし穴」になりやすい点に注意が必要です。借り換えは新規購入と違い引き渡し期限に追われないぶん、審査に一度落ちると先延ばしにしがちで、その間に金利差で得られたはずの総返済額の削減チャンスを逃してしまうこともあります。この記事では、個人信用情報の仕組みと保存期間を公式情報で整理したうえで、借り換え審査で不利にならないための具体的な備え方までまとめます。
個人信用情報とは
個人信用情報とは、クレジット(分割払い)やカードローン・フリーローン・住宅ローンなどの申し込みや契約に関する情報が記録されているデータベースで、契約内容・返済状況・借入残高などの情報が保存されています。カードローンやクレジットカードなど、契約しただけで利用していない・利用残高がないものも記録されます。枠として持っているだけでもその記録は残り続けますし、金融機関が審査のために照会した記録(照会記録)も一定期間保存され、他の金融機関から参照できる状態になります。
個人信用情報機関の種類と、借り換えで見られる機関
国内には以下の3つの個人信用情報機関があります。
・「全国銀行個人信用情報センター(KSC)」=全国銀行協会が運営。銀行・信用金庫・信用保証協会などが加盟
・「株式会社シー・アイ・シー(CIC)」=クレジットカード会社・信販会社などが中心
・「株式会社日本信用情報機構(JICC)」=消費者金融・貸金業者などが中心
金融機関はこれらの機関に契約した情報を提供しており、加盟する機関を窓口として個人信用情報を照会し、契約前に個人の支払能力を正確に把握できる仕組みが構築されています。これは金融機関にとって重要な仕組みですが、融資を受ける立場にある私たちにとっても「正確で迅速な判断をしてもらえる」というメリットがあります。結果として、この仕組みは「借り過ぎ」「無理な借り入れ」の防止にもつながっています。
借り換えの場合、申込先は銀行・信用金庫・ネット銀行が中心になるため、まず見られるのはKSCの情報だと考えておくとよいでしょう。ただし住宅ローンには保証会社が付くことが多く、その保証会社がCICやJICCに加盟しているケースもあります。「銀行系だからカード会社の記録は見られない」と考えるのは危険です。
個人信用情報機関の相互交流ネットワーク
金融機関によって利用している個人信用情報機関は異なりますが、3つの個人信用情報機関はCRIN(クリン)とFINE(ファイン)と呼ばれる「相互交流ネットワーク」により互いの情報を交換しています。
すべての情報が共有されるわけではありません。全国銀行協会の公表によれば、CRINで交流されるのは「各機関の延滞・代位弁済等の情報および本人申告情報」で、いわば事故情報が中心です。FINEはCICとJICCの間で貸金業法にもとづく借入残高などを交流するもので、こちらは貸金業者向けの仕組みです。
つまり、「銀行以外で起こした延滞は銀行にはわからない」という考え方は成り立ちません。相互交流ネットワークの目的は、加盟している個人信用情報機関の間で信用情報の差異を減らし、各金融機関が適正な審査を行えるようにすることにあります。大きな抜け道があるとは考えないほうがよいでしょう。

個人信用情報はいつまで残るのか(機関別の登録期間)
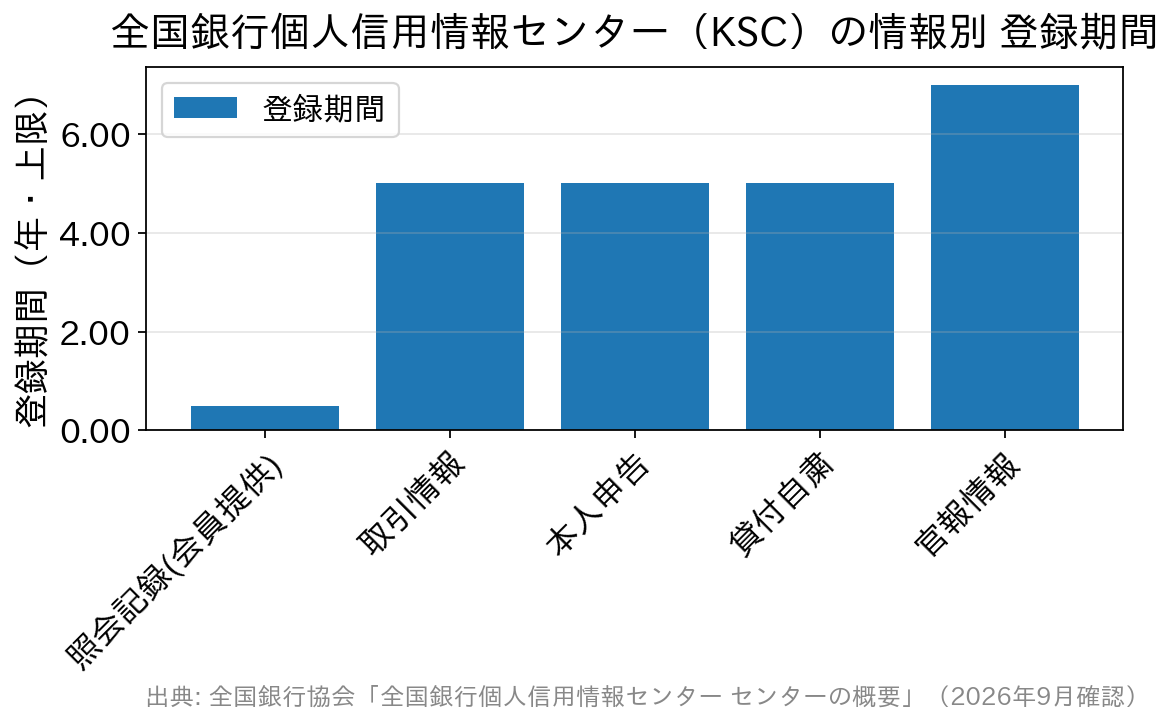
「昔の延滞はいつ消えるのか」は、借り換えのタイミングを考えるうえで最も実務的な論点です。登録期間は機関と情報の種類によって異なります。各機関が公表している内容を整理すると次のとおりです。
| 情報の種類 | KSC(全国銀行個人信用情報センター) | CIC |
|---|---|---|
| 契約内容・返済状況(取引情報/クレジット情報) | 契約期間中および契約終了日(完済していない場合は完済日)から5年を超えない期間 | 契約期間中および契約終了後5年以内 |
| 申し込み・照会の記録 | 利用日から、会員(金融機関)への提供は6か月を超えない期間(本人開示では1年) | 照会日から6か月 |
| 官報情報(破産・民事再生の手続開始決定) | 決定日から7年を超えない期間 | 2009年4月1日以降は収集・保有していない |
| 本人申告情報 | 登録日から5年を超えない期間 | 登録日から5年以内 |
ポイントは3つあります。
第一に、延滞などの記録が消えるのは「契約が終わってから」5年だという点です。契約を残したままだと、いつまでも情報は消えません。クレジットカードやカードローンは、利用していなくても契約を終了しないと記録が残り続けます。
第二に、自己破産・個人再生の官報情報はKSCで7年と長めです(2022年11月に10年から7年へ短縮されました)。銀行での借り換えを考える場合、この期間が判断の目安になります。
第三に、申し込みの記録が他の金融機関に見えるのは半年程度だという点です。KSCは「会員への提供は6か月を超えない期間」と明示しています。この半年という数字が、後述する「まとめて申し込む」戦略の根拠になります。
住宅ローンの審査における個人信用情報
「他の借り入れはありますか?」と申込時に記入する欄がありますが、そこでウソをついても個人信用情報を照会すれば銀行はその情報を把握できます。申込時に嘘を記入しても信頼を失うだけなので、正確に記入して申し込むようにしましょう(他の借り入れを隠しても、住宅ローンの審査上でマイナス評価されるだけです)。
住宅ローンの審査は、昔に比べると自動化が進んでいます。スコアリングモデルと呼ばれる点数制を一部採用している金融機関もあります。実際、CICは信用情報をもとに算出した信用スコア「クレジット・ガイダンス」の提供を、2024年11月28日に消費者向け、2025年4月1日にクレジット会社等向けで開始しています。ただし、住宅ローンでは最終的に審査担当者・担当部署の人が判断するのが現状です。
信用スコア「クレジット・ガイダンス」と借り換えの関係
クレジット・ガイダンスは、CICが保有する信用情報を分析して200〜800の指数と、その指数に影響した「算出理由」を返すサービスです。借り換えを考える人にとって知っておく価値があるのは、次の点です。
- 指数の算出に年齢・年収・勤務先・学歴・家族構成などの属性は一切使われない(CIC公式)。使われるのは「支払状況」「残高」「契約数」「契約期間」「申込件数」という客観的な取引事実の5カテゴリです。
- 「申込件数(照会件数)」が算出カテゴリに含まれる。むやみに時期をずらして申し込みを重ねる行動は、この面でもプラスには働きにくいということです。
- 契約が締結から6か月未満のものしかない場合や、返済状況が「異動」の契約しかない場合などは指数そのものが算出されないことがあります。
- クレジット・ガイダンス情報は、本人が申し込み・契約をしている会社のうち、このサービスを利用している会社にだけ提供されます。提供の停止(オプトアウト)を無料で申し込むこともできます。
なお、クレジット・ガイダンスはCICが「クレジット会社等」へ提供するサービスであり、銀行の住宅ローン審査で必ず参照されるものではありません。ただ、指数を上げる行動(期日どおりに支払う、カード枠の使いすぎを避ける、キャッシング残債を減らす)は、そのまま住宅ローンの借り換え審査でも評価される行動と重なります。自分の信用状態を数値で確認できる仕組みとして活用するとよいでしょう。
個人信用情報から見る住宅ローン審査の注意点
中途半端な隠し事をしても意味がなく、むしろ心象を悪くするだけです。とくに個人信用情報は、事実である限り登録されている情報を削除したり変更したりすることはできません。住宅ローンの申し込み時に隠しても無駄なのはもちろん、心当たりのあることはしっかり自己申告するようにしましょう。住宅ローンの審査でNGが出てから慌てて説明しても手遅れです。
もう1つのポイントは「契約終了から5年間は情報が保持されることを意識する」ことです。とくにクレジットカードやカードローンでは、返済が遅延した記録が契約終了後5年は残ります。また、「枠」が存在するカードローンやクレジットカードは、利用していなくてもしっかり記録されています。「契約を解約したこと」も記録として残りますが、「契約が残っている」よりは住宅ローンの審査でプラスに働きますので、不要な契約は整理して解約しておくとよいでしょう。ちなみに、住宅ローンの借り換えを予定している時期の5年前までに整理と完済ができていれば、遅延記録の心配はほぼなくなります。
住宅ローンの返済負担率と個人信用情報
住宅ローンを契約する場合、「年間返済負担率」により融資可能金額が算出されます。年間返済負担率は収入に対するローン返済額の割合を示すもので、住宅ローンの返済だけでなくカードローンなどの返済額も含めて計算されます。
金融機関により「年間返済負担率」の上限は異なりますが、同じ年収でも、他の借り入れがある場合とない場合では借入可能額が変わってきます。住宅ローンの申し込み前にカードローンやクレジットカードはできるだけ解約しておくとよいとされるのはこのためです。解約しても「解約した」という情報は履歴に残りますが、契約し続けているよりは良いのは言うまでもありません。
借り換えではこの点がとくに効いてきます。借り換えは「同じ残債を別の金融機関で組み直す」手続きなので、借入額そのものは大きく変わりません。それでも審査に落ちる人がいるのは、当初借りたときと比べて収入が下がった/車のローンや教育ローンが増えた/カード枠が増えたなど、返済負担率の分子と分母が変わっているからです。当時通ったから今も通るとは限りません。
個人信用情報は”照会された”だけでも記録が残る
A銀行の住宅ローンの審査に申し込むと、A銀行は個人信用情報機関に照会します。A銀行の審査に落ちたあとにB銀行の審査に申し込んだとします。実は「A銀行が個人信用情報機関に照会した」という記録は半年程度は他の金融機関から参照できるため、B銀行では「この人はA銀行の住宅ローンの審査に申し込んでいるな」と履歴から把握できてしまうのです。
その履歴を見てB銀行がどう捉えるかはわかりませんが、1か月前にA銀行が照会していた履歴を見た担当者が、「A銀行に申し込んで審査に落ちたからウチに申し込んできたのかな」と考える可能性は高いでしょう。
なお、個人信用情報には、記憶に残らないような延滞履歴(たとえば「スマホを24回払いで契約していて、ある月の携帯料金の引き落としが残高不足になった」「クレジットカードの約定返済日に残高が足りず後日引き落としになった」など)が記録されていることがあります。「住宅ローンの審査に落ちるはずがない!」と思い込んでいた人が陥る落とし穴が、この「記憶に残っていない個人信用情報の履歴」だったりします。
おすすめは「複数の金融機関にまとめて(同時期に)申し込む」ことです。審査に不安があっても、逆に自信があっても、複数申し込みはぜひ行ってほしい対策の1つです。これは、思わぬ審査落ちで、住宅ローンの借り入れや借り換え先選びに何か月もかかってしまう状態を防ぐことにもつながります。ただし数を撃てばよいというものではないので、金利・諸費用・団信で比較したうえで候補は2〜3行に絞り、同じ時期にまとめて出すのが現実的です。
「自分で開示すると審査に不利になる」は誤解
かつては「本人が信用情報を開示した記録も残るので、やましいことがあると思われる」と言われることがありました。しかしこれは現在の公式の説明とは異なります。
全国銀行個人信用情報センターは「お客さまが開示した記録は、会員に回答されません」と明記しています。CICも「利用記録につきましては、お客様へは開示いたしますが、会員各社には回答をしておりませんので、審査に利用されることはありません」としています。
つまり、借り換えの申し込み前に自分で信用情報を確認しておくことは、審査上のマイナスにはなりません。むしろ、記憶にない延滞や、解約したつもりで残っていた契約を事前に見つけられるので、借り換えを考え始めた段階で一度開示しておくほうが合理的です。CICはインターネット開示が500円、郵送が1,500円で、クレジット・ガイダンスの指数も追加料金なしで確認できます(手数料は各機関の公式サイトでご確認ください)。
借り換え審査で個人信用情報を味方につける進め方
借り換えは「今より低い金利に移して総返済額を減らす」ことが目的です。ところが個人信用情報のつまずきで審査に落ちると、その効果をまるごと逃してしまいます。借り換えならではの進め方として、次の順番で準備を進めましょう。
- ①まず自分の信用情報を開示して現状を把握する:上記のとおり本人開示は審査に影響しません。異動(長期延滞・代位弁済)の有無、記憶にない延滞、残っている契約を洗い出します。
- ②使っていないカード枠・カードローン枠は事前に解約する:返済負担率の計算に響くうえ、枠の存在自体が審査上のマイナス材料になり得ます。解約記録は残りますが、契約が残っているよりは有利です。
- ③直近の延滞をつくらない:借り換えの申し込み前は、公共料金の口座振替や携帯料金の分割(割賦)を含め、うっかり残高不足を起こさないよう残高に余裕を持たせておきます。返済中の住宅ローンそのものの延滞は最も影響が大きいので、借り換え検討中はとくに注意します。
- ④諸費用の支払い方を決めておく:借り換えには事務手数料・登記費用などがかかります。これをカードの分割払いや新たなローンでまかなうと、申込直前に借入が増えて返済負担率が悪化します。手元資金か、借換額に上乗せできるかを先に確認しておきましょう。
- ⑤借り換え先は同時期にまとめて申し込む:照会記録は半年程度参照されるため、時期をずらして次々に申し込むと「審査に落ちて回っている」と見られかねません。候補を絞り、同時期に申し込むのが安全です。
申込先を選ぶ段階では、金利だけでなく事務手数料・団信・審査の流れまで含めて比較しておくと、審査のやり直しによるロスを減らせます。たとえばSBI新生銀行は、事務手数料が借入金額×2.20%(税込)の定率型で計算がわかりやすく、一般団信は上乗せ金利0円、2026年3月からは上乗せなしの全疾病保障付団信も選べます(全疾病保障付団信は借入時点で満50歳未満の人が対象で、他の団信との併用はできません)。店舗相談とオンライン手続きの両方に対応しているので、書類の不備が心配な人にも借り換え先の候補として検討しやすい銀行です。最新の商品内容・金利・条件は必ず公式サイトでご確認ください。
住宅ローンの審査と個人信用情報に関するよくある質問
Q. 借り換えの審査でも、新規と同じように個人信用情報は確認されますか?
はい。借り換えも新たな住宅ローンの契約になるため、新規と同様に個人信用情報が照会されます。返済中のローンの返済状況も見られるので、現在の住宅ローンを延滞なく返済できているかも評価されます。
Q. 借り換えの前に自分で信用情報を開示すると、審査で不利になりませんか?
なりません。全国銀行個人信用情報センターは本人が開示した記録を会員に回答しないと明記しており、CICも利用記録は会員各社に回答せず審査に利用されないとしています。借り換えを考え始めた段階で一度確認しておくほうが安全です。
Q. カードローンやクレジットカードは、借り換え審査の前に解約したほうがよいですか?
使っていない枠であれば、解約しておくと返済負担率の計算上プラスに働きます。ただし解約直後は「解約した」という記録が残るだけで、過去の延滞記録が即座に消えるわけではない点には注意してください。
Q. 過去に延滞した記録は、いつ消えますか?
KSC・CICとも、契約内容や返済状況に関する情報は契約が終わってから5年を超えない期間で削除されます。破産・民事再生の官報情報はKSCで決定日から7年です。機関や情報の種類により扱いが異なるため、正確な保有期間は各信用情報機関の公式情報でご確認ください。
Q. 借り換えの審査に落ちたら、次はいつ申し込めばよいですか?
申し込み・照会の記録が他の金融機関へ提供される期間は6か月程度です。落ちた原因が信用情報以外(担保評価・返済負担率など)であれば、原因を解消してから改めて申し込むのが基本です。原因に心当たりがない場合は、まず信用情報を開示して確認してから次の申し込みを検討しましょう。
Q. 住宅ローンの返済を一度だけうっかり遅らせたことがあります。借り換えはできませんか?
数日の遅れが一度あっただけで直ちに「異動」として登録されるわけではありません。異動として扱われるのは長期の延滞(おおむね61日以上または3か月以上)や代位弁済などです。ただし入金状況は記録として残るため、借り換えを考えているなら以後は延滞を作らないことが重要です。
住宅ローンの審査に不安を抱える人も、しっかり対策することで通る可能性を高めることはできます。借り換えは「思い立ったときに動けるかどうか」で得られる金額が変わります。信用情報を整えたうえで、条件のよい住宅ローンへ切り替えていきましょう。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング