協同住宅ローンのフラット35は今どうなった?手数料と借換先を比較

協同住宅ローンの【フラット35】は、2026年10月6日時点で新規・借換えのどちらも申し込める窓口が確認できません。住宅金融支援機構の【フラット35】取扱金融機関検索に同社の掲載はなく、公式サイトの「協住フラット35」も返済中の人向けの手続き案内だけになっています。
そのため、この記事では「協住フラット35を返済中の人が、いま借り換えるべきか」を中心に、【フラット35】を選ぶときに差がつく事務手数料と、借り換えの損益分岐の考え方を整理しています。
協同住宅ローンの【フラット35】の取扱状況(2026年10月時点)
まず、確認できた事実を表にまとめます。会社そのものは営業を続けており、変わったのは【フラット35】の取扱いだけです。
| 確認したこと | 結果(2026年10月6日時点) | 確認先 |
|---|---|---|
| 【フラット35】の新規取扱い | 該当なし(掲載されていない) | 住宅金融支援機構 取扱金融機関検索 |
| 【フラット35】借換融資の取扱い | 該当なし(掲載されていない) | 同上 |
| 公式サイトの「協住フラット35」 | 返済中の方向けの手続き案内のみ | 協同住宅ローン 公式サイト |
| 会社そのもの | 営業中(2026年9月1日に変動金利の基準金利についてのお知らせを掲載) | 協同住宅ローン 公式サイト 新着情報 |
当編集部は2026年10月6日、機構の検索画面で「新規/【フラット35】」「借換え/【フラット35】」の両方を金融機関名で絞り込みました。いずれも協同住宅ローンは表示されず、同じ「協同」を含む名称で出てくるのはJAバンク系の信用農業協同組合連合会だけでした。
一方、協同住宅ローンの公式サイトでは「協住フラット35をご利用のお客さま」というページが返済中の方向けの導線として残っています。新規申込みの商品ページや金利ページは見当たりません。
以上から、協住フラット35は過去に取り扱われていた商品で、いまは返済中の契約が続いている状態と考えるのが自然です。取扱い再開の予定や個別の対応までは公表されていないため、気になる場合は同社の窓口に直接問い合わせるのが確実です。
協同住宅ローン株式会社はどんな会社か
協同住宅ローンは、農林中央金庫をはじめとするJAバンクグループが出資する住宅ローンの専門会社です。銀行ではなく貸金業者として登録しており、設立は1979年(昭和54年)8月10日です。
公式サイトの会社概要(2026年10月確認)では、資本金105億円、従業員数172名、拠点は本社(東京都渋谷区千駄ヶ谷)と大阪支店の2か所です。外部格付は日本格付研究所(JCR)のAA-(2026年1月1日時点)となっています。
事業は①住宅ローンの貸付 ②JAバンク・JFマリンバンクのローン保証の2本柱です。保証債務残高は2024年2月に3兆円へ到達しており、JAバンクの住宅ローンを保証の面で支えているのがこの会社の実像です。
個人が窓口やウェブで直接申し込む銀行とは性格が違い、自社ローンの相談も提携している不動産会社を経由して受け付ける形です。直近の業績は、公式サイトに掲載された「2025年度決算公告」(2026年6月29日掲載)で確認できます。
【フラット35】はどこで借りても商品性は同じ。差がつくのは事務手数料
【フラット35】は、審査基準も返済のルールも住宅金融支援機構が定めているため、どの金融機関を経由しても商品性はほぼ同じです。違いが出るのは、各社が独自に決める借入金利と融資事務手数料の2つです。
2026年10月資金受取分の【フラット35】(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)は、最も多い金利が年3.830%で、前月の年3.460%から0.370%上がりました。現行の新機構団信付きの制度になった2017年10月以降で最も高い水準です。
返済期間20年以下の【フラット20】は年3.510%、融資率9割超は年3.940%です(いずれも最も多い金利)。数値は機構の【フラット35】最新の金利情報で公表されています。
主要な取扱金融機関の多くは、この最も多い金利(年3.830%)にそろえています。そのうえで事務手数料には最大で2倍の差があります。
| 金融機関・商品 | 借入金利 (21〜35年・融資率9割以下) | 融資事務手数料(税込) |
|---|---|---|
| 三井住友信託銀行(手数料定率コース) | 年3.830% | 0.99%(最低220,000円) |
| 楽天銀行(ハッピープログラム) | 年3.830% | 新規1.10%(最低110,000円) 借換え0.99%(最低165,000円) |
| イオン銀行(Aタイプ) | 年3.830% | 1.87% |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年3.830% | 2.20%(最低110,000円) |
| SBIアルヒ(フラット35 買取型) | 年3.830% | 2.20% |
| ゆうちょ銀行 | 年3.830% | 2.20% |
※2026年10月資金受取分・新機構団信付き。住宅金融支援機構の取扱金融機関検索の掲載内容にもとづく(2026年10月6日確認)。手数料の引下げには各社独自の条件がある場合があります。
この差を金額に置き換えると、違いがはっきりします。借入額2,000万円で計算した事務手数料の実額は次のとおりです。
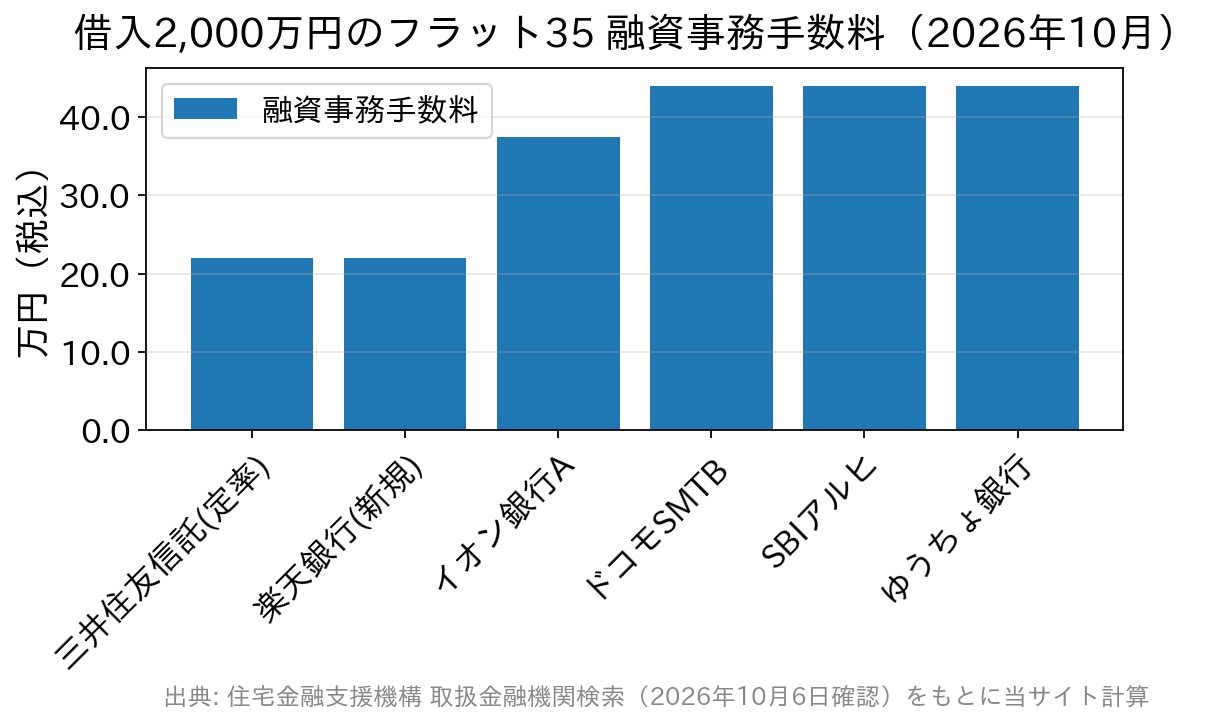
同じ年3.830%を借りるのに、手数料だけで22万円と44万円という倍の開きが出ます。機構が借入2,000万円・35年で試算している総支払額(元金・利息+事務手数料)でも、上の表の中で最も低い商品と高い商品の差は約22万円です。
つまり、【フラット35】で見るべきは「どの会社か」ではなく「借入金利+事務手数料の合計負担」です。不動産会社やJAバンクの窓口で紹介された金融機関を、そのまま選ぶ必要はありません。
なお、【フラット35】の実行件数シェアで長く首位を続けているのはSBIアルヒで、2025年度のシェアは27.7%、16年連続のNo.1です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
取扱店舗は全国 約90拠点(2026年3月末現在)で、対面で相談したい人には選びやすい一方、事務手数料は2.20%(税込)と定率型の中では高めの設定です。店舗相談の手厚さと手数料のどちらを重く見るかで判断しましょう。
協住フラット35を返済中なら、いま借り換えて得をするのか
ここからが本題です。当サイトは借り換え専門なので、協住フラット35を返済中の人が、いま借り換えて得をするのかを数字で考えます。
【フラット35】から【フラット35】への借り換えは、金利が上がる可能性が高い
【フラット35】の金利は2026年に入って上昇が続き、10月は最も多い金利が年3.830%です。協住フラット35を年1%台〜2%台で借りた人が、いま【フラット35】へ借り換えても、金利は下がるどころか上がってしまいます。
この場合の答えはシンプルで、「借り換えない」が正解です。全期間固定金利は、借りた時点の低い金利が完済まで続くこと自体に価値があります。金利上昇局面では、動かないことが最善の選択になることがあります。
借り換えを検討する余地があるケース
- 協同住宅ローンの自社ローン(変動金利型)を返済中で、今後の金利上昇が不安な場合……全期間固定へ移すかどうかの判断です。ただし現在の固定金利は高く、月々の返済額は増えるのが一般的です。「返済額を下げる借り換え」ではなく「金利上昇リスクを止める保険」として損得を考えます。
- 団信を見直したい場合……【フラット35】の機構団信は加入が任意で、加入しない場合は借入金利が0.20%下がります。逆に、がんや三大疾病の保障を厚くしたいなら、民間の住宅ローンの方が選択肢は広い傾向があります。
- 複数のローンをまとめたい・ペアローンを整理したい場合……金利だけでは判断できないケースです。
損益分岐は「諸費用 ÷ 年間の軽減額」で見る
借り換えは、金利が下がって浮くお金より、かかる諸費用の方が大きければ損です。判断の手順は次のとおりです。
- 諸費用を洗い出す……新しいローンの融資事務手数料(借入額×0.99〜2.20%が中心)、印紙税、いまのローンの抵当権抹消費用、新しいローンの抵当権設定費用(登録免許税・司法書士報酬)、物件検査手数料など。借入2,000万円なら、事務手数料だけで20万〜44万円、登記関係を含めた総額は数十万円規模になります。
- 年間でいくら軽くなるかを出す……借り換え前後の年間返済額(または年間利息)の差額を計算します。
- 諸費用 ÷ 年間軽減額=回収にかかる年数を出し、それが残りの返済期間より十分に短いかを確認します。残期間が10年を切っている、残債が少ないといった場合は、金利差があっても回収しきれないことがあります。
【フラット35】へ借り換える場合の実務上の注意もあります。借換融資には融資率にかかわらず9割以下の借入金利が適用されるため、この点は有利です。
一方、楽天銀行のように借換えの最低事務手数料(165,000円)が新規(110,000円)より高く設定されているケースもあり、借入額が小さいほど最低額の影響が大きくなります。諸費用の内訳は住宅ローン借り換えの手数料・費用の解説で詳しく整理しています。
協同住宅ローンの自社ローンは「マイホーム100」などが現役
【フラット35】の取扱いは確認できませんが、協同住宅ローン自身の住宅ローン(協住マイホームローン)は現在も提供されています。2026年8月4日には変動金利(短期プライムレート連動型)の基準金利見直しを、9月1日には基準金利についてのお知らせを公表しています。
公式サイトで案内されている主な商品は、購入・建築資金の最大100%まで借りられる「マイホーム100」のほか、定期借地権ローン、都市再生機構区画整理地ローン(保留地・仮換地)、セカンドハウスローンです。保証料が不要で、団信の保険料も同社が負担するとしています。
また同社は独自のきめ細かい審査を掲げ、次のような相談にも応じるとしています。
- 日本に住んでいるが永住権がない
- 転職して3年未満、育児休業中でまだ復職していない
- 自営業・会社代表、兄弟姉妹や親子の連帯債務
- セカンドハウス、定期借地権付の土地、都市再生機構の土地区画整理地
- 持病があり団体信用生命保険に加入できないかもしれない
大手銀行の画一的な審査では通りにくい条件でも相談の余地があるのが、この会社の位置づけです。ただし相談は提携の不動産会社経由で、個人がウェブから直接申し込む導線はありません。定期借地権ローンなど一部の商品は提携不動産会社の限定商品です。
よくある質問
Q. 返済中の協住フラット35はどうなりますか?
A. 契約した借入条件(金利・返済期間)はそのまま続きます。【フラット35】は借入時に完済までの金利と返済額が確定する全期間固定金利なので、新規の取扱いがなくなっても返済中の契約が不利に変わることはありません。
Q. 繰上返済や残高証明書の再発行はどこで手続きしますか?
A. 協同住宅ローンの公式サイトにある「協住フラット35をご利用のお客さま」の案内が窓口です。あわせて機構の会員サービス「住・MyNote(すまいのーと)」(登録無料)から、一部繰上返済の試算・申込み、残高証明書の再発行申込みなどができます。
Q. いまから【フラット35】を借りるなら、どこを選べばよいですか?
A. 借入金利がそろっているなら、事務手数料が低い商品ほど総負担は小さくなります。ただし手数料が定額で安いタイプは金利が高めのことが多く(例:イオン銀行Bタイプは手数料55,000円・金利年4.030%)、借入額と期間で有利不利が入れ替わります。
Q. 団信に入らないと金利は下がりますか?
A. 下がります。【フラット35】は団信への加入が任意で、加入しない場合は借入金利が0.20%引き下げられます(住宅金融支援機構のFAQ)。デュエット(ペア連生団信)は+0.18%、新3大疾病付機構団信は+0.24%です。
Q. 協同住宅ローンの自社ローンは誰でも申し込めますか?
A. 相談は提携している不動産会社を経由して受け付ける形です。住宅の購入・建築を進めている段階で、不動産会社の担当者に取扱いの可否を確認するのが実際の流れになります。
まとめ
- 協同住宅ローンの【フラット35】は、2026年10月6日時点で機構の取扱金融機関検索に新規・借換えとも掲載がありません。いまから申し込む先としては検討対象になりません。
- 返済中の協住フラット35は、契約どおりの金利・返済額が完済まで続きます。手続きは公式サイトと「住・MyNote」で対応できます。
- 【フラット35】で比べるべきは「借入金利+事務手数料」。10月は主要行の多くが年3.830%にそろっており、事務手数料の差(借入2,000万円で22万〜44万円)がそのまま総負担の差になります。
- 金利上昇局面では「借り換えない」も立派な答えです。低金利の時期に借りた全期間固定は、持ち続けることが最善のケースが少なくありません。
同じJAバンク系の窓口で【フラット35】を比べたい人は全宅住宅ローンのフラット35の金利・手数料、民間ローンも含めて諸費用を比べたい人は住宅ローンの諸費用の比較もあわせて参考にしてください。
金利・手数料・団信の条件は毎月改定されます。最新の内容は各金融機関の公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング