フラット35から変動金利への借り換えはアリ?損益分岐で判断
フラット35から変動金利への借り換えで得をするかは、いまの金利と借り換え先の金利の差で決まります。残高2,000万円・残り20年で、いまの金利が年1.800%なら、年1.130%の変動へ移すと総返済額は約148万円減ります。
ただ2026年10月は変動金利も上がっており、借り換え先が年1.600%だと減るのは約45万円です。60万〜80万円の諸費用を引くとマイナスになるため、金利差と諸費用を並べて損益分岐を確かめてから決める必要があります。
フラット35のように完済まで金利を固定できる住宅ローンは、変動金利より高めに設定されます。長期金利の上昇で固定の上げ幅が先行したため、2026年10月時点でも新規のフラット35と変動金利の差は2%以上あります。
フラット35で借りている人は、借り換えでも再びフラット35を選ぶ傾向があるといわれます。金利上昇に備えたい考えが変わらない、民間の住宅ローンの審査が通りにくい、といった事情があるためです。
その判断も合理的ですが、当サイトでは変動金利への借り換えも試算する価値があると考えています。この場合、金利差・諸費用・金利上昇への許容度の3つを同時に確認することが、利上げが続く局面では欠かせません。
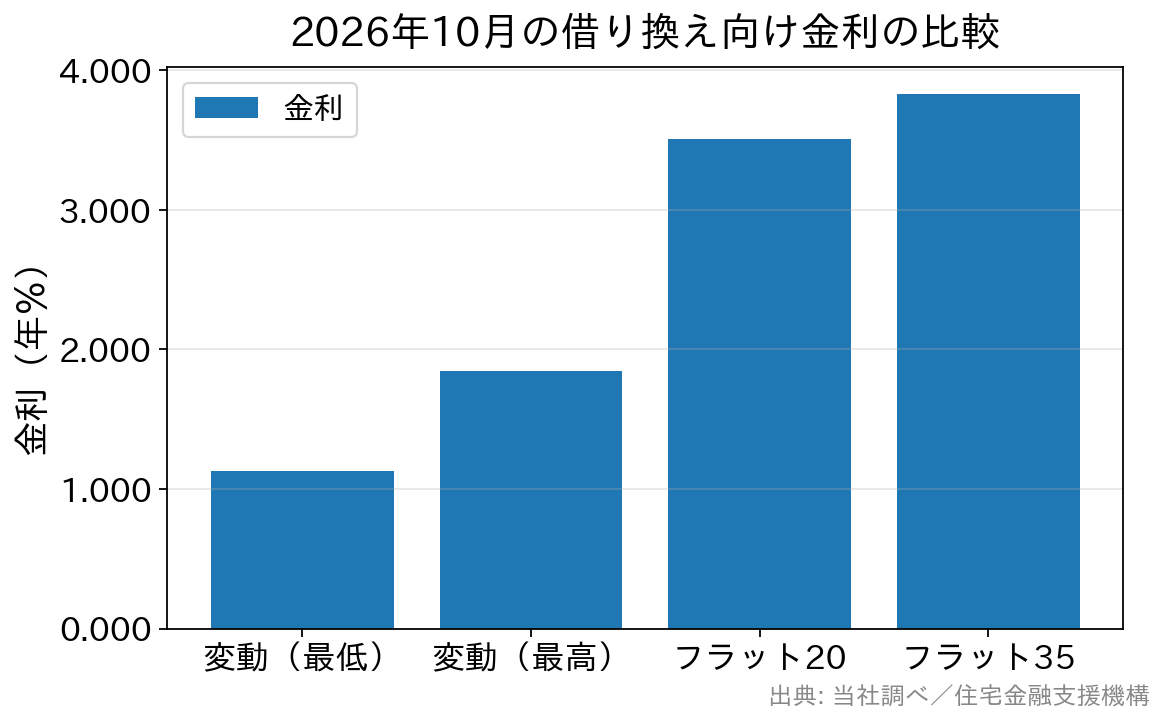
フラット35の金利は2026年10月で年3.830%
住宅金融支援機構は、取扱金融機関が適用する金利の範囲と最も多い金利を毎月公表しています。2026年10月分(新機構団信付き・融資率9割以下)は次のとおりです。
| 商品・返済期間 | 融資率 | 最も多い金利(2026年10月) |
|---|---|---|
| フラット35(21年以上35年以下) | 9割以下 | 年3.830% |
| フラット20(20年以下) | 9割以下 | 年3.510% |
出典は住宅金融支援機構【フラット35】最新の金利情報(2026年10月1日確認)。
借換融資には、融資率にかかわらず9割以下の金利が適用されます。デュエット(ペア連生団信)を付けると掲載金利に年0.180%、新3大疾病付機構団信は年0.240%が上乗せされ、団信に加入しない場合は年0.200%下がります。
返済期間・団信の組み合わせで金利が変わるため、ご自身の条件に当てはまる欄を見てください。返済期間が20年以下ならフラット20の金利になり、21年以上より0.320%低くなります。
フラット35からフラット35への借り換えは得になりにくい
フラット35はフラット35に借り換えることができ、同じ金融機関で借り換えることも可能です。商品性が同じため手続きの面では移りやすい組み合わせです。
ただし2026年10月の新規の金利は年3.830%(20年以下は年3.510%)で、低金利期に借りた人の金利を上回るケースがほとんどです。いまの金利がこの水準を下回っているなら、フラット35同士の借り換えでは総返済額が増えます。
メリットが出るのは、いまのフラット35の金利を上回る金利で借りたまま返済を続けている限られたケースです。その場合も、多くの金融機関は同じ金利で横並びのため、比べるべきは事務手数料になります。
低い金利でフラット35を扱う金融機関の多くは、事務手数料を借入金額×2.20%(税込)としています。手数料の比較はフラット35の借り換え手数料を徹底比較、条件と損益分岐はフラット35からフラット35への借り換えは得?で詳しく試算しています。
フラット35から変動金利への借り換えは金利差2%以上が残る
当社編集部が2026年10月1日に主要12の金融機関の公式サイトで借換向けの変動金利(最優遇)を確認したところ、最も低いもので年1.130%、最も高いもので年1.847%でした。新規のフラット35の年3.830%とは、なお2%以上の差があります。
フラット35を1%台後半で借りている人にとっても、変動金利との間には試算する意味のある差が残っています。ただし当社が実測した10月の金利は、14の金融機関の139件を集計し、前月と比べられた127件のうち121件が引き上げでした(当社調べ・2026年10月1日確認)。
日本銀行は2026年6月に政策金利を1.0%程度へ、9月には1.25%程度へ引き上げました。変動金利はマイナス金利の時代から大きく上がっており、借り換え後の金利上昇も織り込んで判断する必要があります。
残高2,000万円・残り20年でいくら違うか(当社試算)
当社編集部が各行公式サイトで実測した2026年10月適用の金利をもとに、借り換え後の残高2,000万円・残り20年という共通条件で毎月返済額と総返済額を試算しました。比較のため、いまの金利のまま返済を続けた場合も並べています。
| 借り換え先(金利) | 毎月返済額 | 総返済額(概算) | いまが年1.800%の場合との差 |
|---|---|---|---|
| 借り換えず 年1.800%のまま | 99,293円 | 約2,383万円 | — |
| 変動 年1.130%へ(イオン銀行) | 93,143円 | 約2,235万円 | 約148万円の削減 |
| 変動 年1.600%へ(ドコモSMTBネット銀行・対面相談コース) | 97,431円 | 約2,338万円 | 約45万円の削減 |
| フラット20 年3.510%へ(固定のまま借り換え) | 116,094円 | 約2,786万円 | 約403万円の増加 |
※変動金利・フラット20の行は、当社編集部が2026年10月1日に各行公式サイトで実測した2026年10月適用金利にもとづく当社試算です。元利均等・毎月返済のみ(ボーナス返済なし)で、事務手数料・保証料・団信上乗せ・登記費用などの諸費用は含みません。
※変動金利の総返済額は、全期間にわたって金利が変わらないと仮定した概算です。借り換えず年1.800%のままの行は、いまの適用金利の一例として同じ計算式で出した参考値で、特定の金融機関の商品ではありません。毎月返済額は円未満切り捨てです。
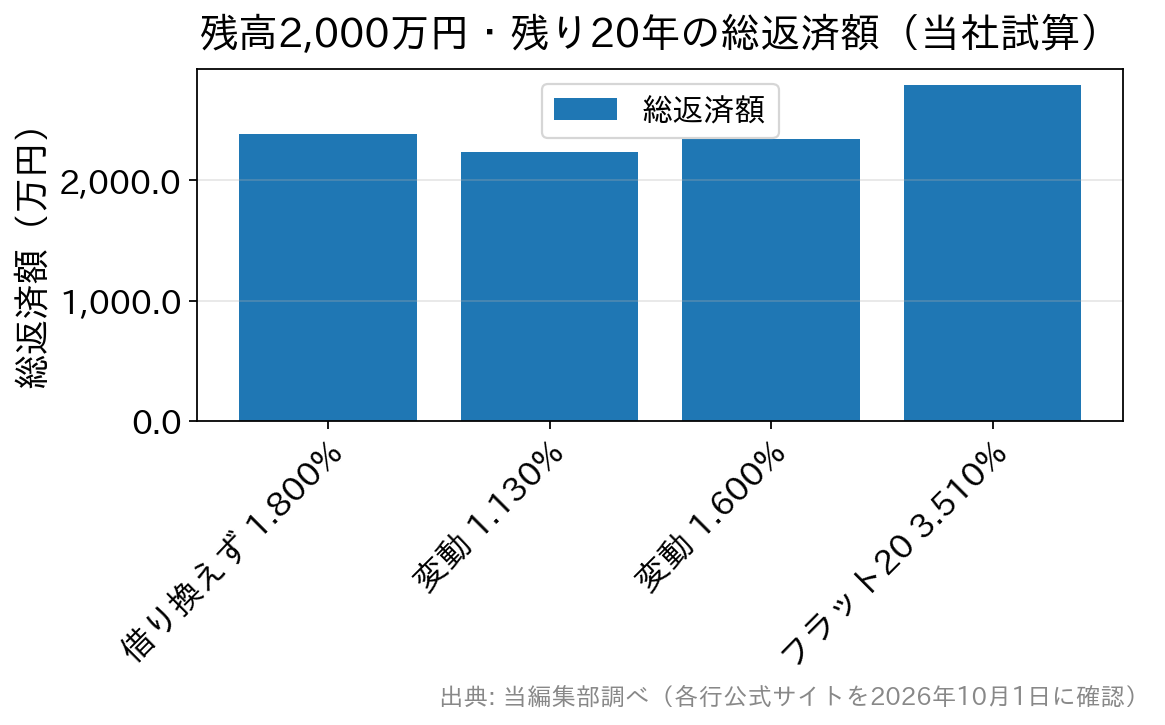
表から分かることは3つあります。1つ目は、年1.130%の変動へ移した場合の削減額約148万円から諸費用60万〜80万円を引いても、約68万〜88万円が手元に残ることです。
2つ目は、借り換え先の金利で結果が逆になることです。年1.600%の変動では削減額が約45万円にとどまり、諸費用を引くと約15万〜35万円のマイナスになります。変動ならどこでも得になる状況ではなく、借り換え先の金利を0.1%単位で比べる必要があります。
いまの金利を変えて同じ計算をすると、損益の分かれ方は次のようになります。数字は総返済額の差から諸費用60万〜80万円を差し引いた後の金額です。
| いまの金利 | 年1.130%へ借り換え | 年1.600%へ借り換え |
|---|---|---|
| 年1.500% | 約1万〜21万円のプラス | 約82万〜102万円のマイナス |
| 年1.800% | 約68万〜88万円のプラス | 約15万〜35万円のマイナス |
| 年2.000% | 約113万〜133万円のプラス | 約10万〜30万円のプラス |
| 年2.500% | 約228万〜248万円のプラス | 約125万〜145万円のプラス |
※残高2,000万円・残り20年・元利均等で、借り換え後の金利が全期間変わらないと仮定した当社試算です。いまの金利は仮の値で、特定の商品ではありません。
この条件では、金利差がおおむね0.3%台なら諸費用とほぼ相殺されます。年1.600%へ移す場合は、いまの金利が年1.9%前後を超えたあたりでプラスに転じる計算です。残高が少ない、残り期間が短い場合は、分岐となる金利差がさらに大きくなります。
3つ目は、いまの金利がフラット20の年3.510%を下回る限り、フラット35同士の借り換えでは総返済額が増えることです。固定を続けたい判断は合理的ですが、借り換えで安くなるわけではありません。
諸費用は60万〜80万円が目安、損益分岐の計算方法
借り換えで得になるかは、金利差による利息の減少と借り換えの諸費用のどちらが大きいかで決まります。金利差1%以上・残債1,000万円以上・残期間10年以上がそろえば効果が出やすいといわれますが、上の試算のとおり借り換え先の金利で結果は大きく変わります。主な諸費用は次のとおりです。
| 諸費用の項目 | 金額の目安 | 備考 |
|---|---|---|
| 事務手数料 | 借入金額×2.20%(税込)など | 定額型(3万〜33万円程度)の金融機関もあり |
| 登録免許税(抵当権設定) | 借入金額×0.4%(本則) | 0.1%の軽減税率は住宅の新築・取得後1年以内の登記などが要件のため、借り換えでは通常適用されません |
| 登録免許税(抵当権抹消) | 不動産1件につき1,000円 | 土地・建物それぞれにかかります |
| 司法書士報酬 | 5万〜10万円程度 | 依頼先により異なる |
| 印紙税 | 2万円(借入2,000万円の例) | 電子契約では不要となる場合あり(別途、電子契約利用手数料がかかることがあります) |
| 全額繰上返済手数料 | 0〜5.5万円程度 | 現在の借入先に支払う |
※金額は一般的な目安です。登録免許税の軽減措置の適用可否は個別の事情で変わるため、正確な金額は金融機関の見積もりと司法書士への相談で確定させてください。
借入金額2,000万円で事務手数料が定率型(2.20%=44万円(税込))なら、登記費用や司法書士報酬を含めた諸費用はおおむね60万〜80万円です。試算表の削減額からこの金額を引いた残りが、実際の借り換えメリットになります。
見積もりが出たら、その金額で計算し直してください。諸費用が10万円違えば、年1.600%の例のように損益の符号が変わることもあります。
変動金利に借り換えるときの注意点
フラット35から変動金利への借り換えは、完済まで金利が決まっている安心を手放し、金利上昇のリスクを自分で引き受ける選択です。次の4点は先に確認してください。
5年ルール・125%ルールがあっても利息は増える
多くの銀行の変動金利(元利均等返済)では、金利が上がっても毎月返済額は5年間変わらず、見直し時も直前の125%が上限になります。返済額が変わらなくても利息の負担は増えており、元金の減りが遅くなります。
元金均等返済には原則としてこのルールがなく、元利均等でも採用していない銀行があります。その場合は返済額がすぐ動く代わりに、未払利息が積み上がりにくい仕組みです。
基準金利の見直し時期は銀行ごとに違う
三菱UFJ銀行は、2026年9月18日発表の短期プライムレート引き上げ(11月2日から年2.625%)を受けて、2026年12月1日に住宅ローンの変動金利の基準金利を見直すと公表しています。
借入中の人への反映は、毎月型が2027年1月の返済日の翌日から、年2回型が2027年6月の返済日の翌日からです。借り換え先を選ぶときは、見直しの頻度と返済額への反映時期まで比べてください。
金利が1%上がっても払えるか
上の条件(2,000万円・20年)で年1.130%が年2.130%になると、毎月返済額は93,143円から102,412円へ約9,300円増えます。この増加を家計で吸収できるかを、借り換え前に計算しておく必要があります。
残期間が長いほどリスクも長く続く
残期間が長い人ほど金利差のメリットは大きくなりますが、将来の金利上昇の影響を受ける期間も長くなります。残り25年以上なら、金利が2%上がった場合の返済額まで試算しておくと判断がぶれません。
今後の住宅ローン金利をどう見るか
日本銀行は2024年3月にマイナス金利政策を解除し、利上げを重ねて2026年9月に政策金利を1.25%程度としました。市場では追加利上げも意識されており、変動金利がいまの水準にとどまる保証はありません。
固定金利(フラット35)は長期金利の上昇を先に織り込んで上がっており、2026年10月時点でも変動との差は2%以上あります。この差が続く限り、フラット35から変動金利への借り換えには試算する意味があります。
当サイトは将来の金利を約束できません。いま得られる金利差と将来の金利上昇リスクを比べ、損益分岐と家計の余裕を確認したうえで判断してください。変動から固定へ移る逆の判断は、変動金利から固定金利への借り換えの判断ポイントで扱っています。
フラット35からの借り換えでよくある質問
Q. フラット35から民間の変動金利へ借り換えできないのはどんなときですか?
A. 多いのは、健康上の理由で団信に入れないケースです。フラット35は団信の加入が任意ですが、民間の住宅ローンの多くは団信加入が必須です。返済負担率や勤続年数、これまでの返済の延滞も審査で見られます。
Q. フラット35でフラット35に借り換える条件は何ですか?
A. 申込時に満70歳未満であることが条件の一つです。借入期間は、80歳から申込時の年齢を引いた年数、40年から住宅取得時のローンの経過年数を引いた年数、35年のうち最も短い年数が上限になります。
Q. 変動金利に借り換えた後、またフラット35に戻せますか?
A. 制度上は変動金利からフラット35へ借り換えられます。ただしそのつど60万〜80万円程度の諸費用がかかり、そのときのフラット35の金利が適用されるため、固定金利が上がった後に戻すと返済額が大きく増えます。
借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
 住宅ローン関連新着情報

 人気の特集記事ランキング