フラット35のフルローンは無謀?併用ローンの損益分岐を試算
頭金を用意できないままフラット35を借りると、融資率が9割を超えて金利が高いほうの区分になります。この記事では、その金利差が総支払額にいくら効くのかを2026年9月時点の金利で試算し、「パッケージローンを併用して9割以下の金利で借りる」方法が、いくらまでなら得になるのかという損益分岐まで整理します。
(このコラムは住宅ローンの借り換えではなく新規借り入れ時に関するコラムです。借り換えの場合の扱いは記事後半で説明します)
住宅ローンのフルローンとは?
一般的にフルローンと言うと、不動産投資や、不動産・自動車などの購入に必要な資金”全額”を金融機関から借り入れることをいいます。住宅ローンでは、頭金・自己資金無しでマイホームを購入することをフルローンと言います。フルローンで住宅ローンを借り入れる場合、マイホームの価格=住宅ローンの借入額です。
なお、住宅購入時にかかる不動産会社への仲介手数料や事務手数料・登記費用などの諸費用を含めて借りられる商品もあります。フラット35でも、2018年4月1日以降の申し込み分から、機構が定める諸費用を借入額に含められるようになりました(疎明資料の提出が必要です)。
これらはフルローンどころか、マイホームの価格よりも大きな金額を借りることになるオーバーローンと表現することもできます。
フルローンは無謀?
結論から言えば、フルローン自体は制度として用意されているもので、無謀と決めつける必要はありません。ただし、「低金利だからフルローンでも大丈夫」という前提は、いまは通用しません。
住宅金融支援機構が公表している【フラット35】の借入金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は、2026年9月資金受取分で年3.460%(最も多い金利)です。金利が上がっている局面では、借入額が大きいほど利息の増え方も大きくなります。頭金・自己資金を用意できるなら、用意したほうが有利であることは以前よりはっきりしています。
一方で、住宅ローン控除(住宅ローン減税)は2030年12月31日までの入居まで適用期限が延長されています。手元資金をすべて頭金に回してしまうと、教育費や修繕費に対応できなくなるという別のリスクもあります。「頭金ゼロは無謀」でも「頭金は多いほど良い」でもなく、金利差と手元資金のバランスで決めるのが実際的です。
そのうえで注意が必要なのは、住宅ローンによっては「フルローンの人」と「自己資金・頭金を準備できる人」で適用される金利が違うことです。
頭金の有無で適用される金利が変わる代表的な住宅ローンがフラット35です。フラット35のように金利の違いを明確に公表しているケースはまだ分かりやすいほうで、メガバンクや地銀のように「適用する金利に幅を持たせて審査で決定する」という方法をとる金融機関もあります。
フラット35は「融資率」で金利が変わる
フラット35は取扱金融機関によって金利が異なりますが、それとは別に「頭金の有無(融資率)」による金利差があります。融資率とは、建設費・購入価額に対してフラット35の借入額が占める割合のことです。
【フラット35】等の借入金利(2026年9月資金受取分・新機構団信付き・最も多い金利)
| 商品/借入期間 | 融資率9割以下(頭金1割以上) | 融資率9割超(フルローン) |
|---|---|---|
| 【フラット35】21年以上35年以下 | 年3.460% | 年3.570% |
| 【フラット20】20年以下 | 年3.140% | 年3.250% |
| 【フラット50】36年以上50年以下 | 年3.700% | 年3.810% |
※住宅金融支援機構「最新の金利情報」(2026年9月資金受取分)の「最も多い金利」。金利の範囲は取扱金融機関によって異なります。デュエット(ペア連生団信)は表示金利+年0.18%、新3大疾病付機構団信は+年0.24%。
2026年9月時点で、9割以下と9割超の金利差は年0.110%です。この差は毎月見直されるため、申し込む月の差は必ずフラット35公式サイトで確認してください。「わずか0.1%」に見えますが、35年の全期間固定でこの差がつくと、総支払額では数百万円単位になります。次で確認しましょう。
フラット35による返済シミュレーション
住宅の価格3,000万円・借入期間35年・元利均等返済・ボーナス返済なしで、頭金の有無を比べます。事務手数料は借入額の2.20%(税込)の金融機関を使った場合としています。
| 項目 | 頭金300万円の場合(融資率9割) | 頭金なし=フルローンの場合(融資率10割) |
|---|---|---|
| 住宅価格 | 3,000万円 | 3,000万円 |
| 適用金利 | 年3.460% | 年3.570% |
| フラット35の借入額 | 2,700万円 | 3,000万円 |
| 毎月返済額 | 約110,964円 | 約125,207円 |
| 総返済額(元金+利息) | 約4,660.5万円 | 約5,258.7万円 |
| 事務手数料(2.20%・税込) | 約59.4万円 | 66万円 |
| フラット35にかかる費用の合計 | 約4,719.9万円 | 約5,324.7万円 |
※当編集部による試算(2026年9月の最も多い金利を使用)。実際の金利・手数料は取扱金融機関によって異なります。
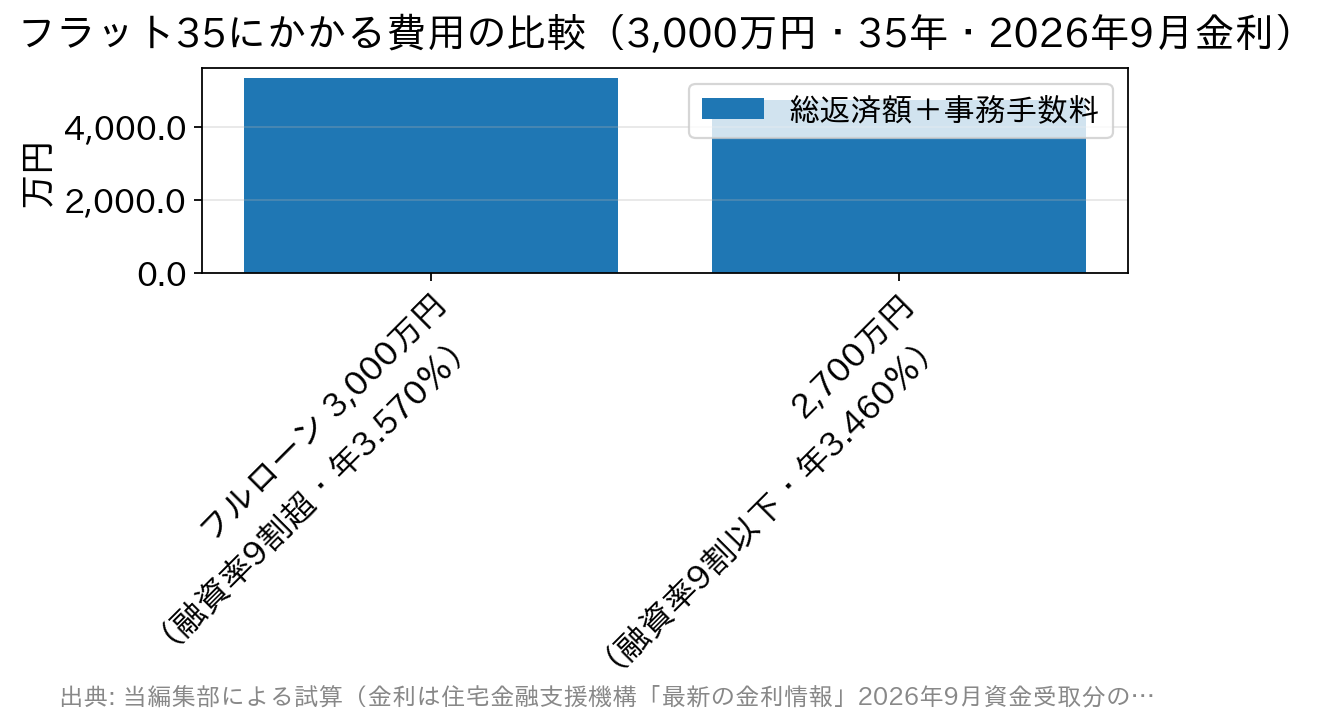
フラット35にかかる費用だけで、その差は約604.8万円です。ただし頭金300万円の側は、別に300万円を自分で用意しなければならない点に注意してください。「300万円を用意できれば、フラット35の支払いが約604.8万円軽くなる」という読み方が正確です。
”そんなの知っている”、”頭金があった方が良いのも知っている”、”頭金を用意できるのであれば最初からそうしている”、と言われてしまいそうですがここからが本題です。
頭金を用意せずにフラット35を9割以下の金利で借りる方法
フラット35の金利は、あくまでフラット35の借入額が物件価格の何割かで決まります。したがって、フラット35の借入額を物件価格の9割以下に抑え、残りの1割を別のローンでまかなえば、9割以下の金利が適用されます。
これは怪しい裏技などでもなんでもなく、フラット35の弱点を補うフラット35パッケージローン徹底比較という記事でも解説している、不足する自己資金部分に別のローンを組み合わせる方法です。
「フラット35パッケージローン」は、フラット35を利用するときに自己資金を用意できない人が、9割以下の金利でフラット35を借りられるように用意されている併用ローンです。ただし、取り扱いの有無・商品名・金利・事務手数料は金融機関ごとに大きく異なり、取り扱いが終了することもあります。比較するときは必ず各金融機関の公式サイトで現在の条件を確認してください。
併用ローンを比較するときに見る5つの観点
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 事務手数料 | フラット35分と併用ローン分の両方にかかるのか、最低手数料はいくらか | 「借入額×◯%」型は借入額が小さいと最低手数料が効く |
| 金利タイプ | 併用部分が変動金利か固定金利か | 変動なら将来の上昇を織り込んで判断する |
| 借入割合の制約 | 物件価格の何割まで併用できるか、割合を選べるか | 1割だけでよいのか、5割まで組めるのかで設計が変わる |
| 返済期間 | フラット35と同じ期間にできるか、短期に限定されるか | 期間が短いと毎月返済額が跳ね上がる |
| 手続きと団信 | 申込・審査を同時に進められるか、団信の扱いはどうか | 別々の申込だと実行日の調整が難しくなることがある |
たとえば楽天銀行は、フラット35と変動金利を組み合わせる「固定と変動」を用意しており、融資事務手数料は借入額の1.10%(楽天銀行以外を返済口座に指定する場合はフラット35分+変動金利分の借入額×1.430%〈税込〉・最低各110,000円〈税込〉)としています(2026年9月時点・同行公式サイトにて確認)。SBIアルヒも10割融資の案内を用意しており、事務手数料は借入額の2.20%(税込・最低220,000円〈税込〉)です。
なお、かつてこの用途で紹介されていた「優良住宅ローンのプラスワン」は、同社が【フラット35(機構買取型)】および併用ローン「プラスワン」の新規受付を停止しており、現在は選べません(フラット35事業は2025年3月21日にSBIアルヒへ譲渡されています)。古い比較記事の情報をそのまま使わないよう注意してください。
【損益分岐】併用ローンにいくらまで払ってよいか
ここが判断の要です。先ほどの試算から、フラット35を9割以下(2,700万円)に抑えられれば、フラット35にかかる費用は約604.8万円少なくなります。この金額が、「300万円を別ローンで借りるために使ってよい予算」です。
| 項目 | 金額 | 内訳 |
|---|---|---|
| フラット35側で浮く費用 | 約604.8万円 | 総返済額の差 約598.2万円+事務手数料の差 約6.6万円 |
| 別ローンで借りる元本 | 300万円 | 物件価格3,000万円の1割 |
| 別ローンの利息+手数料に使える上限 | 約304.8万円 | 604.8万円 − 300万円 |
300万円を35年で返す前提なら、利息の合計が約304.8万円に収まる金利=年4.6%程度が損益分岐になります(手数料をゼロとした場合の当編集部による試算)。手数料がかかる分だけ、実際の分岐点はこれより低くなります。
言い換えると、併用ローンの金利が年4%台前半までに収まり、手数料も抑えられるなら、フルローンで借りるより有利になりやすいということです。逆に、併用部分の返済期間が10年などに限定されると毎月の返済額が大きく増えるため、月々のキャッシュフローで無理がないかも必ず確認してください。
この分岐点は金利差・物件価格・返済期間で変わります。金利差が年0.110%より広がれば併用の妙味は増し、狭まれば減ります。必ず申し込む月の金利で計算し直してください。
借り換えの場合はどうなる?
すでに返済中の住宅ローンをフラット35へ借り換える場合は、話が変わります。住宅金融支援機構は、【フラット35】借換融資では融資率にかかわらず「融資率9割以下」の借入金利を適用すると案内しています。
つまり借り換えでは、この記事で説明した「融資率9割超の高いほうの金利」を避けるための併用ローンは、原則として必要ありません。借り換えで検討すべきなのは、
- いま返済中の金利と、フラット35の金利(2026年9月は年3.460%)の差はどれだけあるか
- 事務手数料・登記費用・印紙代などの諸費用の合計を、金利差で減る利息が上回るか
- 残債と残り期間(残り期間が短いほど、金利差で取り返せる金額は小さくなる)
という借り換えそのものの損益分岐です。なお借換融資では、【フラット35】子育てプラス以外の金利引下げメニューは利用できません。
よくある質問(FAQ)
Q. 融資率が9割ちょうどの場合はどちらの金利ですか?
「9割以下」の区分になります。9割を「超える」場合に高いほうの金利が適用されます。なお融資率が9割を超える場合は、返済の確実性等をより慎重に審査すると案内されています。
Q. 諸費用を借入額に含めると融資率は上がりますか?
融資率は建設費・購入価額に対する借入額の割合で計算されます。諸費用を含めて借入額が増えれば、その分だけ融資率も上がるため、9割を超えて高いほうの金利になる可能性があります。含める諸費用の範囲や疎明資料は取扱金融機関に確認してください。
Q. 併用ローンを使うと審査は厳しくなりますか?
借入総額は変わらないため返済負担率への影響は同じですが、2本の審査を通す必要があります。併用部分は金融機関独自の商品なので、勤続年数や雇用形態などフラット35にはない条件が課される場合があります。
Q. 頭金を用意できるなら併用ローンは不要ですか?
その場合は素直に頭金を入れるほうが総支払額は少なくなります。併用ローンは「手元資金を使わずに9割以下の金利を取りにいく」ための手段なので、手元資金を残す価値と、利息・手数料の増加分を比べて判断してください。
Q. フラット50でも同じ考え方が使えますか?
【フラット50】を単独で借りる場合、借入額は物件価格の9割までです。金融機関によっては、フラット35やフラット20との併用で物件価格までの借り入れに対応している場合があります。取り扱いは各金融機関の公式サイトでご確認ください。
まとめ
フラット35を頭金なしで利用すると、融資率9割超の金利(2026年9月は年3.570%)が適用され、9割以下(年3.460%)との差が35年ぶん積み上がります。3,000万円・35年の試算では、フラット35にかかる費用の差は約604.8万円でした。
だからこそ、自己資金の準備が難しい場合はフラット35単体で比較するのではなく、併用ローンの金利・事務手数料・返済期間まで含めた合計額で比較することが重要です。今回の試算では、300万円の併用ローンに払える利息+手数料の上限は約304.8万円(35年なら年4.6%程度が分岐点)という目安が出ました。
フラット35をフルローンで利用することを考えている人は、必ずフラット35+併用ローンを合算して比較してください。
※金利・事務手数料・取り扱いの有無は毎月・随時変わります。最新の取り扱い状況は必ず各金融機関の公式サイトおよびフラット35公式サイトをご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング