PayPay銀行の住宅ローン金利|借り換えの損得と団信を検証

PayPay銀行の借り換え向け変動金利は年1.330%(全期間引下型・新規/借り換え共通)、10年固定は年3.440%です(2026年9月1日時点・当編集部が公式の金利ページを確認)。変動金利は7月から3か月続けて据え置きですが、10年固定は7月の年2.770%から年3.440%へ、2か月で0.670%幅上がりました。
費用は事務手数料が借入金額×2.20%(税込)で、保証料はかかりません。つまり借り換えの判断材料は「金利差で減る利息」と「この事務手数料+登記費用」の引き算に絞れます。
ただし「ネット銀行のなかで金利が最安」という前提は現在は当てはまりません。金利上昇局面に入り、各行の水準は入れ替わっています。それでもPayPay銀行を比較対象に入れる価値があるのは、がん保障に全疾病・失業・自然災害の保障が付く団信の設計にあります。借り換え先を選ぶときは「金利+団信の上乗せ金利+事務手数料」を合計で比べるのが実利的です。

auじぶん銀行の住宅ローンには「がん50%保障団信」に加えて、精神障がいを除くすべての病気やケガに備える全疾病保障を金利上乗せ無しでセットできるため、借り入れ後の安心感の高さが魅力の住宅ローンです。(50歳以下に限定した一般団信プランの用意もあります)
無料でがん50%保障団信+全疾病保障がセットできるので、無料の疾病保障サービスとしては最強とも言える状況で、auじぶん銀行の住宅ローンは引き続き人気を集めることは間違いなさそうです。
PayPay銀行の住宅ローン金利(2026年9月時点)
| 金利タイプ | 適用金利(2026年9月) | 前月比 |
|---|---|---|
| 変動金利 | 年1.330% | ±0.000%(据え置き) |
| 10年固定 | 年3.440% | +0.570% |
| 20年固定 | 年4.020% | +0.420% |
| 35年固定 | 年4.190% | +0.420% |
※2026年9月1日時点。変動金利は全期間引下型(新規/借り換え共通)、固定金利は当初期間引下型で、所定の条件を満たした場合の金利です。審査結果により年0.100%〜0.300%の上乗せとなる場合があります。借入期間が35年を超える契約では金利の上乗せが発生します。
ソフトバンクのスマートフォンを利用している人向けの「スマホ/ネット/でんき優遇割」を適用すると年0.130%の引き下げになります(PayPay銀行 公式 住宅ローン金利の案内・2026年9月19日確認)。適用には所定の条件があり、対象サービスの契約状況で引き下げ幅が変わります。
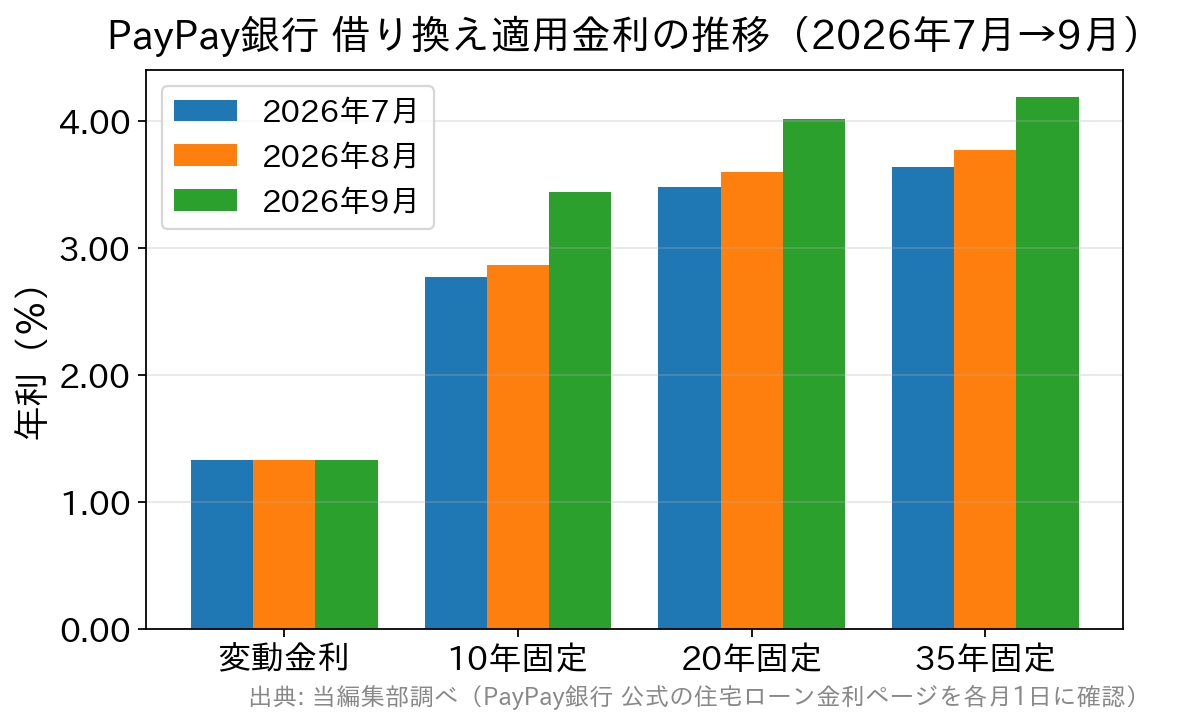
数字が示しているのは、この2か月で動いたのは固定金利だけという点です。変動金利は据え置かれ、固定は10年・20年・35年のいずれも上がりました。固定は長期金利、変動は政策金利と短期プライムレートという別の土台で決まるため、同じ月でも上がり方が揃いません。
※過去の金利推移は下表のとおりです(2023年11月以降の新規借り入れ時の金利は自己資金10%未満の場合を掲載)。
| 変動金利/新規借り入れ (全期間引下型) | 変動金利/借り換え (全期間引下型) | 10年固定金利 (当初期間引下型) | 35年固定金利 (当初期間引下型) |
|
|---|---|---|---|---|
| 2026年9月 | 1.330% | 1.330% | 3.440% | 4.190% |
| 2026年8月 | 1.330% | 1.330% | 2.870% | 3.770% |
| 2026年7月 | 1.330% | 1.330% | 2.770% | 3.640% |
| 2026年6月 | 0.980% | 0.980% | 2.790% | 3.680% |
| 2025年3月 | 0.530% | 0.499% | 1.495% | 2.365% |
| 2025年2月 | 0.420% | 0.390% | 1.365% | 2.335% |
| 2025年1月 | 0.420% | 0.390% | 1.245% | 2.215% |
| 2024年12月 | 0.420% | 0.390% | 1.205% | 2.205% |
| 2024年11月 | 0.465% | 0.499% | 1.165% | 2.155% |
| 2024年10月 | 0.465% | 0.499% | 1.115% | 2.085% |
| 2024年9月 | 0.270% | 0.290% | 1.075% | 2.025% |
| 2024年8月 | 0.270% | 0.290% | 1.195% | 2.165% |
| 2024年7月 | 0.270% | 0.290% | 1.165% | 2.105% |
| 2024年6月 | 0.315% | 0.349% | 1.280% | 2.250% |
| 2024年5月 | 0.315% | 0.349% | 1.220% | 2.180% |
| 2024年4月 | 0.315% | 0.349% | 1.150% | 2.090% |
| 2024年3月 | 0.250% | 0.290% | 1.210% | 2.150% |
| 2024年2月 | 0.250% | 0.290% | 1.210% | 2.150% |
| 2024年1月 | 0.250% | 0.290% | 1.130% | 2.070% |
| 2023年12月 | 0.250% | 0.290% | 1.365% | 2.305% |
| 2023年11月 | 0.319% | 0.349% | 1.410% | 2.400% |
| 2023年10月 | 0.319% | 0.349% | 1.280% | 2.400% |
| 2023年9月 | 0.380% | 0.290% | 1.230% | 2.400% |
| 2023年8月 | 0.319% | 0.290% | 1.000% | 2.090% |
| 2023年7月 | 0.319% | 0.290% | 0.950% | 2.010% |
| 2023年6月 | 0.380% | 0.349% | 0.950% | 2.030% |
| 2023年5月 | 0.380% | 0.349% | 1.040% | 2.130% |
| 2023年4月 | 0.380% | 0.349% | 0.980% | 2.110% |
| 2023年3月 | 0.349% | 0.349% | 1.210% | 2.280% |
| 2023年2月 | 0.349% | 0.330% | 1.190% | 2.310% |
| 2023年1月 | 0.349% | 0.330% | 1.050% | 2.240% |
| 2022年12月 | 0.349% | 0.330% | 0.960% | 2.140% |
| 2022年11月 | 0.380% | 0.349% | 0.990% | 2.170% |
| 2022年10月 | 0.380% | 0.349% | 0.890% | 1.970% |
| 2022年9月 | 0.380% | 0.780% | 1.870% | |
| 2022年8月 | 0.380% | 0.795% | 1.820% | |
| 2022年7月 | 0.380% | 0.820% | 1.850% | |
| 2022年6月 | 0.380% | 0.830% | 1.850% | |
| 2022年5月 | 0.380% | 0.830% | 1.850% | |
| 2022年4月 | 0.380% | 0.690% | 1.550% | |
| 2022年3月 | 0.380% | 0.690% | 1.540% | |
| 2022年2月 | 0.380% | 0.565% | 1.540% | |
| 2022年1月 | 0.380% | 0.560% | 1.440% | |
| 2021年12月 | 0.380% | 0.560% | 1.440% | |
| 2021年11月 | 0.380% | 0.560% | 1.440% | |
| 2021年10月 | 0.380% | 0.499% | 1.360% | |
| 2021年9月 | 0.380% | 0.499% | 1.280% | |
| 2021年8月 | 0.380% | 0.499% | 1.270% | |
| 2021年7月 | 0.380% | 0.499% | 1.400% | |
| 2021年6月 | 0.380% | 0.499% | 1.400% | |
| 2021年5月 | 0.380% | 0.499% | 1.400% | |
| 2021年4月 | 0.380% | 0.599% | 1.550% | |
| 2021年3月 | 0.380% | 0.499% | 1.440% | |
| 2021年2月 | 0.380% | 0.499% | 1.390% | |
| 2021年1月 | 0.380% | 0.499% | 1.390% | |
| 2020年12月 | 0.380% | 0.530% | 1.460% | |
| 2020年11月 | 0.380% | 0.530% | 1.460% | |
| 2020年10月 | 0.380% | 0.545% | 1.450% | |
| 2020年9月 | 0.380% | 0.545% | 1.450% | |
| 2020年8月 | 0.380% | 0.620% | 1.450% | |
| 2020年7月 | 0.380% | 0.620% | 1.450% | |
| 2020年6月 | 0.399% | 0.620% | 1.450% | |
| 2020年5月 | 0.399% | 0.620% | 1.450% | |
| 2020年4月 | 0.399% | 0.620% | 1.450% | |
| 2020年3月 | 0.399% | 0.620% | 1.450% | |
| 2020年2月 | 0.399% | 0.620% | 1.450% | |
| 2020年1月 | 0.399% | 0.620% | 1.450% | |
| 2019年12月 | 0.415% | 0.580% | 1.450% | |
| 2019年11月 | 0.415% | 0.580% | 1.450% | |
| 2019年10月 | 0.415% | 0.580% | 1.450% | |
| 2019年9月 | 0.415% | 0.580% | 1.450% | |
| 2019年8月 | 0.415% | 0.580% | 1.450% | |
| 2019年7月 | 0.415% | 0.580% | 1.450% |
他のネット銀行と並べるとどう見えるか(2026年9月・借り換え)
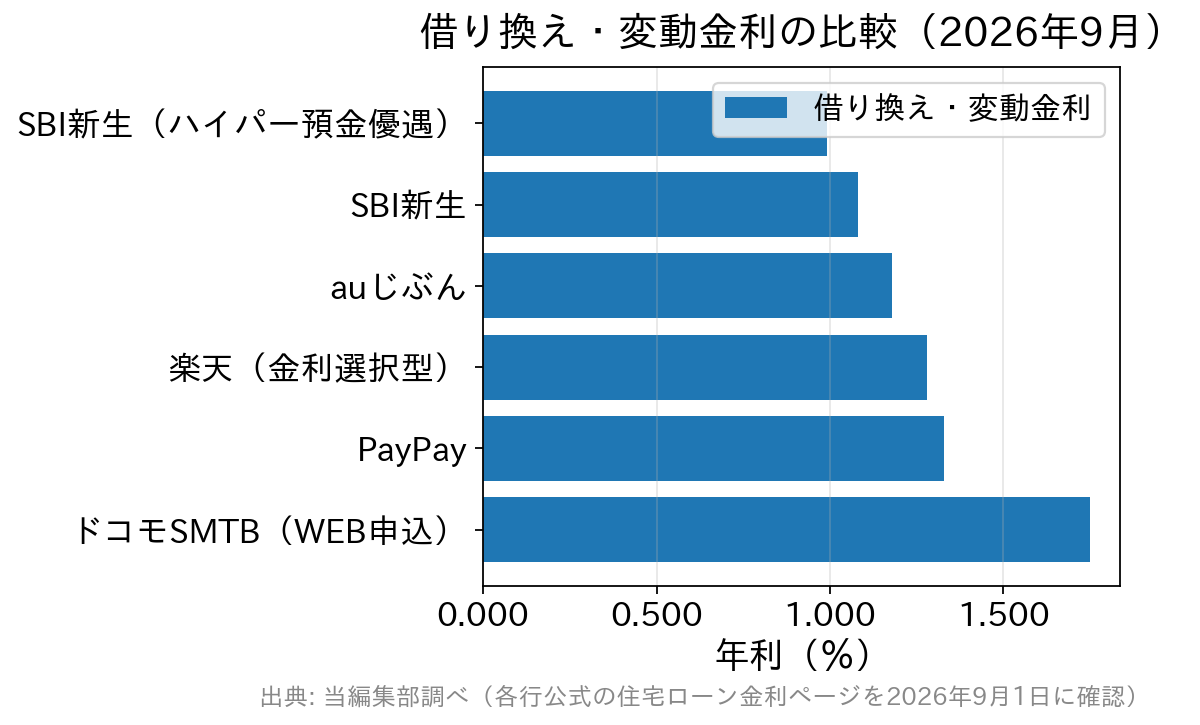
借り換えで比べるなら、同じ「借り換え・変動金利」で横並びにするのが基本です。当編集部が2026年9月1日に各行の公式金利ページを確認した結果は次のようになっています。
| 金融機関 | 借り換え・変動金利(2026年9月) | 事務手数料 |
|---|---|---|
| SBI新生銀行 | 年1.080% (SBIハイパー預金の金利優遇適用時 年0.990%) | 借入金額×2.20%(税込)/保証料0円 |
| auじぶん銀行 | 年1.179% (物件価格の80%以下・がん50%保障団信付き) | 借入金額×2.20%(税込) |
| 楽天銀行(金利選択型) | 年1.281% | 定額型 |
| PayPay銀行 | 年1.330% | 借入金額×2.20%(税込)/保証料0円 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)(WEB申込コース) | 年1.750% | 借入金額×2.20%(税込) |
※各行公式サイトの2026年9月適用金利(所定の条件を満たした場合)。審査結果により異なります。
注目したいのは順位が入れ替わっている点です。ドコモSMTBネット銀行は「物件価格の80%以下で借り入れる場合の金利優遇」を2026年8月実行分で終了しており(同行公式 WEB申込コースの金利)、その結果として表示金利が上がりました。数か月前の比較記事の順位をそのまま信じると、いまの実態とずれます。
金利だけを見ればPayPay銀行が最安ではありません。ただし比較の軸を「保障を付けた状態の実質金利」に変えると見え方が変わります。次に説明する団信の設計が、その理由です。他行の条件はSBI新生銀行の住宅ローン金利と借り換えやイオン銀行の住宅ローン金利と借り換え判断でも整理しています。
PayPay銀行の団信は「がん保障+全疾病(入院限定)・自然災害・失業保障」がセット
PayPay銀行の団信は「超サポ団信」という名称で、がん保障付きの団信に全疾病保障(入院限定)・自然災害保障・失業保障が付帯する構成です。一般団信にはこれらの付帯保障は付きません。現在のラインアップは次のとおりです。
| 団信の種類 | 上乗せ金利 | 加入年齢 | おもな内容 |
|---|---|---|---|
| 一般団信 | なし | 満65歳未満 | 死亡・高度障害、リビングニーズ、重度がん保障特約 |
| がん50%保障団信 | 年0.100% | 満51歳未満 | がん診断で残高の50%を保障+全疾病(入院限定)・自然災害・失業保障 |
| がん100%保障団信 | 年0.150% | 満51歳未満 | がん診断で残高の100%を保障+がん診断時一時金(100万円)+上記の付帯保障 |
| ワイド団信 | 年0.300% | — | 一般団信に加入できない場合に保険会社が査定する引受基準緩和型(保障内容は一般団信と同一) |
※2026年9月19日に公式の団信プラン一覧を確認。引受保険会社はカーディフ生命保険(団体信用生命保険)とカーディフ損害保険(就業不能・失業・居住不能の各信用費用保険)です。
がん50%保障団信は2026年6月1日のお借入分から上乗せ金利が改定され、現在は有料(年0.100%)です。「がん50%保障が無料」と書かれた古い情報が残っているサイトもあるため、比較表を見るときは公表年を確認してください。
借り換えで見落としやすいのが「契約後に団信プランを変更できない」という条件です(PayPay銀行 公式 団信プランのご紹介)。借り換えは保障を組み替えられる数少ない機会なので、契約時にどのプランを選ぶかで長期の実質負担が決まります。
もう一つの特徴が一定の条件を満たせばがん経験者でも追加負担なくがん保障付団信に加入できる点です。公式が引き受けの可能性がある例として挙げているのは、胃がん(腺がん)・甲状腺がん・大腸がん・精巣がん・前立腺がん(腺がん)・悪性黒色腫です。健康上の理由で借り換えをあきらめていた人には、確認する価値があります。
日銀の利上げをどう受け止めるか(2026年9月時点)
日本銀行は2026年9月18日、政策金利(無担保コールレート翌日物)を年1.0%程度から年1.25%程度へ引き上げることを決定しました(賛成7・反対2)。新しい調節方針の適用は翌営業日の9月24日からです(日本銀行「金融市場調節方針の変更について」)。
ここで押さえておきたいのは、政策金利が1.25%になったことと、住宅ローンの適用金利が1.25%になることはまったく別の話だという点です。政策金利から各行の基準金利、そして優遇幅を差し引いた適用金利までは何段階も離れています。
反映のタイミングにも時間差があります。実例として、auじぶん銀行は2026年10月1日に変動金利の基準金利を年3.141%から年3.741%へ引き上げると発表しましたが、同行の説明ではすでに借りている人への反映は翌年1月の返済分からで、優遇幅を差し引いた適用金利は9月30日に発表される予定です。「基準金利」と「適用金利」を混同しないことが、今の時期にいちばん誤解の少ない読み方になります。
借り換えを検討している立場では、着地はシンプルです。いま自分に適用されている金利、次回の金利見直し時期、5年ルールの有無を、契約書と返済予定表で確認することから始めてください。各行の当月の金利水準は住宅ローン借り換え比較のトップページでも毎月更新しています。
借り換えの損得は「金利差」と「諸費用」で決まる
判断材料はシンプルです。金利差で減る利息 −(事務手数料+登記費用+現在の借入先への全額繰上返済手数料)=メリット額。PayPay銀行の事務手数料は借入金額×2.20%(税込)なので、残債1,000万円なら22万円、2,000万円なら44万円、3,000万円なら66万円が初期費用としてかかります。
ここに抵当権の抹消・設定にかかる登録免許税と司法書士報酬(十数万円程度が目安)が加わります。残債が少ない・残期間が短い・金利差が小さいケースでは、諸費用のほうが上回って損をすることがあります。
団信を上乗せ金利付きのプランにする場合は、その分も費用側に入れて考えます。たとえば変動金利にがん50%保障団信を付けると実質の負担は年1.430%相当になり、金利差が0.200%しかない借り換えでは、団信の上乗せだけでメリットが消えることもあります。保障を取るか総返済額を取るかは、必ず同じ表の上で比べてください。
よくある質問
Q. がん50%保障団信を付けると、実質の金利はいくらになりますか?
A. 2026年9月の変動金利(年1.330%)に上乗せ金利年0.100%が加わるため、年1.430%が目安です(所定の条件を満たした場合)。他行と比べるときは、同じように保障を付けた状態の金利で並べてください。
Q. 変動金利が3か月据え置きなのに、固定金利だけ上がっているのはなぜですか?
A. 変動金利は政策金利と短期プライムレートを土台にしており、固定金利は長期金利(10年国債利回りなど)を土台にしているためです。土台が別なので、同じ月でも上がり方が揃いません。2026年9月は長期金利の上昇を受けて固定だけが動きました。
Q. 借り換えで借入期間を35年より長くできますか?
A. PayPay銀行の借入期間は最長50年ですが、35年を超える契約では金利の上乗せが発生します。加えて借り換えで残期間を延ばすと毎月の返済額は下がる一方、総返済額は増えます。返済額を下げたいのか総額を減らしたいのか、目的を先に決めてください。
Q. 健康状態に不安があり団信に通るか心配です。
A. 引受基準を緩和したワイド団信(年0.300%上乗せ)が用意されており、一般団信に加入できない場合は保険会社が自動的に査定する場合があります。また一定の条件を満たせば、がん経験者でも追加負担なくがん保障付団信に加入できる仕組みがあります。上乗せ金利分で借り換えメリットが残るかを試算したうえで判断してください。
Q. 契約したあとに団信のプランを変えることはできますか?
A. できません。公式の団信プラン一覧に「ご契約後の団信保障プランの変更はできません」と明記されています。借り換えのタイミングが保障を選び直せる機会になるため、契約前に必要な保障を決めておくことが大切です。
※金利・上乗せ金利・優遇割の条件は随時改定されます。申し込み前の最新の内容は公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング