ネット銀行の住宅ローンとつなぎ融資|対応状況と借り換えの裏技
注文住宅でネット銀行の住宅ローンを使いたい人にとって、つなぎ融資は依然として最初の関門です。ネット銀行の多くは自行ではつなぎ融資を扱わず、提携する信販会社などのつなぎ融資を紹介する形をとっています(2026年9月時点)。しかもその紹介先は数年で入れ替わっており、古い解説記事のまま動くと当てが外れます。実際、長く定番だったアプラスの住宅つなぎローンは一般向けの申込受付を2024年12月27日で終了し、auじぶん銀行の紹介先も東光商事へ一本化されました。
つなぎ融資が必要になるのは、土地(更地)を買ってから家を建てる場合や、もともと持っている土地に家を建てる場合——つまり注文住宅です。建売住宅やマンションの購入では原則として必要ありません。
このページでは、各社の現在の対応状況と費用を公式資料で確認したうえで、つなぎ融資に対応していないネット銀行の低金利を、建物完成後の借り換えで取りにいく方法とそのコストまで整理します。
なぜ注文住宅だけ「つなぎ融資」が要るのか
住宅ローンは、完成した建物と土地を担保にお金を貸す商品です。そのため原則として、建物が完成していない段階では住宅ローンを実行できません(分割融資に対応する一部の住宅ローンを除く)。
ところが注文住宅は「土地の確保」→「着工」→「上棟」→「竣工」と進み、その途中で土地代金・着工金・中間金の支払いが発生します。工務店側も、工事だけ進めて代金を回収できないリスクを避けるため、着工前や上棟時にまとまった支払いを求めます。この時間差を埋めるのがつなぎ融資です。
つなぎ融資は借りている間は元金を返しません。手数料と利息だけを負担し、建物が完成して住宅ローンが実行されたタイミングで、その資金で一括返済して役目を終えます。利用期間はおおむね1年以内です。
ネット銀行の対応は「自行では扱わない・提携先を紹介」が主流
2026年9月時点で各行の公式ページを確認した対応状況は次のとおりです。「対応している/していない」の二択ではなく、どこまでを誰が貸すのかが行ごとに違います。
| 金融機関 | つなぎ融資の扱い(2026年9月時点) | 注意点 |
|---|---|---|
| auじぶん銀行 | 自行では扱わない。東光商事「とうこうブリッジローン」を紹介 | つなぎ融資分を住宅ローンの借入額に含めて申込可。アプラスの紹介は終了 |
| SBI新生銀行 | 土地購入代金のみ自行で対応(元金一括返済型住宅ローン) | 着工金・中間金は自行では不可。グループ会社アプラスの住宅つなぎローンを案内 |
| ソニー銀行 | 自行では扱わない。他社のつなぎ融資を利用する前提 | 公式FAQでは日本モーゲージサービスを利用する場合の手続きを案内。「つなぎローンに関する確認書」の提出が必要 |
| SBIアルヒ(フラット35) | 自社の「フラットつなぎ」で対応 | 土地・着工金・上棟金・竣工金に対応。ただし土地のみ先行取得は対象外(建築計画が同時に決まっていることが条件) |
| みずほ銀行 | つなぎ融資は取り扱わず、分割融資で対応 | 住宅ローン金利のまま複数回に分けて借りられる |
| 三井住友銀行 | 土地先行融資を取り扱い | 住宅ローン金利で借入可。借入の都度、融資金額の2.20%(税込)の銀行手数料 |
出典:auじぶん銀行「注文住宅について」、SBI新生銀行「つなぎ融資について」、SBIアルヒ「フラットつなぎ 融資条件」、みずほ銀行「分割融資」、三井住友銀行「土地先行融資」(いずれも2026年9月確認)。
紹介先の入れ替わりが起きている(アプラスの受付終了)
ここ2年でいちばん大きく変わったのが、アプラスの住宅つなぎローン(アプラスブリッジローン)です。アプラスは2024年9月25日付の告知で、2024年12月27日の申込分をもって一般のブリッジローンの申込受付を終了すると発表しました。同告知では「SBI新生銀行またはauじぶん銀行の住宅ローンを利用する場合は引き続き取り扱う」とされていましたが、auじぶん銀行のよくあるご質問では現在「アプラスのつなぎ融資は新規受付を終了しております」と案内されており、紹介先は東光商事に一本化されています。
一方、SBI新生銀行の公式ページでは、着工金・中間金について「グループ会社アプラスにて取り扱いがございます」と現在も明記されています。つまり2026年9月時点でアプラスブリッジローンを使う道筋として公式に確認できるのは、SBI新生銀行の住宅ローンを利用するルートです。ソニー銀行の公式FAQで手続きが案内されているのは日本モーゲージサービスで、アプラスの名称は挙げられていません。取扱いの有無と条件は各社で変わるため、申込み前に必ず公式サイトと窓口で確認してください。
申込から契約までの大まかな流れは次のとおりです。
- ソニー銀行の住宅ローン審査に申し込む
- つなぎ融資の審査に申し込み、「つなぎローンに関する確認書」をソニー銀行へ提出する
- つなぎ融資で土地資金や着工金などを工務店に支払う
- 建物完成後、ソニー銀行の住宅ローンが一括で実行され、その資金でつなぎ融資を完済する
ソニー銀行の住宅ローン審査に通ることが前提条件です。つなぎ融資を併用すると手続きに時間がかかるため、早めに動き出しておきましょう。なおソニー銀行の住宅ローンは建物完成時の一括融資で、つなぎ融資は住宅ローンの融資金で全額返済します。
つなぎ融資の金利・手数料を比べる
対応の有無を確認したら、次は費用です。つなぎ融資は利用期間が1年以内と短いため、金利差より事務手数料の差のほうが総額に効きます。2026年9月時点で公式に公表されている条件を並べます。
| 商品 | 事務手数料 | 貸付利率など |
|---|---|---|
| アプラス 住宅つなぎローン(ブリッジローン) | 165,000円(税込) | 短期プライムレート+年0.500%=現在レート 年2.875%(2026年8月3日現在の短プラを基準に算出)。団信は希望時のみ金利+0.4% |
| SBIアルヒ フラットつなぎ | Aタイプ110,000円(税込)/Bタイプ55,000円+融資金額×1.43%(税込) | 実質年率15.0%以下。団信の取り扱いなし・保証人不要 |
| SBI新生銀行 元金一括返済型住宅ローン(土地のみ) | 無料(電子契約の場合は電子契約手数料5,500円(税込)) | 契約月のパワースマート住宅ローンの当初固定金利(1年)を適用。団信に加入でき保険料は同行負担 |
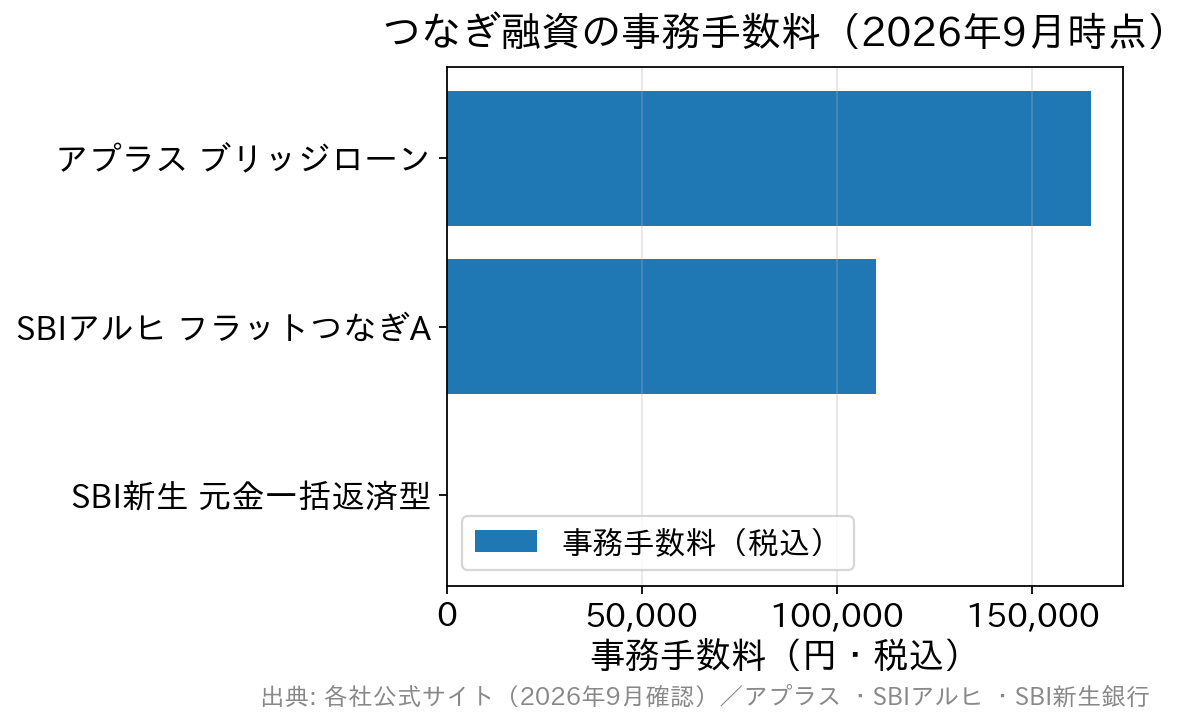
事務手数料だけを見るとSBI新生銀行の土地つなぎ(元金一括返済型住宅ローン)が突出して軽いのが分かります。ただし対象は土地購入代金と購入時の諸費用に限られ、着工金・中間金には使えません。土地を先に買う必要があるかどうかで、選べる商品が変わるということです。
SBIアルヒのフラットつなぎは、土地・着工金・上棟金・竣工金の最大4回まで対応し、担保も保証人も原則不要と使い勝手は広い一方、土地だけを先に取得するケースでは利用できません(建築計画が同時に決まっていることが条件)。手数料はAタイプが定額110,000円(税込)、Bタイプが55,000円+融資金額×1.43%(税込)なので、借入額が大きいほどAタイプが有利になります。出典:SBIアルヒ「フラットつなぎ 融資条件」、アプラス「住宅つなぎローン 商品概要」。
つなぎ融資の金利は短期プライムレートに連動する
アプラスの貸付利率は「短期プライムレート+年0.500%」と定められており、短期プライムレートは融資実行日の三菱UFJ銀行のものが使われます。政策金利が動けば短期プライムレートも動き、つなぎ融資の利息も変わるという構造です。
日本銀行の金融政策決定会合は2026年9月17日・18日に開かれ、結果は18日に公表される予定です(日本銀行 公表予定)。複数の報道機関が引き上げの公算が大きいと報じていますが、本記事の執筆時点では決まっていません。仮に政策金利が動いても、短期プライムレートの改定や各社の利率反映には時間差があり、「来月から一律に上がる」と決めつけられるものではありません。つなぎ融資は利用期間が1年以内で残高も一時的なので、金利が0.25%動いたときの利息増加は数万円規模にとどまるケースが多いはずです。利率は実行日時点のものが適用されるため、契約前に各社の提示条件を確かめておきましょう。
見落とされやすい「つなぎ融資は住宅ローン控除の対象外」
費用の比較以上に効いてくるのが税制の扱いです。つなぎ融資は住宅ローン控除(住宅借入金等特別控除)の対象になりません。auじぶん銀行は注文住宅の案内ページに「つなぎ融資は住宅ローン控除の対象外です」と明記しており、SBI新生銀行も元金一括返済型住宅ローンについて「住宅借入金等特別控除制度(いわゆる住宅ローン控除)の対象とはなりません」と商品概要に記載しています。
対照的に、みずほ銀行の分割融資や三井住友銀行の土地先行融資は住宅ローンそのものです。三井住友銀行は土地先行融資のメリットとして「住宅ローンの金利でお借入可能」「一定の要件を満たせば、土地資金の借り入れも住宅ローン控除の対象」と案内しています。つなぎ融資と分割融資・土地先行融資は、金利だけでなく税制上の扱いも違う——ここが商品選びの分かれ目になります。
つなぎ融資を使わずにネット銀行の低金利を取りにいく方法
ここからは、つなぎ融資に対応していないネット銀行の住宅ローンを、注文住宅で建てた家に適用させる考え方を紹介します。
やることはシンプルです。まず地方銀行やメガバンクなどつなぎ融資や分割融資に対応する金融機関の住宅ローンで土地代金・着工金を手当てして家を建てる。そして住宅ローンの返済が始まった直後に、ネット銀行の低金利の住宅ローンへ借り換える——これだけです。
要するに「住宅ローンの借り換えを、完成直後にやる」という話です。以下、注意点と流れ、そしてこの方法で余分にかかるコストを整理します。
- 最初に契約する住宅ローンは「金利」ではなく「諸費用」の安さで選ぶ。すぐに借り換えるので金利は気にしなくてよく、保証料も金利上乗せ型で構いません。「金利は高いが諸費用が安い」タイプが向いています。
- 普段から取引のあるメインバンクを当て馬に使うのは避けましょう。違法でもルール違反でもありませんが、最初に借りた銀行から見て印象の良い行動ではありません。普段使っていない金融機関を選ぶほうが無難です。
- 最初の金融機関にわざわざ断りを入れる必要はありません。通常の借り換えと同じく、借り換え先の金融機関に相談すれば足ります。
- 借り換え先の審査に必ず通る保証はありません。2〜3社に申し込んで確実に借り換えられるよう準備し、通らない可能性も織り込んでおきましょう。審査基準の読み方はauじぶん銀行の住宅ローン審査基準の解説が参考になります。
- ペアローンなど諸費用が二重にかかる借り方は、この方法とは相性がよくありません。
- 本命のネット銀行に事前に申し込み、審査に通るか確認しておく。仮審査を出したうえでコールセンターに相談し、見通しを確かめておければ理想的です。
- 事務手数料や登記費用が2回分かかります。特に借り換え後の住宅ローンの手数料を払える現金を確保しておきましょう。
- 最初の住宅ローンを完済するときに全額繰上返済手数料がかかる場合があります。固定金利期間中は有料という金融機関が少なくありません。
- 住宅ローン控除の扱いに注意が必要です。借り換え後のローンは原則として控除の対象外で、一定の要件を満たす場合にだけ引き続き控除を受けられます(後述)。
- 最初の金融機関に与える印象は良くありません。気にしすぎる必要はありませんが、深い取引のあるメインバンクは避けておくほうが無難です。
手続きの流れ
- ハウスメーカーの紹介先か地元の金融機関に、つなぎ融資(または分割融資)付きの住宅ローンを申し込む
- 審査通過後、必要な金額・回数のつなぎ融資を受けて工務店へ支払う
- 建物の引渡し後、できるだけ早いタイミングでネット銀行へ借り換える
※建物完成の2〜3か月前には、借り換え先の仮審査を出すなど動き出しておきましょう。
余分にかかるコストはいくらか
この方法では住宅ローンの審査と契約を2回行うため、諸費用と手間が増えます。ここでは総額3,000万円(土地1,000万円・建物2,000万円)を前提に試算します。この上乗せ分を、借り換え後の金利の低さで回収できるかどうかが判断基準です。
1回目(地銀・メガバンク)の住宅ローンにかかる諸費用
繰り返しになりますが、保証料は金利上乗せ型を選びます。一括前払いにすると、すぐ借り換えたときに戻ってくる金額が目減りするためです。
| 種別 | 名称 | 金額(目安) | コメント |
|---|---|---|---|
| 登記手続 | 司法書士報酬 | 8万円前後 | 司法書士により異なる。一般的には6万円~10万円程度。 |
| 税金 | 印紙税(建設請負契約および金銭消費貸借契約(ローン契約)) | 3万円 | 契約金額が1000万円以上5000万円未満の場合 |
| 抵当権設定登録免許税 | 3万円 | 一定の条件を満たす前提で0.1% | |
| 不動産取得税 | 0円~数十万円 | 計算式が複雑なため別途ハウスメーカーに確認してください。 | |
| 固定資産税 | 3万円~8万円程度 | ||
| 住宅ローン | 事務手数料 | 数万円 | |
| 団信保険料 | 無料~ | ||
| 保険(除く団信) | 火災保険 | 数十万円 | 前払いする場合、毎月の支払とすることも可能 |
| 地震保険 | 10万円~20万円 | 地域や補償内容によりことなる | |
2回目(ネット銀行への借り換え)にかかる諸費用
ネット銀行は団信の上乗せ金利や保証料を抑えている代わりに事務手数料が高く、多くの行で融資額の2.20%(税込)がかかります。借入3,000万円なら66万円(税込)です。
各行の諸費用の比べ方はauじぶん銀行の住宅ローンの落とし穴とデメリットで詳しく整理しています。あわせて、登記にかかる司法書士報酬と登録免許税(10万円強)も重複コストになります。
| 種別 | 名称 | 金額(目安) | コメント | 裏技利用で重複となる諸費用 |
|---|---|---|---|---|
| 住宅ローン | 事務手数料 | 数万円~数十万円 | 住宅ローンにより異なる。数万円で済むものから数十万円まで。 | ○ |
| 保証料 | 無料 | ただし住宅ローンにより異なる | ||
| 団信保険料 | 無料 | ただし住宅ローンにより異なる | ||
| 登記手続 | 司法書士報酬 | 8万円前後 | 司法書士により異なる。一般的には6万円~10万円程度。 | ○ |
| 税金 | 印紙税(金銭消費貸借契約(ローン契約)) | 2万円 | 契約金額が1000万円以上5000万円未満の場合 | ○ |
| 抵当権抹消費用 | 1~2万円 | ○ | ||
| 抵当権設定登録免許税 | 3万円 | 一定の条件を満たし0.1% | ○ |
重複するコストの合計
最終的に契約する借り換え後のローンの諸費用は、この方法を使っても使わなくてもかかります。余分なのは1回目の住宅ローンにかかった費用です。事務手数料・保証料・司法書士報酬・登録免許税を考えると、おおむね15万〜20万円程度がこの方法の追加コストと見ておくとよいでしょう(当サイト試算。1回目に選ぶ金融機関によって変わります)。
金利差0.5%・残高3,000万円・残り35年なら、利息の軽減額はこの追加コストを大きく上回ります。数字の上では十分に成立する方法です。
借り換えても住宅ローン控除は続くのか
この方法でいちばん確認しておきたいのが住宅ローン控除です。国税庁は、借換えによる新しい住宅ローンは「従前のローンを消滅させるための新たな借入金」であり原則として控除の対象にならないとしたうえで、一定の要件を満たす場合は引き続き控除を受けられると説明しています。
| 論点 | 国税庁の説明(No.1233) |
|---|---|
| 控除を継続できる要件 | 新しいローンが当初のローンの返済のためのものであることが明らかであること。かつ、償還期間10年以上など控除の対象となる要件を満たすこと |
| 控除期間 | 居住の用に供した年から一定期間であり、借換えによって延長されることはない |
| 年末残高の計算 | 借換え直前の当初ローンの残高・新しいローンの借入時の金額・新しいローンの年末残高をもとに計算する |
出典:国税庁 タックスアンサー No.1233 住宅ローン等の借換えをしたとき。
実務上のポイントは3つです。①借り換え後の返済期間を10年以上確保する(短くしすぎると控除が受けられません)。②借り換え時に諸費用を上乗せして当初ローンの残高より多く借りると、年末残高の全額が控除対象にはならない(上記の計算式で調整されます)。③控除期間は延びないので、借り換えで得られるのはあくまで利息の軽減分です。個別の判断は税務署や税理士に確認してください。
今も無理に使うべき方法かというと
低金利の住宅ローンがつなぎ融資にまったく対応していなかった時代には、この方法は有力でした。しかし現在は、ネット銀行側も提携先のつなぎ融資を紹介する体制を整えており、つなぎ融資分を住宅ローンの借入額に含めて申し込める行もあります。手続きが2回になる負担と、住宅ローン控除の要件確認まで考えると、まずは正攻法で「つなぎ融資に対応できる低金利の住宅ローン」を探すほうが先です。ネット銀行同士の条件差はドコモSMTBネット銀行(旧・住信SBIネット銀行)とauじぶん銀行の住宅ローン比較で整理しています。
選択肢を広げるなら、SBI新生銀行も検討に値します。土地購入代金については自行の元金一括返済型住宅ローンで対応でき、事務手数料が無料(電子契約手数料5,500円(税込)のみ)で、つなぎ融資期間中の団信の保険料は同行が負担します。着工金・中間金はグループ会社アプラスの住宅つなぎローンで補える形になっており、つなぎから本融資までを同じグループ内で完結できるのは手続き上の利点です。店舗相談とオンライン手続きの両方に対応しているため、注文住宅のように段取りが複雑な案件でも相談しながら進められます。
注文住宅とつなぎ融資のFAQ
Q. つなぎ融資は住宅ローン控除の対象になりますか?
A. なりません。auじぶん銀行は注文住宅の案内で「つなぎ融資は住宅ローン控除の対象外です」と明記し、SBI新生銀行も元金一括返済型住宅ローンについて同様に記載しています。控除の対象になるのは、完成後に実行される住宅ローンのほうです。
Q. つなぎ融資と分割融資はどちらが有利ですか?
A. 費用だけで決められません。分割融資は住宅ローンそのものなので住宅ローン金利で借りられ、要件を満たせば控除の対象にもなり得ます。一方つなぎ融資は控除の対象外で、事務手数料も別途かかります。ただし分割融資は取扱いのある金融機関が限られ、金利タイプの選択に制限が付くこともあります。
Q. 土地だけ先に買いたいのですが、どの商品が使えますか?
A. SBI新生銀行の元金一括返済型住宅ローン(土地購入代金と購入時の諸費用が対象)や、三井住友銀行の土地先行融資が候補になります。SBIアルヒのフラットつなぎは、土地のみを先行取得するケースでは利用できません(建築計画が同時に決まっていることが条件)。
Q. つなぎ融資の事務手数料はいくらくらいですか?
A. 2026年9月時点の公表値で、アプラスの住宅つなぎローンが165,000円(税込)、SBIアルヒのフラットつなぎがAタイプ110,000円(税込)またはBタイプ55,000円+融資金額×1.43%(税込)です。SBI新生銀行の元金一括返済型住宅ローンは事務手数料が無料で、電子契約の場合に5,500円(税込)がかかります。
Q. 建てた直後にネット銀行へ借り換える方法は問題ありませんか?
A. 違法でもルール違反でもありません。ただし事務手数料と登記費用が2回分かかり、借り換え先の審査に通る保証もありません。住宅ローン控除を継続するには、新しいローンが当初ローンの返済のためのものであることが明らかで、償還期間が10年以上であるなどの要件を満たす必要があります。
本記事の条件・手数料は2026年9月時点で各社の公式サイトを確認したものです。つなぎ融資の取扱先・利率・手数料は変更されることがあるため、申込み前に必ず各社の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング