年収700万円の住宅ローン|借入額の目安・月々の返済額・控除と借り換え
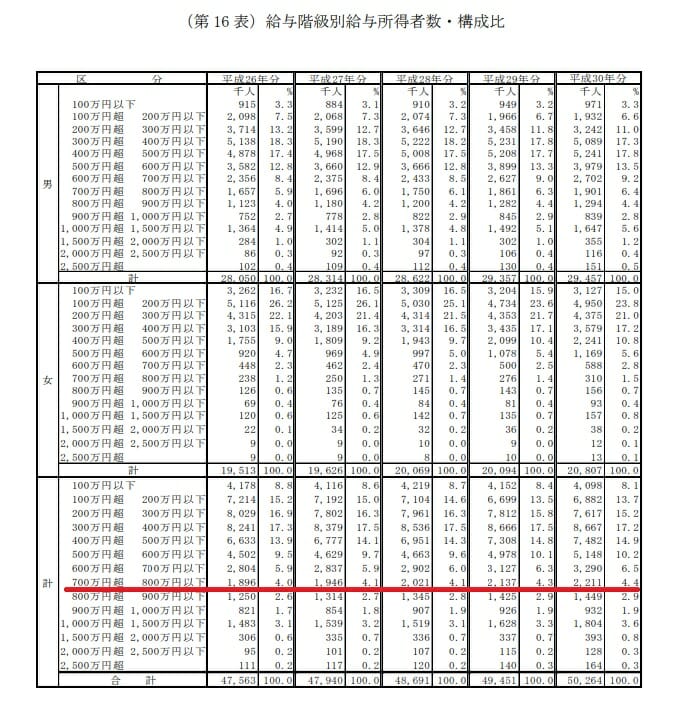
年収700万円を稼ぐ方は、国税庁の民間給与実態統計調査が示す給与所得者の平均給与を大きく上回っており、比較的恵まれた層といえます。
サラリーマンであれば、大企業の課長職以上など社会的地位にも恵まれている環境の方が多いでしょう。
年収700万円あると賃貸住宅でも15万円近い賃料を払う方が多くなり、「マイホームを購入したほうがお得」と考える方も多いはずです。
年収700万円あれば、国内の金融機関が扱うほぼ全ての住宅ローンに申し込みができる状況ですので、各住宅ローンをしっかり比較し、よりお得な住宅ローンを利用したいところです。
ただし2026年に入って住宅ローン金利は明確な上昇局面にあります。同じ年収・同じ返済負担率でも、数年前より借りられる額は小さくなり、月々の返済額は重くなっています。このページでは、年収700万円台の方に向けて、適正な借り入れ額・月々の返済額・住宅ローン控除(減税)の最新情報に加えて、すでに返済中の方が借り換えで負担を戻せるかまでまとめています。
年収700万円の住宅ローン 適正な借り入れ額・月々の返済額はいくら?
銀行からいくら借りられるか?
まず、年収700万円台の方が銀行からいくら借り入れできるのか、上限を確認します。算出にあたっては楽天銀行の変動金利で借り入れをした場合を想定しています。
| 借り入れ限度額 | 月々の返済額 | |
| 年収700万円 | 6,599万円 | 172,088円 |
| 年収750万円 | 7,070万円 | 184,371円 |
| 年収790万円 | 7,447万円 | 194,203円 |
※上記は返済負担率の上限まで目いっぱい借りた場合の試算で、かつて金利が低かった時期の前提で算出した目安です。物理的には年収の9倍程度の借り入れが可能ですが、月々の返済も17万~19万円とかなり高額になります。2026年9月時点では【フラット35】の最も多い金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)が年3.460%まで上がっており、変動金利も大手行で引き上げの動きが出ています。同じ返済負担率でも、実際に借りられる額はこの試算より小さくなります。必ず最新の適用金利で各行のシミュレーションを行ってください。
より細かいシミュレーションは下記から行うことができます。
https://www.rakuten-bank.co.jp/home-loan/simulation/
ところで、この高額な借り入れは毎月問題なく返済していける水準なのでしょうか。結論からいえばかなり危険といってよいでしょう。次に、実際の返済を考えた借入限度額を確認します。
適正・平均の借入額はいくら?
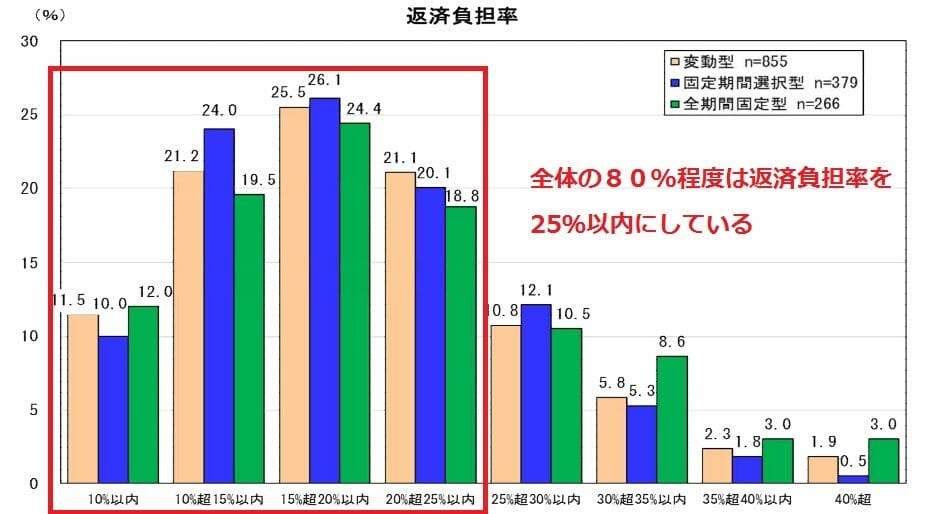
次に、実際に返済が可能な借入限度額はどの程度なのかを確認します。フラット35を提供している住宅金融支援機構の「民間住宅ローンの実態調査」では、実際に住宅ローンを組んだ方々がどの程度の金額を借りたかを調査しています。返済負担率に関する調査で、変動金利で住宅ローンを組んだ方の60%程度が返済負担率を20%以内としています。
実際に、年収700万円台の方が返済負担率20%で住宅ローンを組んだ場合の借入限度額を算出してみましょう。変動金利と長期固定金利のフラット35それぞれでシミュレーションしています。
| 年収 | 変動金利 | フラット35 | ||
| 借入限度額 | 月々の返済額 | 借入限度額 | 月々の返済額 | |
| 700万円 | 3,749万円 | 97,766円 | 3,996万円 | 115,994円 |
| 750万円 | 4,040万円 | 105,355円 | 4,306万円 | 124,993円 |
| 790万円 | 4,234万円 | 110,414円 | 4,512万円 | 130,973円 |
返済負担率20%を基準にすると、無理のない借入額の目安は年収700万円でおおむね3,700万~4,000万円程度です。※こちらの試算も金利が低かった時期の前提による目安です。借入限度額は変動金利かフラット35かで差が出ますが、足元の金利上昇により、同じ返済負担率でも借りられる額は上の試算より小さくなる点に注意してください。次の章で、2026年9月時点の実際の金利で月々の返済額を確認します。
【2026年9月の金利で試算】3,000万円を35年で借りると月々いくら?
当編集部では毎月、各金融機関の公式サイトの住宅ローン金利ページを実際に開いて表示金利を取得し、集計しています。2026年9月適用分は14の金融機関・機関、127件の組み合わせを実測し、そのうち106件が前月から引き上げ、21件が据え置き、引き下げは0件でした(当編集部調べ・2026年9月1日確認)。
この実測金利をもとに、借入額3,000万円・返済期間35年・元利均等・ボーナス返済なしで月々の返済額を当社試算すると、次のようになります。
| 金利タイプ(2026年9月適用・実測) | 金利 | 月々の返済額(当社試算) |
|---|---|---|
| 変動金利(実測のなかで最も低い水準) | 0.950% | 83,988円 |
| 変動金利(9月に引き上げた大手行の例) | 1.195% | 87,439円 |
| 【フラット35】(21〜35年・融資率9割以下) | 3.460% | 123,292円 |
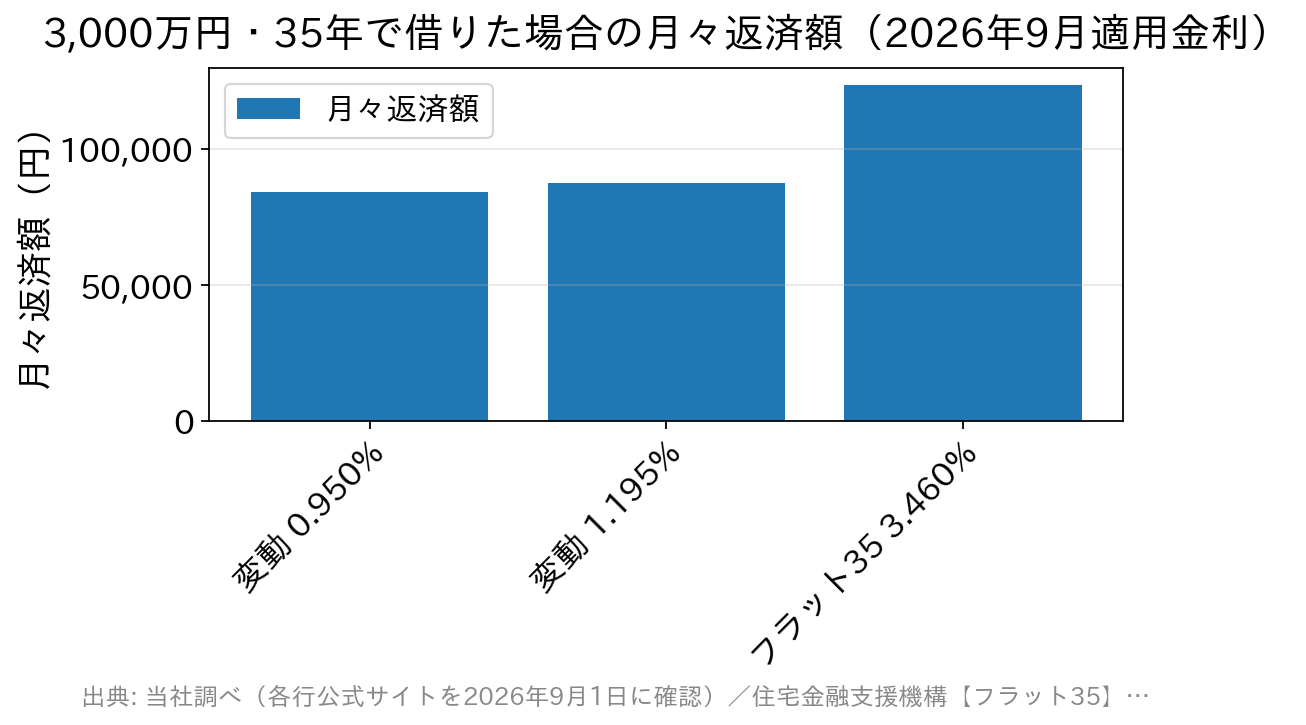
※当編集部が各行公式サイトで実測した2026年9月適用金利にもとづく当社試算です。金利のみの試算で、事務手数料・保証料・団信の上乗せ金利・登記費用などの諸費用は含みません。変動金利の返済額は「全期間その金利が変わらないと仮定」した概算で、実際は半年ごとに見直されます。月々返済額は円未満切り捨てのため、各行の公式試算と数円〜数十円ずれることがあります。
同じ3,000万円でも、変動金利とフラット35では月々4万円近い差が出ます。年収700万円・返済負担率20%(年間140万円=月およそ11.6万円)の枠で考えると、変動金利なら3,000万円台後半まで届く一方、フラット35では3,000万円前後で枠を使い切る計算になります。「いくら借りられるか」は年収だけでなく、どの金利タイプを選ぶかで大きく変わるということです。
なお、2026年9月は大手5行のうち変動金利を引き上げたのは2行(三菱UFJ銀行 年1.195%・三井住友銀行 年1.525%)で、残る3行は年0.950〜1.080%で据え置きでした。「変動金利が一斉に上がった」わけではありません。また、ここに挙げた金利はいずれも条件を満たした場合の最優遇金利であり、誰にでも適用される金利ではない点にも注意してください。返済額への反映時期も銀行や契約タイプによって異なります。
年収700万円台の手取りはどの程度?
次に、月々の住宅ローン返済を滞りなく行えるかを確認するため、年収700万円台の方の税引き後の手取り年収を算出します(配偶者、高校生のご子息が1名という家族構成を前提)。
| 年収 | 税金(所得税/住民税) | 社会保険料 | 手取 |
| 700万円 | 51万円 | 100万円 | 549万円 |
| 750万円 | 59万円 | 107万円 | 584万円 |
| 790万円 | 69万円 | 112万円 | 609万円 |
ざっくり、税込み年収に対して80%程度が手取り年収となります。年収700万円だと月々の給与は60万円前後のはずですが、実際の手取りは50万円程度になるため、税込みと手取りの差は非常に大きい状況です(税・社会保険料は制度改定で変わるため、最新の負担は各種シミュレーションでご確認ください)。
返済負担率は税込み年収で計算される点にも注意してください。年収700万円で返済負担率20%=年間140万円は、手取り549万円に対しては約25.5%にあたります。金融機関の審査上は余裕があっても、家計の実感としては手取りの4分の1が住宅費に消える計算です。次に挙げる住宅関連費用も加わることを踏まえて、返済額を決めましょう。
住宅関連費用をおさらい
次に、月々もしくは年払いの住宅関連費用を確認します。
| 戸建て | マンション | |
| 固定資産税 | ○ | ○ |
| 修繕費・修繕積み立て費 | ○ | ○ |
| 管理費 | ○ | |
| 火災保険・地震保険 | ○ | ○ |
| 駐車場・駐輪場代 | ○ |
戸建てとマンションの維持費はどちらが高いと一概にはいえませんが、戸建ての場合は庭など住宅周辺のメンテナンスやシロアリ対策など、マンションにはないコストが発生する点には気をつけたいですね。
40代・40歳で住宅ローンを組むときの注意点は?
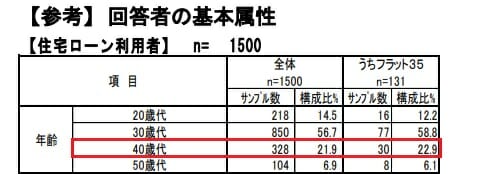
40代で住宅ローンを組もうとする際に「ちょっと遅かったかな」と気にされる方がいらっしゃいます。フラット35を所管する住宅金融支援機構が実施している「民間住宅ローンの実態調査」でも、40代の割合は一定の存在感があり、40代で住宅ローンを組む方は決して少なくありません。
住宅ローンの審査申し込み自体は、多くの金融機関で満65歳前後まで可能なため、40代でも問題はないでしょう。では、40代の住宅ローン利用で気をつけなければならないことは何でしょうか。代表的な点をピックアップしてみました。
疾病保障付き団信の利用は早めに
ネット銀行で主流になっている疾病保障付き団信ですが、がんや全疾病を保障するタイプの多くは満50歳までに住宅ローンを借りる必要があります。つまり49歳のうちに借りないと、手厚い保障が付帯されないケースが多いということです。
逆説的ですが、50歳前後で疾病保障の加入が難しくなるのは、それ以上の年齢は生命保険を新規に引き受けるにはリスクが高いと保険会社が判断していることの表れともいえます。一般団信でも、健康上の理由で審査に通らない可能性が高まると考えておいたほうがよいでしょう。こうした面で、40代は住宅ローンを組むうえでの大きなターニングポイントといえそうです。
完済が定年退職前にできるか
定年退職は65歳へと徐々に延びていますが、40歳で住宅ローンを組むと定年退職まで25年しかありません。定年退職後も返済を続けるか、定年前に繰上返済をするかが選択肢になりますが、10年分を繰上返済するとなるとかなりの資金が必要です。このため、頭金の用意やこまめな繰上返済が必要になってくるでしょう。
世帯年収700万円の家計が気をつける住宅ローンの組み方とは?
共働き世帯の増加で、都心部では世帯年収700万円という家庭も珍しくありません。世帯年収700万円の方が住宅ローンを組む際に気をつけたいことをピックアップしてみました。
出産時の配偶者の収入減を計算しておく
配偶者の出産に伴う休職で世帯収入が大きく減ることを加味して、月々の返済額を決める必要があります。復職後も元通りの年収が得られるかなど、出産前後で世帯年収がどうなるかをしっかり計算しておきましょう。
住宅ローン完済まで共働きするのかしっかり話し合いを
世帯年収をベースに住宅ローンを組むということは、完済まで共働きを続けるということです。子育てと仕事の両立が難しくなって退職を余儀なくされ、返済が滞る、ということがないよう、事前にしっかり話し合っておく必要があります。
副業やボーナスを住宅ローン返済原資に充てるのは正解?
副業やボーナスの収入も、継続的なものであれば住宅ローンの返済原資として計算し、購入する住宅ローン金額を決めてもよいでしょう。ただし、副業分の確定申告をしていない場合、金融機関は収入として認めず、住宅ローンの借入限度額が増えることにはならないので注意が必要です。
年収700万円の住宅ローン控除・減税(最新の制度)
住宅ローン控除・減税は、年末時点の住宅ローン残高に応じて所得税・住民税が軽減される制度です。かつては「残高の1%・年間最大40万円・10年間」という内容でしたが、2022年の改正で控除率は年末残高の0.7%、控除期間は新築で原則13年(既存住宅は10年)に変わっています。
そして令和8年度税制改正により、適用期限が5年間延長されました。国土交通省は「入居日が令和8年(2026年)1月1日から令和12年(2030年)12月31日まで」に適用されると公表しています。「2025年末で終わる」という古い情報は現在は当てはまりません。あわせて、省エネ性能の高い既存住宅について借入限度額の引き上げ・子育て世帯等への上乗せ・控除期間13年への拡充が行われ、床面積要件も新築・既存とも40㎡以上に緩和されています(合計所得金額1,000万円超の方、子育て世帯等の上乗せ措置を使う方は50㎡以上)。
控除の対象となる借入限度額は、住宅の省エネ性能と世帯の属性によって変わります。新築住宅の場合は次のとおりです。
| 住宅の区分(新築) | 借入限度額 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
※子育て世帯=19歳未満の扶養親族がいる方、若者夫婦世帯=配偶者のいる40歳未満の方または40歳未満の配偶者のいる40歳以上の方。省エネ基準適合住宅は、令和10年(2028年)以降に建築確認を受けたものは適用対象外となります(2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅は控除期間10年・借入限度額2,000万円)。また省エネ基準を満たさない新築住宅は原則として住宅ローン控除の対象外です。入居日が令和10年以降の場合、土砂災害特別警戒区域などの災害レッドゾーンに新築する住宅も対象外になります。
所得税から控除しきれなかった分は住民税から差し引かれますが、住民税からの控除には「前年分の所得税の課税総所得金額等の5%・最大9万7,500円」という上限があります。たとえば新築の省エネ基準適合住宅(借入限度額2,000万円)に入居した場合、年末残高が限度額以上あれば「2,000万円×0.7%=14万円」がその年の控除可能額の目安です。同じ住宅でも子育て世帯なら限度額3,000万円=21万円となり、世帯の属性で7万円の差がつきます。
年収700万円台の方は所得税・住民税の納税額も比較的大きいため、控除可能額を使い切りやすい層といえます。ただし実際の還付額は住宅の性能・借入残高・世帯構成・納税額で変わり、住宅ローン控除の適用を受けるには入居した年分の確定申告が必要です(給与所得者は2年目以降、年末調整で控除を受けられます)。正確な要件・金額は国土交通省・国税庁の情報でご確認ください。
【借り換えを検討している方へ】年収700万円台なら試算する価値は大きい
すでに返済中の方にとって、金利上昇局面はむしろ「固定に移すか、より低い変動に移すか」を判断する時期です。一般的に借り換えでメリットが出やすいのは「金利差0.5%以上・残債1,000万円以上・残期間10年以上」が目安とされます。年収700万円台なら審査面のハードルは高くないケースが多く、試算してみる価値は大きいでしょう。
参考までに、当編集部が実測した2026年9月適用の借り換え金利で、残高2,000万円・残り20年の返済額を当社試算すると次のようになります。
| 金利タイプ(2026年9月適用・借換・実測) | 金利 | 月々の返済額(当社試算) |
|---|---|---|
| 変動金利(実測のなかで最も低い水準) | 0.950% | 91,533円 |
| 変動金利(実測のなかで高い水準) | 1.750% | 98,825円 |
| 【フラット35】(20年以下・融資率9割以下) | 3.140% | 112,326円 |
※前提は上記と同じ(元利均等・ボーナス返済なし・諸費用は含まず・変動は全期間一定と仮定)。当編集部調べ・2026年9月1日確認。
変動金利どうしでも、金利0.800%の差で月々7,000円強・20年でおよそ175万円の違いになります。ここから借り換えの諸費用(事務手数料は定率型なら借入金額×2.20%(税込)が一般的、ほかに登記費用・印紙税・保証料など)を差し引いて、なお残るかが損得の分かれ目です。残債2,000万円なら事務手数料だけで44万円程度になるため、「金利差で減る利息 − 諸費用」がプラスかどうかを必ず自分の残債・残期間で計算してください。
申込先を選ぶ段階では、金利の低さだけでなく団信の内容もあわせて見ておきたいところです。たとえばSBI新生銀行は、事務手数料が借入金額×2.20%(税込)の定率型で計算がわかりやすく、一般団信は上乗せ金利0円、2026年3月からは上乗せなしの全疾病保障付団信も選べます(全疾病保障付団信は借入時点で満50歳未満の方が対象で、他の団信との併用はできません)。当編集部の実測では、同行の変動金利はSBIハイパー預金の優遇適用時で年0.990%(2026年9月適用分)でした。借り換えは団信を組み替えられる数少ない機会でもあるため、金利差だけでなく保障の見直しとセットで検討するとよいでしょう。最新の金利・条件は各行の公式サイトでご確認ください。
年収700万円のふるさと納税
扶養2名(配偶者と高校生の子供1名)の場合、年収700万円ですと、年間でおおむね8万円前後が実質2,000円の自己負担で寄附できるふるさと納税の限度額の目安となります(正確な限度額は各シミュレーションでご確認ください)。
なお、住宅ローン控除とふるさと納税を併用する場合は注意が必要です。住宅ローン控除で所得税・住民税がすでに大きく減っていると、ふるさと納税の控除枠を使い切れず自己負担が2,000円を超えることがあります。とくに確定申告でふるさと納税を申告する場合は影響が出やすいため、住宅ローン控除の1年目(確定申告が必要な年)は寄附額を控えめにするなど、シミュレーションで確認しておきましょう。
年収700万円の住宅ローンに関するよくある質問
Q. 年収700万円なら、いくらまで借りて大丈夫ですか?
金融機関の審査上の上限は年収の9倍前後まで届きますが、返済を続けられる水準は別です。住宅金融支援機構の調査では変動金利の利用者の6割程度が返済負担率20%以内に収めており、年収700万円なら年間140万円(月およそ11.6万円)が一つの目安になります。ただし2026年の金利水準では、同じ返済額で借りられる額は数年前より小さくなっています。
Q. 年収700万円で頭金なしのフルローンは組めますか?
年収700万円台なら審査に通る可能性はありますが、【フラット35】は融資率9割超になると金利が上がります(2026年9月適用分は21〜35年で9割以下 年3.460%に対し9割超 年3.570%)。頭金を1割入れられるかどうかで適用金利が変わる点は押さえておきましょう。
Q. 変動金利とフラット35、年収700万円ならどちらを選ぶべきですか?
どちらが得かを断定することはできません。2026年9月時点では月々の返済額に大きな差がありますが、変動金利は半年ごとに見直され、返済額が増えるリスクを自分で負う仕組みです。教育費のピークと重なる時期に返済額が上がっても耐えられるか、という家計側の耐性で判断するのが現実的です。
Q. 借り換えると住宅ローン控除は受けられなくなりますか?
借り換え後のローンが当初の住宅ローンの返済のためのものであり、償還期間10年以上などの要件を満たしていれば、残りの控除期間について引き続き適用を受けられます。ただし控除期間そのものが延びるわけではありません。適用の可否は個別事情によるため、国税庁の情報や税務署でご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング