SBIアルヒ住宅ローンの落とし穴・デメリット|借り換えの損得
SBIアルヒ(旧ARUHI/アルヒ)の住宅ローンで最大の落とし穴は、融資事務手数料が借入額×2.20%(税込・最低220,000円〔税込〕)の定率型であることです。残債が大きいほど初期費用が膨らむため、金利差の小さい借り換えでは元が取れません。
一方で、借り換え専用の「スーパーフラット借換」は2026年9月実行金利で年3.310%(団体信用生命保険C加入・引き下げ期間終了後)。同月のフラット35(借換・21〜35年)は年3.460%ですから、残期間が21年以上なら年0.150%低いのが強みです。
SBIアルヒはフラット35を中心に扱う住宅ローン専門の金融機関(モーゲージバンク)で、実行件数シェアは2025年度27.7%・16年連続No.1です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数〔2026年3月末現在、SBIアルヒ調べ〕)。
以下では、すでに返済中の方が「SBIアルヒに借り換えるべきか」を判断できるように、デメリット(落とし穴)とメリットを2026年9月時点の一次情報で整理します。変動金利の「住宅ローン【SBI信用保証】」やユアセレクトなども扱っていますが、ここではフラット35とスーパーフラットを中心に取り上げます。
借り換えの損得は「金利差で減る利息」と「事務手数料2.20%」の引き算で決まる
SBIアルヒの借り換えの価値は、全期間固定で返済額を完済まで確定できる点にあります。ただし定率型の事務手数料が重く、残債2,000万円なら手数料だけで440,000円(税込)かかります。
つまり判断はシンプルで、金利差で減らせる利息が、事務手数料と登記費用などの諸費用を上回るかどうか。この一点を先に押さえたうえで、以下のデメリット・メリットを読み進めてください。
SBIアルヒ 住宅ローンのデメリット・落とし穴
①融資事務手数料は2.20%(税込)の定率型で、最低220,000円(税込)
SBIアルヒのフラット35・スーパーフラットの融資事務手数料は、借入額×2.20%(税込)・最低220,000円(税込)です。フラット35を扱う金融機関のなかでは高めの水準で、これが最大の落とし穴といえます。
かつて案内されていた「ARUHIダイレクトなら事務手数料が半額(1.10%)」という割引は、現在は行われていません。古い記事や口コミには残っていますが、鵜呑みにしないでください。
2026年9月時点で実施中の割引は、Web本申込と電子契約の両方を使ってフラット35またはスーパーフラットを借り入れた場合に、1債権あたり融資事務手数料を33,000円(税込)引き下げるキャンペーンです(2026年3月2日〜2027年3月31日)。
定率が半分になるわけではなく定額の値引きで、手数料率2.20%(税込)以外の契約は対象外です。どちらか一方が紙の手続きになると適用されません(SBIアルヒ 事務手数料引き下げキャンペーン)。なお電子契約を使う場合は電子契約手数料11,000円(税込)が別途かかります。
借り換えでは、残債2,000万円なら事務手数料だけで440,000円(税込)。ここに登記費用・印紙代などが加わるので、金利差0.2〜0.3%程度では元が取れないケースもあると考えておきましょう。
②Web申込は融資実行まで6週間以上かかり、Web事前審査は終了した
来店不要のWeb申込は便利ですが、Web本申込の受付から融資実行予定日まで6週間以上の期間を確保できることが利用条件です。店舗手続きより時間がかかるため、固定期間の終了日など金利見直しの期限が迫っている方には向きません。
また2026年7月1日をもって、SBIアルヒ ダイレクト支店ではWeb事前審査の取り扱いが終了し、Web本申込のみの取り扱いに変わりました。「まずネットで事前審査だけ通してみたい」という使い方は、現在は店舗での相談が前提になります。
③フラット35(買取型)にはワイド団信を付けられない
SBIアルヒに限らず、フラット35(買取型)ではワイド団信(引受基準緩和型の団信)を付帯できません。金融機関ごとの方針ではなく、フラット35の団信=住宅金融支援機構の「団体信用生命保険J」の商品設計によるものです。
ただしSBIアルヒのスーパーフラット(フラット35〔保証型〕)なら「団体信用生命保険C」が使え、ワイド団信(金利+0.30%)が用意されています(引受はクレディ・アグリコル生命保険)。健康上の理由で団信に入りにくい方には、この違いが重要な判断材料になります。
団信Cではこのほか、がん50%団信+0.05%、がん100%団信+0.15%、生活習慣病団信+0.25%を選べます。団信に加入しない選択も可能で、その場合の金利引き下げ幅はフラット35が▲0.20%、スーパーフラットが▲0.28%です(いずれも2026年9月時点)。
④100%融資用「フラットα」の変動金利が年4.650%と高い
(この項目は新規借り入れ向けの話です。借り換えの方は読み飛ばして問題ありません)
フラット35は、物件価格+諸費用の9割を超えて借りると金利が上がります。そこで各社は融資比率を9割以下に抑えるための独自ローンを併用します。SBIアルヒの場合は「フラットα」(変動金利)がそれにあたります。
ただしフラットαの金利は2026年9月実行金利で年4.650%(団信C加入時/団信不加入は▲0.30%)と、ネット銀行の変動金利と比べてかなり高い水準です。
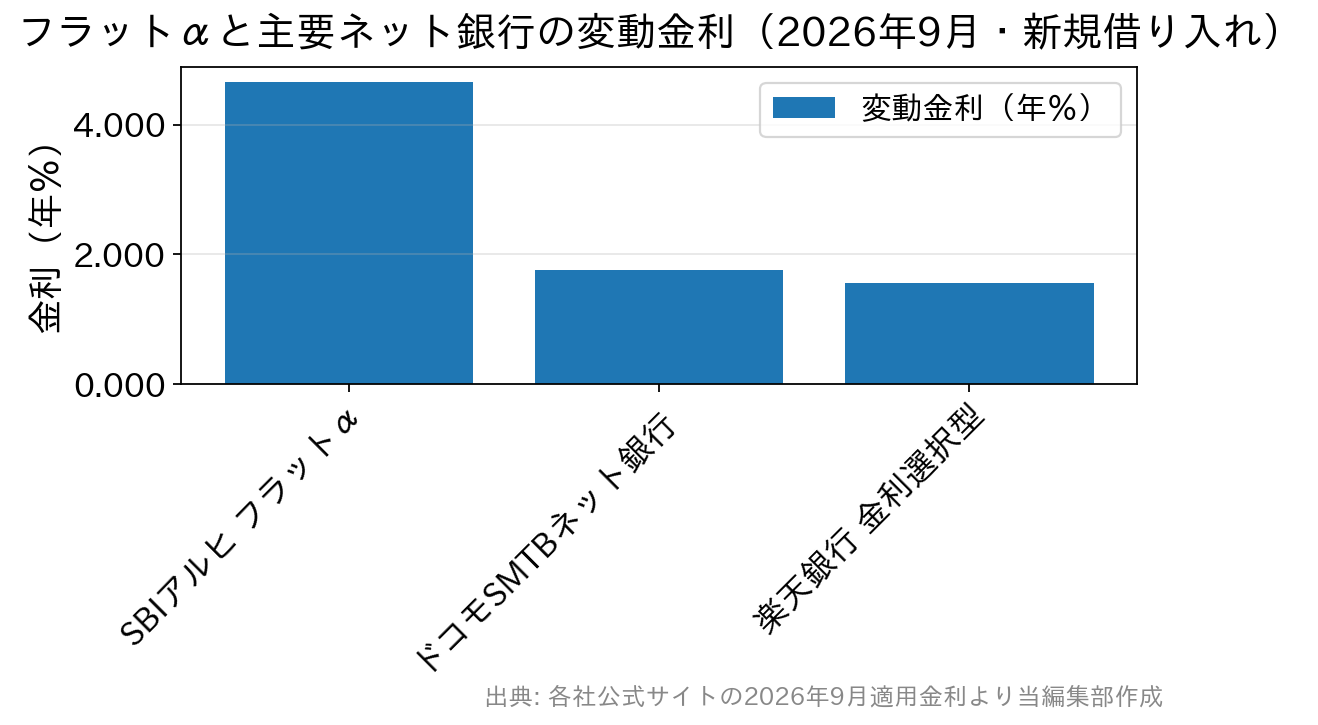
| 商品(変動金利・新規借り入れ) | 金利(2026年9月) | 備考 |
|---|---|---|
| SBIアルヒ フラットα | 年4.650% | 団信C加入時。100%融資の上乗せ部分に使う |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年1.750% | WEB申込コース・通期引下げプラン |
| 楽天銀行 住宅ローン(金利選択型) | 年1.557% | 変動・新規借り入れ |
たとえば350万円を35年で借りると、年4.650%なら月々約16,891円・総返済額は約709万円。年1.557%なら月々約10,814円・総返済額は約454万円で、差は約255万円にもなります(元利均等・ボーナス返済なしの概算)。
上乗せ部分とはいえ、金利差はそのまま総返済額に効きます。フルローン前提で検討するなら、ネット住宅ローンの落とし穴と審査基準も踏まえて、フラット35+フラットαの組み合わせが本当に有利かを総額で比べてください。
⑤銀行ではないため、返済の仕組みにクセがある
SBIアルヒは住宅ローン専門の金融機関で、預金口座を持ちません。そのため返済用の口座は他の金融機関のものを使い、引き落としは収納代行サービスを経由します。
この仕組み上、返済日より前に口座から資金が引き落とされる、繰上返済の手続きが銀行系より時間がかかる、といった細かな使い勝手の違いが生じます。返済日・引き落とし日・繰上返済の手続き方法は契約前に必ず確認してください。
SBIアルヒ 住宅ローンのメリット
①借り換え専用の「スーパーフラット借換」が残期間21年以上で有利
借り換えを検討する人にとって最大のメリットが、SBIアルヒ独自の「スーパーフラット借換」(フラット35〔保証型〕)です。2026年9月実行金利は次のとおりで、残期間21年以上なら通常のフラット35(借換)より年0.150%低くなります。
| 商品(借り換え・融資比率10割以下) | 引き下げ期間終了後の金利 | 子育てプラス2ポイント適用時(当初5年) |
|---|---|---|
| スーパーフラット借換(1〜35年) | 年3.310% | 年2.810% |
| フラット35 借換(21〜35年) | 年3.460% | 年2.960% |
| フラット35 借換(1〜20年) | 年3.140% | 年2.640% |
いずれも2026年9月実行金利で、スーパーフラット借換は団信C付き、フラット35(借換)は団信J付きの表示です(出典:SBIアルヒ 住宅ローン金利一覧)。
注目したいのは残期間による逆転です。21年以上ならスーパーフラット借換が0.150%低い一方、20年以下ならフラット35(借換)のほうが0.170%低くなります。残期間によって有利な商品が変わるので、必ず両方を試算してください。
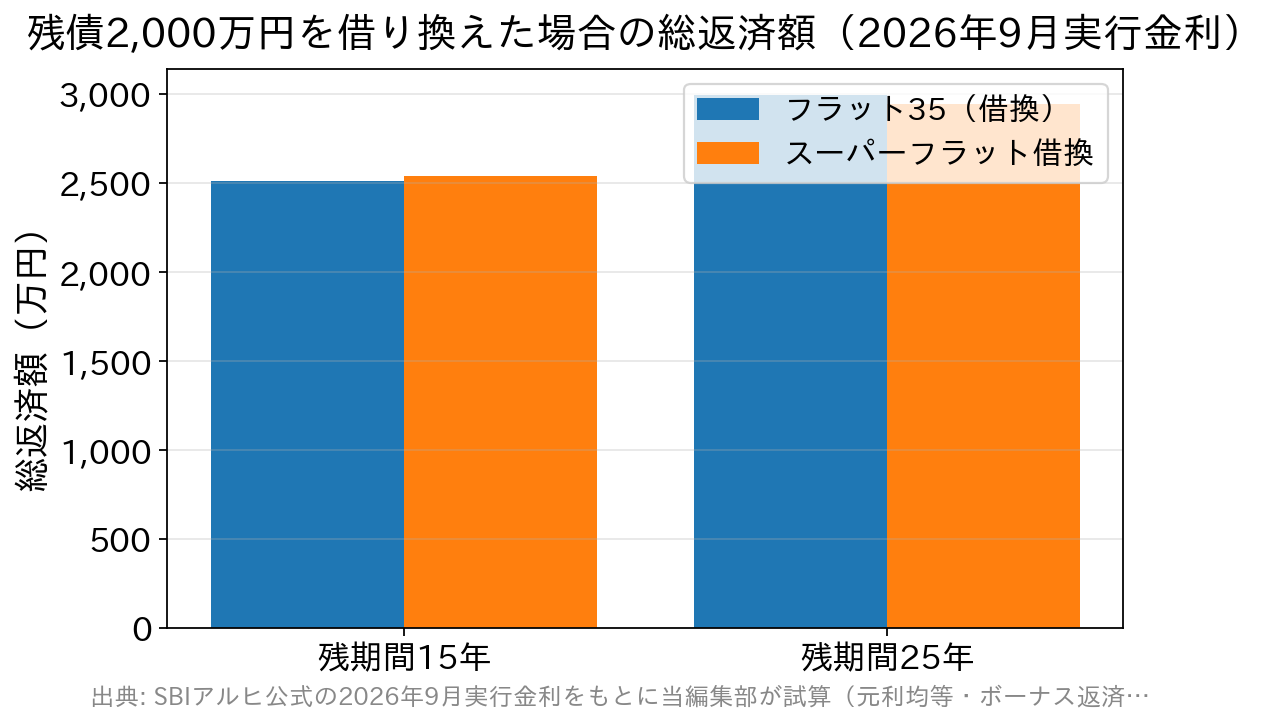
【試算例】残債2,000万円を借り換えた場合(元利均等・ボーナス返済なし・諸費用は含まない概算)
- 残期間25年:フラット35 借換 年3.460% … 月々約99,696円/総返済額 約2,991万円
- 残期間25年:スーパーフラット借換 年3.310% … 月々約98,098円/総返済額 約2,943万円
- 残期間15年:フラット35 借換 年3.140% … 月々約139,467円/総返済額 約2,510万円
- 残期間15年:スーパーフラット借換 年3.310% … 月々約141,118円/総返済額 約2,540万円
残期間25年では金利差0.150%でも総返済額の差は約48万円。ここから事務手数料440,000円(税込)や登記費用などを差し引いて手元にいくら残るかが、借り換えの損得です。
逆に残期間15年ではスーパーフラット借換のほうが約30万円不利になり、定率の事務手数料を加えると差はさらに広がります。残期間が短い方ほど、商品選びと諸費用の確認が効いてきます。
なお借り換えでは、住宅性能・維持保全・地域連携に関する金利引き下げメニューは使えません。使えるのは子育てプラスで、18歳未満の子どもがいる世帯または夫婦ともに40歳未満の世帯は、子どもの人数に応じて当初5年間の金利が最大年1.0%引き下げられます(2026年3月から借り換えにも対応)。
②残期間36年以上の長期借り換え枠(フラット50)も用意されている
返済負担を軽くするために期間を延ばしたい場合、SBIアルヒは借入期間36〜49年の借り換え枠も扱っています。2026年9月実行金利は年3.700%(団信J付き・引き下げ期間終了後/子育てプラス2ポイント適用時は当初5年 年3.200%)です。
ただし利用には対象物件が長期優良住宅・予備認定マンション・管理計画認定マンションのいずれかに適合していることなどの条件があります。期間を延ばせば毎月の返済額は下がりますが、総返済額は増える点に注意してください。
③フラット35の取扱商品が豊富で、1社で横断比較できる
SBIアルヒはフラット35の取り扱い最大手だけあって、フラット35(買取型)、自己資金割合で金利が下がるスーパーフラット、100%融資用のフラットα、つなぎ融資のフラットつなぎ、変動金利の「住宅ローン【SBI信用保証】」やユアセレクトなど、ラインアップの幅が広いのが特徴です。
1社のなかで「固定と変動」「借り入れと借り換え」を横断して比較・相談できるのは、実務上のメリットといえます。
④店舗で担当者のサポートを受けられる
SBIアルヒは全国約90拠点(2026年3月末現在)の店舗網を持ち、審査や手続きを対面でサポートします。土日祝日に相談できる店舗もあるため、借り換えの必要書類(残高証明書・登記事項証明書・収入資料など)の準備でつまずきやすい方には心強いでしょう。
⑤つなぎ融資に対応している
新築の注文住宅などで、住宅の引き渡し前に必要となる資金には「フラットつなぎ」が使えます(2026年9月実行金利:Aタイプ 年4.200%/Bタイプ 年3.290%)。借り換えでは基本的に使いませんが、建て替えを伴うケースなどでは選択肢になります。
⑥店舗で申し込めば審査・実行のスピードが速い
Web申込は6週間以上かかりますが、店舗で手続きをすれば事前審査は最短当日、本審査も最短3営業日で結果が出ます。書類が滞りなく揃えば、融資実行まで3週間程度で進められるケースもあります。
さらに、申し込み受付から最短3営業日後に融資を実行する「ARUHIファストパス」の取り扱いもあります(対応店舗は限られ、別途手数料がかかります)。時間の制約があるなら、事務手数料が割高でも店舗の活用が現実的です。
よくある質問(SBIアルヒへの借り換え)
Q. ARUHIダイレクトなら事務手数料は今も半額(1.10%)になりますか?
A. いいえ。「Web申込なら事務手数料が半額」という割引は現在ありません。現行は借入額×2.20%(税込・最低220,000円〔税込〕)で、Web本申込と電子契約の両方を使った場合に1債権あたり33,000円(税込)を引き下げるキャンペーン(2027年3月31日まで)が実施されています。
Q. スーパーフラット借換とフラット35借換は、どちらが低金利ですか?
A. 残期間で変わります。2026年9月実行金利では、21〜35年ならスーパーフラット借換(年3.310%)がフラット35借換(年3.460%)より0.150%低く、20年以下ならフラット35借換(年3.140%)が0.170%低くなります。残期間を確認してから比べてください。
Q. 残債がいくらから借り換えの元が取れますか?
A. 金額の目安より、「金利差で減る利息」と「事務手数料2.20%+登記費用・印紙代」の引き算で判断します。残債が大きく・残期間が長く・金利差が大きいほど有利です。最低事務手数料220,000円(税込)があるため、残債1,000万円未満では実質的な手数料率が2.20%を超える点にも注意しましょう。
Q. 健康状態に不安があり、団信に通るか心配です。
A. フラット35(買取型)にワイド団信はありませんが、スーパーフラットで使える団体信用生命保険Cにはワイド団信(金利+0.30%)があります。団信に加入しない選択も可能で、金利引き下げ幅はフラット35が▲0.20%、スーパーフラットが▲0.28%です。団信加入が必須の民間ローンにはない柔軟さといえます。
Q. 変動金利が上がってきた今、全期間固定へ借り換えるべきですか?
A. 時期の当て方より、自分の契約条件の確認が先です。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度とする方針を決め、公表文では適用開始を9月24日としています。
もっとも、利上げが各行の基準金利や毎月の返済額に反映されるまでには時間差があり、反映時期は銀行によって異なります(住宅ローン比較サービスのモゲチェックも同様の見立てを示しています)。5年ルールのある契約では、適用利率が上がっても当面は返済額そのものが変わらず、元金の減り方が遅くなる形で効いてきます。
まずは返済予定表・契約書・銀行アプリで、自分の適用金利・次回の見直し時期・5年ルールと125%ルールの有無を確かめましょう。そのうえで、フラット35の金利も長期金利に連動して動く点(住宅金融支援機構の金利情報では2026年9月の最頻金利が年3.460%)を踏まえ、諸費用込みの総額で判断してください。
まとめ
SBIアルヒ(旧ARUHI)の強みは、フラット35のシェア16年連続No.1という実績と、借り換え専用のスーパーフラット借換という独自商品です。一方で融資事務手数料2.20%(税込)という定率型の重さは変わらず、「Web申込で半額」という古い前提はすでに通用しません。
借り換えの判断は、金利差で減る利息 − 事務手数料を含む諸費用がプラスになるかがすべてです。残期間21年以上ならスーパーフラット借換、20年以下ならフラット35借換と、有利な商品が入れ替わる点も忘れないでください。
対面サポートや、団信に不安がある方でも選択肢を持てる点に価値を感じるなら有力候補です。コスト最優先なら、諸費用の安い他行も含めて総額で比較しましょう。
なお、変動金利や当初固定を軸に借り換えを考えるなら、SBI新生銀行も検討に値する選択肢の一つです。保証料0円・一部繰上返済手数料0円で、一般団信の上乗せもなく、店舗相談とオンライン手続きの両方に対応しています(融資事務手数料は借入金額×2.20%〔税込〕の定率型)。詳しくはSBI新生銀行 住宅ローンの落とし穴・デメリットで整理しています。
全期間固定で確定させたいのか、当面の返済額を抑えたいのか。目的が決まれば、比較すべき相手も自然に絞れます。
※本記事の金利・手数料は2026年9月実行金利および同月時点の条件です。適用金利と取扱条件は毎月改定されるため、申し込み前に必ずSBIアルヒの公式サイトでご確認ください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
 住宅ローン関連新着情報

 人気の特集記事ランキング