預金連動型住宅ローンとは?仕組み・条件と借り換えの損得
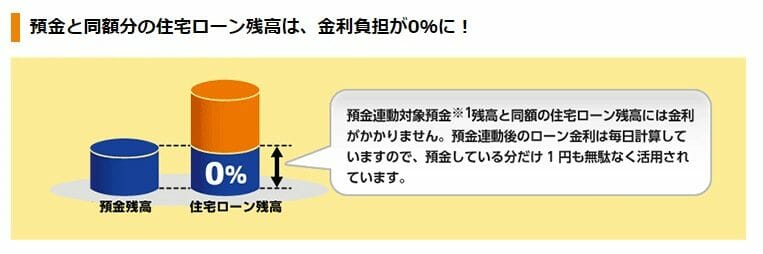
預金連動型住宅ローンは、連動対象の預金残高と同じ額のローン残高に金利がかからない住宅ローンです。借り換えで得になるのは、ローン残高の半分程度以上の預金を返済が終わるまで置いておける人に限られます。
代表的な商品は東京スター銀行の「スターワン住宅ローン」で、2026年10月の変動金利型の基本金利は年1.900%です。税込年収1,000万円以上、融資額3,000万円以上という条件があるため、借り換えで使える人は多くありません。
同行は2003年2月に国内で初めてこの商品を出し、低金利競争の中でいったん販売を止めた後、2025年1月6日に販売を再開しました。地方銀行や信用金庫には、預金残高に応じて利息を戻す利息キャッシュバックタイプの商品もあります。
預金と同じ額のローン残高に金利がかからない仕組み
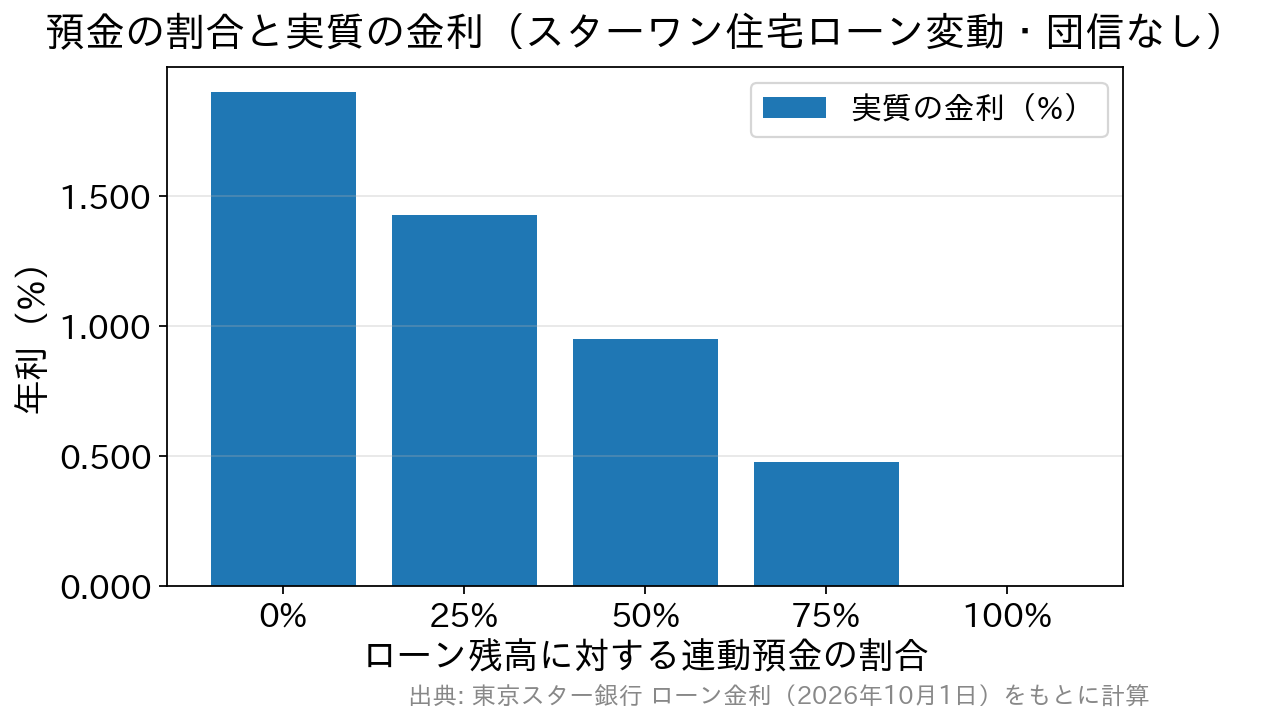
たとえばローン残高が4,000万円で、連動対象の預金が2,000万円あるとします。この場合、金利がかかるのは差し引き2,000万円の部分だけで、基本金利が年1.900%なら実質の金利は年0.950%相当になります。
2,000万円を繰上返済しても利息は同じだけ減りますが、預金連動型ではローン残高が減らず、預金はいつでも引き出せます。繰上返済と違い、教育費や事業資金など数年内に使うかもしれないお金を手元に残したまま、利息を抑えられます。
ローン残高が減らないため、年末残高をもとに計算する住宅ローン控除の金額も目減りしません。ただし、借り換えたローンで控除を続けるには、国税庁が定める要件を満たす必要があります。
借り換えでいくら得する?借り換えシミュレーション(2026年11月の金利)
今のローンの残高・残りの期間・金利を入れると、2026年11月の借り換え金利で各金融機関に借り換えたときの返済額と、諸費用を差し引いた借り換えメリットを比較できます。
スターワン住宅ローンの金利と申込条件(2026年10月)
スターワン住宅ローンの金利は、基準金利から差し引いた「お借り入れ基本金利」が預金と連動します。2026年10月1日以降に契約する人の金利は、下の表のとおりです。
| 金利タイプ | 基準金利 | お借り入れ基本金利 |
|---|---|---|
| 変動金利(6か月) | 年3.500% | 年1.900% |
| 固定金利(3年) | 年5.100% | 年3.100% |
| 固定金利(5年) | 年5.400% | 年3.400% |
| 固定金利(10年) | 年5.900% | 年3.900% |
固定期間が終わった後の基本金利は、その時点の基準金利から年1.600%を差し引いた水準になります。固定期間は最長10年で、全期間固定のタイプはありません。
| 項目 | 条件 | 借り換えでの注意 |
|---|---|---|
| 年収 | 税込年収1,000万円以上(収入合算は各人500万円以上かつ合算1,000万円以上) | ここで対象外になる人が多い |
| 勤続年数 | 1年以上(会社役員・自営業は2年以上の安定収入を公的書類で確認できること) | 転職して1年未満なら申し込めない |
| 融資金額 | 3,000万円以上3億円以内(10万円単位) | 残債が3,000万円を切っていると使えない |
| 融資期間 | 1年以上35年以内(借り換えは原則、今のローンの残期間の範囲内) | 期間を延ばして毎月の返済を下げることはできない |
| 事務手数料 | 融資金額の2.20%(税込)+登記費用・印紙税などの実費 | 4,000万円なら88万円 |
年齢や担保評価額にも条件があり、詳細は同行の商品説明書に載っています。保証会社を使わないため保証料はかかりません。
連動の対象になるのは、スターワン円普通預金・スターワン積立円定期・スターワン外貨普通預金と、外国為替レート参照型の仕組み預金2種類の計5種類です。円普通預金のうちローン残高と同じ額までの部分には利息が付きません。
スターワン外貨普通預金には利息が付き、ローン利用者には優遇金利があります。ただし外貨預金は為替相場の動きで円換算の元本を割り込むことがあり、預金保険の対象外です。利息が減る効果とは別に、為替の損益を見込んでおく必要があります。
団信は任意加入で、特約金利は預金と連動しない
スターワン住宅ローンでは団体信用生命保険(団信)への加入が任意です。加入する場合は、基本金利とは別に、保障の内容に応じた特約金利を負担します。
| 団信のプラン | 特約金利 | 加入できる人(実行時の年齢) |
|---|---|---|
| ワイド団信(引受条件緩和型) | 年0.204% | 満65歳以下(完済時 満84歳以下) |
| がん団信 | 年0.504% | 満58歳以下(完済時 満84歳以下) |
| 連生団信(夫婦の連帯債務向け) | 年0.408% | 満65歳以下(完済時 満84歳以下) |
| 団信に加入しない | なし | 法定相続人1名(完済時 満84歳以下)を連帯保証人にする |
特約金利はローン残高全体にかかり、預金をいくら積んでも減りません。実質金利が年0%になるのは、預金がローン残高を上回り、かつ団信に加入しない場合だけです。ワイド団信を付けると、預金が十分にあっても年0.204%の負担が残ります。
ワイド団信は持病や既往歴がある人向けの団信で、保険会社が個別に引受を判断します。ほかの銀行で団信の審査に通らなかった人は、団信に入れない病気と借り換えの対策の記事もご覧ください。
借り換えで得になるかは預金額で決まる(試算例)
ここでは、ローン残高4,000万円、今のローンの金利を仮に年1.400%として、スターワン住宅ローンの変動金利型(基本金利 年1.900%)へ借り換えた場合の1年目の利息を比べます。残高は1年間4,000万円のままと仮定した、おおまかな目安です。
| 連動する預金 | 実質の金利(団信なし) | 1年目の利息の目安 | 今のローン(年1.400%)との差 |
|---|---|---|---|
| 0円 | 年1.900% | 約76万円 | 約20万円増える |
| 1,000万円 | 年1.425% | 約57万円 | 約1万円増える |
| 2,000万円 | 年0.950% | 約38万円 | 約18万円減る |
| 3,000万円 | 年0.475% | 約19万円 | 約37万円減る |
| 4,000万円 | 年0.000% | 0円 | 約56万円減る |
預金が残高の4分の1(1,000万円)では、今のローンより利息が増えます。預金2,000万円なら年18万円ほど減りますが、事務手数料88万円を取り戻すのに5年ほどかかり、登記費用を足すとさらに延びます。
ワイド団信を付ける場合は、4,000万円×年0.204%で年8万円ほどが上乗せになります。多くの銀行は一般団信の保険料を金利に含めているので、比べるときは特約金利を足した金利で比べてください。
実際に判断するときは、次の順に数字を出してください。
- 残債3,000万円以上、税込年収1,000万円以上など、申込条件を満たすか確かめる
- 返済が終わるまで連動させておける預金額を見積もる(数年内に使う予定のお金は除く)
- 基本金利×(1−預金÷ローン残高)+特約金利で実質の金利を出し、今のローンと比べる
- 事務手数料・登記費用・印紙税と、今の借入先に払う全額繰上返済手数料を足す
- 減る利息の合計が4.の費用を上回るときだけ借り換える
2.の見積もりには、返済が終わるまで手を付けない預金だけを入れます。手元の預金で一部繰上返済した場合と比べたいときは、借り換えと繰上返済の費用・効果の比較が参考になります。
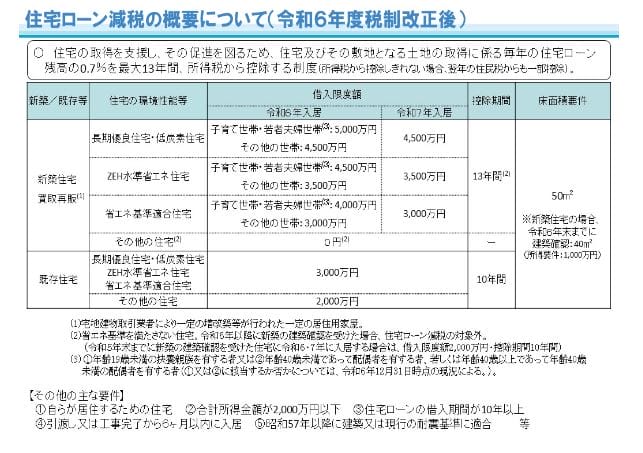
住宅ローン控除は要件を満たせば借り換え後も続く
借り換えで新しく借りたローンは、そのままでは住宅ローン控除の対象になりません。国税庁は、次の2つをすべて満たす場合に限り、借り換え後のローンで控除を続けられるとしています。
| 要件 | 借り換えでの注意 |
|---|---|
| 新しいローンが、当初の住宅ローンを返すためのものだと明らかであること | ほかの借入をまとめると要件から外れることがある |
| 新しいローンの償還期間が10年以上であることなど、控除の要件に当てはまること | 残期間が10年未満の借り換えでは控除を受けられない |
控除を受けられる年数は住み始めた年から数えるため、借り換えても延びません。借り換え後の借入額が借り換え直前の残高より多い場合は、控除の対象になる年末残高が按分で計算されます(国税庁 No.1233 住宅ローン等の借換えをしたとき)。
スターワン住宅ローンの借り換えは原則として今のローンの残期間の範囲内なので、残り10年を切っていると控除は使えません。按分の計算例は住宅ローンの借り換えと住宅ローン控除の記事で紹介しています。
預金連動型が向かない人と注意点
メリットが出るのは、預金残高がローン残高に近いときです。預金が残高の半分なら利息の軽減も半分程度にとどまり、基本金利が高い分だけ通常の住宅ローンより不利になることがあります。
| 注意点 | 内容 |
|---|---|
| 基本金利が高め | 2026年10月の変動の基本金利は年1.900%。預金が少ないと金利の高いローンを借りているのと同じになる |
| 預金を引き出すと効果が減る | 引き出した金額の分だけ、金利がかかる残高が増える |
| 固定期間は最長10年 | 全期間固定は選べず、固定期間が終わると基準金利をもとに見直される |
| 団信の負担は別 | 特約金利は預金と連動しない。団信に入らないなら連帯保証人が必要 |
まとまった預金を返済期間中も維持できる人に向く商品です。預金がローン残高の半分に届かない人は、金利の低い通常の変動金利型や固定金利型へ借り換えたほうが、総額を抑えやすくなります。
預金連動型・利息キャッシュバックタイプを扱う主な金融機関
2026年10月時点で、各金融機関の公式サイトに商品ページがある主な預金連動型・利息キャッシュバックタイプの住宅ローンは次のとおりです。
- 東京スター銀行「預金連動型スターワン住宅ローン」
- 愛媛銀行「新・愛のチカラ」(家族の預金も50%まで合算できる利息返戻型。勤務先・住まい・担保物件のいずれかが愛媛県内にある人が対象)
- 山陰合同銀行「預金連動型住宅ローン」(一般の住宅ローンより金利が年0.200%高く、キャッシュバックの計算対象はローン残高の50%まで)
- 琉球銀行「キャッシュバックローン」(住宅ローン金利に年0.100%上乗せ、計算対象はローン残高の50%まで)
- 北日本銀行「住宅ローンASUMO 預金連動型プラン 家族愛Re+」
- 荘内銀行「〈荘銀〉預金連動型住宅ローン」
- 西武信用金庫「預金連動型住宅ローン特約 Value!!」
利息キャッシュバックタイプは、金利の上乗せとキャッシュバックの上限があるため、スターワン住宅ローンのように残高全体を相殺する仕組みとは効果が違います。山陰合同銀行の場合、預金がどれだけあっても利息が戻るのはローン残高の半分までです。
地域金融機関の商品は、勤務先や物件の所在地で申し込めないことがあります。金利の上乗せ幅と対象エリアは、申込前に各金融機関で確かめてください。
借り換えの損得は申込時点の金利で変わります。試算は、各金融機関の最新の条件で行ってください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング