スーパーフラットとは?SBIアルヒのフラット35(保証型)と借換
スーパーフラットは、SBIアルヒが【フラット35】(保証型)の仕組みで提供する全期間固定金利の住宅ローンです。2026年11月実行金利は団信C加入・4ポイント割引の場合で当初5年間が年2.790%〜2.800%、6年目以降は年3.790%〜3.800%です。
返済中の人には借り換え専用のスーパーフラット借換があり、損得は残りの返済期間で変わります。
借り換え専用商品の金利の動きや申込の流れは、SBIアルヒ スーパーフラット借換の金利比較の記事で詳しく紹介しています。
スーパーフラットはSBIアルヒ独自のフラット35(保証型)
スーパーフラットは、フラット35の実行件数で首位のSBIアルヒが独自に設計したフラット35です。フラット35を扱う金融機関は約300あり、その多くが扱うのは住宅金融支援機構が債権を買い取るフラット35(買取型)です。
もう一つ、機構が保険を引き受けて金融機関が自ら融資するフラット35(保証型)があります。新規で扱う金融機関はごく一部で、その代表がスーパーフラットです。商品の全体像は住宅金融支援機構の【フラット35】サイトに掲載されています。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、2026年にWEB直販でフラット35(保証型)の新規申込受付を停止しました(買取型は継続)。対面の代理店での取扱いは公式の案内で確かめる必要があり、新規に申し込める金融機関は数社に限られます。
SBIアルヒのフラット35実行件数シェアは2025年度に27.7%で、16年連続の1位です(SBIアルヒ公表)。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
買取型と保証型の違いは融資と団信の仕組み
買取型は機構が住宅ローン債権を買い取るため、商品の自由度が小さくなります。フラット35(保証型)では機構は保険を引き受けるだけなので、金融機関が金利の区分や団信を自由に決められます。スーパーフラットの8区分も、この自由度から生まれたものです。
その分、金融機関の責任範囲が広く、運営の手間もかかります。SBIアルヒのような住宅ローン専門の会社(モーゲージバンク)は、ほかのフラット35と違う商品を出すためにこの仕組みを使っています。
| フラット35(買取型) | フラット35(保証型) | |
|---|---|---|
| 住宅ローンの融資 | 各金融機関 ただし、融資後に住宅金融支援機構が買い取り |
金融機関 |
| 取扱金融機関数 | 約300金融機関 | 新規受付はごく一部(数社) |
| 担保 | 借入対象の住宅・敷地に住宅金融支援機構を抵当権者とする第1順位の抵当権を設定 | 借入対象の住宅・敷地に金融機関を抵当権者とする第1順位の抵当権を設定 |
| 団体信用生命保険 | 住宅金融支援機構の団体信用生命保険特約制度が利用可能(加入は任意) | 金融機関が提供する団体信用生命保険を利用 ※住宅金融支援機構の団信特約制度は利用できない |
| 機構が公表する「最も多い金利」 | 集計対象(毎月公表) | 集計対象外(機構の金利情報には含まれない) |
表の最後の行は、比べるときに影響します。機構が毎月公表する最も多い金利にはスーパーフラットが入っていないため、金利はSBIアルヒの金利一覧で調べる必要があります。
2026年11月実行金利は全区分で年2.790%〜2.800%
スーパーフラットは手持金(自己資金)の割合で8区分に分かれ、手持金が多いほど金利が下がる仕組みです。2026年11月はSF5からSF8までの6区分が同じ金利で、SF8.5とSF9だけが年0.010%高い設定です。
| 商品 | 手持金の割合 | 当初5年間 | 6年目以降 |
|---|---|---|---|
| スーパーフラット5(SF5) | 建設費・購入価額の50%以上 | 年2.790% | 年3.790% |
| スーパーフラット6(SF6) | 40%以上 | 年2.790% | 年3.790% |
| スーパーフラット6.5(SF6.5) | 35%以上 | 年2.790% | 年3.790% |
| スーパーフラット7(SF7) | 30%以上 | 年2.790% | 年3.790% |
| スーパーフラット7.5(SF7.5) | 25%以上 | 年2.790% | 年3.790% |
| スーパーフラット8(SF8) | 20%以上 | 年2.790% | 年3.790% |
| スーパーフラット8.5(SF8.5) | 15%以上 | 年2.800% | 年3.800% |
| スーパーフラット9(SF9) | 10%以上 | 年2.800% | 年3.800% |
| スーパーフラット借換 | (借り換え専用) | 年3.160% | 年3.660% |
※2026年11月実行金利。借入期間15年〜35年(借換は1年〜35年)。新規は団体信用生命保険C加入・4ポイント割引(当初5年間 年1.00%引き下げ)、借換は団信C加入・子育てプラスの2ポイント割引(当初5年間 年0.50%引き下げ)を適用した場合の金利です。引き下げポイントが付かない場合は6年目以降の金利が当初から適用されます。SF5は就業不能保険スタンダード/スタンダード連生への加入が条件で、加入できない場合はSF6の金利になります。引き下げ条件の詳細はSBIアルヒ公式サイトに掲載されています。
SF5とSF9の差は年0.010%で、2,000万円・35年なら毎月の返済額の差は100円前後です。手持金を無理に増やして手元の現金を減らすより、生活防衛資金を残すほうが優先です。
SBIアルヒのフラット35(買取型)との金利差は年0.010%〜0.020%
同じ会社の買取型と、引き下げ期間が終わった後の金利で比べます。2026年11月はSBIアルヒのフラット35(借入期間21年〜35年・融資率9割以下・団信J)が年3.810%で、スーパーフラットとの差は年0.010%〜0.020%です。
| 商品 | 2026年11月の金利 (引き下げ期間終了後) | 条件 |
|---|---|---|
| SBIアルヒのフラット35(買取型) | 年3.810% | 借入期間21年〜35年・融資率9割以下・団信J付き |
| スーパーフラット9(SF9) | 年3.800% | 手持金1割以上・団信C加入 |
| スーパーフラット5〜8(SF5〜SF8) | 年3.790% | 手持金2割以上・団信C加入 |
| スーパーフラット借換 | 年3.660% | 借り換え専用・借入期間1年〜35年・団信C加入 |
| SBIアルヒのフラット35 借換 | 年3.810% | 借入期間21年〜35年・融資率10割以下・団信J付き |
| SBIアルヒのフラット35 借換 | 年3.490% | 借入期間1年〜20年・融資率10割以下・団信J付き |
※2026年11月実行金利(SBIアルヒ公表)。住宅金融支援機構の11月分の最も多い金利は、この表には含めていません。団信Jと団信Cは保障の内容が異なります。
新規の借り入れでは、区分による差も買取型との差も小さくなっています。借り換えでは、スーパーフラット借換が同社のフラット35借換(21年〜35年)より年0.150%低い水準です。
借り換えの損得は残りの返済期間で逆転する
スーパーフラット借換は借入期間が1年〜35年で金利が1本です。フラット35借換は20年以下になると年3.490%に下がるため、残り期間が20年以下ならフラット35借換のほうが低くなります。
2つのケースで毎月の返済額を試算しました。前提は元利均等返済・ボーナス払いなし・引き下げポイントなし(引き下げ期間終了後の金利を全期間に適用)です。融資事務手数料はどちらも借入額の2.2%(税込)なので、比べるのは利息の差だけです。
| ケース | スーパーフラット借換 | SBIアルヒのフラット35借換 |
|---|---|---|
| 残債2,000万円・残り25年 (金利) | 年3.660% | 年3.810% |
| 毎月の返済額 | 101,849円 | 103,481円 |
| 総返済額 | 約3,055万円 | 約3,104万円 |
| 残債1,500万円・残り15年 (金利) | 年3.660% | 年3.490% |
| 毎月の返済額 | 108,415円 | 107,159円 |
| 総返済額 | 約1,951万円 | 約1,929万円 |
※2026年11月実行金利で試算。団信の保険料は金利に含まれ、団信Cと団信Jの保障内容の違いは反映していません。
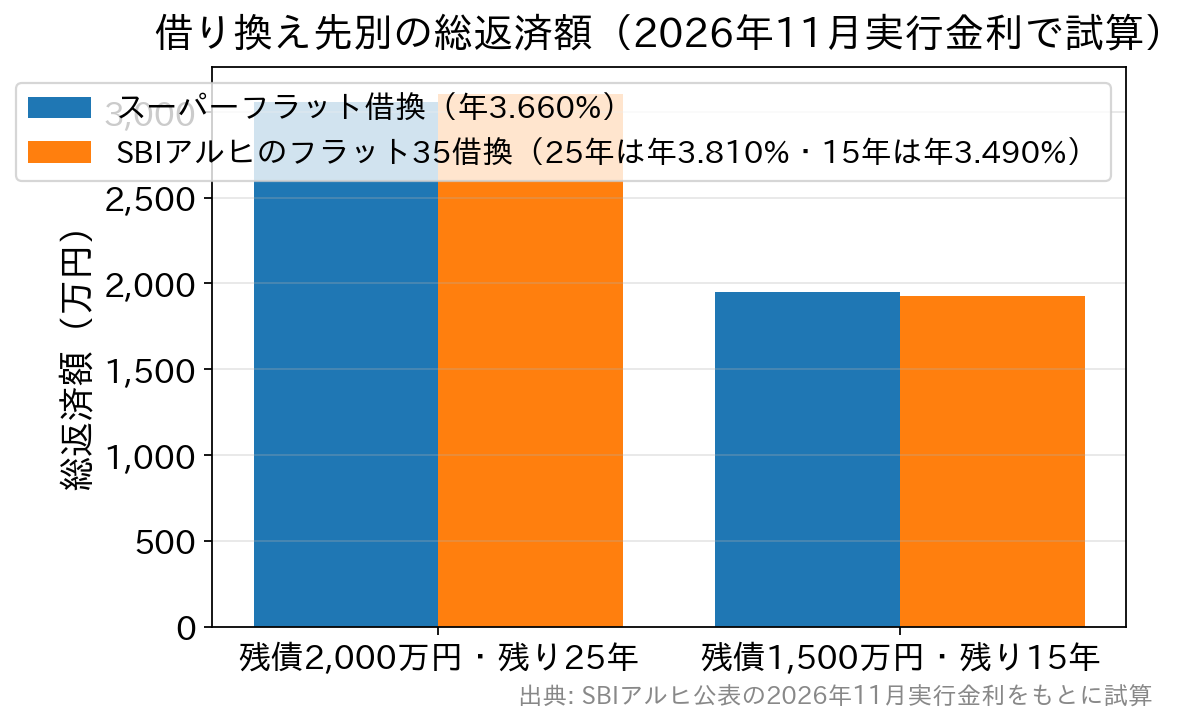
残り25年のケースでは、スーパーフラット借換のほうが総返済額で約49万円少なくなります。残り15年のケースでは逆に、フラット35借換のほうが約23万円少なくなります。残り期間が20年を下回るなら、フラット35借換の20年以下の金利も必ず見積もってください。
団信に加入しなければ金利は年0.28%下がる
上の金利は団体信用生命保険Cに加入した場合です。スーパーフラットは団信に加入しない選択もでき、その場合は年0.28%低くなります。SF5(当初5年間・4ポイント割引)なら、団信C加入の年2.790%に対して団信不加入は年2.510%です(2026年11月実行金利)。
団信なしは、万一のときに残債がそのまま家族に残ります。生命保険で死亡保障を確保している人向けで、比べるときは別に払う生命保険料まで総額に含める必要があります。年0.28%は、残債2,000万円なら初年度の利息で5万円台の差です。
融資事務手数料は借入額の2.2%・最低22万円
フラット35系の借り換えでは、金利差よりも融資事務手数料の影響が大きくなりがちです。スーパーフラットの主な費用条件は次の表のとおりです(2026年11月時点・SBIアルヒ公表)。
| 項目 | 内容 | 借り換えでの影響 |
|---|---|---|
| 融資事務手数料 | 借入額の2.20%(税込) 最低220,000円(税込) | 残債2,000万円なら440,000円(税込)。損益分岐で最も大きい費用 |
| 電子契約手数料 | 11,000円(税込) | 電子契約サービスを使う場合に借入時までに支払い |
| 保証料 | 不要 | 保証人も不要 |
| 一部繰上返済手数料 | インターネット:無料 電話・郵送:期間短縮型は11,000円、返済額軽減型は33,000円(いずれも税込) | ネットで手続きすれば費用はかからない |
| 全額繰上返済手数料 | 55,000円(税込) | 将来もう一度借り換えるときにかかる |
| 物件検査手数料 | 検査機関・適合証明技術者により異なる | 適合証明書の取得が必要 |
SBIアルヒダイレクトの事務手数料半額(1.10%)の割引は、現在は実施されていません。現在の割引は、Web申込と電子契約による1債権あたり33,000円の定額引き(2026年3月2日〜2027年3月31日)です。
SF8.5・SF9は返済負担率20%以内が条件
スーパーフラットは区分によって総返済負担率(年収に占める全借入の年間返済額の割合)の基準が違います。手持金が少ないSF8.5とSF9は、年収に関わらず20%以内に収める必要があります。
| 区分 | 年収400万円未満 | 年収400万円以上 |
|---|---|---|
| SF5〜SF8(手持金2割以上) | 30%以下 | 35%以下 |
| SF8.5・SF9(手持金1〜1.5割) | 年収に関わらず20%以内 | |
| スーパーフラット借換 | 30%以下 | 35%以下 |
年収500万円なら、SF9で認められる年間返済額は100万円までです。同じ年収でSF8なら175万円まで認められるため、手持金の要件だけで区分を決めず、先に年間返済額を計算してください。
そのほかの主な条件は次のとおりです(2026年11月時点)。
- 申込時の年齢が満70歳未満(親子リレー返済を使う場合は満70歳以上も可)
- 新規の借入額は100万円以上1億2,000万円以下(1万円単位)、借換は現在のローン残高か担保評価額の200%の低いほうまで
- 借入期間は新規が15年以上(満60歳以上は10年以上)、借換は1年以上。上限は35年、80歳−申込時年齢、借換はさらに40年−住宅取得時のローンの経過期間(長期優良住宅などは50年)のうち最も短い年数
- 住宅金融支援機構が定めた技術基準に適合すること(適合証明書が必要)
- ペアローンなら最大2億4,000万円まで借りられるが、借換ではペアローンを使えない
- 借換では住宅性能・維持保全・地域連携の金利引き下げメニューを使えない
審査の進め方はSBIアルヒの住宅ローン審査の基準で解説しています。
借り換えでは諸費用を何年で回収できるかを先に計算する
借り換えの損得は、金利差で減る利息から借り換えの諸費用を引いた金額で決まります。スーパーフラット借換で大きい費用は次の3つです。
- 融資事務手数料 2.20%(税込)。残債2,000万円なら44万円(税込)です。
- 抵当権の抹消・設定費用(登録免許税・司法書士報酬)。前のローンの抵当権を外し、新たに設定し直します。
- 適合証明書(物件検査)の取得費用。フラット35系に借り換えるときに必要です。
たとえば諸費用の合計が60万円で、借り換えで毎月の返済が5,000円減るなら、回収に120か月かかります。残り期間が10年を切っていれば元が取れません。返済予定表で今の金利・残債・残り期間を確かめてから試算してください。
変動金利から全期間固定への借り換えでは、金利が上がることがほとんどです。この場合の目的は利息を減らすことではなく、返済額を最後まで固定することです。比べる相手は、同じ残債・残り期間で試算した変動金利型の商品の、諸費用込みの総額です。
固定金利と変動金利は基準になる金利が違う
フラット35などの全期間固定金利は、長期金利(新発10年物国債の利回り)を主な基準に毎月決まります。SBIアルヒのフラット35(借入期間21年〜35年・融資率9割以下)は、2026年11月実行分で引き下げ期間終了後が年3.810%です。
変動金利の基準は短期プライムレートで、三菱UFJ銀行は2026年11月2日に短期プライムレートを改定しました。返済中の変動金利がいつ見直されるかは銀行の規定と契約で決まるため、短期プライムレートの改定月にすぐ返済額が変わるとは限りません。
金利の先行きは断定できません。全期間固定へ借り換えるかどうかは、変動金利が年1%上がった場合の返済額を試算し、その金額を家計で払えるかで判断してください。金利の推移はSBIアルヒのフラット35金利推移の記事に掲載しています。
まとめ
2026年11月実行金利で見ると、スーパーフラットの要点は次の4つです。
- 新規はSF5〜SF8が当初年2.790%、SF8.5・SF9が年2.800%で、区分の差は年0.010%
- スーパーフラット借換は引き下げ期間終了後で年3.660%、同社フラット35借換(21年〜35年)より年0.150%低い
- 残り20年以下の借り換えは、フラット35借換(年3.490%)のほうが低くなる
- SF8.5・SF9は総返済負担率20%以内という条件がある
借り換えの損得は申込時点の金利で変わります。試算は、各金融機関の最新の条件で行ってください。
SBIアルヒ公式サイト:https://www.sbiaruhi.co.jp/
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング