
住宅ローン借り換えの失敗・後悔4ケースと対策|諸費用込みで試算
住宅ローンの借り換えで後悔する人の多くは、①諸費用を差し引くと得が残らない、②当初期間が終わった後の金利が上がる、③付いていた疾病保障を失う、④そもそも審査に通らない——のどれかに当てはまります。どれも、申込前に「諸費用込みの総額」と「団信・審査の条件」を確かめておけば防げる失敗です。
金利の環境も変わりました。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ(9月24日から適用)、フラット35(買取型・借入期間21〜35年・融資率9割以下)の2026年9月の最頻金利は年3.460%です(日本銀行「金融市場調節方針の変更について」/住宅金融支援機構 フラット35の金利)。
高い金利で借りている人が低い金利へ移る借り換えも、将来の上昇に備えて固定へ移る借り換えも、損得の見極めがこれまで以上に重要になっています。
金融機関の側も他行からの借り換えには積極的です。返済実績のあるローンは新規の融資より貸し倒れのリスクを見積もりやすいためで、借り換え専用の金利を設けている金融機関もあります。以下、4つの失敗ケースごとに原因と対策を整理します。
ケース①借り換え効果が無かった|諸費用で得が消える
借り換えでは、新しいローンの事務手数料や抵当権の登記費用など、まとまった諸費用がかかります。金利が下がっても、削減できる利息が諸費用を下回れば借り換えは損です。まずは費用の中身と目安をつかんでおきましょう。
下の表は、保証料がかからず事務手数料が借入額の2.20%(税込)の「定率型」ローンへ借り換える場合の目安です。
| 費用の項目 | 残高2,000万円 | 残高3,000万円 | 残高4,000万円 |
|---|---|---|---|
| 事務手数料(借入額×2.20%(税込)) | 440,000円 | 660,000円 | 880,000円 |
| 抵当権設定の登録免許税(借入額×0.4%) | 80,000円 | 120,000円 | 160,000円 |
| 抵当権抹消の登録免許税・司法書士報酬など | 5万〜10万円程度 | 5万〜10万円程度 | 5万〜10万円程度 |
| 印紙税(金銭消費貸借契約書) | 0〜20,000円 | 0〜20,000円 | 0〜20,000円 |
| 合計の目安 | 約60万円前後 | 約85万円前後 | 約110万円前後 |
借り換えで設定する新しい抵当権は、住宅を新築・取得するための借入れではないため、住宅用家屋の軽減税率(0.1%)は原則として使えず、本則の0.4%で計算するのが一般的です(国税庁 No.7191 登録免許税の税額表)。印紙税は契約金額1,000万円超5,000万円以下で2万円ですが、電子契約なら印紙は不要です(国税庁 No.7102)。
メガバンク・地方銀行・信用金庫では、事務手数料が数万円の定額で済む代わりに保証料がかかるのが一般的です(一括前払いのほか、金利に上乗せして払う方式を選べる金融機関もあります)。一方、ネット銀行やフラット35は保証料がかからない代わりに、事務手数料が定率型になっていることが多く、料率は金融機関ごとに異なります。「保証料+事務手数料」の合計で比べるのがポイントです。
なお、今のローンで保証料を一括で払っている場合は、完済時に未経過分の一部が戻ることがあります。受け取れる額と条件は戻し保証料(未経過保証料)の計算と条件で解説しています。
住宅ローン借り換え金利や諸費用の基本的な考え方
①住宅ローン残高が少ない・残りの返済期間が短いケース
金利差で減らせる利息が小さくなりがちなので、保証料・事務手数料などの初期費用が安いローンを優先します。たとえばSBI新生銀行は保証料が0円ですが、事務取扱手数料は借入金額×2.20%(税込)の定率型です。保証料が無料でも手数料が定率だと、残高によっては費用が膨らむため、初期費用の合計で見比べましょう。
②住宅ローン残高が多い・残りの返済期間が長いケース
金利差による効果が大きくなるため、金利差をより大きく取れるローンを選びます。変動金利に借り換えたい場合はPayPay銀行(旧ジャパンネット銀行)などのネット銀行、15年以上の返済期間があり固定金利を選びたい場合はSBIアルヒ(旧ARUHI)のフラット35が候補になります。
ケース②当初期間経過後の金利が割高になる住宅ローンに借り換えをした
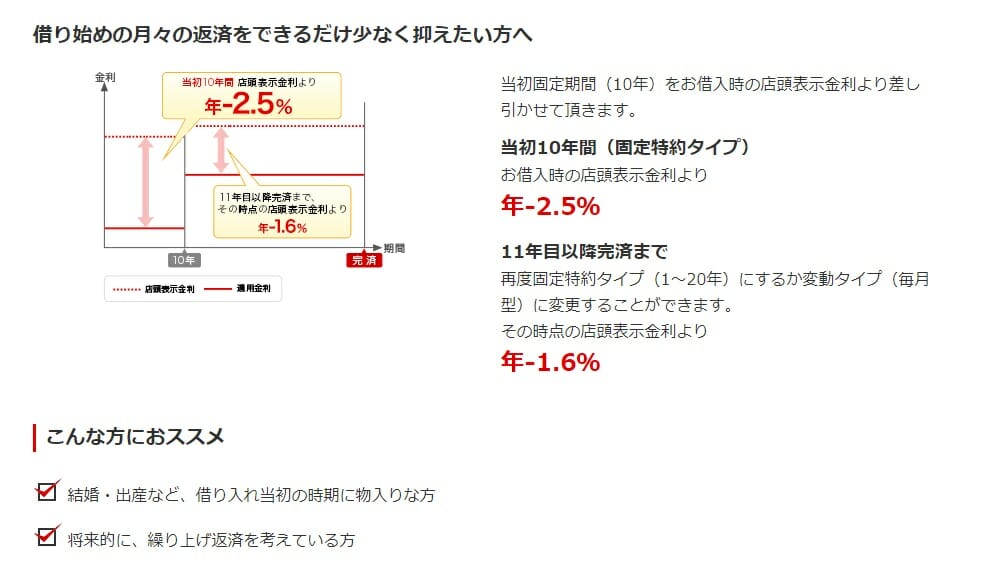
「この金利、安い!」と飛びついて後悔しやすいのが、当初期間だけ引下げ幅を大きくした住宅ローンです。
「当初引下げ」「当初固定期間」「当初期間引下げ」など金融機関ごとに呼び名は違いますが、あらかじめ決めた期間は割引を大きくし、期間が過ぎると割引が小さくなるタイプを指します。期間経過後は変動金利などに移り、基準金利からどれだけ割り引かれるかは金融機関によって大きく異なります。
とくに金利が上昇していく局面では、当初期間が終わった後の金利がどこまで上がり得るかを確認しておくことが、これまで以上に重要です。借り換え先に当初期間タイプを選ぶ場合は、期間経過後の金利(基準金利からの引下げ幅)を必ず確認しましょう。
試算:当初5年だけ安いローンに借り換えると総額はどうなる?
仕組みを分かりやすくするため、架空のA銀行・B銀行・C銀行の仮の金利で比べてみます(実在する金融機関の金利ではありません)。条件は、住宅ローン残高3,000万円・残りの返済期間25年・元利均等返済・ボーナス払いなし。基準金利は25年間変わらないと仮定し、借り換えの諸費用は上の表にならって約85万円とします。
| 比較の観点 | A銀行のまま(年1.200%・全期間) | B銀行へ借り換え(当初5年 年0.900%→6年目以降 年1.600%) | C銀行へ借り換え(年0.900%・全期間) |
|---|---|---|---|
| 毎月の返済額 | 115,798円 | 1〜5年目 111,709円/6年目以降 119,487円 | 111,709円 |
| 総返済額 | 約3,474万円 | 約3,538万円 | 約3,351万円 |
| 諸費用 | なし | 約85万円 | 約85万円 |
| 諸費用を含む総額 | 約3,474万円 | 約3,623万円 | 約3,436万円 |
| 借り換えない場合との差 | ― | 約149万円の負担増 | 約38万円の削減 |
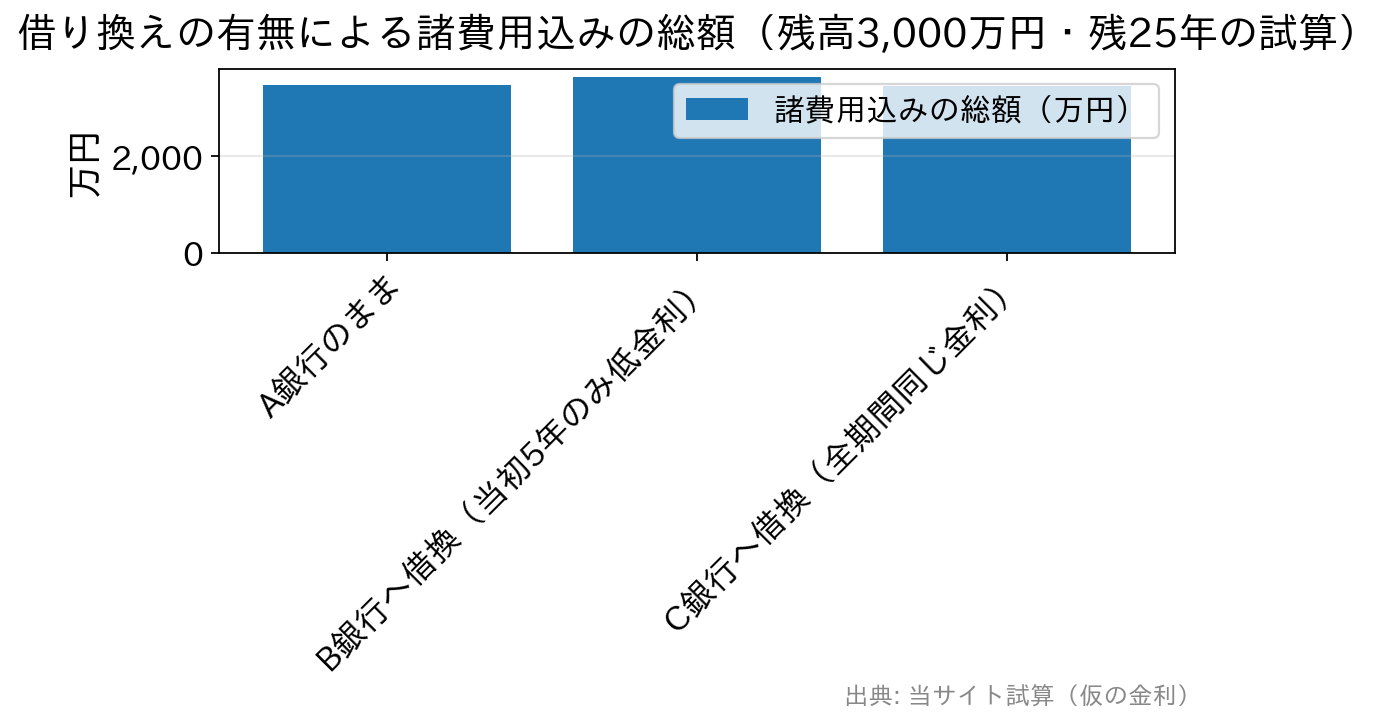
B銀行は最初の5年間こそ毎月4,000円ほど返済が軽くなりますが、6年目以降の金利がA銀行より高くなるため、総額ではかえって約149万円増えてしまい、借り換えは失敗です。一方、同じ年0.900%でも全期間その金利が続くC銀行なら、諸費用を払っても約38万円減らせます。
C銀行の例でも、金利差0.3%で浮く利息は約123万円で、そのうち約85万円が諸費用に消えています。当初期間後の金利まで含めた「諸費用込みの総額」で損得を判断するのが鉄則で、当初期間が終わっても引下げ幅が変わらない「全期間引下げ型」かどうかも確認しておきましょう。
ケース③疾病保障が無くなった
次に多いのが、今のローンに付いていた疾病保障が、借り換えによってなくなってしまうケースです。想定される理由を見ていきましょう。
疾病保障がない住宅ローンに借り換えた
今のローンに疾病保障が付いていることを意識しないまま借り換え、万が一のときに保障を受けられなかった——という後悔は少なくありません。現在の団信の保障範囲を確認してから借り換え先を選びましょう。
健康上の理由で疾病保障を付帯できなかった
ネット銀行や一部の地方銀行では、がん保障などを上乗せなしで付けられる住宅ローンもあります。ただし、疾病保障を付けるには健康状態の告知による審査を通る必要があります。病歴や通院歴で加入できなかった、とならないよう、健康なうちに動くことも借り換えのタイミングを考えるうえで大切です。
疾病保障を加味すると金利が割高
疾病保障が無料で付かないローンでは、金利を上乗せして保障を付けることになります。表面の金利だけでなく、保障の上乗せ分を加えた実質の金利で比べましょう。
ケース④借り換えができなかった
最後は、そもそも借り換えの審査に通らなかったケースです。想定される理由を見ていきましょう。
健康上の理由で団信の審査に落ちた
今のローンを借りた後に健康状態が変わった場合に注意したいのが、団信の審査です。団信の加入時には、一般に過去3年以内の通院・治療・投薬などを告知する必要があり、その内容によっては加入できないことがあります。
この場合は、加入条件を緩和したワイド団信が選択肢になります。上乗せ金利は年0.2〜0.3%程度が一般的で、たとえばPayPay銀行は年0.300%です(2026年9月時点)。PayPay銀行では最初からワイド団信を指定して申し込むことはできず、一般団信などの審査で加入が難しい場合に限りワイド団信で審査されます。上乗せ分だけ借り換えの効果は小さくなるため、総額での試算を忘れずに。
起業・独立で住宅ローン借り換え審査に落ちた
今のローンを借りた後に独立して個人事業主になった、会社を起こして代表者になった、という場合は、3年程度の業歴(決算・確定申告の実績)を求める金融機関が多くなります。個人事業主や会社経営者は審査のハードルが上がりやすいため、独立・起業を考えているなら、その前に借り換えを済ませておくのが有効な対策です。
年収が落ちて住宅ローン借り換え審査に落ちた
年収が下がると借入可能額にも影響し、必要な金額の借り換えができない可能性があります。借り換えを考えるなら、収入が安定しているうちに動くのが安全です。
各種ローンの支払い遅延で事故情報が登録されて住宅ローン借り換え審査に落ちた
ローンやクレジットの支払いが遅れて信用情報に延滞などの記録が残ると、信用情報機関や情報の種類によって異なりますが、長いものでは5年程度その記録が残ります。その間は新しいローンの契約が難しくなり、借り換えの審査にも通りにくくなります。
返済実績がどのくらいあれば借り換えを申し込めるかは、住宅ローン借り換えはいつから可能か(返済実績の目安)で詳しく説明しています。
住宅ローン借り換えのよくある質問
Q. 借り換えで「失敗」とは具体的にどういう状態ですか?
A. 金利は下がったのに、事務手数料や登記費用などの諸費用を差し引くと総額がほとんど減らない、あるいは増えてしまう状態です。残高が少ない・残期間が短い場合や、当初期間後の金利が高くなるローンを選んだ場合に起こりがちです。
Q. 金利が上がってきた今、借り換えは損ですか?
A. 一概には言えません。金利の高い時期に借りた人は今でも金利差で得をできる可能性があり、変動金利の上昇が不安な人が固定金利へ移って返済額を確定させる「守りの借り換え」もあります。どちらも諸費用と削減効果を試算して判断します。
Q. 借り換えで登記費用の軽減税率は使えますか?
A. 抵当権設定登記の軽減税率(0.1%)は住宅の新築・取得のための借入れが対象のため、借り換えでは原則として本則の0.4%で計算します。3,000万円の借り換えなら登録免許税だけで12万円が目安です。
Q. 借り換えを成功させるコツはありますか?
A. ①諸費用込みの総額で比べる、②当初期間後の金利まで確認する、③疾病保障を引き継げるか確認する、④健康・収入・勤続が安定しているうちに動く、の4点が基本です。書類を一度そろえれば複数の金融機関に申し込めるので、条件を比べて選びましょう。
最後に
借り換えの失敗は、費用・金利の推移・保障・審査の4点を事前に確かめれば、ほとんど避けられます。特にメガバンクや地方銀行の住宅ローンは、審査が終わるまで適用金利や保証料が確定しないことがあるため、複数の金融機関に申し込んで条件を比べるのが確実です。
金利差でどのくらいの差になるかは住宅ローン借り換え比較ランキングで、相談先の選び方は借り換え相談でやってはいけない3つの方法で確認できます。
※本文の試算は架空の金利にもとづく例です。各社の手数料・団信の内容は2026年9月時点で確認したもので、最新の適用金利・手数料・団信の取り扱いは各金融機関の公式サイトでご確認ください。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!

 住宅ローン関連新着情報

 人気の特集記事ランキング