三菱UFJ銀行の疾病保障付住宅ローン|上乗せ金利と借り換え比較
三菱UFJ銀行の疾病保障付住宅ローンは、上乗せ金利年0.150%の「3大疾病50%」から年0.500%の「全疾病100%」まで、4つのプランから1つを選ぶ形になっています。かつての「7大疾病保障付住宅ローン ビッグ&セブン〈Plus〉」は2024年12月25日付で名称・プラン名が変わり、現在はこの4プラン構成に整理されました。
借り換えで確かめるべき点は、はっきりしています。上乗せ分が毎月いくらの負担になり、その金額に保障の中身が見合うかです。以下では公式パンフレットの試算例で負担額を確かめたうえで、上乗せ金利なしで近い保障を付けられるネット銀行と並べて検討します。
三菱UFJ銀行は2024年12月25日付で、「7大疾病保障付住宅ローン ビッグ&セブン〈Plus〉」の商品名とプラン名を変更しました。旧「3大疾病保障充実タイプ」は「7大疾病100%」へ、旧「安心の保険料タイプ」は「保険料支払型」へ引き継がれています。
さらに、上乗せ金利を抑えた「3大疾病50%」と、病気・ケガ全般を対象にする「全疾病100%」が加わり、現在は4プランから選ぶ形です(三菱UFJ銀行 公式サイト・2026年9月確認)。
現在の4プランと上乗せ金利を整理する
まず現行4プランの骨格を押さえます。加入できるのは住宅ローンの借入時のみで、借り入れ後の加入やプラン変更はできません。借り換えの申し込みと同時に決める必要がある、という点が実務上いちばん重要です。
| プラン | 上乗せ金利 | 加入できる年齢 (借入時) | 主な保障 |
|---|---|---|---|
| 3大疾病50% | 年0.150% | 18歳以上46歳未満 | がん診断、脳卒中・急性心筋梗塞の入院で残高が50%に(保険金の支払いは1度のみ/月次返済保障なし) |
| 7大疾病100% | 年0.300% | 18歳以上50歳未満 | 3大疾病で残高0円。4つの生活習慣病を含む7大疾病で就業障害が1年30日超なら残高0円、30日超で月次返済保障(最長1年) |
| 全疾病100% | 年0.500% | 18歳以上50歳未満 | 3大疾病で残高0円。上記以外の病気・ケガも対象で、就業障害1年30日超なら残高0円、30日超で月次返済保障(最長1年) |
| 保険料支払型 | —(保険料を別払い) | 18歳以上56歳未満 | 7大疾病による就業障害を保障。総合先進医療特約が自動付帯(基本保険金300万円限度+一時金10万円)。中途脱退が可能 |
4プランのうち中途でやめられるのは「保険料支払型」だけです。金利上乗せ型の3プランは、いったん付けると完済まで外せません。長期の固定費になることを前提に選ぶ必要があります。
がんについては、いずれのプランも90日間の待機期間があり、この期間中の診断確定は対象外です。上皮内がんも対象に含まれません。借り換え直後に不安を抱えている方は、この点を先に確認してください。
なお「3大疾病50%」は46歳未満、残り2つの金利上乗せ型は50歳未満が上限です。借り換えを考え始める40代後半は、選べるプランが年齢で絞られる時期にあたります。年齢条件の考え方は住宅ローンの疾病保障は年齢制限に注意で整理しています。
auじぶん銀行の住宅ローンは、上乗せ金利なしの「がん50%保障団信」に、がん診断保障・4疾病保障(急性心筋梗塞・脳卒中・肝疾患・腎疾患)・全疾病長期入院保障がセットされています。
全疾病長期入院保障は、すべてのケガ・病気で入院が180日以上継続した場合に残高が0円になる仕組みです。保障条件や加入年齢の詳細は公式サイトでご確認ください(2026年9月確認)。
上乗せ金利は毎月いくらの負担になるのか
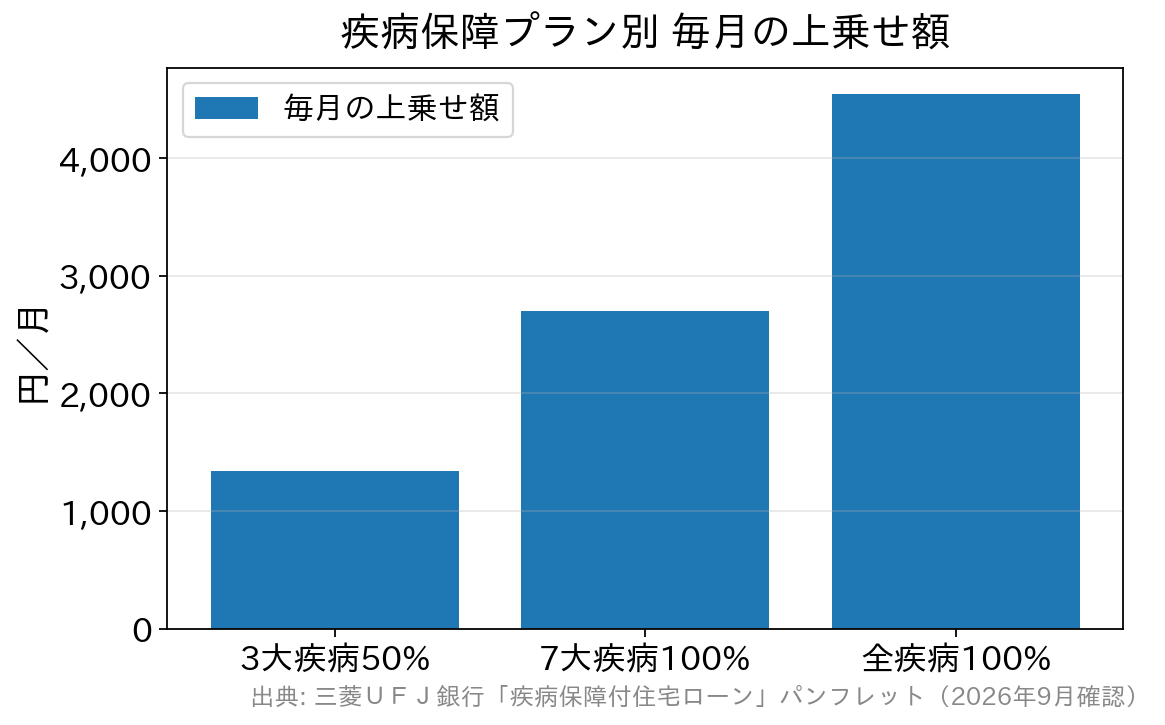
金額で見ると判断しやすくなります。三菱UFJ銀行が公式パンフレットで示している試算例は、借入金額2,000万円・借入期間35年・元利均等返済・ボーナス月増額なし、住宅ローン金利が年0.500%の場合という前提です。
| プラン | 適用金利 | 毎月の返済額 | 毎月の上乗せ額 |
|---|---|---|---|
| 保障なし(住宅ローンのみ) | 年0.500% | 51,917円 | — |
| 3大疾病50% | 年0.650% | 53,253円 | +1,336円 |
| 7大疾病100% | 年0.800% | 54,612円 | +2,695円 |
| 全疾病100% | 年1.000% | 56,457円 | +4,540円 |
出典は三菱UFJ銀行「疾病保障付住宅ローン」パンフレット(2026年9月確認)です。金額は前提条件によって変わるため、実際の借入額・期間で試算し直してください。
この上乗せ額を35年=420回ぶん単純に足すと、3大疾病50%で約56万円、7大疾病100%で約113万円、全疾病100%で約191万円になります(当編集部が公式試算例の月額を返済回数で掛けた概算)。
借入額が3,000万円・4,000万円と増えれば、上乗せ額もおおむね比例して増えます。「0.150%だから小さい」ではなく、必ず金額に直して眺めるのが借り換え判断のコツです。
借り換えの損益分岐に、上乗せ金利はどう効くか
借り換えの損得は、ふつう「金利差による利息の減少」と「借り換えにかかる諸費用」を突き合わせて判断します。疾病保障を付ける場合は、ここに上乗せ金利という毎月の固定費が加わります。
たとえば金利差0.300%の借り換えで得られる効果は、「7大疾病100%」を付けた瞬間にほぼ相殺されます。保障を付けたうえでなお得になるかという見方をしないと、返済額だけ見て判断を誤ります。
実務では、次の順で並べると整理しやすくなります。
- 借り換え後の適用金利(上乗せ前)と、現在の残債・残期間
- 事務手数料・登記費用・印紙税など、借り換え時に一度だけかかる諸費用
- 選ぶプランの上乗せ金利と、そこから逆算した毎月・総額の負担
- いまの契約にすでに付いている保障(重複して払っていないか)
最後の項目は見落とされがちです。民間の医療保険やがん保険に加入済みなら、保障が重なっていないかを先に確認してください。住宅ローンの残高を消す保障と、治療費を賄う保険は役割が別ものです。
借り換え全体の損益分岐の考え方は住宅ローン借り換えのメリット・デメリットで詳しく扱っています。
上乗せ金利なしで似た保障が付く銀行と比べる
疾病保障を「有料で手厚くする」三菱UFJ銀行に対し、ネット銀行には上乗せ金利なしで一定の保障を基本付帯するところがあります。代表例がドコモの銀行(旧・住信SBIネット銀行)の「スゴ団信」です。
| 比較の観点 | 三菱UFJ銀行 疾病保障付住宅ローン | ドコモの銀行「スゴ団信」 |
|---|---|---|
| 費用 | 年0.150%〜0.500%の金利上乗せ、または保険料の別払い | 50歳以下なら上乗せ金利なし(3大疾病50プラン) |
| がんの支払条件 | 診断確定で残高0円または50%(90日の待機期間あり・上皮内がんは対象外) | 所定の悪性新生物と診断確定で残高の50% |
| 脳卒中・急性心筋梗塞 | 治療目的の入院を開始した時点で対象 | 発病後60日以上所定の状態が継続、または所定の手術 |
| 生活習慣病・その他の病気やケガ | 7大疾病100%/全疾病100%で対象(就業障害が1年30日超で残高0円) | 全疾病保障が基本付帯。8疾病は就業不能12ヵ月超、それ以外は24ヵ月超で残高0円 |
| 月々の返済に対する保障 | 7大疾病100%/全疾病100%で、就業障害30日超から最長1年 | 8疾病で最長12ヵ月分。就業不能が12ヵ月継続した場合は長期就業不能見舞金30万円 |
| 手厚くする選択肢 | 全疾病100%で年0.500% | 3大疾病100プランは40歳未満で年0.200%、40歳以上で年0.400% |
出典はドコモの銀行 団体信用生命保険(スゴ団信)(2026年9月確認)です。50歳超の場合は基本プランに3大疾病保障が付かず、付帯には年0.250%〜0.400%の上乗せが必要になります。
数字を並べると、費用ではネット銀行が、がんの支払条件では三菱UFJ銀行が有利という構図が見えます。がんは診断確定だけで残高が減る設計と、就業不能の継続期間を問う設計とでは、実際に給付を受けられる場面が大きく違います。
一方で、生活習慣病やその他の病気・ケガについては、就業障害が1年を超えて続くことを求める点で両者とも条件は厳しめです。「全疾病」という言葉の印象より、支払条件のほうがずっと重いと考えておくのが安全です。
保障の広さと費用のバランスは銀行ごとに設計が異なります。横並びの整理は住宅ローンの団信を徹底比較もあわせてご覧ください。
どのプランを選ぶかの考え方
選択の軸は3つに絞れます。①がんへの備えをどこまで重くしたいか ②生活習慣病やケガまで広げたいか ③固定費として払い続けられるかです。
がんの診断確定で残高を消したいなら、7大疾病100%か全疾病100%が候補になります。上乗せ0.300%と0.500%の差=月額で約1,845円の差を、その他の病気・ケガの保障に払う価値があるかという判断です。
費用を抑えたい場合は3大疾病50%です。ただし残高が消えるのではなく半分になる設計で、月次返済保障も付きません。返済が半分残る前提で家計を見ておく必要があります。
途中で見直す可能性があるなら保険料支払型が選択肢です。中途脱退できる唯一のプランで、残高が減った段階でやめるという使い方ができます。若いうちは保険料が安く、年齢とともに上がっていく点は押さえておいてください。
契約前に見落としやすい条件
疾病保障は「対象の病気」より支払条件で差が出ます。三菱UFJ銀行の各プランで共通する前提を、公式パンフレットから押さえておきます。
まず「就業障害」の定義です。公式資料では「被保険者の経験や能力に応じたいかなる仕事もまったくできない状態」とされています。軽い業務なら続けられる状態は、原則として該当しません。
次に保険金が支払われない主なケースです。精神障害、妊娠・出産・早産・流産、むちうち症や腰痛など医学的他覚所見のないもの、無免許・酒気帯び運転、地震・噴火・津波などが挙げられています。
保険の対象期間も要注意です。ローン実行日の翌々月初日から始まり、その開始前に発病・診断された病気やケガは対象外とされています。借り換え直前に受けた健診の結果は、告知とあわせて確認しておくべき点です。
そして月次返済保障の性格です。7大疾病100%・全疾病100%では、就業障害が30日を超えると31日目以降について毎月平均返済予定額が最長1年間受け取れます。ただし住宅ローンの返済そのものは続くため、返済口座へ保険金が入金される形になります。
こうした細部は加入時の「被保険者のしおり」「重要事項説明書」に記載されています。借り換えの比較段階では、金利差だけでなく支払条件まで同じ粒度で並べることをおすすめします。
よくある質問
Q. 借り換えの後から疾病保障を追加できますか?
A. できません。三菱UFJ銀行の疾病保障付住宅ローンに加入できるのは借入時のみで、借り入れ後の加入もプラン変更も不可とされています。借り換えの申し込み段階で決めてください。
Q. 上乗せ金利は保険金が支払われた後も払い続けるのですか?
A. 「3大疾病50%」については、保険金の支払い後に上乗せ金利(年0.15%)が引き下げとなると公式に明記されています。他プランの扱いは加入時の資料で確認してください。
Q. 疾病保障付住宅ローンに借入額の上限はありますか?
A. 申込金額は500万円以上1億円以内(10万円単位)で、既契約を含めて総額1億円までとされています。高額の借り換えでは保障が全額にかからない可能性があります。
Q. がんと診断されればすぐに残高は0円になりますか?
A. 90日間の待機期間があり、その期間中の診断確定は対象外です。また上皮内がんは保障の対象に含まれません。「診断=即0円」と単純化しないほうが安全です。
Q. 疾病保障と民間のがん保険はどちらを優先すべきですか?
A. 役割が異なるため単純比較はできません。住宅ローンの残高を消すのが団信・疾病保障、治療費や生活費を賄うのが医療保険・がん保険です。すでに加入している保障の中身を確認したうえで判断してください。
まとめ|金額に直してから決める
三菱UFJ銀行の疾病保障付住宅ローンは、がんの診断確定だけで残高が減る設計という強みを持ちます。一方でその対価は年0.150%〜0.500%の上乗せ金利で、借入2,000万円・35年の公式試算でも月1,336円〜4,540円の負担です。
借り換えでは、金利差と諸費用に加えてこの固定費まで含めて損益分岐を引き直してください。保障を付けた後の金利で他行と比べることが、判断を誤らないための最低条件です。
なお、上乗せ金利を抑えつつ保障も確保したい場合は、全疾病保障付団信を上乗せ金利0円で選べるSBI新生銀行も候補に入ります。保証料0円・一部繰上返済手数料0円と諸費用の見通しが立てやすく、がん保障を重視するならガン団信(年0.100%上乗せ)という選択肢も用意されています(SBI新生銀行 団体信用生命保険・2026年9月確認)。
費用と保障条件の両方を金額に直したうえで、あなたの家計に合う住宅ローンと疾病保障を選びましょう。
三菱UFJ銀行の住宅ローン関連特集
 三菱UFJ・みずほ・三井住友銀行の住宅ローン最新金利動向 三菱UFJ銀行の住宅ローンの審査基準は厳しい?(事前審査・本審査別) 7大疾病保障付住宅ローン ビッグ&セブン〈Plus〉(三菱UFJ銀行)を徹底解説! 三菱UFJ銀行が住宅ローンの事前審査にAI(人工知能)導入。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
※本記事の保障内容・上乗せ金利・試算例は、2026年9月に各行の公式サイトおよび公式パンフレットで確認した内容にもとづきます。商品内容は改定されることがあるため、申し込み前の最新情報は必ず各金融機関の公式サイトでご確認ください。当サイト調べ。情報の正確性には万全を尽くしていますが、その正確性を保証するものではありません。
 住宅ローン関連新着情報

 人気の特集記事ランキング