三井住友銀行の借り換えローン|WEB申込専用の金利・手数料と注意点
三井住友銀行の「WEB申込専用借り換えローン」は、2026年10月の変動金利(最優遇)が年1.575%です。メガバンク3行の借り換え向け変動金利の中では高めで、ネット銀行とほぼ同じ水準にあります。
保証料は金利に含まれる一方、融資金額×2.20%(税込)の手数料がかかります。借り換えで得をするかは、金利差で減る利息がこの手数料と登記費用を上回るかで決まります。疾病保障を付けると金利がさらに上乗せされる点も、比較の前に押さえておきましょう。
三井住友銀行について
三井住友銀行は、三井住友フィナンシャルグループ(SMFG)の中核を担う大手銀行です。グループには三井住友カードやSMBC日興証券などがあり、預金・資産運用・各種ローン・保険まで幅広い金融サービスを提供しています。
都市圏を中心に全国に店舗があり、住宅ローンでは店頭での相談に加えて、申込から手続きまでWEBで進められる専用商品も用意しています。
三井住友銀行 住宅ローンのメリット・特徴
店舗網と返済中の手続きのしやすさ
借り換えた後の返済は、長ければ20年、30年と続きます。三井住友銀行は全国に店舗を構えるメガバンクで、返済中に困ったときの相談先があるのは一つの安心材料です。
返済中の手続きでは、インターネットバンキング「SMBCダイレクト」を使えば一部繰上返済・全額繰上返済の手数料が無料です(窓口・書面での手続きは有料)。借り換え後に繰上返済で利息を減らしていく予定の人には使いやすい仕組みです。
WEB完結で申し込める借り換え専用商品
「WEB申込専用借り換えローン」は、24時間いつでも申し込め、来店せずに手続きを進められる借り換え専用の商品です。審査結果は電話やメールなどで連絡されます。
選べる金利タイプは、変動金利型・固定金利特約型・超長期固定金利型(全期間固定)の3種類です。店頭で相談しながら決めたい人には向きませんが、日中に時間を取りにくい人でも手続きを止めずに進められます。
WEB申込専用借り換えローンの金利(2026年10月)
借り換えの損得を考える出発点は、いま払っている金利との差です。WEB申込専用借り換えローンの2026年10月の適用金利(最優遇)は次のとおりです。
| 金利タイプ | 適用金利(2026年10月・最優遇) | 備考 |
|---|---|---|
| 変動金利 | 年1.575% | WEB申込専用借り換えローン |
| 固定金利特約10年 | 年4.800% | 特約期間終了後は金利タイプを再選択 |
| 固定金利特約20年 | 年5.250% | 同上 |
| 超長期固定(30年超〜35年以内) | 年4.940% | 完済まで金利が変わらない全期間固定 |
※2026年10月時点・公式サイトにて確認。金利は毎月見直されるほか、審査の結果によって上記と異なる金利になる場合があります。最新の適用金利は三井住友銀行の公式サイトでご確認ください。
固定金利特約20年(年5.250%)は、完済まで金利が変わらない超長期固定(年4.940%)より高い水準です。また固定金利特約は、期間が終わった後の金利がその時点の金利で決まります。借り換えで固定を選ぶなら、特約期間の後をどうするかまで決めておくと判断がぶれません。
共働き夫婦の借り換えに使える「クロスサポート」
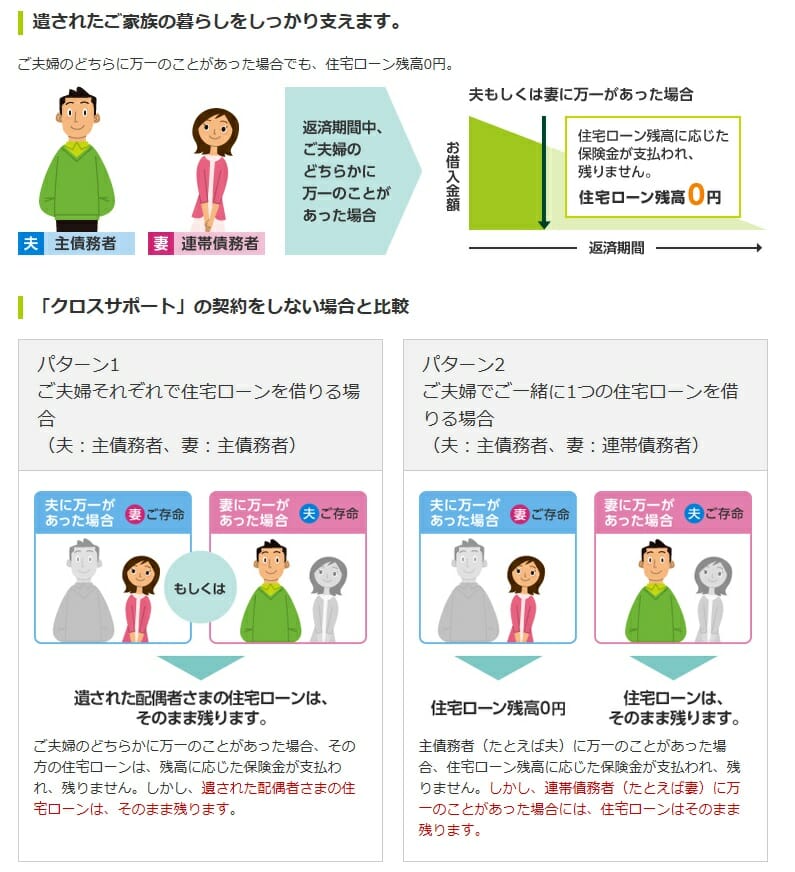
三井住友銀行の「クロスサポート」は、2人で1つの住宅ローンを組む連帯債務向けの連生団体信用生命保険です。2人のどちらかが死亡・高度障害状態になった場合に、住宅ローンの残高が0円になります。
利用には金利に年0.18%の上乗せが必要です。対象は親子・法律婚・事実婚・同性パートナーのいずれも含みます。
収入合算で借り換える共働き世帯では、一方に万一のことがあると残されたパートナーの返済負担が重くなりがちです。連生団信を扱う金融機関は多くないため、夫婦で借り換える場合は比較材料の一つになります。
三井住友銀行 住宅ローンのデメリット
変動金利はメガバンクの中で高め、ネット銀行と同水準
2026年10月の借り換え向け変動金利(最優遇)を比べると、三菱UFJ銀行は年1.245%、みずほ銀行は年1.275%で、三井住友銀行の年1.575%はメガバンク3行の中で最も高い水準です(当編集部が各行の公式サイトで確認した値)。
ネット銀行と比べても、同じくらいの金利の銀行が並んでいて、際立って低いわけではありません。手数料の型や団信の内容は銀行ごとに違うため、表面金利だけでなく手数料と団信の上乗せを含めた実質負担で比べることが大切です。
金利の先行きにも注意が必要です。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。これを受けて三井住友銀行は、変動金利の基準となる短期プライムレートを2026年11月9日から年2.375%→年2.625%に引き上げると発表しています。
融資手数料2.20%がかかる(保証料は金利に含まれる)
メガバンクや地銀の住宅ローンでは、保証会社の保証を受けることが前提です。返済が滞ったときに保証会社が銀行へ代わりに返済し、担保の物件から回収する仕組みになっています。
WEB申込専用の住宅ローンでは、保証会社への保証料は借入金利の中に含まれるため、借入時にまとまった保証料を払う必要はありません。その代わり、融資金額×2.20%(税込)の銀行手数料が必要です。
たとえば2,000万円を借り換えると、手数料だけで44万円です。ここに抵当権の設定登記費用や、今のローンの全額繰上返済手数料などが加わります。借り換えで浮く利息がこれらの諸費用を上回るかを必ず確かめましょう。
疾病保障は金利上乗せが必要
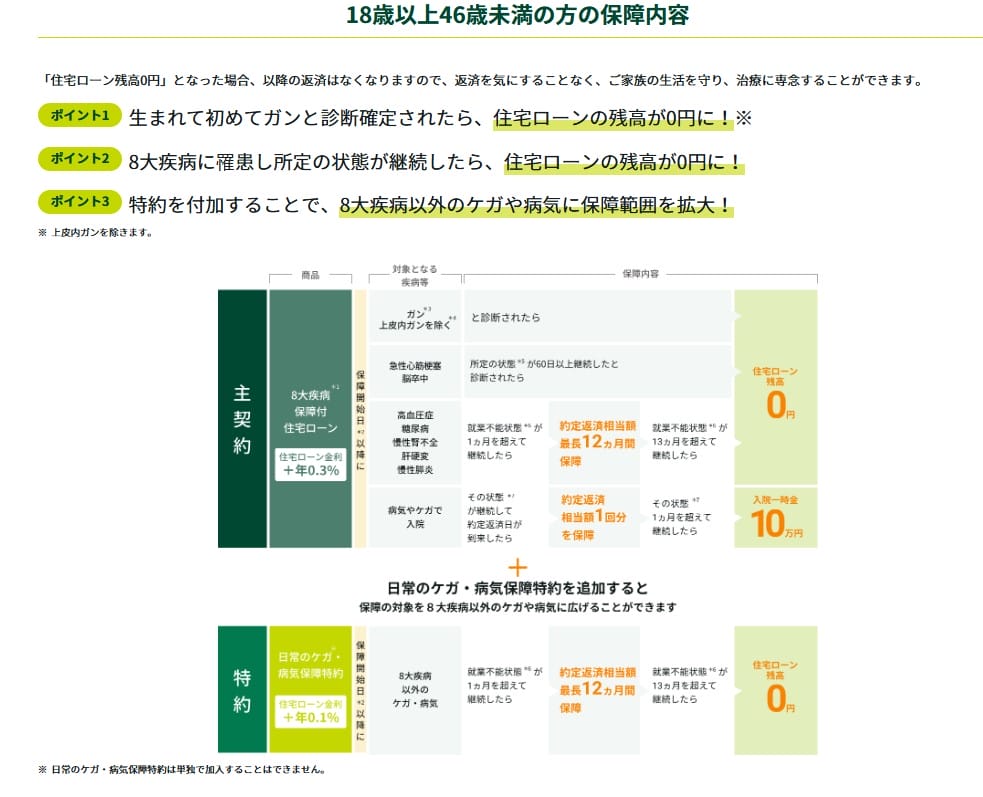
三井住友銀行で疾病保障を付けるには金利の上乗せが必要です。借入時18歳以上46歳未満の人向けには、次のプランがあります。
- 8大疾病保障:年0.3%上乗せ(がんと診断確定で残高0円など)
- 8大疾病保障【ライト】:年0.1%上乗せ(8大疾病で働けない間は月々の返済が0円、12か月を超えて続くと残高0円)
- 8大疾病保障+日常のケガ・病気保障特約:合計年0.4%上乗せ
46歳以上は保障内容が異なるため、年齢に合ったプランを確認してください。保障開始日は融資日から3か月を経過した日の翌日です。
一方、ネット銀行の中には一定の年齢までなら上乗せなしで手厚い団信を付けられる銀行もあります。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)の「対面相談コース」は、2026年10月の借り換え変動金利が年1.600%(物件価格80%以下)で、50歳以下なら金利上乗せなしで、がんなど3大疾病に備える特約(3大疾病50%保障)付きの「スゴ団信」を利用できます。
三井住友銀行で8大疾病保障を付けると、年1.575%+0.3%で年1.875%相当です。保障まで含めて比べると差が開きます。ただし対面相談コースは、審査結果によって表示金利に最大年0.55%上乗せされる場合がある点に注意してください。
なお同行の「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了します(それまでに申し込んだ人は手続きを継続可)。これから借り換えを相談するなら、銀行代理業者が窓口となる対面相談コースが入口になります。窓口の一つであるSBIマネープラザでは、店舗やオンラインで今のローンとの金利差や諸費用を示しながら相談できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
借入時年齢18歳以上46歳未満の方の8疾病保障の内容
【参考】疾病保障比較
| 金融機関 | 保障内容 | |
|---|---|---|
| ソニー銀行 | ガンと診断されただけで住宅ローン残高が半分になる疾病保障が無料付帯。 | 詳しくはこちら |
 | 要介護3と認定されると住宅ローン残高がゼロに | ― |
 | ガン保障や8疾病保障を取り扱い(有料) | ― |
 WEB申込コース | 全疾病(すべての病気や怪我)の保障が無料付帯、50歳以下は3大疾病保障が無料 | ― |
| 三菱UFJ銀行 | 7疾病保障を取り扱い(年0.3%の金利上乗せが必要) | |
| みずほ銀行 | 8疾病保障を取り扱い(有料) |
※1 満50歳までの方が加入可能
審査の結果で金利が変わる
三井住友銀行に限らず、メガバンクや地銀では審査結果によって適用金利が変わることがあります。ホームページやチラシに載っている金利は、審査で最も低い金利を適用できると判断された場合の「最優遇」金利です。
借り換えの損益分岐を計算するときは、最優遇金利のまま計算しないでください。審査後に実際に提示された金利で計算し直すことが大切です。
借り換えメリットが出るかの目安と試算
借り換えの損得は、「金利差で減る利息」と「借り換えにかかる諸費用(手数料・登記費用・印紙代など)」の比較で決まります。三井住友銀行の借り換えページでも、金利差年1%以上・残高1,000万円以上・残り返済期間10年以上をメリットの出やすい目安として示しています。
残高2,000万円・残り20年で借り換えた場合の返済額
当編集部が三井住友銀行の公式サイトで確認した2026年10月適用の金利をもとに、残高2,000万円・残り20年で借り換えた場合を当社で試算しました。
| 金利タイプ | 月々の返済額 | 総返済額(概算) |
|---|---|---|
| 変動金利(年1.575%) | 97,200円 | 23,328,000円 |
| 固定金利特約20年(年5.250%) | 134,768円 | 32,344,320円 |
※当編集部が各行公式サイトで確認した2026年10月適用金利に基づく当社試算。元利均等・ボーナス返済なし。手数料・登記費用・団信の上乗せ金利は含みません。変動金利は全期間金利が変わらないと仮定した概算です。
この条件では、手数料だけで44万円かかります。今のローンの返済額と比べて、毎月の減少額×残りの返済回数が諸費用を十分に上回るかを確認してください。今の金利と年1.575%との差が小さい場合は、手数料を回収できないこともあります。
借り換え全般の損益分岐の考え方は「住宅ローン借り換えのメリット・デメリットと損益分岐の考え方」で詳しく解説しています。同じメガバンクと比べたい人は「三菱UFJ銀行の住宅ローンのメリット・デメリット」や「りそな銀行の住宅ローン借り換え」もあわせて読んでみてください。
三井住友銀行への借り換えでよくある質問
Q. WEB申込専用借り換えローンの手数料はいくらですか?
A. 融資金額×2.20%(税込)の銀行手数料がかかります。保証料は借入金利に含まれるため、借入時に別途まとめて払う必要はありません。登記費用などは別にかかります。
Q. 夫婦で借り換える場合、クロスサポートは使えますか?
A. 2人で連帯債務を組む場合に、金利に年0.18%上乗せで付けられます。親子・法律婚・事実婚・同性パートナーも対象です。どちらかに万一のことがあると残高が0円になります。
Q. 8大疾病保障は何歳まで付けられますか?
A. 年0.3%の8大疾病保障と年0.1%のライトは、借入時18歳以上46歳未満の人向けのプランです。46歳以上の人は保障内容が異なるプランになるため、内容を確認してから選びましょう。
Q. 返済中に繰上返済をすると手数料はかかりますか?
A. SMBCダイレクトで手続きすれば、一部繰上返済も全額繰上返済も手数料は無料です。窓口や書面で手続きする場合は手数料がかかります。
最後に
三井住友銀行のWEB申込専用借り換えローンは、来店せずに申し込める手軽さと、クロスサポートなど夫婦向けの保障の選択肢が強みです。返済中の繰上返済もSMBCダイレクトなら手数料がかかりません。
一方で、2026年10月の変動金利はメガバンクの中で高めで、2.20%の手数料や疾病保障の上乗せ金利も負担になります。借り換え先を決める前に、金利・手数料・団信の上乗せを合算した実質負担で複数の銀行を比べることで、総返済額を抑えられる可能性が高まります。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング