フラット35で諸費用も借りる|2026年8月の金利と借り換えの損得
フラット35は「物件価格ぶんだけ借りるローン」ではありません。登記費用・融資手数料・火災保険料といった諸費用も借入対象で、2018年4月の制度変更でこの範囲が大きく広がりました。自己資金を厚く用意できない人でも使いやすくなった、いまも続く重要なポイントです。
この記事では、借入対象になる諸費用の中身を住宅金融支援機構の公式情報で確認したうえで、2026年8月時点の最新金利と、返済中のローンをフラット35へ借り換えるときに諸費用をどう扱うかまでを、返済中の方の視点で整理します。
フラット35で借入対象になる「諸費用」とは
フラット35の借入額は、原則として請負契約書・売買契約書に記載された金額が対象です。ただしそれに含まれない費用でも、確認書類に記載があれば借入対象に加えられる諸費用が定められています。住宅を購入する場合の主なものは次のとおりです(2026年8月時点・住宅金融支援機構の公式Q&Aで確認)。
| 費目 | 内容 | 確認書類の例 |
|---|---|---|
| 融資手数料 | 金融機関に支払う融資事務手数料 | 取扱金融機関が算出した書類 |
| 印紙代 | 金銭消費貸借契約証書・売買契約書に貼付した印紙代(本人負担分) | 契約書 |
| 登記費用 | 登録免許税、司法書士・土地家屋調査士の報酬 | 司法書士等が発行した見積書 |
| 仲介手数料 | 住宅購入にかかる仲介手数料 | 契約書、請求書、領収書 |
| 火災保険料・地震保険料 | 積立型の火災保険商品に係るものは対象外 | 保険会社が発行した見積書 |
| 物件検査手数料 | 適合証明検査費用 | 請求書等 |
| マンションの一時金 | 修繕積立基金・管理準備金(いずれも引渡時一括分に限る) | 重要事項説明書、資金計画書 |
| 固定資産税・都市計画税の清算金 | 売主との精算分 | 重要事項説明書、清算書 |
このほか、住宅を建設する場合には外構工事費・設計監理費・地盤調査や地盤改良の費用・つなぎローンの費用なども対象になります。費目ごとに必要な確認書類が決まっているので、見積書や請求書は早めに手元へそろえておくのが実務的なコツです。
3,000万円の住宅で諸費用はいくらかかるか(概算)
| 費目 | 概算金額 | コメント |
|---|---|---|
| 仲介手数料 | 0円~100万円前後 | 売主から直接購入するなど、仲介業者がいない場合はかからないことも |
| 印紙代 | 2万円前後 | ダブルフラットやペアローンを利用すると契約数が増えるぶん増加する |
| 司法書士報酬 | 8万円程度 | 依頼する事務所により異なる |
| 登録免許税 | 12万円程度 | 物件の評価額や軽減措置の適用で変動する |
| 融資事務手数料 | 借入額×0.99%~2.20%程度(税込) | 金融機関で大きく異なる(例:ドコモSMTBネット銀行〔旧・住信SBIネット銀行〕のフラット35買取型は2.20%(税込)・最低11万円(税込)、楽天銀行は返済口座を楽天銀行に指定した場合で新規1.10%(税込)・借換0.99%(税込))。最新は各金融機関の公式サイトでご確認ください |
物件の種類や購入の経緯で上下しますが、3,000万円の住宅でも諸費用の合計はおおむね100万円前後になることが多い水準です。2018年4月の制度変更より前は、これらを別途、自己資金で用意する必要がありました。
諸費用を含められると「融資率9割以下」を狙いやすい(新規借入の場合)
フラット35は融資率(住宅の建設費・購入価額に対する借入額の割合)が9割以下か9割超かで金利が変わり、9割以下のほうが低い金利が適用されます。2026年8月資金受取分でいえば、借入期間21~35年で9割以下は年3.290%、9割超は年3.400%です。
たとえば3,000万円の住宅で9割以下の金利を使う場合、諸費用を借りられなかった時代は次のように自己資金が必要でした。
諸費用を借りられない場合の自己資金
3,000万円×10%=300万円 + 約100万円(諸費用) = 約400万円
諸費用も借入に含める場合の自己資金
3,000万円×10%=300万円(諸費用は借入でまかなう)
差はおよそ100万円。手元の現金を残したまま、9割以下の低いほうの金利を選びやすくなるのが実務上のメリットです。ただし借入総額が増えるぶん利息は増えるため、「手元資金を厚く残す価値」と「増える利息」を見比べて決めることになります。
なお、この融資率の話は新規借入のときの論点です。住宅金融支援機構は、フラット35借換融資では融資率9割以下の金利が適用されると明記しています。借り換えでは「9割超になって金利が上がる」という心配は不要で、判断の軸は次に見る損益分岐に移ります。
2026年8月時点のフラット35・フラット20・フラット50の金利
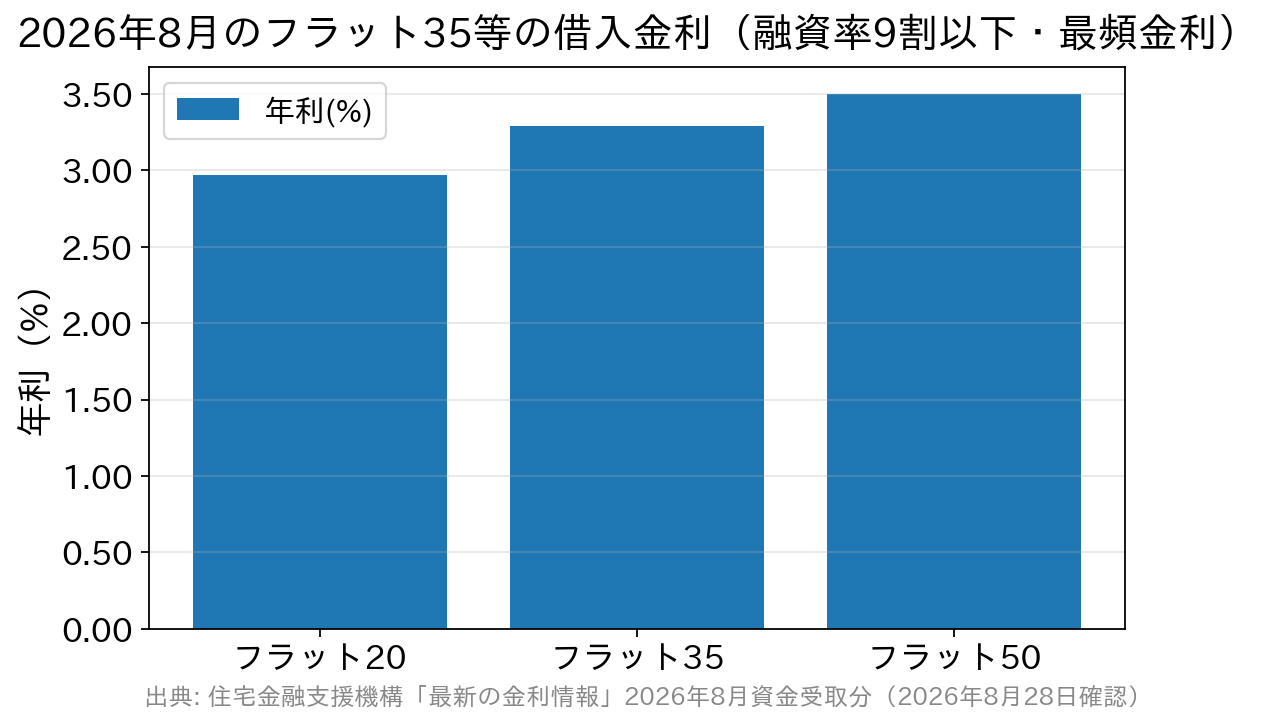
金利は毎月1日ごろに見直されます。2026年8月資金受取分の借入金利(新機構団信付き・取扱金融機関のうち最も多い金利)は次のとおりです。
| 商品・借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット20】20年以下 | 年2.970% | 年3.080% |
| 【フラット35】21年以上35年以下 | 年3.290% | 年3.400% |
| 【フラット50】36年以上50年以下 | 年3.500% | 年3.610% |
団信に加入しない場合は掲載金利から年0.20%引き下げ、夫婦で加入するデュエット(ペア連生団信)は年0.18%上乗せ、3大疾病付機構団信は年0.24%上乗せとなります(いずれも2026年8月時点・機構公式にて確認)。
あわせて押さえておきたいのが、適用されるのは「申込時」ではなく「資金受取(融資実行)時」の金利だという点です。申し込みから実行までに月をまたぐと、想定していた金利と変わることがあります。住宅金融支援機構の金利情報ページで、実行予定月の金利を必ず確認してください。
金利の先行きについては、日本銀行の氷見野良三副総裁が2026年8月27日の講演・記者会見で、追加利上げの時期を「次回を含めて毎回の金融政策決定会合でしっかり議論・検討していく」と述べ、物価の上振れリスクへの警戒を示しています。ただし次回会合(2026年9月17日・18日)の結論は決まっていません。上がる前提でも下がる前提でも急がず、いま出ている金利で総返済額を比べるのが確実です。
借り換えでも諸費用は借入額に含められる
フラット35借換融資でも、借入額に含められる諸費用が定められています。機構公式が挙げているのは次の7項目です。
| 借換融資で借入額に含められる諸費用 | 補足 |
|---|---|
| 金銭消費貸借契約書に貼付する印紙代(印紙税) | ― |
| フラット35借換融資を利用する際の融資手数料 | 金融機関により料率が大きく異なる |
| 抵当権の設定・抹消のための費用(登録免許税) | ― |
| 抵当権の設定・抹消のための司法書士報酬 | ― |
| 適合証明検査費用(物件検査手数料) | 検査機関・適合証明技術者により異なる |
| 借換前のローンを全額繰上返済する際の繰上返済手数料および経過利息 | 現在借りている金融機関に確認する |
| 火災保険料・地震保険料 | 積立型の火災保険は対象外。借り換えの際に新規で契約する場合に限る |
借入額の上限は100万円以上1億2,000万円以下で、「借換対象となる住宅ローンの残高」または「機構による担保評価額の200%」のいずれか低い額までです。諸費用を借入に含めれば当日の持ち出しは抑えられますが、その分は返済期間をとおして利息を払う対象になります。手元資金に余裕があるなら、金利の高い局面ほど諸費用は現金で払ったほうが総額は軽くなります。
借り換えの損得は「損益分岐」で判断する
借り換えで得をするかどうかは、「金利差で減る利息」が「借り換えにかかる諸費用」を上回るかという一点に集約されます。目安は次のとおりです。
- 残債が多いほど、同じ金利差でも減る利息の絶対額が大きくなる
- 残りの返済期間が長いほど、金利差が効く期間が長くなる
- 金利差が大きいほど有利。逆に差が小さいと諸費用に負けやすい
諸費用のうち最も大きいのは融資事務手数料で、借入額の0.99%~2.20%程度(税込)が一般的です。2,000万円を借り換えるなら、料率が1.21ポイント違うだけで約24万円の差になります。金利の低さだけで選ばず、手数料まで含めた総額で比べてください。
2026年8月時点のフラット35は年3.290%(35年・融資率9割以下)と、数年前と比べて高い水準です。いま変動金利で返済中の方が単純に金利を下げる目的でフラット35へ移るのは、多くの場合むずかしいのが実情です。それでも検討する価値があるのは、「将来の金利上昇リスクを断ち切り、返済額を確定させたい」という目的があるとき。この場合は「得をするか」ではなく「いくらの負担を受け入れて返済額の確実性を買うか」という発想で、総返済額の差を確認してから判断しましょう。
フラット35へ借り換えるときの主な条件(2026年8月時点)
| 項目 | 借換融資の条件 |
|---|---|
| 申込時の年齢 | 満70歳未満(親子リレー返済を利用する場合は70歳以上でも申込可) |
| 返済実績 | 住宅取得時のローンの借入日から申込日まで1年以上経過し、かつ申込日前日までの1年間を正常に返済していること |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下(他のローンも合算) |
| 借入期間の上限 | 「80歳-申込時年齢」「40年-取得時ローンの経過期間」「35年」のうち最も短い年数(長期優良住宅・予備認定/管理計画認定マンションは50年) |
| 金利引下げメニュー | 借換融資で使えるのは【フラット35】子育てプラスのみ。Sやリノベなどは対象外 |
| 保証料・繰上返済手数料 | いずれも不要 |
| 対象外となるローン | 投資用物件のローン、多目的ローン、資金使途がリフォームのみのローン |
見落としやすいのが借入期間の上限です。取得時のローンからの経過期間が差し引かれるため、返済開始から10年たっていれば上限は30年になります。返済期間を借り換えで延ばして毎月の負担を軽くする、という使い方には限度があると考えてください。
金融機関で違うのは金利より「手数料」と付帯サービス
フラット35は300を超える金融機関で申し込めますが、商品性はどこで申し込んでも同じで、金利も多くの金融機関が最低水準で横並びです。実質的な差がつくのは融資事務手数料と付帯サービス、相談体制だと考えてよいでしょう。ここでは、毎月ほぼ最低水準の金利を提示しているSBIアルヒとドコモSMTBネット銀行(旧・住信SBIネット銀行)を例に、費用面の違いを整理します。
| 金融機関 | 実績 | 融資事務手数料 | 特徴 |
|---|---|---|---|
| SBIアルヒ | 16年連続フラット35実行件数シェアNo.1(2025年度27.7%) | 借入額×2.20%(税込)。2026年3月2日~2027年3月31日にWeb申込(本申込)と電子契約を利用した場合は1債権あたり33,000円(税込)引き下げ | 住宅ローン専門の国内最大手。全国の店舗での対面相談とWeb申込の両方に対応し、借り換えの相談もできる |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 2016年にフラット35へ参入。2026年8月3日に商号が「ドコモSMTBネット銀行」へ変更 | 買取型で借入額×2.20%(税込・最低11万円(税込)) | 全疾病保障を付帯できるなどネット銀行ならではの付帯サービスがある → 詳しくはこちら |
※SBIアルヒのシェアについて:2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
※ドコモSMTBネット銀行のフラット35(保証型)は現在、新規の申込受付を停止しています(買取型は継続)。
※事務手数料の料率・最低額、付帯サービスの内容、キャンペーンの条件は改定されることがあります。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。
全期間固定にこだわらず、変動金利や当初固定も含めて借り換え先を比べたいという方は、保証料と一部繰上返済手数料が0円で、事務取扱手数料が借入金額の2.20%(税込)の定率型に一本化されているSBI新生銀行も候補になります。上乗せ0円の一般団信のほか全疾病保障付団信を選べ、店舗相談とオンライン手続きの両方に対応している点も、借り換えの手続きを進めやすい要素です。
よくある質問(FAQ)
Q. 借り換えのとき、諸費用はいくらまで借入額に含められますか?
A. 金額そのものに上限はありませんが、借入額全体が「借換対象ローンの残高」または「機構の担保評価額の200%」のいずれか低い額に収まる必要があります。対象になるのは印紙代・融資手数料・登録免許税・司法書士報酬・適合証明検査費用・繰上返済手数料および経過利息・火災保険料/地震保険料の7項目です。
Q. 借り換えだと融資率が9割を超えて金利が上がりませんか?
A. 上がりません。住宅金融支援機構は、フラット35借換融資には融資率9割以下の金利が適用されると明記しています。融資率で金利が分かれるのは新規借入の場合です。
Q. 借り換えでフラット35の金利引下げメニューは使えますか?
A. 使えるのは【フラット35】子育てプラスのみです。Sやリノベ、維持保全型、地域連携型といったメニューは新規借入が対象で、借換融資では利用できません。
Q. 返済を始めて何年たてば借り換えられますか?
A. 住宅取得時のローンの借入日から借換融資の申込日まで1年以上が経過し、かつ申込日前日までの1年間を正常に返済していることが条件です。延滞があると借り換えは難しくなります。
Q. 変動金利からフラット35へ借り換えると損ですか?
A. 2026年8月のフラット35は年3.290%(35年・融資率9割以下)で、変動金利より高い水準です。単純に利息を減らす目的なら不利になることが多い一方、返済額を最後まで確定させたい場合には意味があります。損得ではなく目的で判断し、総返済額の差を試算してから決めてください。
フラット35関連コンテンツ
 フラット35の金利はどうなる?金利動向を予想 フラット35パッケージローンの比較・解説 フラット35への借り換えのデメリットとは フラット35で団信加入は不要? つなぎ融資に対応した住宅ローン・フラット35は?
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング住宅ローンの金利動向予想記事
2025年の住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング