住宅ローン利用者の実態調査を読む|借入金利と返済負担率の今
住宅金融支援機構の「住宅ローン利用者の実態調査」は、2026年2月20日公表の2026年1月調査が最新版です。実際に借りた1,237人の借入金利は年0.5%超〜1.0%以下が53.4%で最多となり、年0.5%以下で借りた人の割合は前回より減りました。
この調査は2025年4月〜9月に住宅ローンを借りた人が対象です。新しく借りた人の金利や返済負担率の分布がわかるため、返済中の人が自分の金利の位置を確かめる物差しとして使えます。
2026年1月調査の対象と前回との違い
調査はインターネットで2026年1月7日〜20日に行われました。対象は全国の20歳以上70歳未満で、借り換え・リフォーム・土地のみ・投資用のローンは含みません。
当サイトでは以前、2024年に公表された回の結果を紹介していました。その後に2回の更新があり、比較の基準になる前回調査は2025年4月調査です。本記事の数字はすべて2026年1月調査に置き換えています。
借入金利は年0.5%超〜1.0%以下が53.4%
借入金利の分布では、年0.5%超〜1.0%以下が53.4%で最も多く、割合も前回から増えました。前回と比べて年0.5%以下が減り、年1.0%超〜1.5%以下が増えています。
金利が上がった背景には日本銀行の利上げがあります。2024年3月のマイナス金利解除のあと政策金利は段階的に上がり、2026年9月18日の会合では1.25%程度への引き上げが決まりました(9月24日から適用)。
この調査の借入時期は2025年4月〜9月なので、2026年10月に借りる人の金利はさらに上の水準にあります。固定型で見ると、フラット35(借入期間21年以上35年以下・融資率9割以下)の最頻金利は2026年10月に年3.830%です。
返済期間は30年超〜35年以内、融資率は9割超が最多
返済期間は30年超〜35年以内が38.9%で最も多くなりました。機構は2023年10月調査から40年超の選択肢を加えており、35年を超える長期の返済も集計の対象です。
融資率(融資額÷住宅価格)は、90%超〜100%以下が24.1%で最多でした。物件価格のほぼ全額を借りる人が4人に1人近くいる計算で、頭金を厚くしない借り方が珍しくないことがわかります。
返済負担率は15%超〜20%以内が26.2%
年間返済額を世帯年収で割った返済負担率は、15%超〜20%以内が26.2%で最多でした。分母が世帯年収なので、ペアローンや収入合算で借りた人は夫婦の合計年収で計算されています。
ペアローンか収入合算を使った人は38.7%で、年代が若いほど割合が高くなっています。また、2024年3月以降の利上げで住宅ローンの選び方が変わったと答えた人は49.7%でした。変化の内容は借入額を減らしたが最も多く、返済期間を長くした、短くしたが続きます。
73.7%が今後1年の金利上昇を予想
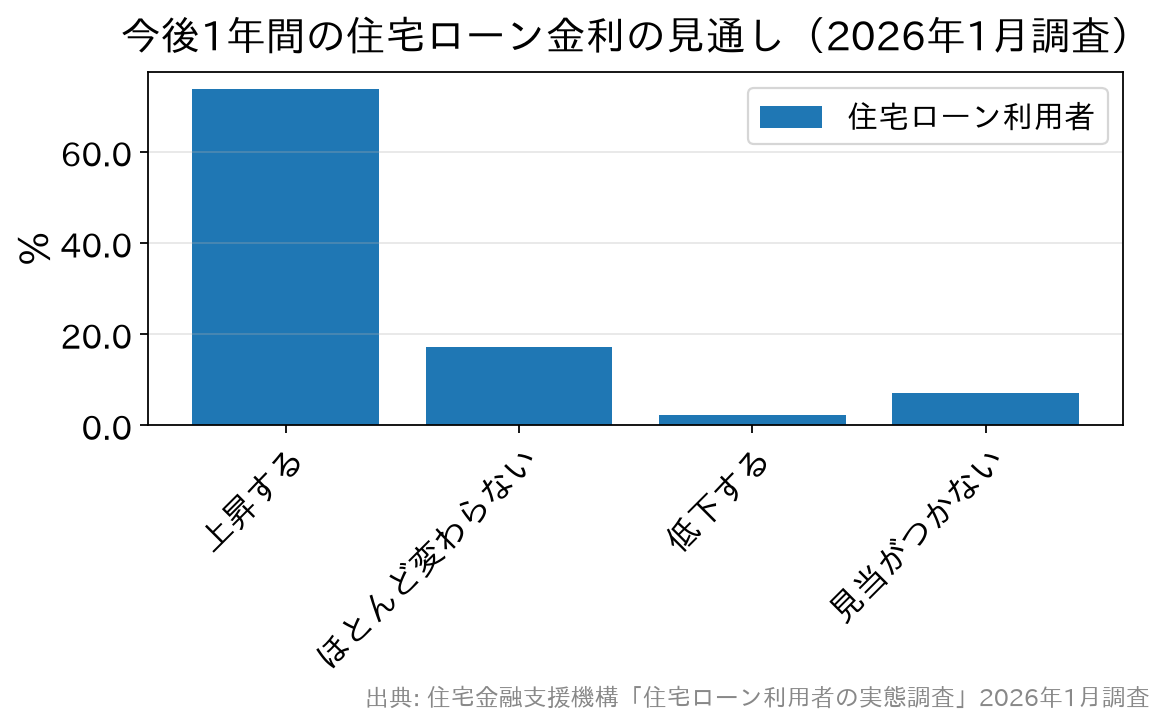
今後1年間の住宅ローン金利について、利用者の73.7%が現状よりも上昇すると答えました。前回調査から8.0ポイント増えています。ほとんど変わらないは17.1%、低下するは2.3%でした。
ただし、金利の見直しルールなどについて少し不安・よく理解していない・全く理解していないと答えた人は、設問ごとに42.6%〜55.6%いました。上がると考えている人が7割を超えるのに、仕組みの理解は半分前後にとどまっています。
利用した金利タイプは変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%です。金利タイプの内訳と借り換え前後の変化は「住宅ローンの金利タイプ最新動向」で詳しく取り上げています。
返済中の人がこの調査から読み取れること
まず、返済予定表で自分の適用金利を確かめて、今回の分布に当てはめてください。適用金利が年0.5%以下のままなら、新規の借り手の多くより低い側にいます。この場合、借り換えで下げられる金利幅は小さく、借入額×2.20%(税込)の融資事務手数料などの諸費用が利息の削減額を上回りやすくなります。
当初の固定期間が終わり、年1.5%を超える金利を提示されている場合は事情が違います。新規の借り手の半数以上が年1.0%以下で借りているため、借り換え先の金利と比べる価値があります。どれくらいの金利差なら得になるかは「借り換えの金利差の目安」、試算の手順は「借り換えシミュレーションのやり方」で整理しています。
まとめ
2026年1月調査では、借入金利の中心が年0.5%超〜1.0%以下に移り、返済負担率は15%超〜20%以内が最多でした。利用者の73.7%が金利上昇を予想しているのに、見直しルールを十分に理解していない人も半数前後います。
返済中の人は、自分の金利がこの分布のどこにあるかを先に確かめてください。そのうえで、金利差と諸費用を並べて借り換えの損得を判断すると迷いが減ります。借り換えの損得は申込時点の金利で変わります。試算の前に、各金融機関の最新条件で数字を置き直してください。
出典は住宅金融支援機構「住宅ローン利用者の実態調査」(住宅ローン利用者調査〔2026年1月調査〕・2026年2月20日公表)です。
住宅ローン借り換え.jpのおすすめ特集
借り換えにおすすめの住宅ローンを徹底比較
 住宅ローン借り換えランキング 地方銀行の住宅ローン金利比較ランキング
住宅ローンの金利動向予想記事
【最新】住宅ローン金利の金利動向を予想。今後、住宅ローン金利はどうなる? フラット35の金利はどうなる?フラット35の金利動向を予想! 5年後・10年後の変動金利はどうなる?変動金利の今後を予想!
 住宅ローン関連新着情報

 人気の特集記事ランキング